Los indicadores de Wall Street se alejaron de sus recientes máximos.
Las bolsas internacionales se movieron en negativo, con una serie de ventas enfocadas en valores tecnológicos y una palpable aversión al riesgo que arrastró a pérdidas para los activos argentinos.
También en la plaza local se observó una tendencia alcista para el dólar, que en parte obedeció a la apreciación global de la moneda norteamericana, basada en expectativa de suba de tasas de la Reserva Federal. Este dólar más fuerte se reflejó en una suba del índice DXY (Dollar Index), elevó a este indicador a 101,39 frente a una canasta de monedas principales, su nivel más alto desde marzo de 2025.
Advertisement
En ese marco, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires cedió 0,9%, en los 3.248.427 puntos. También operaron en baja los ADR y acciones argentinas en Wall Street, una tendencia encabezada por Edenor (-4,4%) y Banco Macro (-3,4%).
El Nasdaq, con gran exposición al sector tecnológico, resignó 2,2%, mientras que el S&P 500 cayó un 1,4 por ciento. El Dow Jones de industriales, que incluye menos empresas tecnológicas, retrocedió un 0,1 por ciento.
Los bonos soberanos en dólares -Bonares y Globales- devolvieron un 0,3% en promedio, mientras que el riesgo país de JP Morgan subió 13 unidades para la Argentina, en los 433 puntos básicos.
Advertisement
El Nasdaq asumió otra fuerte caída, aunque los títulos de SpaceX ganaron un 1%, a USD 156,11, para cortar una serie de tres caídas consecutivas. Más temprano, las acciones de la compañía espacial de Elon Musk amenazaron con hacer que su capitalización bursátil caiga por debajo de los 2 billones de dólares.
La venta masiva de acciones de los gigantes de chips de memoria SK Hynix y Samsung Electronics en Corea del Sur puso de manifiesto las crecientes dudas sobre las elevadas valoraciones de la IA. Ambas compañías vieron caer sus acciones más del 12%, dinámica que arrastró al índice bursátil de referencia Kospi Composite a una pérdida brutal del 10 por ciento.
El declive bursátil centró la atención en los resultados de Micron, que se publicarán el miércoles y que servirán para evaluar la solidez de la demanda de memorias. Las acciones del fabricante de chips cayeron un 13,2%, después de haber alcanzado un máximo histórico el lunes.
Advertisement
Mientras tanto, las negociaciones de paz y nucleares en curso entre Estados Unidos e Irán mostraron signos de progreso. Los futuros del crudo Brent (USD 77,15 el barril) y WTI (USD 73,37) para agosto cayeron menos del 1% después de que Estados Unidos emitiera una exención de 60 días de las sanciones petroleras contra su adversario.
“La Reserva Federal sacudió el tablero la semana pasada mostrando una postura con mayor sesgo frente a la inflación y sugiriendo que el próximo movimiento sería una suba en la tasa de política monetaria“, indicó Balanz Capital.
“En el frente corporativo, las firmas de megacapitalización y el sector de semiconductores sufrieron el impacto de una severa rotación y el desarme de posiciones apalancadas, liderados por el desplome del 12,1% en Micron (MU), que arrastró consigo a los futuros del Nasdaq y opacó los anuncios tecnológicos del día», reseñó Laura Torres, directora de Inversiones de IMB Capital Quants.
Advertisement
“Tras el fuerte rebote del Merval en dólares impulsado por la mejora de los márgenes bancarios, y pese a que los ADR financieros todavía se mantienen lejos de sus máximos históricos, la corrección en bancos sí puede ser una oportunidad genuina a mediano plazo, pero exige selectividad y monitoreo dela morosidad. El sector energético sigue siendo el refugio más sólido, mientras que los bancos ofrecen un trade de recuperación con mayor riesgo. Una estrategia balanceada -energía como núcleo y bancos como apuesta táctica- parece más prudente que quedarse 100% en un solo sector», afirmó Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital.
“En los mercados accionarios se está viendo un cambio en el liderazgo del rally: tras meses en los que compañías tecnológicas explicaron los retornos, comenzó a observarse una rotación hacia sectores más cíclicos, como el industrial, financiero y materiales, mientras las megacaps tecnológicas mostraron un desempeño más débil», indicó un reporte de IEB.
Los analistas de IOL destacaron que para la “renta fija soberana en dólares, la reclasificación a ‘B-’ abre potencial de compresión adicional de 80-100 puntos básicos; preferimos convexidad en el tramo largo con GD35 y GD41, complementados con AO27 o BPOC7 para gestión de volatilidad. Evitamos los bonos 2029-2030 dado su escaso atractivo relativo”.
Advertisement
“El mercado seguirá atento a cómo avanza la implementación del acuerdo entre EEUU e Irán, particularmente en lo que respecta al restablecimiento del tránsito marítimo por Ormuz”, comentó Portfolio Personal Inversiones.
El dólar estuvo negociado en alza en todos los segmentos del mercado, en una sesión financiera con cierta tensión desde el exterior por las bajas bursátiles. Con un monto operado de 645,7 millones en el segmento de contado el dólar mayorista avanzó diez pesos o 0,7%, a $1.471,50, su precio más elevado desde el 2 de enero ($1.475).
“La suba estuvo impulsada por la misma dinámica de demanda observada en las últimas ruedas, a la que se sumó la demanda propia de fin de mes. Esto permitió que la cotización volviera a quebrar los máximos de junio”, detalló Francisco Díaz Mayer, jefe de Operaciones de ABC Mercado de Cambios.
Advertisement
El tipo de cambio oficial anota una suba de 63,50 pesos o 4,5% en junio, suba que se ajusta a 16,50 pesos o 1,1% en el 2026.
El Banco Central estableció una banda superior de su régimen cambiario en los $1.796,13, que deja al dólar mayorista a 324,63 pesos o 22,1% de ese límite de flotación.
En el Banco Nación el dólar al público subió diez pesos o 0,7%, a $1.490 para la venta, el precio más alto desde el 12 de enero. El Banco Central informó que en las entidades financieras el dólar minorista promedió $1.491,13 para la venta y $1.439,41 para la compra.
Advertisement
El dólar blue también estiró la ganancia del día a diez pesos o 0,7%, a $1.505 para la venta, en lo más alto desde el 20 de enero. El dólar informal anota en lo que va de junio un ascenso de 75 pesos o 5,2 por ciento.
Las cotizaciones bursátiles -implícitas en activos que son operados en simultáneo en la plaza local y el exterior-también subieron: el MEP superó los 1.500 pesos y el “contado con liquidación” trepó 1,5% a $1.553,49 , en lo más alto desde el 17 de diciembre del año pasado.
El Banco Central absorbió USD 20 millones en su intervención cambiaria del día, mientras que las reservas internacionales brutas restaron USD 38 millones, a USD 47.469 millones, con la caída de 1,4% en el oro, a USD 4.140,30 la onza.
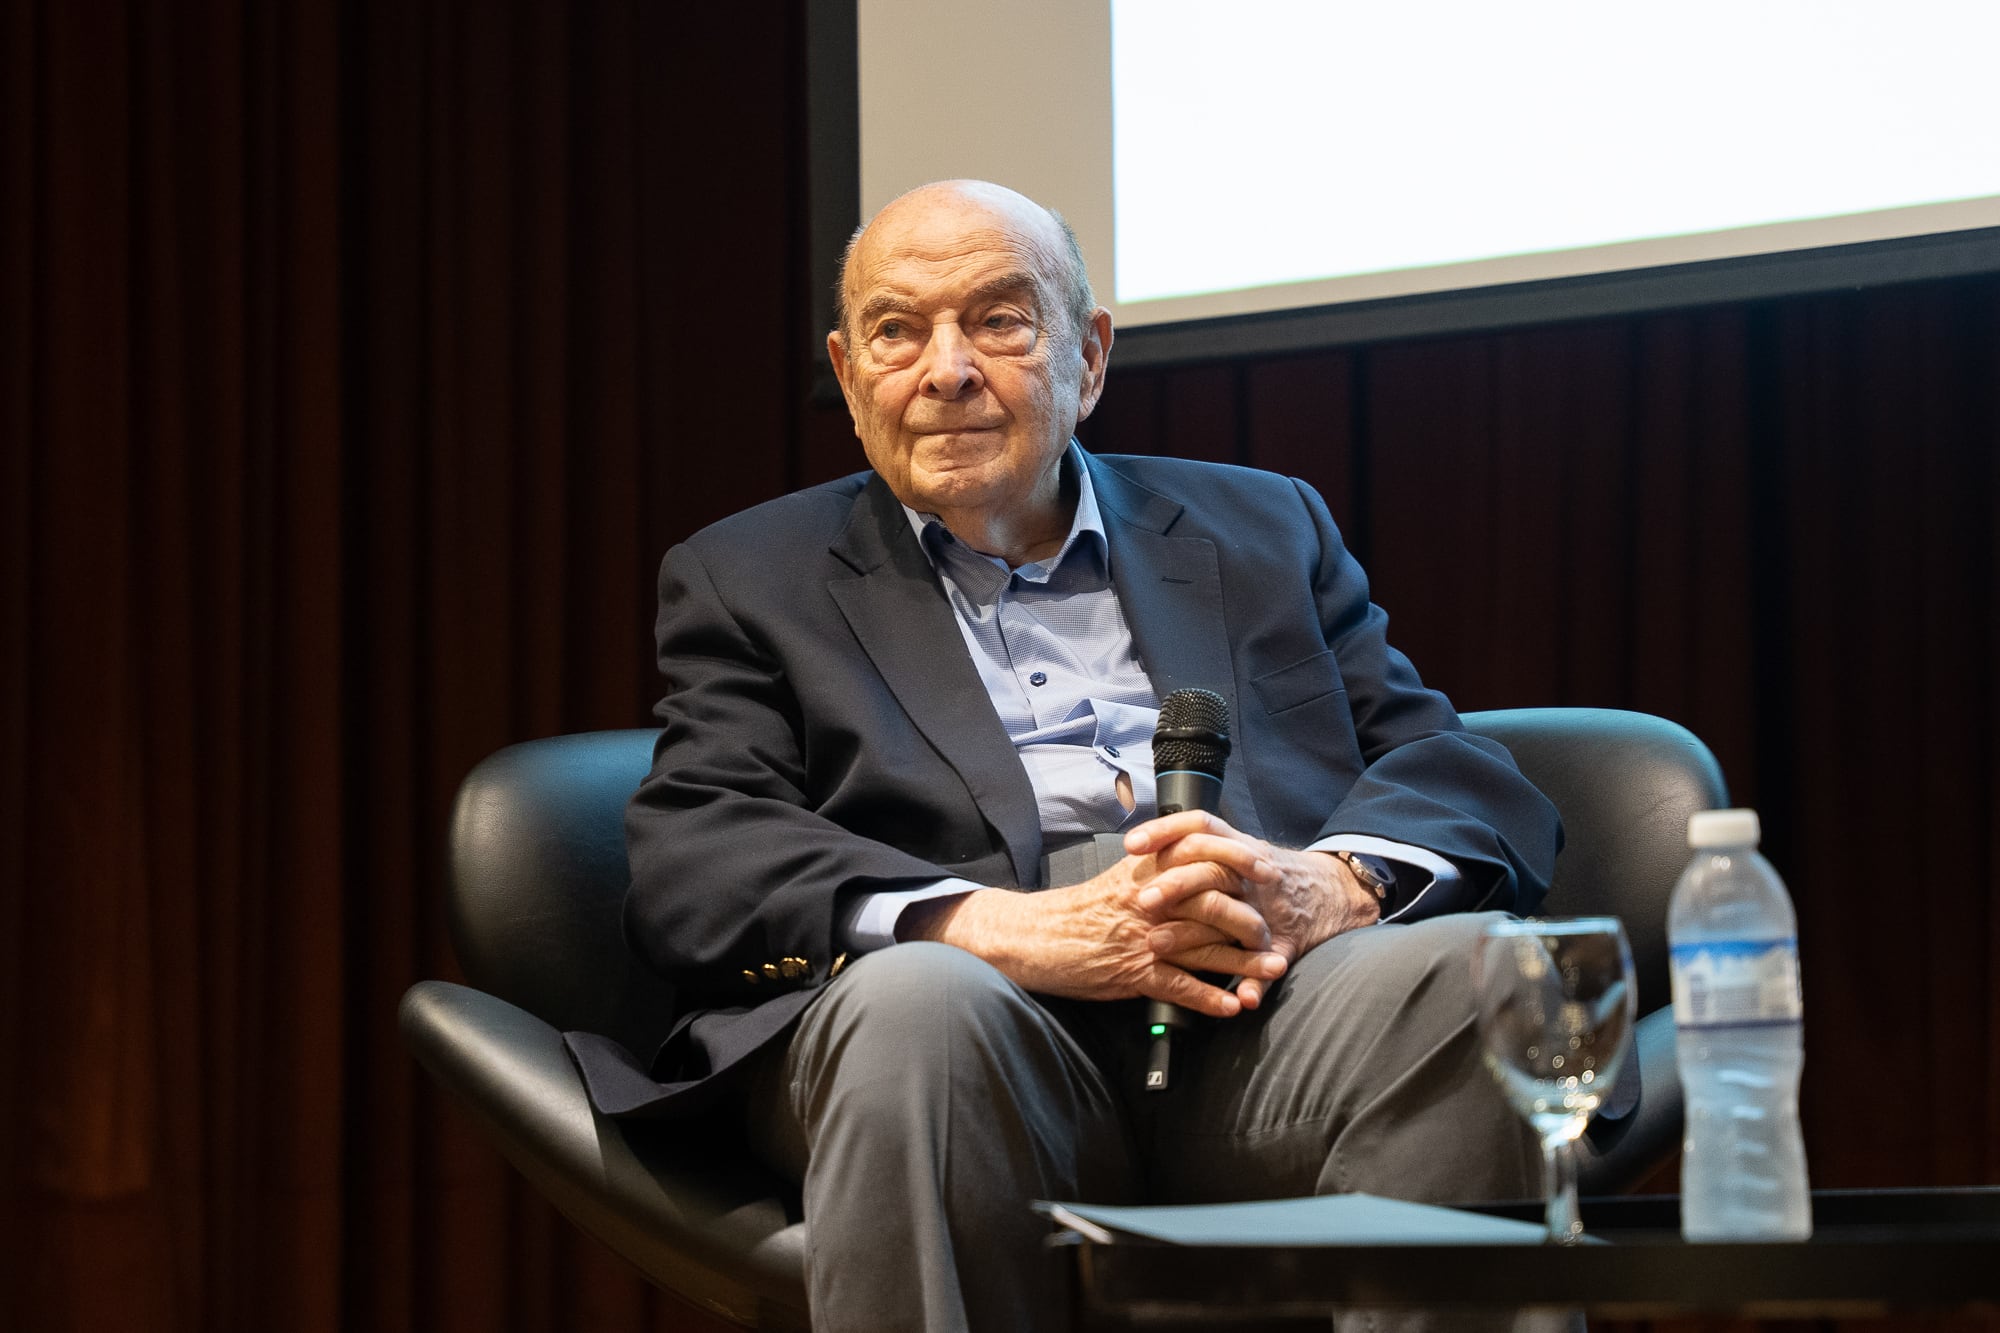
Tras mantener varios contrapuntos con la plana mayor del Gobierno, el ex ministro de Economía, Domingo Cavallo, advirtió que el oficialismo corre el riesgo de que el programa económico se desarticule antes de las elecciones presidenciales, afirmó que el país “hoy no tiene moneda”, volvió a pedir el levantamiento total del cepo cambiario.
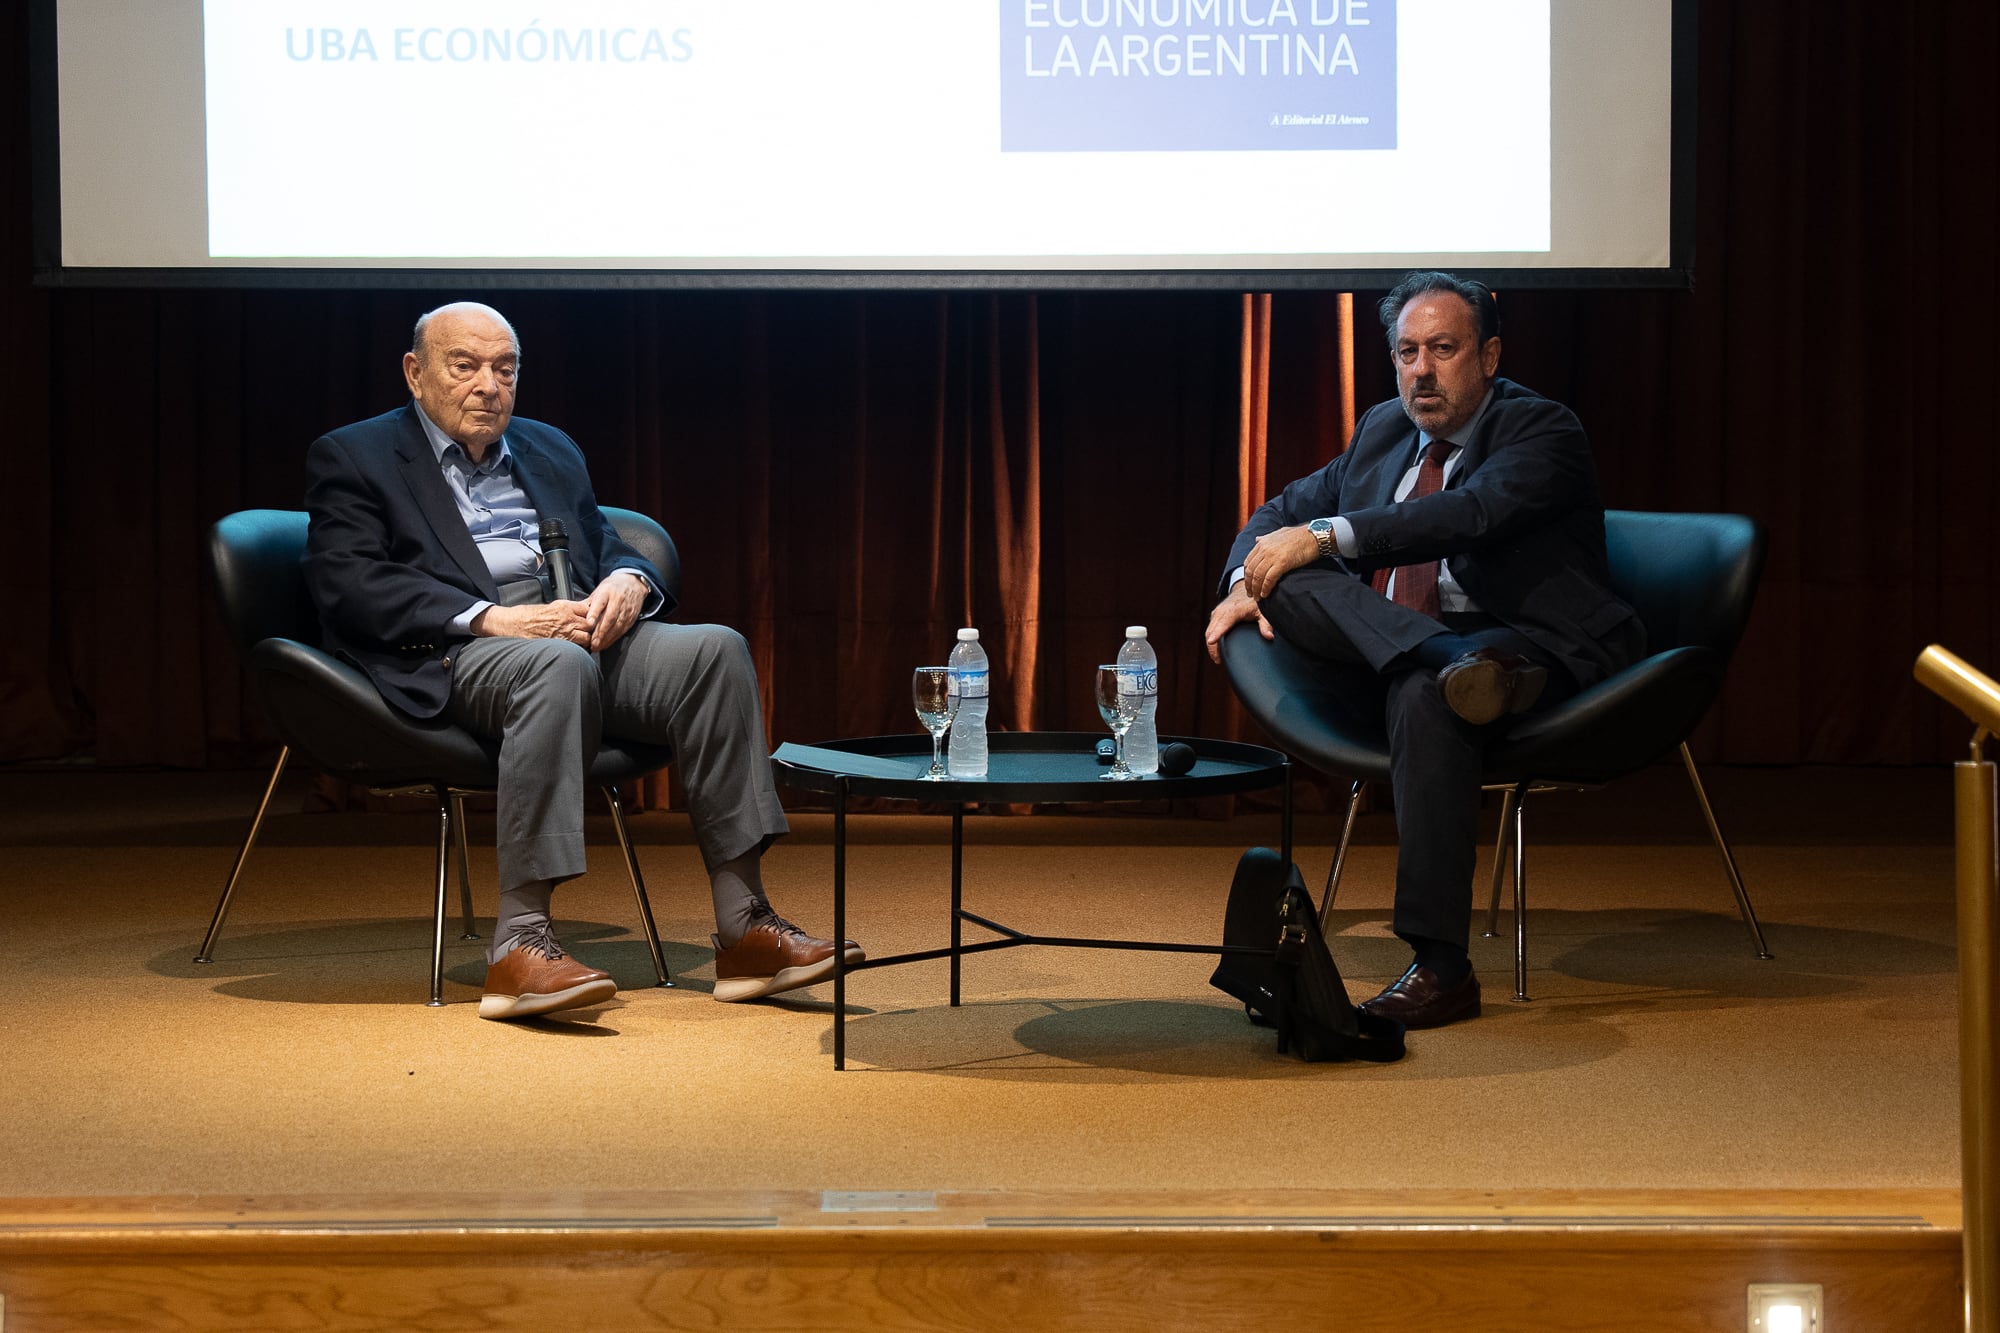
Durante el seminario “La Convertibilidad y los planes de estabilización”, realizado en la Facultad de Ciencias Económicas de la Universidad de Buenos Aires (UBA) y con la participación del economista y profesor Federico Poli, Cavallo también advirtió que, si el Gobierno no adopta pronto cambios en materia monetaria, cambiaria y financiera, el programa podría enfrentar dificultades antes de las elecciones de 2027. “Si no toman las medidas adecuadas pronto, corren el riesgo de que antes de las elecciones se les destartale todo”, afirmó.
Advertisement
Ante un público que combinó estudiantes de la casa de estudios con figuras como Martín Rappallini, titular de la Unión Industrial Argentina (UIA), u Horacio Liendo, uno de los arquitectos de la Convertibilidad, el analista económico sostuvo que el enfoque actual incrementa los costos recesivos del plan de estabilización. Según planteó, una estrategia de ese tipo no debe limitarse a bajar la inflación, sino que debe procurar una reducción sostenible en el tiempo, acompañada por una reactivación de la economía y un aumento de la inversión.
En ese sentido, señaló que el programa requiere reformas monetarias, cambiarias y financieras, además de otros cambios que permitan impulsar el crecimiento. También cuestionó la posibilidad de una apertura comercial sin una reducción previa de los costos que enfrentan las empresas locales, entre ellos regulaciones que, a su criterio, generan improductividad e impuestos que vuelven inviables a ciertas actividades.
En un contexto de cierre de empresas y dificultades para el sector industrial, el ex ministro aseveró que la competencia con el exterior solo puede funcionar si las compañías que operan en la Argentina cuentan con condiciones que les permitan ser competitivas. De lo contrario, alertó, podrían desaparecer por las distorsiones y cargas que enfrentan, más que por una competencia genuina.
Advertisement
Al abordar la cuestión cambiaria, Cavallo remarcó que el valor actual del dólar no representa un “tipo de cambio de equilibrio” ni surge de un mercado con precios relativos que favorezcan el crecimiento. Por eso, consideró que la discusión no debería centrarse en una eventual devaluación, sino en la eliminación integral de los controles.
“Más que decir si hay que devaluar o no hay que devaluar, en este momento lo que tendrían que hacer es remover totalmente el cepo cambiario”, sostuvo. La medida, precisó, debería alcanzar no solo a las personas físicas, sino a toda la actividad económica.
El exfuncionario propuso que los exportadores puedan disponer de sus divisas y venderlas en un mercado cambiario libre, al que también deberían acudir los importadores y quienes necesiten efectuar pagos o recibir fondos desde el exterior. “Hay que dejar que se organice un mercado cambiario sin que el BCRA intervenga”, analizó, aunque aclaró que el Central sí debería tener un papel activo en la compra de reservas.
Advertisement
A propósito del rol de la autoridad monetaria, el creador de la Convertibilidad señaló que el BCRA debería concentrarse en adquirir divisas para fortalecer sus tenencias. Según explicó, esa intervención tendría que ser importante y no debería estar condicionada por el temor a emitir pesos.
Cavallo consideró que, si hubiera confianza y los operadores vendieran dólares al Banco Central al tipo de cambio determinado por el mercado, la emisión asociada a esas compras podría aportar la liquidez necesaria para el funcionamiento de los mercados de crédito interno y externo. Bajo esa lógica, los pesos emitidos para acumular reservas podrían contribuir a remonetizar la economía si repuntara la demanda de dinero.
“Hoy no tenemos una moneda confiable porque seguimos teniendo controles de cambios”, afirmó. También cuestionó la política oficial de los últimos años y aseguró que había advertido desde 2024 sobre las consecuencias de sostener controles cambiarios junto con un atraso del tipo de cambio. Según relató, esa postura provocó un distanciamiento con el presidente Javier Milei.
Advertisement
Al abordar la inflación, Cavallo planteó que la desaceleración del índice oficial por debajo del 1% mensual exige mecanismos que desindexen los contratos. A su entender, las economías que arrastran una inflación persistente desarrollan mecanismos que tienden a mantener ese ritmo, entre ellos las tasas nominales de interés y los compromisos financieros a plazos más largos.
El ex ministro explicó que, si los contratos a 180 o 360 días incorporan una expectativa de inflación del 2% mensual y esa inflación se redujera de forma abrupta, podría producirse una transferencia significativa desde los deudores hacia los acreedores. Advirtió que esa situación incluso podría llevar a la quiebra de quienes mantienen deudas.
“Para ir a una inflación 0% o del 1% mensual habría que pensar en un mecanismo de ajuste de los contratos de más de 30 días que incorporan un factor de inflación”, subrayó. La propuesta también alcanzaría a los acuerdos que estén atados a una tasa nominal de interés o a expectativas inflacionarias.
Advertisement
Por otra parte, el expositor advirtió que la flexibilización de los créditos en dólares para empresas que no generan divisas no está exenta de riesgos. “Los argendólares constituyen un peligro si no hay reservas en dólares, tanto de los bancos como del Gobierno”, alertó.
A su juicio, un sistema monetario sólido requiere una acumulación relevante de reservas de libre disponibilidad, ya sean propiedad del BCRA o del Gobierno nacional.
Más allá del frente cambiario, el ex funcionario destacó la política fiscal de la administración libertaria. Se mostró de acuerdo con el recorte del gasto público y con el control de las cuentas estatales.
Advertisement
Al recordar su paso por el Palacio de Hacienda durante la presidencia de Carlos Menem, Cavallo defendió el programa económico que llevó adelante. Resaltó las privatizaciones, la estabilidad financiera, el rol mínimo del BCRA, la libre circulación de capitales y el fin del “sesgo antiexportador”. Bajo su perspectiva, la crisis socioeconómica de 2001 “fue una crisis financiera y no de la Convertibilidad”.