ECONOMIA
MSCI no mejoró la calificación de Argentina, que seguirá siendo un país no confiable: qué implica

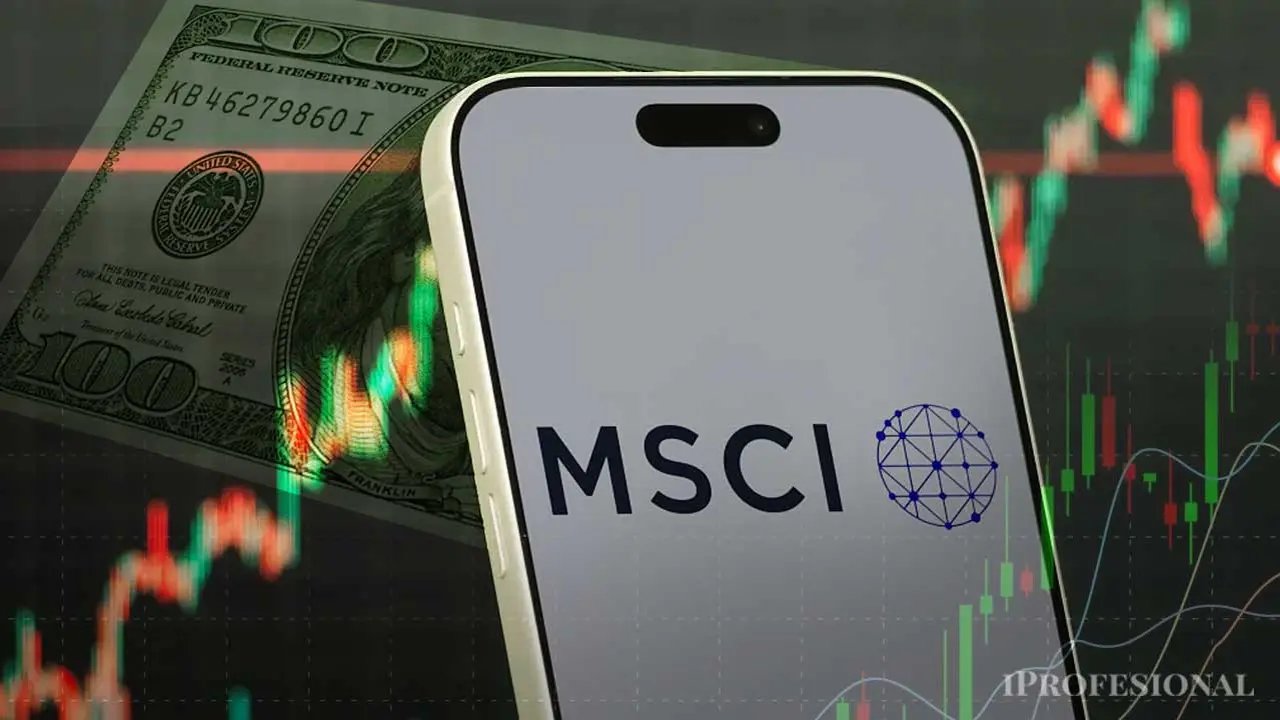
Se confirmó: para el MSCI la Argentina sigue siendo sin ser un país confiable. Los inversores que siguen de cerca la calificación mundial de MSCI (Morgan Stanley Capital International) para Argentina esperaban que el país no fuera «ascendido» a Emergente este martes, algo que terminó ocurriendo.
Esto sucede luego del anuncio de la semana pasada, que afirmaba que se mantenía a la nación como «standalone» o independiente; sin embargo, el reporte final que acaba de publicarse sentenció que el mundo financiero está esperando que se disipen las dudas sobre el país.
Un dato que llamó la atención del mercado es que Argentina no fue mencionada de manera específica en el comunicado oficial con los resultados de la Revisión de Clasificación de Mercados 2026. El documento de MSCI se concentró en los cambios de categoría de Bulgaria y Grecia, además de las observaciones sobre Corea del Sur, Indonesia, Turquía y Bangladesh, sin incluir referencias particulares a la situación argentina.
Para algunos analistas, esa ausencia refuerza la idea de que el mercado argentino todavía no se encuentra bajo consideración inmediata para una reclasificación. A diferencia de otros países que fueron objeto de consultas formales, advertencias regulatorias o procesos explícitos de seguimiento, Argentina quedó fuera de los temas centrales abordados por MSCI en esta revisión anual.
Mientras el comunicado oficial destacó avances concretos que justificaron decisiones sobre otros mercados —como la promoción de Bulgaria a Frontera o la futura reclasificación de Grecia como Desarrollado—, Argentina directamente quedó fuera de los anuncios relevantes de la revisión 2026.
«Es una noticia negativa respecto de las expectativas, porque algunos bancos esperaban que Argentina comenzara el proceso de reclasificación. Pero no es una nueva baja de categoría: simplemente permanece dónde estaba. Por ahora, esto significa que no habrá ingreso automático de fondos pasivos vinculado a una incorporación a los índices Frontier o Emerging Markets», resume Andrés Repetto, analista de mercado y fundador de Andy Stop Loss, a iProfesional.
De hecho, con este anuncio, el mercado bursátil argentino, por medio de las acciones de las principales empresas que forman el índice de acciones mejor valuadas, no recibiría inversiones por unos u$s4.500 millones de los fondos de inversión internacionales que toman como referencia el índice MSCI de Mercados Emergentes (tanto de gestores activos como pasivos) para diversificar sus posiciones en los integrantes del mismo.
Calificación de MSCI y el camino a Mercado Emergente
De hecho, se esperaba que, de continuar el mismo rumbo político y económico, y siempre que se elimine el cepo cambiario para las empresas y se mantenga la actual política económica, la reclasificación a «emergente» podría llegar entre fines de 2027 y 2028.
Diversos analistas consultados por iProfesional ya pronosticaban el mismo diagnóstico de Morgan Stanley, según el cual lo más probable era que Argentina fuera incorporada ahora a una instancia de revisión u observación, sin un ascenso automático desde la actual categoría «Standalone» hacia «Emergente».
«Bajo este escenario, la ventana más probable para un ascenso recién aparece hacia 2028: el supuesto base es que durante 2027 se consoliden nuevas medidas de apertura, MSCI abra una consulta y Argentina sea incorporada a la lista de revisión. La experiencia reciente muestra que los países suelen permanecer más de un año en esa instancia, ya que MSCI busca comprobar que los cambios son permanentes y no susceptibles de revertirse», detalla Eric Ritondale, economista jefe de PUENTE.
La interpretación predominante entre operadores y gestores de fondos es que MSCI sigue observando la evolución del proceso de normalización económica y financiera antes de avanzar con una eventual inclusión de Argentina en una lista formal de revisión. Esa etapa suele ser considerada un paso previo indispensable antes de cualquier mejora de categoría.
Así, el hecho de no figurar en el comunicado no implica un deterioro de la evaluación sobre el país, pero sí sugiere que la entidad considera que todavía falta tiempo para que las reformas implementadas se traduzcan en una mejora efectiva de la accesibilidad del mercado para los inversores internacionales. En otras palabras, la discusión sobre una eventual reclasificación parece haber quedado desplazada hacia los próximos años.
El principal obstáculo sigue siendo la existencia de restricciones cambiarias para empresas e inversores institucionales, un punto que MSCI históricamente considera determinante para evaluar la accesibilidad de cada mercado.
A ello se suma otro factor que los grandes fondos internacionales siguen de cerca: la continuidad del rumbo económico más allá de las elecciones presidenciales de 2027. En otras palabras, el mercado no solo busca señales de apertura financiera, sino también garantías de que las reformas implementadas durante la gestión de Javier Milei tendrán estabilidad en el tiempo.
¿Qué implica que Argentina siga como mercado «standalone»?
En los hechos, la decisión de MSCI implica que Argentina continuará fuera del universo de países que integran los índices de Mercados Emergentes. Como consecuencia, los fondos internacionales que replican esos benchmarks no estarán obligados a incorporar acciones argentinas a sus carteras, lo que limita el ingreso automático de capitales que suelen recibir los países que logran una mejora de categoría.
Además, las compañías locales seguirán teniendo una menor demanda estructural por parte de grandes inversores institucionales. Esto limita el flujo potencial de capitales hacia la Bolsa argentina y reduce la liquidez de los papeles locales frente a otros mercados de la región que sí forman parte de los índices globales más relevantes.
La permanencia en la categoría Standalone también puede traducirse en valuaciones más bajas. Históricamente, las acciones de países excluidos de los principales índices internacionales suelen cotizar con descuento respecto de mercados que cuentan con una mayor base de inversores extranjeros y una participación más activa de fondos globales.
Por último, la decisión posterga una señal de confianza relevante para el mercado. Un eventual ascenso a Emergente hubiera sido interpretado como una validación de las reformas económicas y financieras implementadas en los últimos años y como una muestra de mayor previsibilidad para los inversores internacionales.
De todos modos, los analistas coinciden en que la decisión de MSCI no modifica los fundamentos de corto plazo de las empresas argentinas ni altera las perspectivas de sectores como energía, bancos o petróleo. El impacto es principalmente financiero y está vinculado a los flujos de inversión que podrían haber llegado al mercado local.
Tampoco implica una salida de capitales asociada a la reclasificación. A diferencia de una degradación, el mantenimiento de la categoría Standalone era un escenario ampliamente esperado por el mercado desde que MSCI publicó su informe de accesibilidad la semana pasada, por lo que gran parte de esa expectativa ya estaba incorporada en los precios de los activos.
En resumidas cuentas, Repetto detalla los siguientes problemas que destacó MSCI en su anterior informe y deben ser resueltos por el país para poder ser mercado «Emergente»:
- Todavía en Argentina existen requisitos documentales para girar esos capitales
- Las ganancias anteriores continúan restringidas
- No hay un mercado offshore del peso suficientemente desarrollado
- Persisten limitaciones operativas, de información en inglés y de disponibilidad de instrumentos financieros
- Subsisten dudas sobre la estabilidad del marco institucional.
Acciones argentinas en Wall Street y la reacción del mercado
Con este escenario, el lunes pasado —tras el feriado del viernes 19 de junio en Estados Unidos por Juneteenth, día en el que se recuerda la emancipación de los afroamericanos esclavizados en 1865—, los papeles de empresas argentinas en Wall Street, bajo formato de ADR, sufrieron un duro castigo y se desplomaron hasta un 9% en dólares.
«La fuerte caída respondió a la decisión de MSCI de mantener al país en la categoría de mercado independiente o ‘standalone’, la calificación más baja del índice financiero global que bloquea la llegada de grandes fondos de inversión internacionales. El pesimismo local coincidió con un contexto externo adverso debido al retroceso del Nasdaq y el S&P 500, arrastrando al Merval a una baja del 3,1% en dólares«, detalla Ignacio Morales, oficial de Inversiones de Wise Capital.
Y agrega: «Los inversores centran su atención hoy en un nuevo reporte que podría incluir al país en una revisión anual para el período 2027 y 2028, lo que representaría un respaldo oficial al plan de normalización macroeconómica a pesar de la vigencia del cepo cambiario. En contraste con la renta variable, los bonos soberanos resistieron la tendencia con subas leves encabezadas por el Global al 2046 (GD46), mientras que el riesgo país retrocedió a 421 puntos básicos«.
El impacto de Morgan Stanley y el cepo cambiario
Es decir, esta noticia ya se había adelantado la semana pasada, cuando el propio Morgan Stanley publicó el Informe de Accesibilidad al Mercado, en el que sostuvo que «Argentina ha implementado reformas que han mejorado su posición para un posible upgrade en el índice MSCI de Mercados Emergentes, pero creemos que esto probablemente se concrete a finales de 2027 o en 2028«.
Morgan Stanley reconoció que Argentina avanzó en la liberalización del cepo y la repatriación de dividendos, pero agregó: «Sin embargo, persisten las restricciones para los inversores institucionales extranjeros, así como las limitaciones en el acceso a los datos bursátiles y a la información financiera».
Los expertos del mercado consideran que MSCI valorará más adelante la continuidad política de las reformas, pero advierten que «otros indicadores no han mostrado una mejora significativa en los últimos 12 meses».
Incluso, Morgan Stanley calculó que una eventual mejora de categoría podría generar ingresos por alrededor de u$s4.500 millones hacia las acciones argentinas, en especial hacia YPF, Grupo Galicia (GGAL), Vista Energy (VIST), Banco Macro (BMA), Pampa Energía (PAMP) y Transportadora de Gas del Sur (TGS).
La gran mayoría de estos fondos provendría de los cerca de u$s1,5 billones en activos bajo gestión (AUM) que toman como referencia el índice MSCI de Mercados Emergentes (tanto de gestores activos como pasivos) para invertir en integrantes del mismo.
Sin embargo, Morgan Stanley también alertó que un escenario de reclasificación hacia la categoría «Frontera», en lugar de Emergente, podría ser recibido negativamente por el mercado debido al escaso volumen de activos que replican ese benchmark.
«Mantenemos una sobreponderación en Argentina, con una marcada preferencia por el sector energético. Las acciones argentinas están fuertemente sesgadas hacia el petróleo (aproximadamente el 50% del MSCI Argentina actual), lo que ha impulsado las ganancias en los últimos tiempos. Un crecimiento generalizado de las ganancias y la inversión podría ser un catalizador clave. Como referencia, los flujos globales hacia los mercados emergentes (la parte latinoamericana) han sido equivalentes a aproximadamente el 6% de la inversión total en Latinoamérica«, subrayó el gigante norteamericano.
¿Por qué es clave que Argentina sea Mercado Emergente?
Como repaso histórico, en 2009, la Argentina había sido degradada a Mercado «Fronterizo» debido a las restricciones cambiarias, para luego ser promovida a Mercado «Emergente» en 2018, bajo la administración de Mauricio Macri. Pero las turbulencias que hubo en el final de dicha gestión, los fuertes controles de capitales y el cepo cambiario que se implementaron generaron que, desde junio de 2021 hasta ahora, la Argentina fuera degradada a la categoría de Mercado «Standalone» (o independiente) en los índices del MSCI.
«La eventual reincorporación a la categoría de Mercado ‘Emergente’ implicaría una serie de efectos positivos para el país», indica Ignacio Rosenfeld, analista de mercado y experto en valuación de empresas.
En este sentido, las tres ventajas que enumera el experto que trae una mejora en la calificación son:
- Mayor flujo de inversiones por desaparición de trabas estatutarias
- Revalorización de activos por la mayor llegada de capitales
- Baja del costo del financiamiento por el descenso en el Riesgo País, que hoy se ubica en 430 puntos, «habiendo bajado casi un 80% en lo que va de la gestión Milei», dice Rosenfeld
«Más allá de las probabilidades, lo importante es lo que implica. Una mejora en la clasificación sería una señal de normalización financiera que le permitiría a Argentina volver a formar parte de los índices que siguen los grandes fondos globales y ampliar el universo de potenciales inversores. Pasar a ser ‘Emergente’ significa entrar en el universo de inversión de miles de administradores de cartera que hoy, directamente, no miran al país», concluyen desde el equipo de Research de Cocos.
Sin embargo, para Ritondale, la base de Argentina es alta para convertirse en emergente: «Una vez superado ese punto, Argentina cuenta con una ventaja relevante: ya cumple con los criterios de tamaño y liquidez exigidos para integrar categorías superiores. De hecho, el país fue Mercado Emergente hasta 2021 y perdió esa condición exclusivamente por las restricciones cambiarias, no por falta de escala de su mercado».
Por eso, concluye este analista que si MSCI considera que la apertura se consolidó de forma duradera, «existe la posibilidad de un ascenso directo a Mercado Emergente, evitando una escala intermedia. Sin embargo, la decisión dependerá de la confianza que genere la sostenibilidad de las reformas. En definitiva, el tamaño del mercado no es hoy el factor limitante; la clave para la reclasificación será demostrar que la normalización y apertura del mercado de capitales son permanentes».
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,banco,pesos,credito,dólar,fondos,dólar hoy






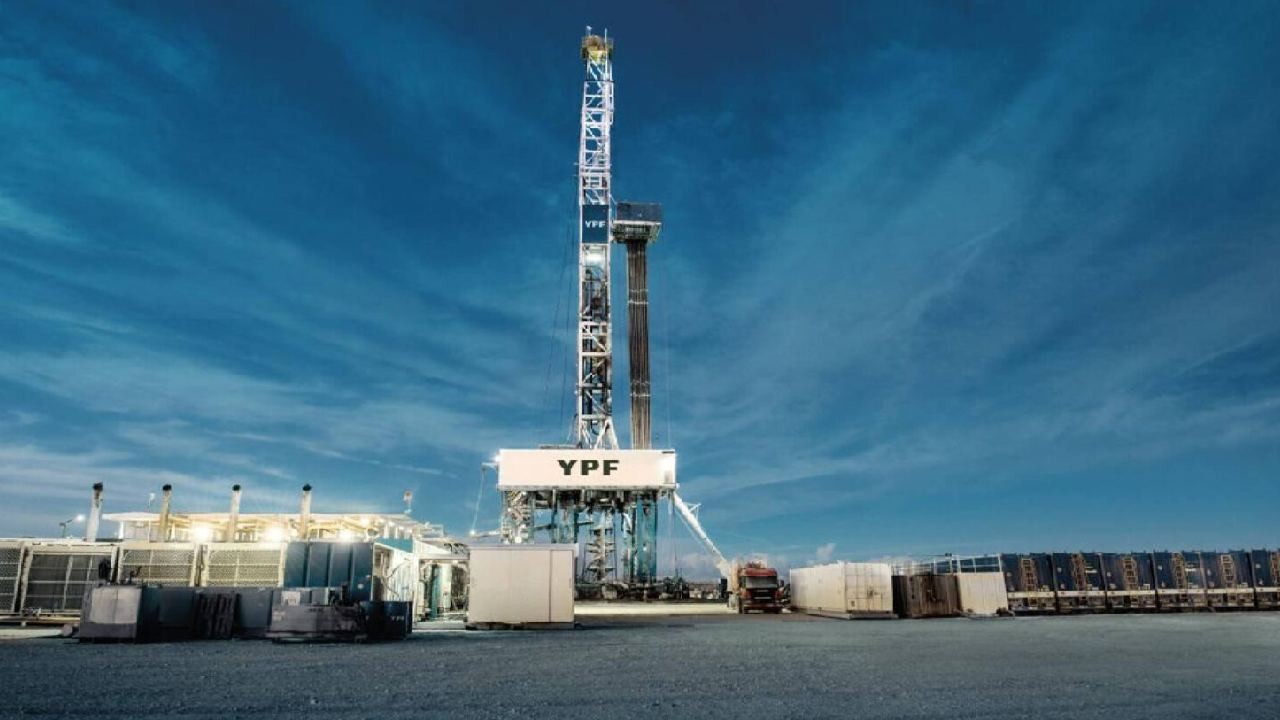
Un informe comparó los balances de las tres petroleras: YPF lideró en escala, Vista en rentabilidad y Pampa duplicó su resultado
Puntos importantes

El upstream de YPF, Vista y Pampa creció 72% en 9M 2026, generando u$s7.001M de EBITDA.
Vaca Muerta impulsa este auge. YPF lidera volumen, Vista rentabilidad y Pampa acelera su expansión.
Se proyectan alzas en los ADRs de las tres empresas, consolidando a Vaca Muerta como motor clave.
ypf,vaca muerta,petroleo,energía,tarifas,petróleo,gas,renovables
El presidente Javier Milei anunció que la empresa Lego abrirá su primera tienda en Buenos Aires, una llegada que amplía la presencia de marcas internacionales en el mercado argentino. El mandatario difundió la novedad a través de sus redes sociales y la vinculó con la apertura económica de su gobierno.
“Lego abre su primera tienda en argentina gracias a la apertura económica de Javier Milei”, reza el video que el jefe de Estado publicó en su cuenta oficial de Instagram.
Hasta el momento, solo se confirmó de que el establecimiento estará en el centro comercial Unicenter, aunque no hay mayores detalles sobre la fecha de inauguración ni las características comerciales del proyecto.
Según la página oficial de la empresa, ya tiene presencia comercial en diversos países de América Latina: Brasil, Chile, Colombia, México, Costa Rica, Perú y Panamá.
El operador local Brickstore comercializa los productos de la firma en su página web y cuenta con un stand en el Unicenter, aunque, de acuerdo a la información difundida por Milei, se abrirá la primera tienda de la compañía en el corto plazo. Al momento de la publicación de este artículo, la distribuidora nacional no respondió a una consulta de Infobae.
De un taller a más de 120 países
La historia de Lego comenzó en 1932 en Billund, Dinamarca, cuando el carpintero Ole Kirk Kristiansen abrió un pequeño taller. En sus primeros años, el negocio fabricaba juguetes de madera, como autos, aviones y yoyós, además de escaleras, tablas de planchar y otros artículos de uso cotidiano.
La crisis económica de los años 30 llevó a Kristiansen a buscar productos que pudieran venderse con mayor facilidad. En 1932 incorporó los juguetes a su producción y, hacia fines de 1935, resolvió concentrar la actividad de la empresa en ese rubro. Desde enero de 1936, el emprendimiento pasó a llamarse Lego, una combinación de las palabras danesas leg godt, que significan “jugar bien”.
Desde sus comienzos, la compañía ubicó la calidad como uno de sus principios de producción. En su etapa de juguetes de madera, utilizaba haya que atravesaba un proceso de secado antes de ser cortada, lijada, pulida y barnizada o pintada. De esa época proviene el lema que la firma mantiene como parte de su identidad: “Solo lo mejor es suficientemente bueno”.
Un incendio destruyó buena parte de la fábrica en marzo de 1942. Kristiansen decidió reconstruirla en Billund y reanudó la producción antes de fin de ese año. La empresa empezó a producir artículos de plástico en 1949, una decisión que abrió el camino hacia los bloques de construcción que definirían su desarrollo posterior.

En 1955, la firma presentó el Lego System in Play, una propuesta basada en la compatibilidad de sus piezas. La idea consistía en que los elementos pudieran unirse entre sí, combinarse de distintas maneras y mantener su utilidad a lo largo del tiempo. El primer producto de esa línea fue Town Plan no. 1, orientado a la construcción de un entorno urbano.
El diseño del ladrillo actual se consolidó en 1958. El 28 de enero de ese año, la empresa presentó una solicitud de patente para un elemento de construcción que incorporaba tubos en el interior de las piezas. Ese sistema, sumado a los pernos de la parte superior, permitió una unión más firme y amplió las posibilidades de armado. Según la firma, seis ladrillos de ocho pernos pueden combinarse de 915.103.765 formas.
En 1960, la compañía dejó de fabricar juguetes de madera para concentrar sus recursos en los ladrillos plásticos y en el sistema de construcción. El grupo mantuvo su sede en Billund y continúa bajo propiedad de la familia Kirk Kristiansen, descendientes de su fundador.
En la actualidad, los productos de Lego se venden en más de 120 países. Durante el primer semestre de 2026, el grupo informó que contaba con 34 mil empleados y con 1.106 tiendas de la marca en el mundo. En ese período lanzó más de 330 productos, con líneas como LEGO City, Technic, Icons, Botanicals, Star Wars, NINJAGO y otras asociadas a franquicias de entretenimiento. La compañía también informó que sus ingresos crecieron 21% interanual entre enero y junio de 2026.
Business,Corporate Events,Europe
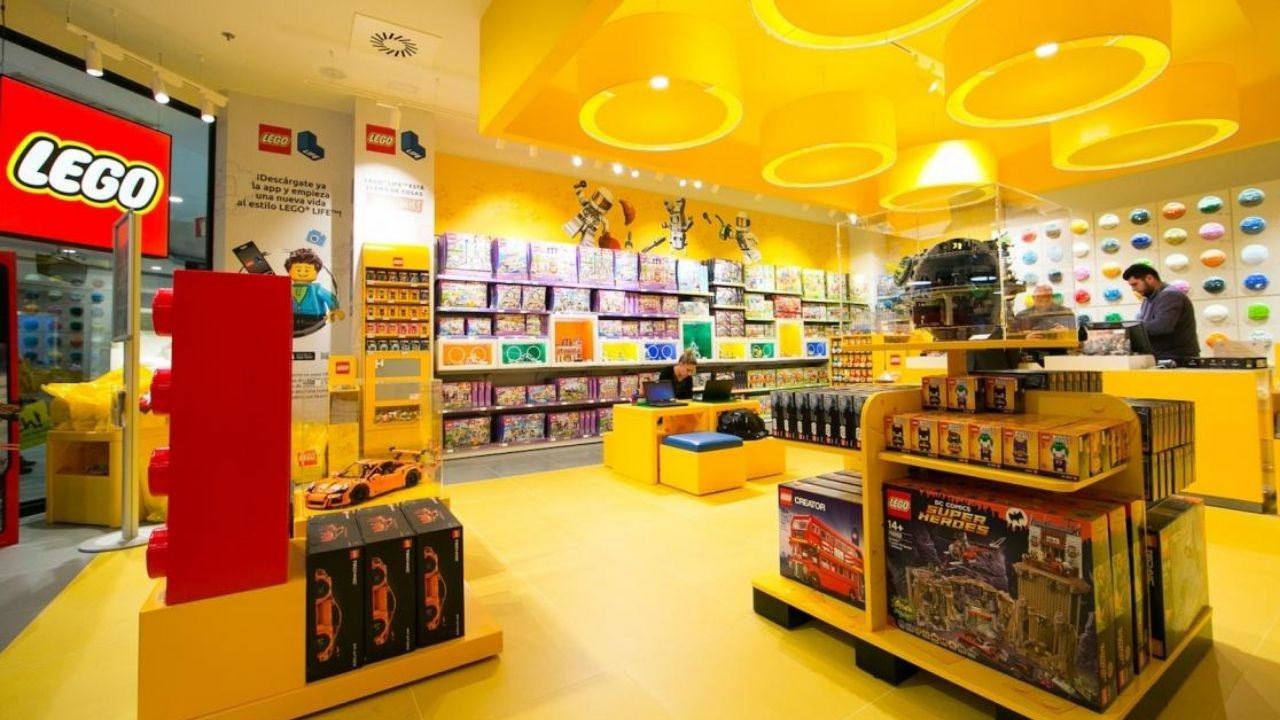
El local estará ubicado en el shopping Unicenter, aunque todavía no se informó la fecha de la apertura. El video que compartió el Presidente
Dónde tiene tiendas Lego en América Latina y por qué Argentina llegó tarde
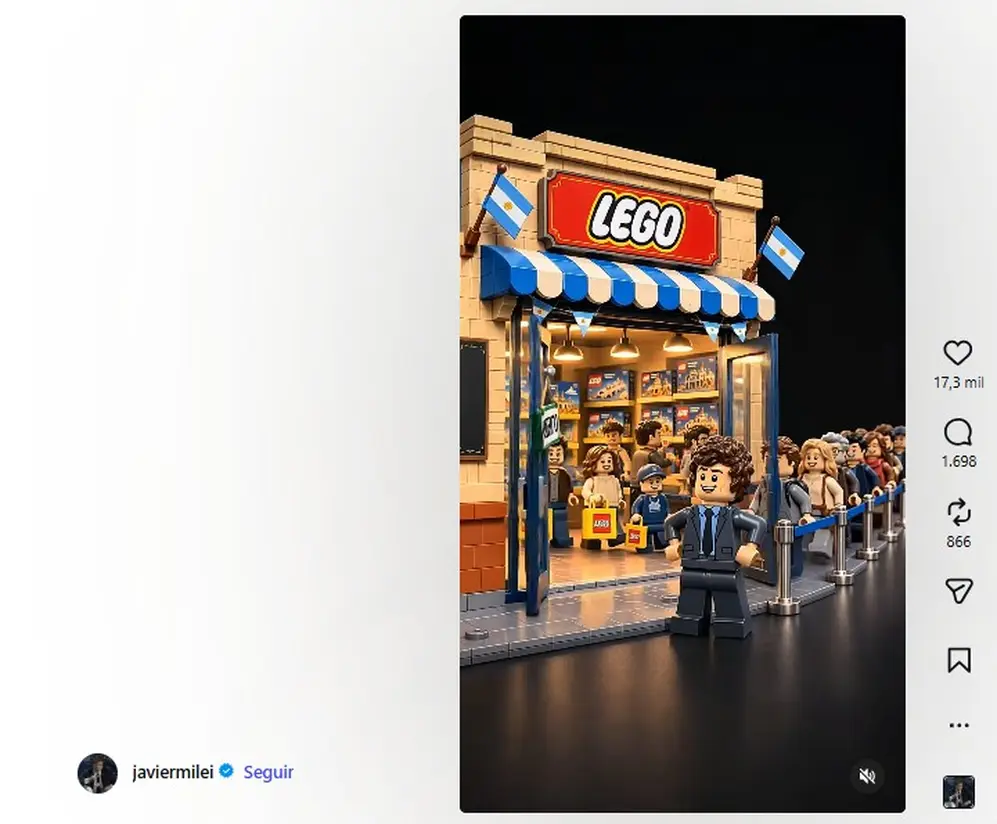
Javier Milei compartió el video en su cuenta de Instagram
De un taller de carpintería en Dinamarca al imperio global de los ladrillos
El incendio que casi destruye a Lego y la apuesta al plástico que cambió todo
El ladrillo que se convirtió en leyenda: 915 millones de combinaciones posibles
Qué vende Lego hoy y cómo le va en el mercado global
empresas,javier milei,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios,Negocios exitosos,Emprendedores

DEPORTE2 minutos ago
La Dirección de Arbitraje de la AFA endureció las penas por protestas y lanzó una advertencia por los agarrones en el área

DEPORTE8 minutos ago
Kvaratskhelia (25 años): ‘Durante 6 meses me voy a convertir en streamer’

POLITICA11 minutos ago
Javier Milei, ante empresarios: “La única forma de crecer es ahorrar”

POLITICA13 minutos ago
El vicepresidente de EE.UU. canceló su viaje a la Argentina, pero el Gobierno relativizó la decisión y ratificó su alianza con Trump

ECONOMIA22 minutos ago
YPF, Vista y Pampa ganaron u$s7.000 millones en Vaca Muerta en 2026

CHIMENTOS23 minutos ago
El llanto de Melody Lu por las declaraciones de Alex Caniggia: “Yo no soy su madre”

INTERNACIONAL2 días ago
U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo

ECONOMIA1 día ago
La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

ECONOMIA3 días ago
Reforma laboral: el Gobierno asegura que el incentivo a la formalización creó 82.000 empleos en blanco en cuatro meses

POLITICA3 días ago
Kicillof retoma su agenda rumbo a 2027 tras la visita del Papa: recorridas, Presupuesto y reelecciones indefinidas

 INTERNACIONAL2 días ago
U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo
- ECONOMIA1 día ago
La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales
- INTERNACIONAL3 días ago
Democrats seize on midterm wins to push massive minimum wage hikes, but economists see trouble ahead