
ECONOMIA
La nueva deuda de los repartidores: piden créditos para trabajar y hacen más viajes para pagarlos


El endeudamiento de trabajadores jóvenes en aplicaciones de reparto y transporte se consolidó como un fenómeno central en la economía argentina durante 2024 y 2025. Miles de personas menores de 40 años solicitan créditos a través de plataformas digitales para sostener su actividad laboral o cubrir necesidades básicas, en un contexto de dificultades para acceder a préstamos en bancos y billeteras virtuales. Este fenómeno afecta la movilidad social, el consumo y las relaciones personales de quienes se endeudan.
Según el sociólogo y antropólogo Pablo Semán, se observa “la economización absoluta de la vida cotidiana, que es todo está al servicio de rescatar unos pesos”. Semán sostuvo en Infobae en Vivo que la toma de deuda ya no responde a proyectos de crecimiento ni a la voluntad de consumir, sino a la necesidad urgente de “caer lo menos rápido posible”.
En sus palabras: “Ya no es para sustituir, con deuda, lo que vos antes tenías en efectivo en tu cálculo del presente, sino para empezar a pagar consumos pasados”. El especialista describió que muchas personas jóvenes deben multiplicar sus esfuerzos económicos, solo para cubrir gastos ya realizados o mantener su nivel de vida.
Semán explicó que este proceso de endeudamiento se agudizó en los últimos 24 meses y se profundizó tras la última elección presidencial. Advirtió que la movilidad social descendente afecta de manera directa a quienes trabajan en aplicaciones: “Estamos viviendo en general un proceso de movilidad social descendente, donde cada uno se cae del escalón en donde estaba».
En este sentido indicó que las personas se ven atrapadas entre la suba de precios de servicios y transporte y la presión de las deudas, tanto con aplicaciones como dentro del círculo familiar.
El endeudamiento deja de ser un recurso para mejorar el presente o financiar proyectos. Según Semán, ahora se utiliza para evitar una caída abrupta en la calidad de vida. La deuda se convierte en una herramienta para cubrir necesidades inmediatas, no para invertir ni consumir.
El sociólogo mencionó que la deuda a tasas altísimas obliga a los jóvenes a extender sus jornadas laborales. “El precio del dinero, sobre todo obtenido de esa forma, con ese tipo de créditos, es carísimo y por lo tanto, la variable de ajuste, que es más trabajo para pagar un crédito cada vez más caro que me sirve simplemente para cubrir un hueco”, afirmó Semán.
Los trabajadores recurren a préstamos para reparar herramientas, comprar insumos o llegar a fin de mes, pero deben realizar jornadas de hasta 14 horas para pagar la deuda.
Semán relató que, en su trabajo de campo, entrevistó a jóvenes que calculan su deuda en cantidad de viajes necesarios para saldarla: “El otro día estábamos entrevistando unos chicos y uno decía: ‘Debo 27 viajes’. Entonces, estaba pensando que a la semana siguiente iba a pagar lo que debía agregándole 27 viajes a una jornada de trabajo que todos ya sabemos que se ha extendido muchísimo”.

El endeudamiento generalizado impacta en los vínculos sociales y en la vida comunitaria. Semán advirtió: “Lo peor que está trayendo este proceso de endeudamiento es la atomización y la fragmentación, que vos lo ves en cosas que parecen insignificantes, pero son importantes”.
El especialista señaló que los jóvenes alternan entre deudas con amigos, familiares y aplicaciones, lo que genera un ciclo constante de pagos cruzados y aislamiento. La dinámica rompe los círculos de solidaridad y profundiza el aislamiento social.
El fenómeno no solo afecta a quienes trabajan en aplicaciones. Semán remarcó que la pérdida de vínculos sociales se extiende a distintos sectores y que el endeudamiento generalizado horada la confianza en el futuro. “Hay una conexión que todavía hay que explorar, pero que es entre el desánimo de la población y estos procesos de endeudamiento generalizado”, sostuvo el sociólogo.

El 70% de los deudores de aplicaciones tiene menos de 40 años, lo que coincide con las tasas más altas de desempleo juvenil. Semán analizó la relación entre este fenómeno y el desánimo político: “La política perdió la capacidad de promesa”. Sostuvo que muchos jóvenes no encuentran alternativas en la oferta política actual y que el endeudamiento refuerza la sensación de orfandad.
Al mismo tiempo el especialista destacó que, aunque el voto a Javier Milei se mantiene en una parte de los jóvenes de sectores populares, crece el número de quienes optan por el voto en blanco o se alejan de la participación electoral.
“El no voto es la expresión de un juicio político o de una evaluación política, no de una inconsciencia política”, afirmó. La falta de expectativas se vincula con la incapacidad de la política para proponer caminos claros y creíbles.
–
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Jimena Grandinetti, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
DoorDash,repartidor,entrega,bicicleta,Estados Unidos,courier,economía gig,trabajador,transporte,pedido




ECONOMIA
La Ciudad ya devolvió más de $50.000 millones por Ingresos Brutos: quiénes pueden pedir el reintegro y cómo hacerlo

- El contribuyente debe tener presentadas todas las Declaraciones Juradas correspondientes al Impuesto sobre los Ingresos Brutos y no puede registrar deuda judicial. Tampoco debe tener deuda como Agente de Recaudación, incluidas las multas.
- Entre las condiciones también figura no revestir el carácter de concursado o fallido y no registrar un cargo de fiscalización abierto.
- A su vez, el solicitante no puede estar adherido a planes de facilidades de pago que se encuentren vigentes.
- Otro requisito establece que el contribuyente no debe estar inscripto en los distintos Distritos Económicos o Regímenes de Promoción Económica vigentes.
- También existe una limitación temporal: para utilizar el procedimiento exprés, el contribuyente no debe haber obtenido otra devolución de SAF durante los 90 días anteriores.
- Además, no puede registrar deuda administrativa correspondiente a impuestos recaudados por AGIP.
- Dentro de la Nueva Cuenta Corriente Tributaria debe dirigirse al menú “Operaciones” y elegir la opción “Devolución SAF”. La funcionalidad también está disponible desde el dashboard.
- A partir de ese momento, el sistema realiza en línea los controles de los requisitos necesarios para acceder al procedimiento. Si detecta inconsistencias, las informa para que el contribuyente pueda subsanarlas y generar nuevamente la solicitud. En esos casos también permanece disponible el procedimiento regular mediante TAD (Trámite a Distancia).
- Una vez superados los controles, el contribuyente puede visualizar el detalle del saldo disponible para devolución.
- El siguiente paso consiste en informar el CBU de una cuenta bancaria en pesos en la que se depositarán los fondos.
- El sistema valida en línea que el titular de esa cuenta sea el responsable del tributo o su representante legal.
- Después, el usuario debe revisar que la información correspondiente sea correcta y confirmar la operación.
- Al finalizar, el sistema genera un comprobante del trámite, que queda disponible para descargar.

ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este martes 15 de septiembre
¿A cuánto se vende el dólar en bancos?
El dólar al público es negociado sin variantes a $1.530 para la venta en el Banco Nación. El Banco Central informó que en las entidades financieras el dólar minorista promedió $1.530,55 para la venta y $1.478,53 para la compra.
/economia/2026/09/15/a-cuanto-puede-llegar-el-dolar-en-octubre-sin-que-intervenga-el-gobierno-segun-la-nueva-banda-cambiaria/
/economia/2026/09/14/bajo-el-dolar-y-la-brecha-con-el-techo-de-la-banda-cambiaria-es-la-mas-amplia-en-16-meses/
/politica/2026/09/14/el-peronismo-pidio-citar-en-forma-urgente-al-presidente-del-banco-central-por-el-traslado-de-oro-al-exterior/
El BCRA compró USD 12 millones
El BCRA compró el lunes USD 12 millones en la plaza spot, el 2,4% de la oferta privada, mientras que las reservas internacionales brutas cedieron USD 58 millones, a USD 50.411 millones, en una sesión con baja de 1,9% para el oro, a USD 4,327.60 la onza.
ECONOMIA
A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza
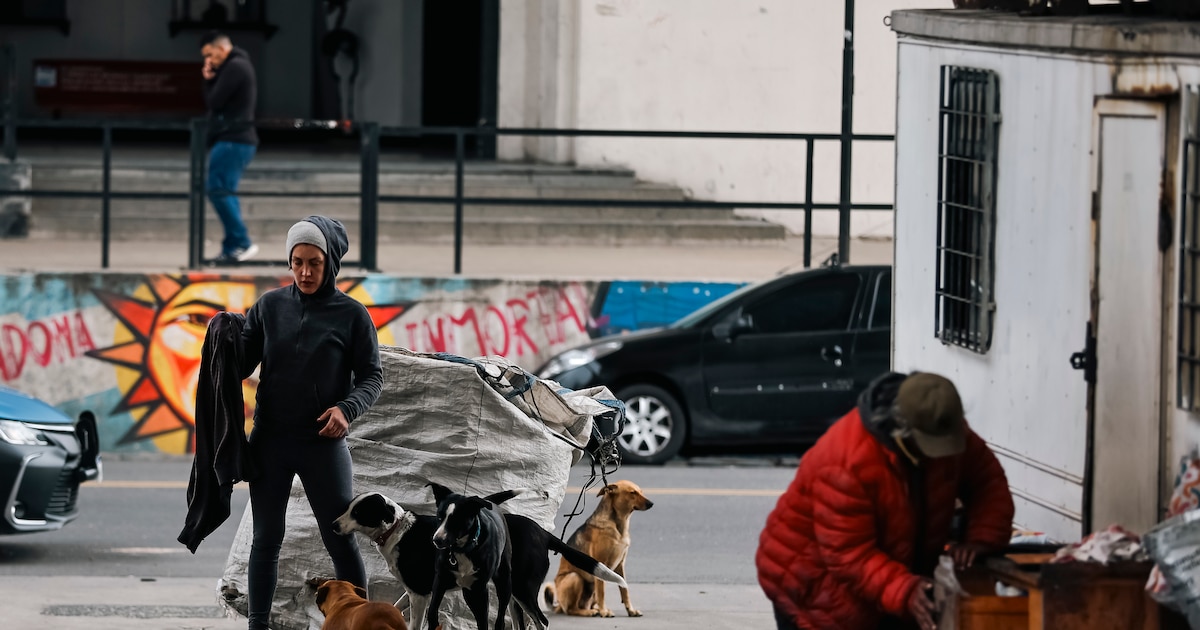

En un contexto marcado por la pérdida de empleo formal, la caída de los ingresos y una creciente precarización laboral, el Indec dará a conocer el próximo jueves 24 de septiembre los datos oficiales de pobreza e indigencia correspondientes al primer semestre de 2026. Las estimaciones privadas anticipan un empeoramiento de ambos indicadores, en un escenario en el que el deterioro de las condiciones económicas de los hogares volvió a ganar protagonismo.
Distintos especialistas observan un cambio de tendencia: la fase de descenso iniciada en la segunda mitad de 2024 se agotó. La pobreza tocó un mínimo de 26,9% en el tercer trimestre de 2025, subió a 29,9% en el cuarto y se habría ubicado en 30% en el primero de 2026. La indigencia siguió la misma trayectoria, pasando de 6% a 6,5%. El valor del segundo trimestre del año sería incluso mayor, ya que los trimestres pares no capturan el aguinaldo.
De este modo, según el Observatorio de la Deuda Social Argentina (ODSA) de la UCA, la pobreza del primer semestre oscilaría entre el 31% y el 32%, lo que implicaría entre 1,5 y 2 millones de nuevos pobres.
“La mejora previa del indicador se apoyó en dos motores que dejaron de funcionar. Por un lado, los ingresos reales se recuperaron parcialmente desde los primeros meses de 2024. Por el otro, los precios relativos jugaron a favor, ya que las canastas se incrementaban por debajo de la inflación. Este mecanismo se revirtió desde el último trimestre de 2025”, explicó Agustín Salvia, director del ODSA.
En paralelo, “la recuperación de los ingresos de los ocupados perdió dinamismo, en un contexto de estancamiento económico. A eso se suman un mercado de trabajo que sostiene relativamente la cantidad de empleo, pero reduce su calidad, con un avance de 2,2 puntos porcentuales en la tasa de informalidad y, en líneas generales, una mayor participación de ocupaciones inestables, asociadas a menores recursos”, señaló.
Por otro lado, advirtió que la medición de la pobreza del Indec parte de supuestos que podrían haber exagerado la caída registrada en los últimos años. Esto se explica fundamentalmente por una menor subdeclaración de los ingresos en la Encuesta Permanente de Hogares (EPH) y, en menor medida, por la falta de actualización de los ponderadores de la Canasta Básica Total (CBT).
“Que la baja se interrumpa incluso en la serie con la metodología oficial sugiere que la situación efectiva de los hogares podría ser menos favorable que la que reflejan los números publicados”, sostuvo Salvia.
Desde el Centro de Investigación y Acción Social (CIAS), el investigador Santiago Poy apuntó: “Todo sugiere que llevamos alrededor de tres trimestres seguidos con una situación socioeconómica más compleja”. Aunque cree que la pobreza aumentó respecto al 28,2% del segundo semestre de 2025, mostró cautela porque la EPH viene dando “sorpresas en la medición”.
El especialista remarcó que “algunos ‘motores’ de la baja de la pobreza se quedaron sin nafta”. Las canastas subieron por encima de la inflación y las principales ayudas sociales, como la AUH, siguen su marcha, pero no tienen mejoras significativas en términos reales. A su vez, programas como el Progresar, Acompañamiento Social y Volver al Trabajo perdieron cobertura.
“Entonces pasa a ser muy importante lo que ocurra en el mercado de trabajo y cómo lo capture la EPH. Los datos disponibles muestran que el empleo formal se redujo y los salarios empeoraron en relación al año pasado. El resultado de este semestre va a depender de cómo se comporte el sector informal, y si empieza a presentar signos de saturación”, subrayó Poy.
“Más allá de la evolución en el corto plazo, las fluctuaciones de las devaluaciones o picos de inflación, el problema de fondo es que tenemos casi el 30% de la población viviendo en la pobreza, una pauta que se consolidó a partir de la crisis de 2018 y que no se logra revertir”, añadió.
Matías Maito, director del programa de Capacitación y Estudios sobre el Trabajo y el Desarrollo (CETyD), de la Universidad Nacional de San Martín, afirmó que hay dos factores que van a impactar en los niveles de pobreza: el cambio en la composición del empleo y la pérdida generalizada de poder adquisitivo.

En cuanto al mercado laboral, se están destruyendo puestos formales, al tiempo que avanza la precarización. Si bien desde el Gobierno aseguran que esto responde a la elección de modalidades de trabajo más flexibles y que los monotributistas tienen ingresos similares a los empleados registrados, de los 500.000 nuevos puestos creados en los últimos años, solo el 5% pertenece a ese régimen.
El 95% restante correspondió, en su mayoría, a cuentapropistas informales y, en menor medida, a asalariados informales. Además, lo que percibe mensualmente un trabajador de este segmento equivale a apenas el 37% del de un empleado formal del sector privado.
En tanto, el nowcast de la Universidad Torcuato Di Tella estimó una tasa de pobreza de 31,3% para el semestre marzo-agosto, con un intervalo de confianza del 95%. Esa cifra se traduce en 9,4 millones de personas que viven en hogares urbanos pobres.
El informe precisó que la CBT acumuló una suba interanual de 34,7% en los primeros seis meses del año, frente a un incremento de 25% en el ingreso total familiar, una brecha que hizo retroceder el poder adquisitivo y elevó la incidencia de la pobreza.
En agosto puntualmente, la CBT aumentó 2,6%, por encima de la inflación, que fue de 1,7%, y un hogar compuesto por cuatro integrantes necesitó $1.605.497 para no ser pobre. Por su parte, la CBA también se incrementó 2,6%, por lo que esa misma familia debió contar con $726.469 para no caer en la indigencia.

Luis Barrionuevo dijo que invirtió en Milei, pero que ahora la situación es “malísima” y no lo quiere ver más

Tensión entre los gobernadores de Mendoza y La Pampa por la represa Los Nihuiles: “Es muy fácil hacer política con un río”

El Gobierno denunciará a más empresas por exploraciones ilegales en Malvinas y dijo que los F16 custodiarán la base en Tierra del Fuego

Secretario del Consejo Nacional de Atención al Migrante de Guatemala, advierte sobre riesgos de la migración irregular hacia Estados Unidos

La Ciudad ya devolvió más de $50.000 millones por Ingresos Brutos: quiénes pueden pedir el reintegro y cómo hacerlo

“Tiene que ser una base manejada por Argentina”: el intendente de Ushuaia respaldó el proyecto para operar hacia la Antártida

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- POLITICA2 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis


