
ECONOMIA
Expertos de la City identificaron los bonos que pueden verse impulsados los próximos días


El ministro Luis Caputo volcó alrededor de u$s4.500 millones en el mercado financiero. La operación corresponde a un nuevo pago por vencimientos de capital e intereses a los tenedores de títulos de deuda soberana en dólares. El monto aporta liquidez a la plaza bursátil y, en un mercado tan chico como el nuestro, se siente el efecto. En tanto, muchos en el mercado se preguntan si las condiciones actuales sugieren reinvertir los pagos en el mismo segmento en dólares o rotar hacia otras alternativas de inversión que proyecten mejores retornos a corto, mediano o largo plazo.
El vencimiento fue el jueves pasado, 9 de julio y buena parte del monto ya está aplicado en las cuentas de inversión. Las primeras transferencias impactaron el viernes, correspondientes a los bonos Globales, y desde este lunes, tras los feriados nacionales, empezaron a ingresars los de los Bonares. Algunos agentes, menos ágiles, acreditarán el pago durante los próximos días.
La reinversión de una parte del vencimiento en los mismos instrumentos está asegurada, teniendo en cuenta las tendencias de bonos por parte del sector público, lo que provocaría una mejora en los precios de la renta fija en dólares, dependiendo de la magnitud. Los inversores privados, en tanto, se dividirán entre los que optarán por alocar los montos sobre el mismo segmento y los que buscarán otras alternativas, teniendo en cuenta que los precios de estos títulos se encuentran relativamente altos luego del rally tras la mejora en la calificación de la deuda argentina.
Qué harán los bonistas con los dólares del vencimiento
Pablo Lazzati, CEO de Insider Finance, asegura que desde el arranque del año muchos bonistas privados han estado renovando posiciones en la deuda argentina en dólares, por lo que espera que se mantenga la estrategia y buena parte de los u$s4.500 millones termine reinvertido en el mismo segmento. Probablemente, estima, los perfiles más conservadores se inclinarán por bonos de menor duration, como el AL30 y el AL29. En cambio, aquellos con mayor tolerancia al riesgo podrían buscar valor en la parte larga de la curva de vencimientos, en títulos como el AL41 o el GD46.
Thiago Marino, analista de estrategias de inversión de IOL, no descarta que una porción importante de los inversores se incline por diversificar el monto recibido en otros activos en moneda dura, en lugar de reinvertirlo de manera integral en el segmento de deuda soberana en dólares. A esto último le asigna menor probabilidad porque, como se mencionó anteriormente, tras los últimos avances, los precios de los bonos en dólares no exhiben un margen alcista muy amplio a corto ni a mediano plazo.
Lisandro Meroi, analista de research de TSA Bursátil, también se muestra escéptico respecto a un alto grado de reinversión en el mismo segmento, teniendo en cuenta que el margen adicional de compresión de rendimientos parece cada vez más acotado. Estima que los perfiles más conservadores apuntarán al AO27 y bonos corporativos de primera línea, mientras los que tengan una expectativa positiva sobre la economía local e internacional mantendrían parte del posicionamiento en títulos largos para buscar captar un potencial upside tras eventuales mejoras en la calificación crediticia.
Alternativas de inversión para cada perfil de riesgo
El equipo de research de PPI afirma que los perfiles conservadores tendrán como prioridad conservar el capital, por lo que una alternativa sería canalizar la renta hacia fondos comunes de inversión en dólares: está pensado para aquellos que buscan mantenerse invertidos en moneda dura, pero con diversificación y liquidez. Para perfiles arriesgados, con buena expectativa sobre la deuda argentina y horizonte de mediano y largo plazo, ve valor en el GD41, que rinde 8,3% y tendría el mayor potencial alcista en su segmento en caso de compresiones adicionales del riesgo país.
Para perfiles moderados, considera que una rotación balanceada hacia bonos provinciales en dólares de alta calidad crediticia representa un punto intermedio «interesante». Esta alternativa, sostiene, permite tomar ganancias y reducir la exposición soberana sin resignar un potencial upside ante un eventual escenario de normalización y convergencia, al tiempo que ofrece mayor protección frente a un evento de estrés.
En ese sentido, el bróker de bolsa destaca dos títulos de deuda provincial que exhiben ratios «robustos» de cobertura de pagos dentro del universo subsoberano, lo que respalda la solidez de los compromisos:
- CO35: Bono en dólares de Córdoba que opera con TIR de 8,2%
- SFD34: Bono en dólares de Santa Fe que opera con TIR de 7,4%
En tanto, Marino ve potencial en dos instrumentos dentro del segmento de renta fija soberana en dólares, dependiendo del objetivo y tolerancia al riesgo en cada inversor:
- Bonar 2027 (AO27): Para inversores que buscan capturar valor dentro de la curva soberana, es una alternativa «interesante» en el tramo corto y medio de la curva de vencimientos, con pagos de interés mensual a una TNA del 6%
- Global 2035 (GD35): Para los que buscan maximizar el potencial de apreciación de capital, apostando a la continuidad del proceso de consolidación macroeconómica, considera que este título se posiciona como el más eficiente del tramo largo de la curva de vencimientos, ideal para capturar una compresión adicional del riesgo país
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,luis caputo,deuda soberana






ECONOMIA
A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza

En un contexto marcado por la pérdida de empleo formal, la caída de los ingresos y una creciente precarización laboral, el Indec dará a conocer el próximo jueves 24 de septiembre los datos oficiales de pobreza e indigencia correspondientes al primer semestre de 2026. Las estimaciones privadas anticipan un empeoramiento de ambos indicadores, en un escenario en el que el deterioro de las condiciones económicas de los hogares volvió a ganar protagonismo.
Distintos especialistas observan un cambio de tendencia: la fase de descenso iniciada en la segunda mitad de 2024 se agotó. La pobreza tocó un mínimo de 26,9% en el tercer trimestre de 2025, subió a 29,9% en el cuarto y se habría ubicado en 30% en el primero de 2026. La indigencia siguió la misma trayectoria, pasando de 6% a 6,5%. El valor del segundo trimestre del año sería incluso mayor, ya que los trimestres pares no capturan el aguinaldo.
De este modo, según el Observatorio de la Deuda Social Argentina (ODSA) de la UCA, la pobreza del primer semestre oscilaría entre el 31% y el 32%, lo que implicaría entre 1,5 y 2 millones de nuevos pobres.
“La mejora previa del indicador se apoyó en dos motores que dejaron de funcionar. Por un lado, los ingresos reales se recuperaron parcialmente desde los primeros meses de 2024. Por el otro, los precios relativos jugaron a favor, ya que las canastas se incrementaban por debajo de la inflación. Este mecanismo se revirtió desde el último trimestre de 2025”, explicó Agustín Salvia, director del ODSA.
En paralelo, “la recuperación de los ingresos de los ocupados perdió dinamismo, en un contexto de estancamiento económico. A eso se suman un mercado de trabajo que sostiene relativamente la cantidad de empleo, pero reduce su calidad, con un avance de 2,2 puntos porcentuales en la tasa de informalidad y, en líneas generales, una mayor participación de ocupaciones inestables, asociadas a menores recursos”, señaló.
Por otro lado, advirtió que la medición de la pobreza del Indec parte de supuestos que podrían haber exagerado la caída registrada en los últimos años. Esto se explica fundamentalmente por una menor subdeclaración de los ingresos en la Encuesta Permanente de Hogares (EPH) y, en menor medida, por la falta de actualización de los ponderadores de la Canasta Básica Total (CBT).
“Que la baja se interrumpa incluso en la serie con la metodología oficial sugiere que la situación efectiva de los hogares podría ser menos favorable que la que reflejan los números publicados”, sostuvo Salvia.
Desde el Centro de Investigación y Acción Social (CIAS), el investigador Santiago Poy apuntó: “Todo sugiere que llevamos alrededor de tres trimestres seguidos con una situación socioeconómica más compleja”. Aunque cree que la pobreza aumentó respecto al 28,2% del segundo semestre de 2025, mostró cautela porque la EPH viene dando “sorpresas en la medición”.
El especialista remarcó que “algunos ‘motores’ de la baja de la pobreza se quedaron sin nafta”. Las canastas subieron por encima de la inflación y las principales ayudas sociales, como la AUH, siguen su marcha, pero no tienen mejoras significativas en términos reales. A su vez, programas como el Progresar, Acompañamiento Social y Volver al Trabajo perdieron cobertura.
“Entonces pasa a ser muy importante lo que ocurra en el mercado de trabajo y cómo lo capture la EPH. Los datos disponibles muestran que el empleo formal se redujo y los salarios empeoraron en relación al año pasado. El resultado de este semestre va a depender de cómo se comporte el sector informal, y si empieza a presentar signos de saturación”, subrayó Poy.
“Más allá de la evolución en el corto plazo, las fluctuaciones de las devaluaciones o picos de inflación, el problema de fondo es que tenemos casi el 30% de la población viviendo en la pobreza, una pauta que se consolidó a partir de la crisis de 2018 y que no se logra revertir”, añadió.
Matías Maito, director del programa de Capacitación y Estudios sobre el Trabajo y el Desarrollo (CETyD), de la Universidad Nacional de San Martín, afirmó que hay dos factores que van a impactar en los niveles de pobreza: el cambio en la composición del empleo y la pérdida generalizada de poder adquisitivo.

En cuanto al mercado laboral, se están destruyendo puestos formales, al tiempo que avanza la precarización. Si bien desde el Gobierno aseguran que esto responde a la elección de modalidades de trabajo más flexibles y que los monotributistas tienen ingresos similares a los empleados registrados, de los 500.000 nuevos puestos creados en los últimos años, solo el 5% pertenece a ese régimen.
El 95% restante correspondió, en su mayoría, a cuentapropistas informales y, en menor medida, a asalariados informales. Además, lo que percibe mensualmente un trabajador de este segmento equivale a apenas el 37% del de un empleado formal del sector privado.
En tanto, el nowcast de la Universidad Torcuato Di Tella estimó una tasa de pobreza de 31,3% para el semestre marzo-agosto, con un intervalo de confianza del 95%. Esa cifra se traduce en 9,4 millones de personas que viven en hogares urbanos pobres.
El informe precisó que la CBT acumuló una suba interanual de 34,7% en los primeros seis meses del año, frente a un incremento de 25% en el ingreso total familiar, una brecha que hizo retroceder el poder adquisitivo y elevó la incidencia de la pobreza.
En agosto puntualmente, la CBT aumentó 2,6%, por encima de la inflación, que fue de 1,7%, y un hogar compuesto por cuatro integrantes necesitó $1.605.497 para no ser pobre. Por su parte, la CBA también se incrementó 2,6%, por lo que esa misma familia debió contar con $726.469 para no caer en la indigencia.
ECONOMIA
“Hay dos economías, no dos velocidades”: el diágnóstico de un experto en finanzas y las luces de alarma de cara al 2027
Aunque con una expectativa de inflación en descenso y mejores ingresos de dólares por las exportaciones, la actividad económica aparece como el principal frente de preocupación para 2027. El economista Leonardo Anzalone, del Centro de Estudios Políticos y Económicos (CEPEC), alertó por el desempeño de la industria y el comercio, dos sectores vinculados con la creación de empleo.
Durante una entrevista con Infobae en Vivo, Anzalone analizó las perspectivas de la economía argentina para el próximo año, a la espera de las definiciones que pueda contener el proyecto de Presupuesto 2027. Su mirada combinó una previsión de menor inflación con advertencias por la evolución de la actividad, el desempleo y la distancia entre los sectores exportadores y aquellos que dependen del mercado interno.
El analista cuestionó la descripción de una economía “a dos velocidades”, una fórmula que suele usarse para explicar la diferencia entre los rubros que crecen y los que permanecen estancados o retroceden. Según planteó, la separación es más profunda y responde a la coexistencia de dos dinámicas económicas distintas.
“Nosotros creemos que no. Nosotros creemos que hay dos economías, no dos velocidades”, afirmó Anzalone.
Qué pasará con la inflación
Con respecto a la inflación, el economista señaló que, si no surge un shock externo de magnitud, puede continuar con una tendencia descendente durante 2027. No anticipó una desaceleración hasta niveles mínimos, pero sí una baja respecto de los registros actuales.
“Vemos una inflación que va a seguir un sendero de descenso”, sostuvo. Luego precisó su estimación: “Entre el 15% y el 20%”, en referencia a una proyección anual.
Anzalone explicó que los datos mensuales pueden mostrar variaciones, con períodos de subas y otros de bajas, pero consideró que la tendencia general se mantendrá hacia la desaceleración.
La evolución de los precios, de todos modos, no fue el principal factor de preocupación que mencionó durante la entrevista. Anzalone puso el foco en la actividad económica y en el margen que el Gobierno esté dispuesto a otorgar para impulsar el mercado interno, aun si esa decisión implica resignar parte de la baja inflacionaria. “No vemos tan convencido al Gobierno de querer sacrificar algunos puntitos de inflación en cambio de que mejore la actividad”, dijo.
La referencia adquiere relevancia ante un año electoral. Anzalone señaló que los gobiernos suelen dar mayor impulso a la actividad durante esos períodos, aunque no observó esa disposición de manera clara en el escenario que analizó para 2027.
La actividad económica, el punto débil
Para el economista del Cepec, el nivel de actividad representa “el punto débil del modelo”. Su diagnóstico se concentró en la diferencia entre los rubros que reciben impulso de las exportaciones y aquellos que dependen en mayor medida del consumo, la producción y el comercio interno.
Anzalone agrupó en un primer bloque al agro, la minería y el petróleo. Según señaló, esas actividades traccionan con fuerza. En un segundo grupo ubicó a la industria y el comercio, sectores que, en su análisis, siguen una dirección opuesta y concentran una parte relevante de la generación de puestos de trabajo.
“Una economía que tracciona muy fuerte, minería, petróleo, el agro, y otra economía que va diametralmente opuesta a esa, que es la que genera empleo: la industria, el comercio”, afirmó.
La distinción entre ambas realidades ocupa el centro de su advertencia para el próximo año. Mientras los sectores vinculados con la producción de energía, minerales y productos agrícolas pueden recibir ingresos adicionales por las exportaciones, la industria y el comercio atraviesan un escenario diferente.
El economista consideró que esa distancia debe reducirse. “Eso necesitamos que de alguna manera empiece a emparejarse, porque si no vas a seguir teniendo problemas de desempleo”, sostuvo.
Anzalone vinculó el desempeño de esos sectores con la capacidad de sostener los programas de estabilización. “Cuando a vos te aumenta el desempleo, y vamos a conocer los datos de pobreza, ayer se estuvo diciendo algo, con aumento, bueno, eso es lo que nos preocupa”, expresó.
Más dólares por la soja y el petróleo
Durante la entrevista, Anzalone también se refirió al efecto de los precios internacionales sobre la economía argentina. Indicó que la suba del petróleo y de la soja puede elevar el ingreso de dólares, un factor que consideró necesario para las cuentas externas y fiscales.
Como ejemplo, señaló que antes del conflicto en Medio Oriente el barril de petróleo cotizaba en torno a 60 o 62 dólares, mientras que hoy alcanza los 107 dólares. También comparó una soja cercana a 500 dólares con otra en torno a 400 dólares. “Eso representa un ingreso de dólares super importante”, afirmó sobre el precio del petróleo.
Según Anzalone, esos valores pueden beneficiar las cuentas fiscales y a las provincias que perciben recursos por regalías petroleras. En el caso de los productos agrícolas, el incremento de los precios internacionales también puede mejorar el flujo de divisas que recibe la Argentina.
El economista planteó, sin embargo, que el movimiento de las materias primas presenta efectos contrapuestos. El ingreso adicional de dólares puede favorecer a los sectores exportadores, pero el aumento de los precios internacionales también puede trasladarse a la inflación.
El impacto del contexto financiero externo
Anzalone mencionó además el contexto internacional y el posible impacto de una suba de la tasa de interés de la Reserva Federal de Estados Unidos. Según explicó, un aumento de ese costo financiero puede afectar el acceso al crédito de la Argentina y de los proyectos que requieren inversión externa.
El economista afirmó que una eventual suba de tasas tendría consecuencias en todo el mundo. Para la Argentina, el problema se amplía por el nivel de riesgo país. Si los responsables de la política económica buscaran financiamiento en el exterior para afrontar vencimientos, ese dinero sería más caro. “Argentina todavía tiene un riesgo país muy alto”, señaló.
Respecto de las inversiones en sectores como Vaca Muerta, la minería y otros proyectos vinculados con el Régimen de Incentivo para Grandes Inversiones (RIGI), Anzalone sostuvo que la evaluación debe hacerse caso por caso. Reconoció que el costo financiero puede representar una dificultad, aunque indicó que las compañías petroleras y mineras cuentan, en general, con capacidad para sostener inversiones.
El analista también relativizó el volumen de capitales que llegó al país. “Tampoco es que llegaron muchas inversiones. La formación bruta de capital, como decimos los economistas, en Argentina es la menor de Latinoamérica”, afirmó.
Mirá la entrevista completa a Leonardo Anzalone

En tiempos donde la eficiencia es clave para el éxito o el fracaso de cualquier proceso, Volkswagen presentó en Alemania el Mission Efficiency, un prototipo eléctrico que apunta a llevar la reducción de la resistencia al avance al límite.
Este vehículo tiene un coeficiente aerodinámico de 0,158 cx y una batería de 54,9 kWh útiles, lo que le permitió recorrer 1.278,36 kilómetros entre Wolfsburg y Viena con una sola carga y aún así conservar algo de autonomía al llegar a destino.
Con este modelo, la marca busca demostrar que la autonomía de un auto eléctrico no depende únicamente del tamaño de su batería, carrera tras la que corren la mayoría de los fabricantes. Por el contrario, esa variable está también determinada por la energía que el vehículo requiere para desplazarse, una demanda que aumenta frente a la resistencia del aire, el contacto de los neumáticos con el asfalto y las pérdidas internas por sus componentes mecánicos.
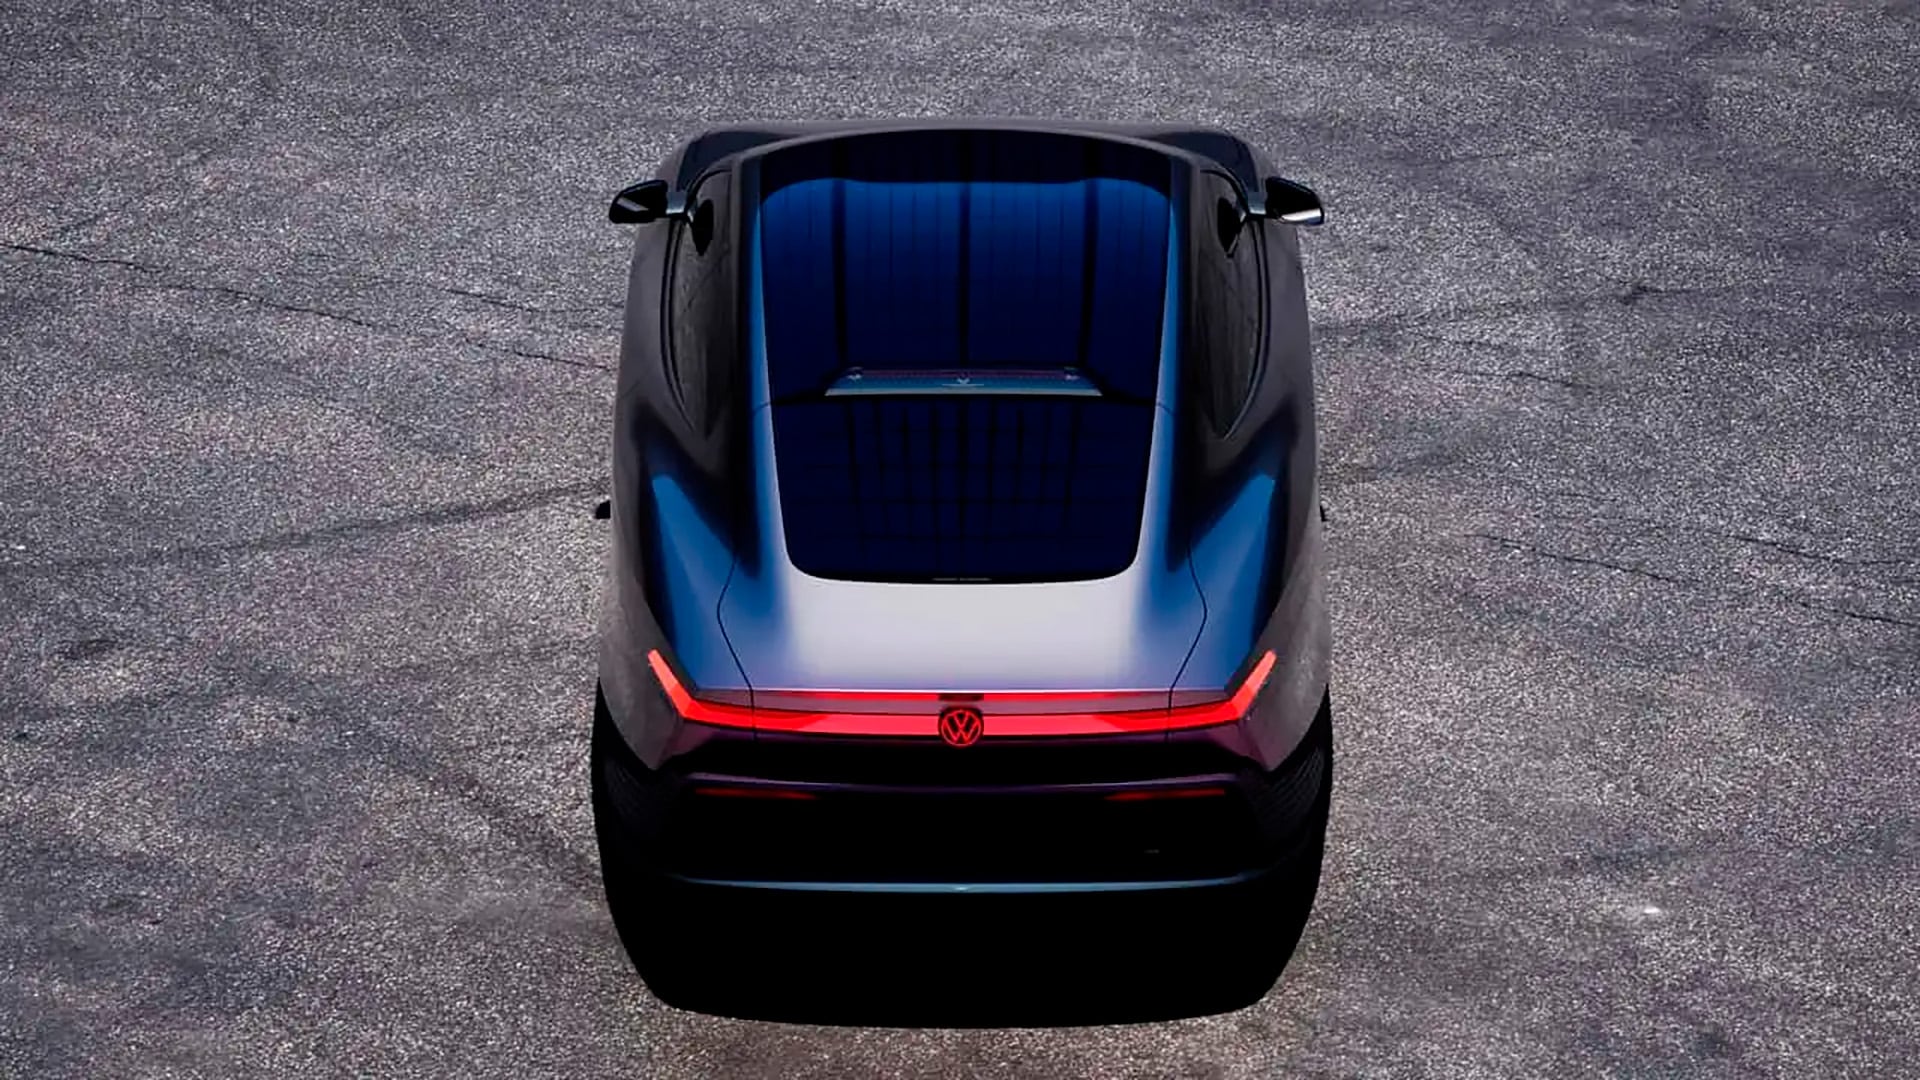
El Mission Efficiency fue construido sobre la plataforma MEB+ y comparte elementos de propulsión con el futuro ID. Polo de Volkswagen. A diferencia de otros prototipos orientados a los récords, no incorpora una batería de capacidad extraordinaria ni una mecánica inédita: su propuesta se concentra en la forma de la carrocería, el peso y la reducción de pérdidas energéticas.
El aire define buena parte del consumo en ruta
La resistencia aerodinámica crece a medida que aumenta la velocidad. Por eso, un auto eléctrico que circula en ruta necesita destinar una proporción cada vez mayor de la energía de la batería para atravesar la barrera invisible del aire. El diseño de baja resistencia reduce esa demanda y permite extender la autonomía sin sumar capacidad al paquete de baterías, que al mismo tiempo le suma peso a los automóviles.
El coeficiente aerodinámico de 0,158 del Mission Efficiency es una cifra que Volkswagen presentó como récord para un vehículo homologado para circular por la vía pública. Además de su silueta, el autio tiene una superficie frontal de 2,08 metros cuadrados, otro factor que contribuye a disminuir el arrastre.
La carrocería es baja y alargada, con perfil de gota de agua y una zona trasera más angosta, solución conocida como boat tail por su similitud con la popa de las embarcaciones a vela. El objetivo es que el flujo de aire se mantenga adherido a la carrocería durante más tiempo y se separe con menos turbulencias al final del vehículo.
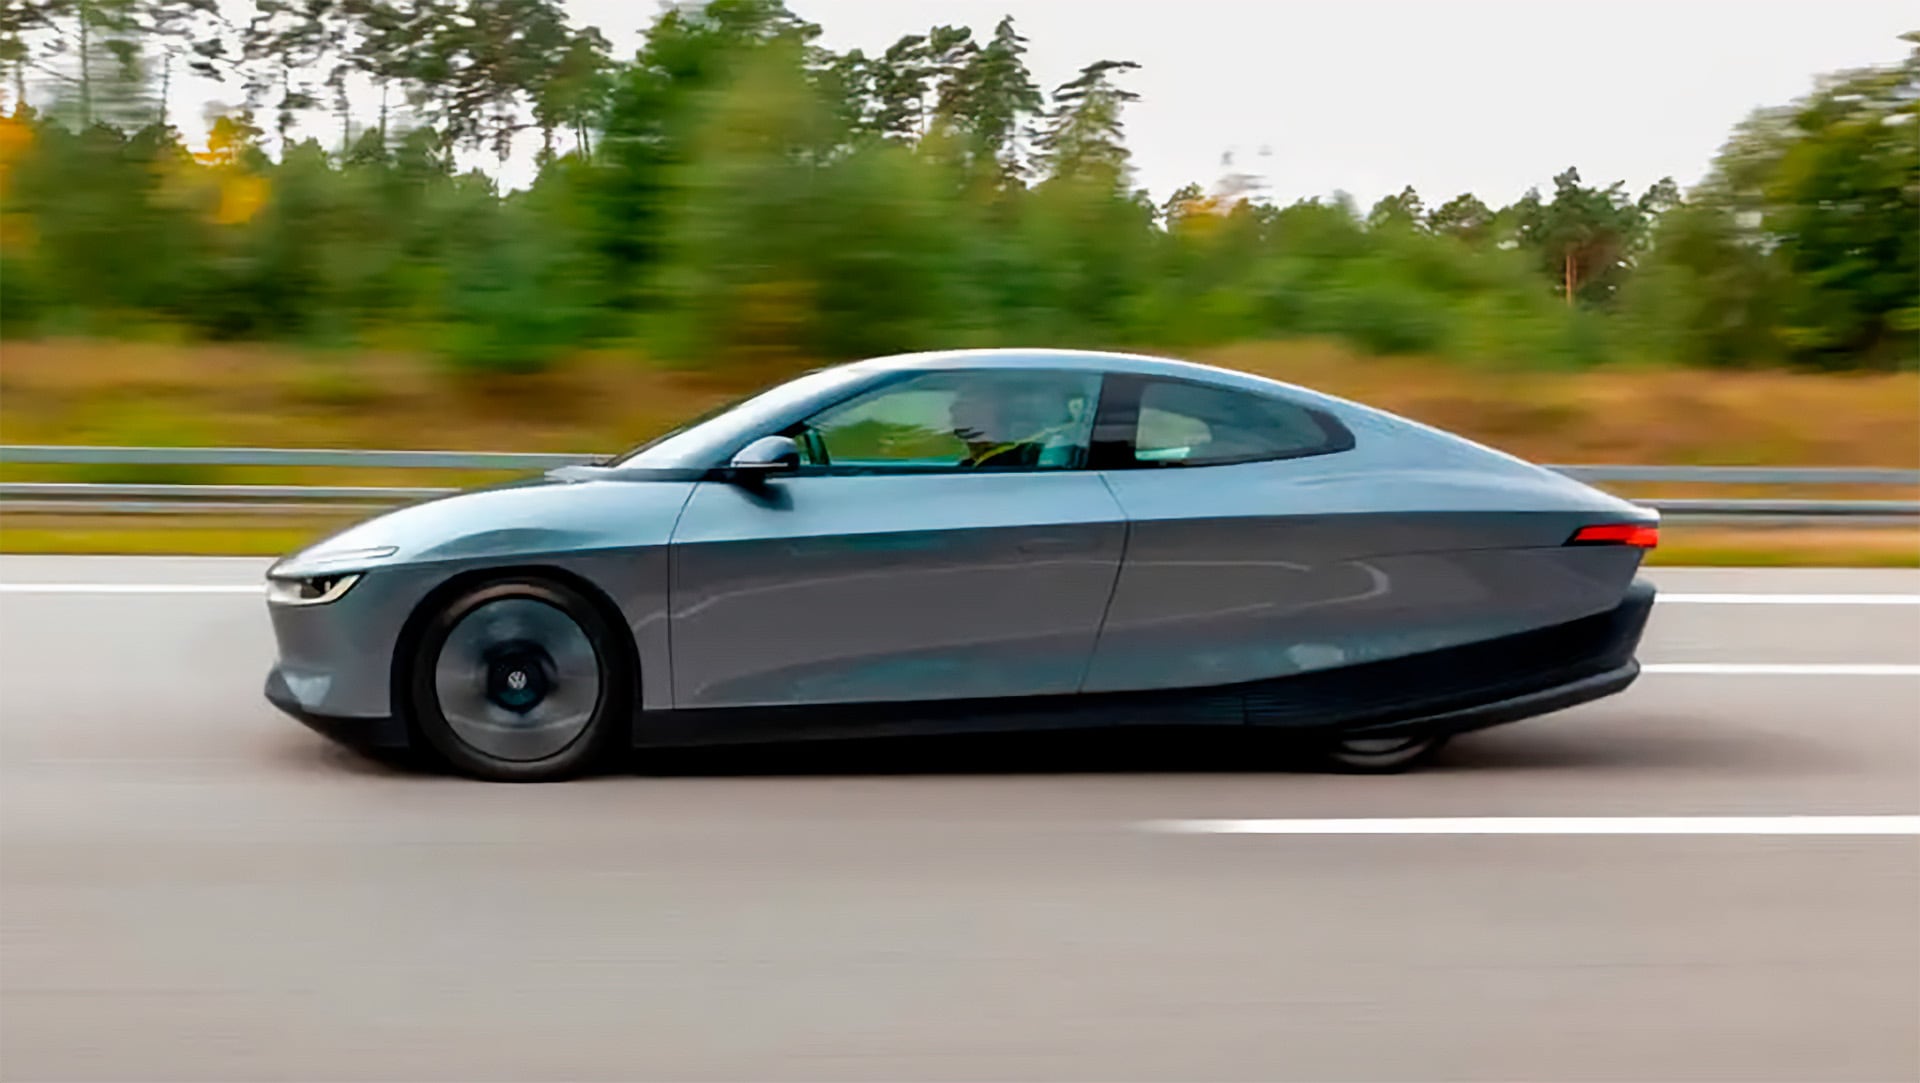
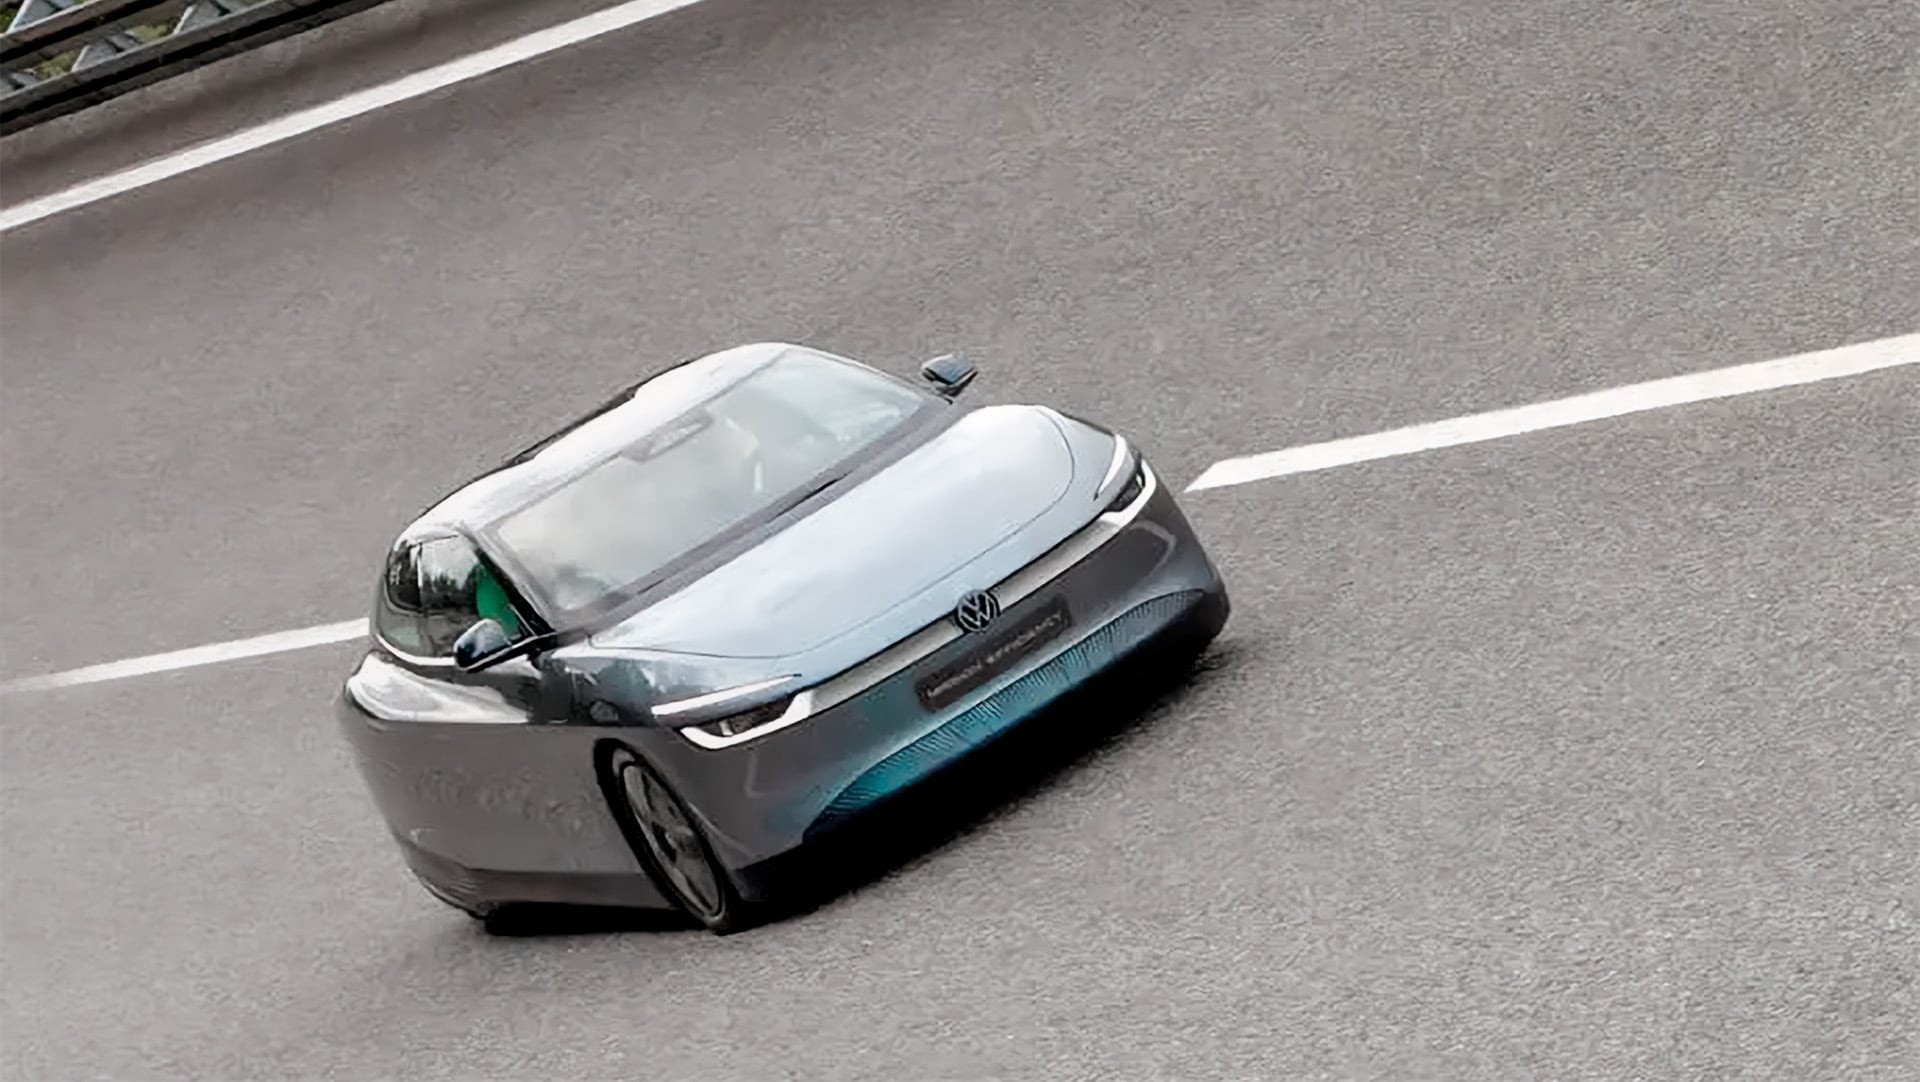
La parte inferior de la carrocería está cubierta casi por completo, las ventanillas no tienen marco, las manijas de las puertas están integradas al perfil de los paneles y las ruedas traseras están parcialmente carenadas. En el frente, tres compuertas activas regulan el ingreso de aire de refrigeración según la necesidad del sistema, aunque cuando están cerradas es cuando el modelo alcanza su mejor resultado aerodinámico.
Las ruedas y los neumáticos también reducen las pérdidas
La eficiencia no se define únicamente en la carrocería. Volkswagen trabajó sobre la resistencia a la rodadura, es decir, la energía que se pierde en el contacto entre los neumáticos y el pavimento, y sobre las turbulencias que se forman alrededor de las ruedas.
El concept utiliza deflectores desarrollados para evitar que el aire ingrese en exceso a las llantas. Las ruedas traseras, en tanto, quedan cubiertas para favorecer la continuidad del flujo, mientras que los pasarruedas delanteros se ajustaron al contorno de los neumáticos.
Según la información divulgada por la compañía, las ruedas pueden representar entre 25% y 30% de la resistencia aerodinámica total de un automóvil.
Una batería para recorrer 1.278 kilómetros
Volkswagen sometió al prototipo a un recorrido entre Wolfsburg, Poznan, Olomouc y Viena. La ruta cubrió 1.278,36 kilómetros, con una velocidad media de 67,72 km/h y una máxima de 138 km/h. El consumo registrado fue de 6,89 kWh cada 100 kilómetros, sin contar las pérdidas de recarga, y de 7,51 kWh/100 km al incorporarlas a la medición.
Pero lo más curioso fue comprobar que al terminar el trayecto, la batería todavía disponía de energía equivalente a 164 kilómetros de alcance. La prueba permitió estimar una autonomía teórica superior a 1.400 kilómetros bajo condiciones similares, aunque esa cifra no equivale a una homologación de uso habitual ni garantiza el mismo resultado en otros recorridos, temperaturas o velocidades.
En una prueba de consumo controlada, sobre terreno llano, a 68 km/h y con el climatizador y otros sistemas auxiliares desconectados, condiciones extremas no habituales en el uso de un vehículo, el modelo requirió 6,48 kWh cada 100 kilómetros. El motor eléctrico delantero ofrece 99 kW, equivalentes a 135 CV, y se combina con una transmisión de una sola velocidad.
Volkswagen indicó que, por encima de 80 km/h, el Mission Efficiency consume más de 30% menos energía que un ID. Polo, y a 140 km/h, su gasto sería similar al de ese modelo a 100 km/h, de acuerdo con la comparación difundida por la empresa. Toda una prueba del efecto del aire a medida que aumenta la velocidad.
El Mission Efficiency no tiene producción confirmada
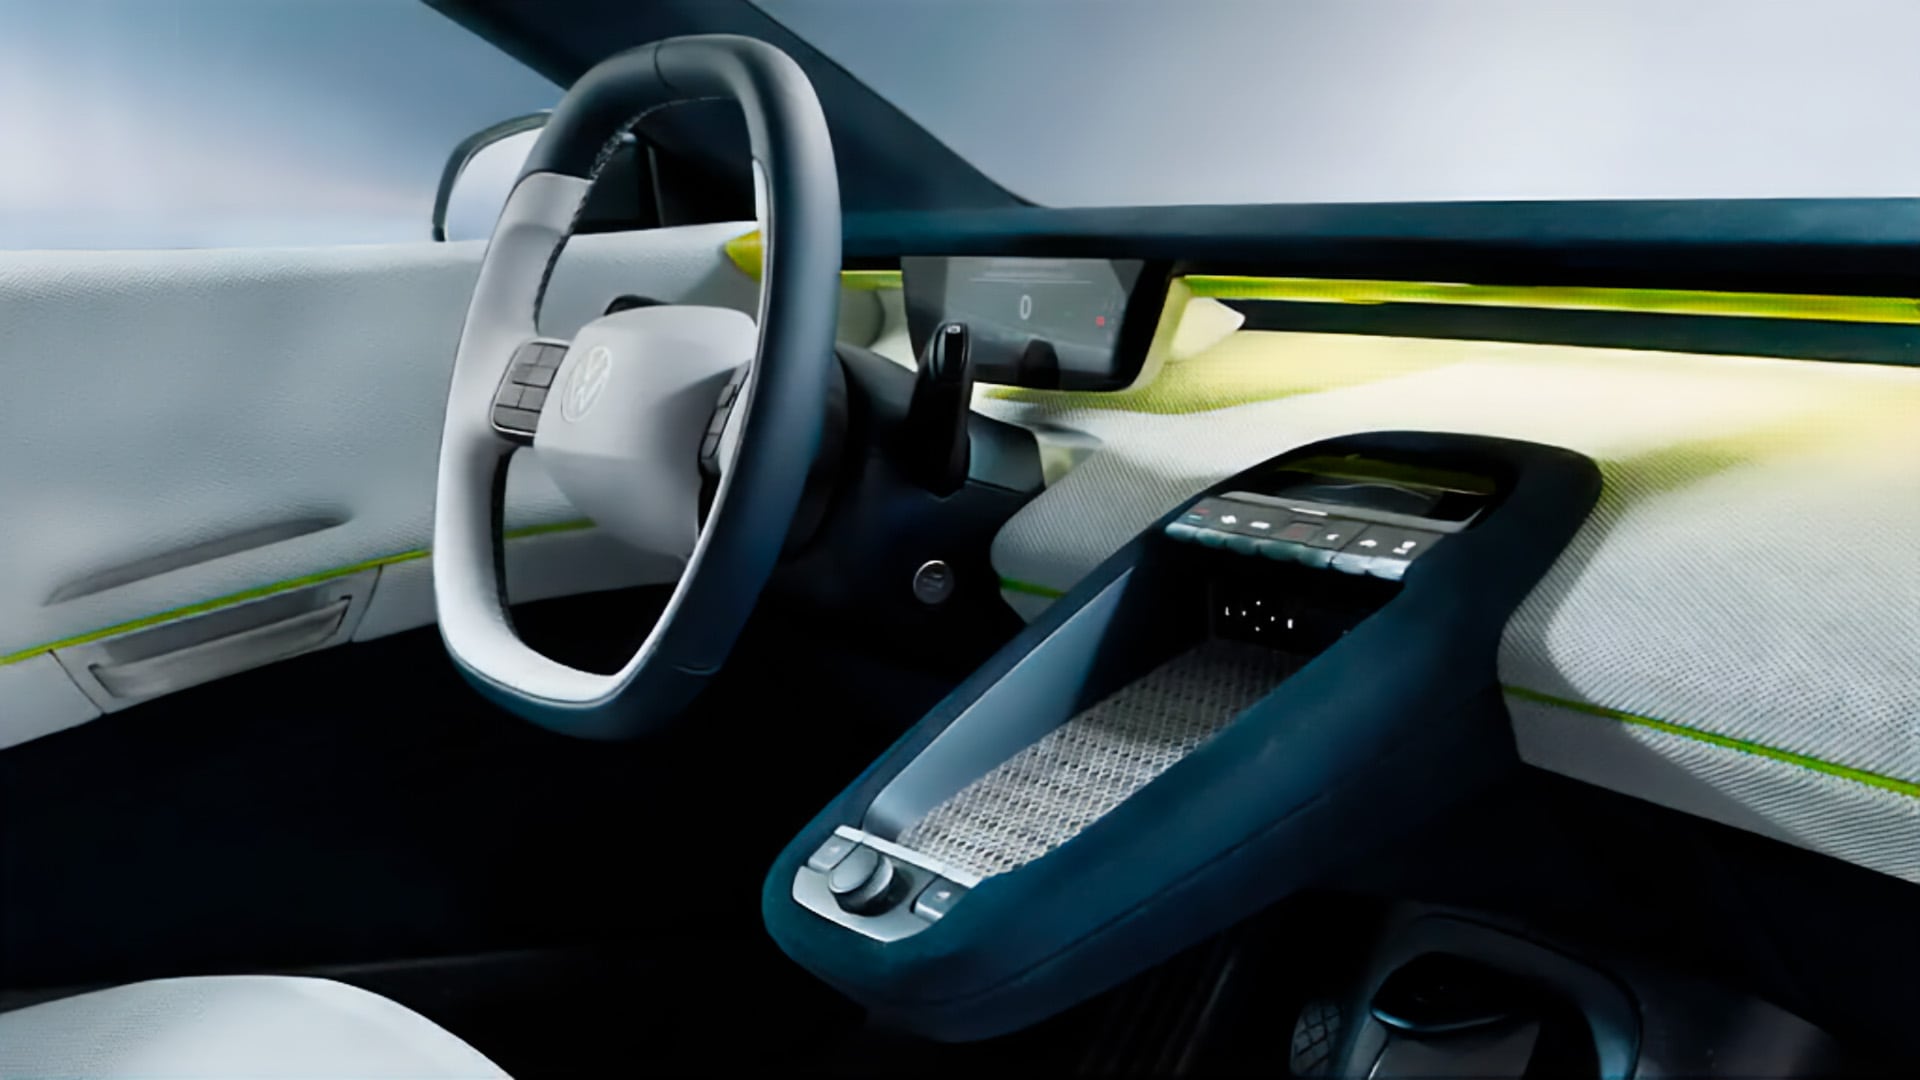
El Mission Efficiency tiene configuración 2+2 plazas interiores, una capacidad de carga de 481 litros y los asientos traseros admiten pasajeros de hasta 1,60 metros de altura.
Para reducir masa y consumo de accesorios, el interior prescinde de una pantalla central convencional. El conductor puede utilizar un teléfono o una tablet como sistema de información y entretenimiento, mientras que el equipo de audio se resuelve con un parlante Bluetooth portátil. Un recolector solar de 370 vatios, integrado en el techo y el portón trasero, alimenta sistemas auxiliares y podría aportar hasta 30 kilómetros diarios de alcance en condiciones favorables.
El Instituto de Récords de Alemania certificó al Mission Efficiency en la categoría de vehículo eléctrico cercano a producción, de cuatro plazas y uso cotidiano. Sin embargo, Volkswagen no anunció su fabricación en serie ni una fecha de llegada a los concesionarios. Por ahora, el prototipo funciona como una demostración de tecnologías que podrían trasladarse a futuros eléctricos de la marca.
Volkswagen Mission Efficiency,automóvil eléctrico,aerodinámica

Detuvieron al principal sospechoso del crimen de Leonel, el nene de 7 años asesinado durante un tiroteo en Mendoza

Sobreseyeron a tres hermanos del ministro Caputo en la causa que investigó el financiamiento de Revolución Federal

Un informe advierte que la IA está provocando una “rendición cognitiva”, las universidades se encuentran en una encrucijada

La mamá de L-Gante habló tras la denuncia contra su hijo: “Es una gente de mal vivir”

La Cámara del Trabajo dispuso cambios en la intervención de la UOM y presentó una denuncia contra Abel Furlán en el fuero penal

A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- POLITICA2 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis


