
ECONOMIA
Se confirmó cuándo llegará a la Argentina otra media docena de cazas F-16 adquiridos a Dinamarca


A muy poco de que una primera tanda de pilotos completara sus primeros vuelos en soledad en ese sistema de armas, y luego de que se acordará la provisión de misiles ultrapoderosos para dichos aviones, la Fuerza Aérea Argentina (FAA) confirmó cuándo tendrá lugar el arribo de otra media docena de cazas F-16 adquiridos a Dinamarca. En concreto, la flotilla aterrizará en el país durante el mes de septiembre, lo que representará un adelanto de tres meses respecto de la fecha pautada en un principio con el país europeo, establecida para diciembre de cada año. A diferencia del traslado anterior, la FAA ahora evalúa que de los vuelos hacia la Argentina tomen parte los pilotos que ya se encuentran avanzados en su formación. Al mismo tiempo, el Gobierno negocia con la nación escandinava la posibilidad de seguir adelantando la incorporación de los F-16 restantes, dividida inicialmente en dos tandas más de 6 aeronaves cada una.
Según se indicó desde la FAA, la flotilla de cazas que llegará este año volarán hacia la Argentina desde la base aérea de Skrydstrup, ubicada en la península de Jutlandia. La media docena de aviones que se trasladará en septiembre volverá a hacer base en el Área Material Río Cuarto, en la provincia de Córdoba.
Esto reconfirma, también, que las labores para el despliegue del sistema de armas F-16 en Tandil, en territorio bonaerense, vienen demoradas más allá de que desde la institución castrense se afirma que los cambios que se vienen implementando en esa base avanzan a paso acelerado.
Por otra parte, la FAA busca que en lugar de recibir 6 aviones más en 2027 y luego otra media docena en 2028, Dinamarca provea ese total de 12 directamente en el transcurso del año próximo.
Pilotos argentinos de F-16 ya vuelan solos
La novedad del arribo previsto para septiembre ocurre a escasos días de que, como detalló iProfesional, sendos pilotos argentinos alcanzaran la certificación del programa Peace Condor por lo que ya comenzaron a completar vuelos en soledad.
La obtención de dicho rango por parte de pilotos nacionales fue notificada por el Ministerio de Defensa a través de sus canales en redes sociales.
«En el Área Material Río IV de Córdoba, con la presencia del ministro @TGCarlosPresti, pilotos argentinos de la @FuerzaAerea_Arg realizaron el Vuelo Solo en el Sistema de Armas F-16, alcanzando la primera certificación del Programa Peace Cóndor en nuestro país«, indicó la cartera.
«Este vuelo representa un nuevo paso en el proceso de incorporación de una capacidad estratégica para la defensa nacional», añadió.
El área de Defensa detalló que los primeros pilotos habilitados para operar el F-16 de manera autónoma «completaron una exigente etapa de formación, entrenamiento y transición operativa». Y que esa labor fue desarrollada «bajo estándares internacionales y con el acompañamiento de @topaces para la implementación del sistema de adiestramiento en la Argentina».
Top Aces es la firma canadiense que da formación a las tripulaciones locales y que en su momento fue objeto de controversia por el abultado contrato abrochado con el oficialismo —del orden de los 33 millones de dólares—.
«Cada etapa cumplida acerca al país al objetivo estratégico de contar con una capacidad nacional de formación, operación y sostenimiento del Sistema de Armas F-16, consolidando una Fuerza Aérea más preparada para custodiar el espacio aéreo argentino», concluyó la cartera.
Acuerdo para la provisión de misiles para los F-16
En paralelo a esa novedad, el gobierno de los Estados Unidos acaba de otorgar un nuevo contrato que contempla la provisión de misiles aire-aire AIM-120 AMRAAM para equipar a, entre otras aeronaves, los aviones F-16 de la Fuerza Aérea Argentina (FAA). El pacto en cuestión contempla desembolsos por casi 400 millones de dólares.
Respecto de las características del contrato, se indicó que el contrato fue adjudicado a la firma Raytheon. Y que el acuerdo engloba a varios países que poseen pedidos en firme para la adquisición de misiles aire-aire de la familia AMRAAM. Como indicó este medio de forma reciente, uno de ellos es Argentina.
Además de intervenir en la negociación para la compra de los cazas a Dinamarca, a fines de octubre de 2024 el mismo Departamento de Estado de la potencia del norte autorizó la provisión de un paquete de armamento destinado a complementar al Sistema de Armas F-16AM/BM de la Fuerza Aérea Argentina.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,f16,f-16,avion,militar,fuerza áerea,milei,defensa,dinamarca






ECONOMIA
Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores
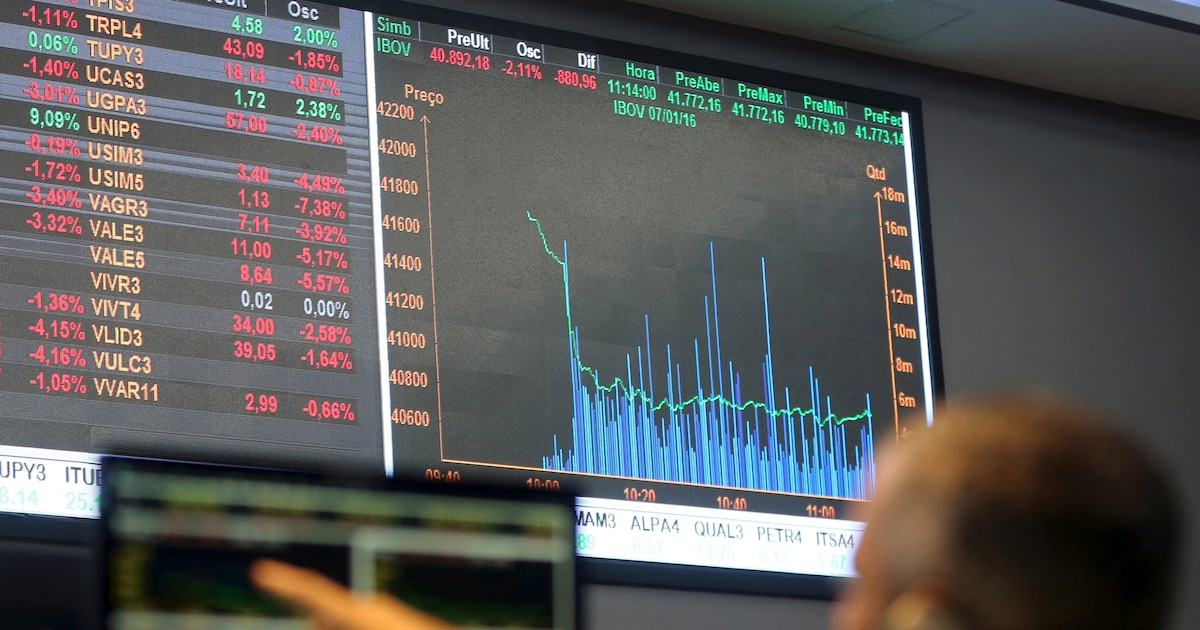
El Estado brasileño arrastra déficits fiscal persistentes y una deuda que se acerca al tamaño de toda su economía

El equipo de Lula defiende hoy un ajuste gradual para preservar las políticas sociales

the top photos of the day by ap’s photojournalists
ECONOMIA
¿Por qué cae el salario real pese al dólar más barato? La principal razón de la estanflación
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22


Los altos precios internacionales no ampliaron el margen fiscal

Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025

La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros

La pérdida local de motores del crecimiento se vio agudizada por el shock internacional
alimentos,consumidores,consumo,estanterías,supermercado

Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente

El temor de los inversores, qué dicen las encuestas sobre las elecciones 2027 y la alternativa del PJ para volver a unirse

FlyDubai co-pilot accused of stabbing captain identified as 29-year-old Omani national

Lawmaker’s stunned face and other viral moments cap rough week for political class

¡Drama y crisis! Tuli Acosta reveló el trauma que sufre por su escándalo con Luck Ra y La Joaqui: “Lloro todo el tiempo”

La Battlestar Galactica original costaba 1 millón por episodio, y la demandaron por parecerse a Star Wars, pero sin ella no existiría la que todos recordáis

“Ningunismo”: el fenómeno que desvela al Gobierno y lo obliga a rediscutir la estrategia electoral

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

LLA consiguió el dictamen sobre morosidad pero la oposición presiona para avanzar con créditos blandos del Estado

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA20 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





