ECONOMIA
Inversores subidos al carry trade respiran por caída del dólar pero la City lanza una advertencia

Más allá del leve repunte del viernes pasado, la baja que mostraron el dólar MEP y el contado con liquidación (CCL) durante las últimas ruedas volvió a traer algo de aire a aquellos inversores que conservaron sus bonos en pesos después de la tensión de junio. En ese mes, la divisa superó los $1.500, se consumió una parte importante de los intereses acumulados y llegó a provocar pérdidas de hasta el 4,5% al medir los resultados en dólares.
Con el MEP en los niveles actuales, las LECAPs, los bonos CER (que siguen a la inflación) y los títulos atados a la tasa TAMAR recuperaron una porción del terreno perdido. Sin embargo, el escenario todavía está lejos de ser una invitación para vender dólares y volver a apostar todos los pesos al carry trade, ya que la situación cambia según el momento en el que se encuentre cada ahorrista.
Quien ya compró una LECAP mejora su resultado cada vez que baja el dólar, porque continúa acumulando intereses y necesita menos pesos para recomprar la misma cantidad de divisas. En cambio, quien conserva la divisa norteamericana y analiza venderla ahora parte desde otro lugar, con bonos que pagan tasas de entre el 23% y el 26% anual y una divisa que acaba de demostrar que puede avanzar varios puntos en pocas ruedas.
Por esto, el Comité de Inversiones de Criteria —una de las mesas de operaciones más grandes de la City— considera que los últimos movimientos del dólar comenzaron a debilitar el carry trade y recomienda ser mucho más selectivo al decidir dónde colocar los pesos.
Cómo funciona el carry trade con la que ganan inversores
El carry trade consiste en vender dólares, invertir esos pesos en un bono que paga intereses y recomprar la divisa al finalizar la operación. El resultado depende de una carrera entre la tasa que ofrece el título y el movimiento del dólar durante ese período; por lo tanto, la estrategia genera una ganancia cuando los intereses superan a la suba cambiaria, pero comienza a perder cuando la divisa avanza más rápido.
El retroceso reciente del MEP beneficia directamente a quienes mantuvieron sus bonos después del salto de junio. Cuando un título gana un 0,1% durante una jornada y el dólar baja un 0,4%, el resultado medido en dólares mejora alrededor de un 0,5%, debido a que al interés generado por la inversión se suma la ventaja de poder recomprar la divisa a un precio menor.
Ese alivio debe compararse con lo ocurrido durante las semanas anteriores. De acuerdo con el informe de Criteria, el dólar MEP había subido un 3,8% en un mes, mientras que los bonos a tasa fija de corto plazo habían rendido un 2% en pesos, los de plazo medio habían ganado un 3,5% y los más largos habían avanzado un 3%.
La diferencia dejó pérdidas en dólares del 1,7% para los bonos cortos, 0,3% para los de plazo medio y 0,8% para los largos, ya que los intereses no alcanzaron a compensar el aumento del dólar. Los bonos CER tampoco consiguieron superar a la divisa, con bajas en dólares del 2,1% para los vencimientos cortos, 2,6% para los medios y 0,7% para los largos.
Pese a esto, quienes comenzaron la estrategia a fines de 2025 o durante los primeros meses de este año conservan resultados más positivos, debido a que los bonos a tasa fija de corto plazo acumularon hasta principios de julio una suba de el 17,7% en pesos y del 14,4% en dólares, mientras que los de plazo medio rindieron un 19,2% y un 15,9%, respectivamente. Para estos inversores, la baja reciente puede servir para asegurar una parte de la ganancia, pasar a títulos que vencen antes o cubrirse frente a un nuevo repunte cambiario.
Rendimiento de las LECAPs: aún conviene desarmar posiciones en dólares
La mejora que obtiene quien ya estaba invertido no convierte a los bonos en pesos en una oportunidad conveniente para quien todavía conserva sus dólares. Una LECAP corta ofrece un rendimiento cercano al 2% mensual, mientras que la divisa puede subir ese mismo porcentaje en dos o tres ruedas cuando aumenta la demanda, por lo que el margen para soportar un nuevo salto resulta mucho más acotado que durante los primeros meses del año.
Según el relevamiento de Criteria, las tasas anuales de las LECAPs eran las siguientes:
- La S31L6, que vence el 31 de julio, ofrecía una tasa anual del 23,7%
- La S14G6, con vencimiento el 14 de agosto, rendía un 24,8%
- La S31G6 alcanzaba el 24,7%
- En septiembre, la S15S6 ofrecía un 25%
- La S30S6 llegaba al 25,3%
En la práctica, esos rendimientos representan ganancias mensuales aproximadas de entre el 1,8% y el 2,1%, según el precio de compra y los días que falten para el vencimiento. Con estas tasas, una suba del dólar del 2% durante un mes puede borrar prácticamente todo el interés generado, mientras que un aumento del 4% dejaría una pérdida cercana al 2% al momento de volver a comprar la divisa.
Criteria sostuvo que «los recientes movimientos del tipo de cambio muestran que, aunque de manera acotada, el riesgo de reversión comienza a erosionar el atractivo de las estrategias tradicionales de carry«. Frente a este escenario, la firma continúa favoreciendo «los tramos más cortos de las curvas» para quienes necesitan mantener sus ahorros en pesos, ya que los vencimientos cercanos permiten cobrar rápidamente y volver a decidir qué hacer.
Estrategias de inversión en pesos y el factor clave del BCRA
Si analizamos la situación desde el lugar de un ahorrista que ya venía haciendo carry, la baja del dólar puede aprovecharse para ordenar la cartera y no para aumentar sin límites la apuesta. Podemos conservar una parte de las LECAPs que están cerca de vencer, asegurar las ganancias de aquellas posiciones que acumularon un buen resultado desde comienzos de año y cubrir otro porcentaje frente a un eventual repunte del dólar, porque una tasa mensual cercana al 2% deja poco margen para soportar una suba cambiaria.
Para quien todavía conserva sus dólares, venderlos por completo para buscar ese rendimiento mensual implica asumir un riesgo importante frente a una ganancia limitada. Una entrada gradual, con una parte pequeña del capital, vencimientos cercanos y alguna cobertura parece más razonable que colocar todo el ahorro en pesos bajo la idea de que el dólar continuará bajando durante los próximos meses.
El cambio de escenario no significa que todos los bonos en pesos hayan dejado de servir, aunque ya no alcanza con elegir cualquier LECAP y esperar hasta su vencimiento. Ahora resulta necesario prestar más atención al plazo, al precio del dólar al momento de ingresar y al nivel que podría alcanzar el tipo de cambio antes de cobrar el bono.
Para quienes necesitan conservar pesos, Criteria destacó una operación que combina la compra del bono dólar linked D31L6 con contratos de dólar futuro. El título vence el 31 de julio, ajusta su capital según el movimiento del dólar oficial y ofrecía una tasa anual del 16% con precios al 10 de julio, un rendimiento considerablemente mayor al de otros bonos cambiarios con vencimientos similares.
La comparación con otros bonos dólar linked muestra la diferencia:
- El D31G6, que vence a fines de agosto, mostraba una tasa del 6,7%
- El D30S6, con vencimiento el 30 de septiembre, ofrecía un 5,4%
La diferencia explica por qué Criteria encuentra una oportunidad puntual en el D31L6 y no extiende la recomendación a todos los bonos dólar linked. La propuesta consiste en comprar el D31L6 y utilizar dólar futuro para cubrir el riesgo cambiario, algo que requiere más conocimientos que adquirir una LECAP y esperar su vencimiento.
Para perfiles más agresivos y con capacidad para esperar hasta seis meses, Criteria también mantiene una preferencia por los bonos TXMJ9, TXMD9 y TXMJ0. Estos títulos pagan el máximo entre la inflación (CER) y la tasa TAMAR, por lo que pueden beneficiarse cuando los precios continúan desacelerándose y también ofrecen protección cuando la inflación tarda más de lo esperado en bajar o las tasas vuelven a subir.
El escenario mejoró por la desaceleración de la inflación, la baja del riesgo país hacia la zona de los 400 puntos y el acceso del Tesoro a nuevas fuentes de financiamiento. Antes del pago de aproximadamente u$s4.500 M de Bonares y Globales, el Gobierno consiguió un préstamo por u$s2.000 M garantizado por el Banco Mundial y otro por u$s1.200 M con garantía parcial del BID.
Estos fondos redujeron las dudas sobre los próximos vencimientos y reforzaron temporalmente las reservas; aun así, Criteria considera que la acumulación genuina de dólares continúa siendo uno de los principales desafíos del programa económico. El esquema financiero previsto para 2026 y 2027 requiere utilizar una cantidad importante de reservas y podría necesitar nuevas emisiones de deuda en los mercados internacionales.
La capacidad del Banco Central (BCRA) para comprar dólares sin provocar una suba sostenida será uno de los factores que definan cuánto tiempo puede continuar funcionando el carry, ya que si la autoridad monetaria necesita adquirir muchas divisas, el dólar podría encontrar un piso más alto y reducir el rendimiento de los bonos en pesos.
Por todo esto, el retroceso del dólar MEP les concede una revancha parcial a quienes atravesaron junio con bonos en pesos, especialmente a aquellos que comenzaron la estrategia a principios de año y todavía conservan ganancias. Para quienes recién evalúan ingresar, las tasas cercanas al 2% mensual ofrecen una protección acotada frente a un tipo de cambio que puede moverse por encima de ese porcentaje en pocos días, por lo que el carry todavía puede ocupar un lugar dentro de una cartera, aunque difícilmente justifique vender todos los dólares para apostar por la estabilidad cambiaria.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar hoy,tasas,city,inversiones





ECONOMIA
El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología
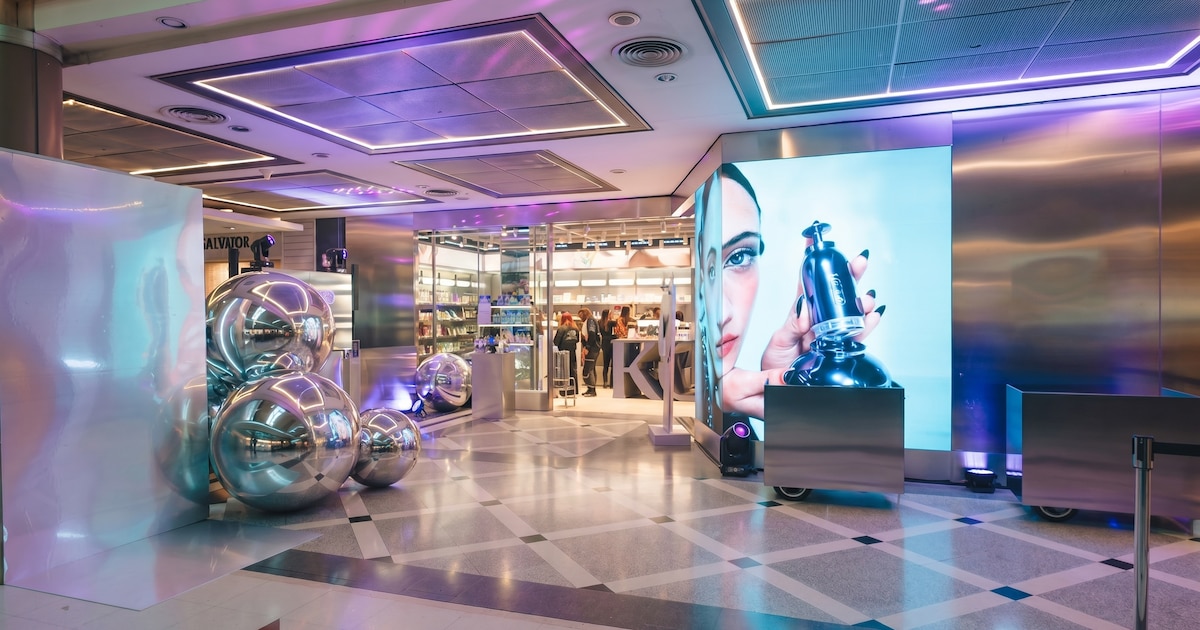
Existe una creencia ampliamente extendida en el retail: si una compañía cuenta con una marca de alto perfil, un producto deseable o una figura mundial en la portada, el éxito en el comercio electrónico está asegurado. Sin embargo, la práctica diaria demuestra lo contrario. La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas y, mucho menos, de construir fidelidad y escalar en el tiempo. En un contexto de costos de adquisición crecientes donde la rentabilidad se exige línea por línea en el P&L (profit and loss o estados contables), depender únicamente del peso del logo es un riesgo operativo.
La verdadera maduración del canal digital exige cambiar de paradigma. El e-commerce ya no puede gestionar las ventas como si fuera una tienda aislada o un catálogo transaccional. Su función estratégica es convertirse en el centro de gravedad de un ecosistema omnicanal que potencie a todos los puntos de contacto de la compañía.
La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas
Sin embargo, para que esta integración ocurra de manera eficaz, la transformación debe darse de adentro hacia afuera. Ninguna herramienta tecnológica por sí sola logra derrumbar los silos organizacionales si no está respaldada por una cultura corporativa alineada y un presupuesto transversal. Si la alta dirección trata al e-commerce como una iniciativa periférica y no invierte en adaptar los incentivos comerciales, los sistemas ERP y las capacidades logísticas de toda la empresa, el área digital queda inevitablemente aislada. La tecnología habilita el cambio, pero la cultura y el presupuesto son los que le dan tracción real.
Cuando esta alineación cultural y presupuestaria se concreta, el impacto sobre el negocio es exponencial. El canal digital se integra de manera fluida con las tiendas físicas, transformándose en el principal catalizador de tráfico. Soluciones como el despacho desde tienda o la devolución autogestionada no solo eliminan fricciones para el cliente, sino que generan eficiencias estructurales en los costos de última milla y maximizan la rotación del inventario. Un producto inmovilizado en el stock de un local regional puede venderse digitalmente a un comprador a cientos de kilómetros, optimizando el capital de trabajo y la contribución al margen global de la compañía.
La marca atrae la atención, pero la excelencia operativa en toda la cadena de valor transforma una visita aislada en un cliente leal y rentable
Esta sinergia trasciende al negocio directo al consumidor. Lejos de competir con el canal mayorista, una operación digital madura actúa como un motor de demanda que valida lanzamientos, posiciona la marca y disponibiliza datos de consumo que ayudan a los distribuidores a vender más y mejor.
Estar presente en todos los puntos de contacto con una ejecución impecable es la única ventaja competitiva sostenible en el tiempo. La experiencia del cliente no se define en el momento del pago, sino en la disponibilidad real del catálogo, la transparencia en el checkout y el cumplimiento estricto de la promesa de entrega. La marca atrae la atención, pero es la excelencia operativa en toda la cadena de valor la que transforma una visita aislada en un cliente leal y rentable para toda la organización.
El autor es CX & Digital Operations Manager de Southbay / Nike
belleza,exposición,retail,cosméticos,pantalla digital,diseño,iluminación,esferas,tienda,productos
ECONOMIA
La plata se termina antes de fin de mes: 6 de cada 10 personas se quedan sin ingresos disponibles antes del día 20


deuda,precariedad,ingresos,facturas,cocina,consumo


Corporate Events,South America / Central America

Murió Carlos Alonso, el gran pintor argentino que enfrentó a la dictadura con arte

El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología

Murió el hijo de Cindy Crawford, Presley Gerber, a los 27 años: los dolorosos motivos

House GOP not done with ActBlue after bombshell internal memos raise foreign cash questions

World leaders descend on New York for UNGA — but who really has America’s ear?

Tras la visita de Milei, el intendente de Bahía Blanca reclamó a Nación por las obras pendientes: “No llegó un solo centavo”

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno