
ECONOMIA
Aldo Abram: “Las restricciones remanentes del cepo cambiario son un gran freno a las inversiones”

La última semana comenzó con la noticia de que una de las tres grandes calificadoras de riesgo soberano mejoró la nota para los bonos de la deuda de Argentina de CCC- a B-, A priori, “solo” sería subir un escalón y tres subcategorías, y constituye un paso en la búsqueda del desbloqueo de ingreso de un mayor universo de inversores que podrán colocar fondos en este tipo de riesgos, y por eso se redujo el índice de riesgo país en más de 40 puntos básicos.
Además, se conoció la desaceleración de la caída real de la recaudación tributaria y la aproximación a la inflación de lo ingresado por IVA Impositivo y la superó lo percibido por el Impuesto a los Créditos y Débitos Bancarios, indicadores de recuperación de la actividad productiva y comercial, en un mes en que el consenso del mercado pronosticó una suba del Índice de Precios al Consumidor muy inferior al pico de 3,4% que alcanzó en marzo.
Con ese escenario, Infobae entrevistó al economista Aldo Abram, director ejecutivo de Fundación Libertad y Progreso, quien delineó un diagnóstico de la coyuntura y sus expectativas para lo que resta de 2026 y el próximo año.
— Se cumplieron 10 meses desde que el ministro Luis Caputo respondió en una conferencia: “comprá, campeón”, a quienes consideraban que el tipo de cambio estaba barato. ¿Cómo evolucionaron los activos financieros y la demanda de dólares desde entonces?
— Creo que el ministro Luis Caputo apostó a que el tipo de cambio estaba en un valor realista, dada la unificación cambiaria y la parcial salida del cepo. Es cierto que, luego, la desprolija cancelación de las LEFI y la creciente incertidumbre electoral en 2025 pusieron en jaque su afirmación. Sin embargo, visto desde hoy, la realidad es que comprar dólares en aquel momento y durante el período previo a los comicios no terminó siendo la mejor opción.
“Reclamar que el BCRA devalúe es equivalente a pedir que se genere una transferencia artificial y coyuntural de recursos desde los consumidores a los productores de bienes que se pueden exportar o importar”
El problema es que, entonces, había que tener una gran confianza en que la solidez fiscal y la solvencia del Banco Central de la República Argentina (BCRA) podían aguantar la tromba por la que pasaron. De hecho, fue necesario el apoyo del Tesoro de Estados Unidos para contenerla. La realidad es que, al final, terminó siendo cierto que el que apostó a Argentina ganó y mucho.
— Algunos economistas afines a políticas liberales expresan preocupación por la apreciación cambiaria y su efecto contractivo en diversas industrias, y sugieren la necesidad de medidas correctivas. ¿Cuál es su visión sobre este planteo?
— Yo no creo que haya una apreciación cambiaria, por lo menos que sea relevante. De hecho, en 2025, con malos precios internacionales Argentina tuvo récord de cantidades exportadas; lo cual suena contradictorio con que, además, hubiera un dólar muy atrasado. El punto es que reclamar que el BCRA devalúe es equivalente a pedir que se genere una transferencia artificial y coyuntural de recursos desde los consumidores a los productores de bienes que se pueden exportar o importar. La prueba de ello es lo que sucedió antes de las elecciones; aunque dicha depreciación no la generó el BCRA, sino la gente que bajó fuertemente su demanda de pesos por temor.

A cualquier producto que le pase eso, verá su precio bajar. Lo mismo le pasó a la moneda argentina, perdió poder adquisitivo; que, inmediatamente, impactó en el tipo de cambio. Sin embargo, también esa alza se tenía que reflejar en el resto de los bienes y servicios que se miden en la unidad de cuenta local. Acá, eso lleva hasta nueve meses y, por eso, vimos una aceleración inflacionaria desde mediados de 2025. Los primeros que suben son los productos que se comercializan internacionalmente y que cotizan en dólares. Son la mayoría de los que están en la canasta básica; por lo que no extraña que a fines de año eso pegara duro en la pobreza. Luego, en la medida que van quedando menos bienes y servicios por verse plenamente impactados por la caída del peso, es lógico que se vea una desaceleración. Sobre todo, dada la estabilidad que mostró el peso desde los comicios de 2025, una vez recuperada la confianza por un resultado favorable al rumbo económico.
“En 2026 la inflación se acercará al 25% anual y será de menos del 20% en 2027″
Esa pérdida de ritmo de aumento del índice de precios al consumidor (IPC) se empezó a notar en la segunda quincena de febrero y continuó hasta mediados de marzo; pero fue interrumpida por la suba del precio de los combustibles por la guerra en Irán.
Sin embargo, en abril volvió a moderarse y se estima que la inflación se habría acercado a 2,4% mensual y seguiría desacelerándose, si no hay nuevos ajustes por el alza del petróleo. Así que, en 2026, se acercará al 25% anual y será de menos del 20% en 2027.

Lo notable es que lo anterior lo vivimos recientemente y probó que una devaluación sólo genera un empobrecimiento de todos los argentinos, particularmente de los más pobres. Los único que ganaron coyunturalmente son los que venden bienes y servicios que se exportan o importan. Lo peor es que hoy estamos volviendo a discutir sobre atraso cambiario. O sea, pedir que sea ahora el BCRA el que devalúe; lo cual es absurdo.
— ¿Ve factible un escenario de recuperación sostenida sin un cambio en la política cambiaria actual?
— Creo que la economía se está reactivando. Sin embargo, que el BCRA no tenga que devaluar, no quiere decir que no haya cosas por hacer en materia de política cambiaria, que seguramente mejorarían muchísimo las perspectivas de actividad. Eso tiene que ver, por ejemplo, con sacar todas las condiciones de pago de las importaciones heredadas del cepo y que se pueda operar libremente. No tiene sentido pedirle competitividad a alguien que no puede comprar en el exterior a mejor precio lo que necesita para producir.
Una gran empresa puede respaldarse en su casa matriz para conseguir financiamiento. Una pyme tiene que pedirle a un empresario extranjero que confíe que le van a pagar, desde Argentina, después de que embarcó su producto con ese destino. Ya no debería haber más restricciones remanentes de este tipo u otras; aunque se puede entender cierta prudencia en el manejo del stock de dividendos que no se prohibió remitir al exterior en el pasado.
“No tiene sentido pedirle competitividad a alguien que no puede comprar en el exterior a mejor precio lo que necesita para producir”
Sin embargo, hay que aprovechar el fuerte aumento de las exportaciones que se espera para normalizar el comercio exterior. Puede que eso traiga un aumento del tipo de cambio; pero sólo significará que habrá cambios en los precios entre los bienes y servicios. Algunos subirán con la cotización del dólar, otros bajarán por la mayor competencia externa o la mayor productividad de los productores locales o la menor demanda. En algún momento, hay que empezar a acomodar esta situación. Demorarlo, sólo complota contra la caída del índice de riesgo país y el crecimiento.
Sin lugar a dudas, las restricciones remanentes del cepo cambiario son un gran freno a las inversiones que no se pueden hacer a través del RIGI y se necesita crear mucho empleo hacia adelante. Para que continúe la desaceleración de la inflación, la única condición que tiene que cumplir el BCRA es hacer lo que prometió: solamente emitir para comprar reservas propias y en la medida que aumente la demanda de pesos, cosa que ya estaría sucediendo.
De todas formas, el BCRA debería priorizar utilizar el inicial aumento de la preferencia por el atesoramiento del sector privado con otro objetivo más urgente. Eliminar las medidas de emergencia que se tomaron para obligar a los bancos a demandar parte de la base monetaria que, antes de las elecciones, la gente decidió desatesorar.

— ¿Qué opinión le merece el mensaje del presidente Javier Milei y del ministro de Economía sobre que “los próximos dieciocho meses serán los mejores de las últimas dos décadas”?
— Ojalá tengan razón, necesitamos que la recuperación sea lo más rápida posible para que la mejora del bienestar económico abarque una mayor una mayor proporción de argentinos. Sin embargo, hoy, parece difícil que sea así; por ejemplo, comparado con la reactivación que hubo desde mediados de 2024 hasta principios de 2025. De todas formas, hay que aclarar que a principios de esta gestión nadie apostaba a que esa mejora iba a ser tan fuerte. Quizás, también estemos siendo muy conservadores ahora.
Creo que la recuperación económica ya empezó y para eso es bueno conocer los mecanismos defensivos que los argentinos aprendimos para sobrevivir a tantas crisis. Cuando asoma una de ellas en el horizonte, residentes y extranjeros empezamos a sacar nuestros ahorros e inversiones del país, desfinanciando la economía.
Además, aquellos que pueden, empiezan a ahorrar y a armar un “colchoncito” de dólares para morigerar el impacto negativo en el bienestar económico en su familia de una eventual debacle. Eso significa que dejan de consumir e invertir y lo mismo harán las empresas. Por lo tanto, todos estos factores repercutirán en la demanda interna llevando el nivel de actividad a desacelerarse, a estancarse o, incluso, a la recesión. Es lo que pasó con la creciente incertidumbre prelectoral.
“Hay que aclarar que a principios de esta gestión nadie apostaba a que esa mejora iba a ser tan fuerte. Quizás, también estemos siendo muy conservadores ahora”
Al final, los comicios legislativos mostraron que había un fuerte apoyo al cambio de rumbo; por lo que los “nubarrones negros” empezaron a disiparse. Así que algunos comenzaron a traer sus ahorros e inversiones, aumentando el financiamiento doméstico, y aquellos que dejaron de consumir e invertir por temor están volviendo a hacerlo. Ahora, hay que ver a qué velocidad pasa todo esto. La guerra de Irán no ayuda; porque aumenta el riesgo internacional y nadie quiere invertir en países riesgosos. Antes de este evento, algunas provincias y empresas tuvieron una ventana para colocar deuda en el exterior que, luego, se cerró. Sería bueno que este conflicto termine pronto y, así, se vuelva a contar con financiamiento extranjero que, incluso, pueda tomar el estado nacional a tasas más bajas.
Por otro lado, el Gobierno se ha enredado en una serie de escándalos, errores no forzados y discursos agresivos que le restan confianza; lo cual también es un factor moderador del consumo y de la inversión. La solución de la guerra no está al alcance de esta gestión; pero, hacer lo posible para cambiar la percepción de la gente sobre ella, sí.
— ¿La caída en la recaudación tributaria podría forzar un mayor ajuste del gasto público, o responde principalmente a la reducción de impuestos al comercio tras la recuperación del superávit fiscal?
— La caída de la recaudación tiene dos componentes:
- Con una economía estancada no se pagan más impuestos, sino menos. Sin embargo, en la medida que se recupere el nivel de actividad, este problema se resolverá.
- La fuerte baja de la presión tributaria que gestó el Gobierno, como eliminación y baja de las retenciones, de Sellos y PAIS).
La realidad es que, cuando la economía se reactiva o crece, los ingresos impositivos lo hacen más rápido aún. Por lo tanto, si bien hay que seguir recortando todo gasto innecesario, hoy sólo bastaría con mantener la austeridad y esperar al alza de la recaudación para nuevas bajas de gravámenes.
El Gobierno prometió que mantendría el peso del Estado nacional en términos de la producción y asignar los recursos excedentes para bajar impuestos. Hasta ahora lo ha venido cumpliendo y lo seguirá haciendo.
Donde sigue el descontrol es en la mayoría de las provincias y municipios. Les corresponden unos 110 de los, alrededor, de 150 gravámenes que existen. Si el gobierno nacional elimina o baja los suyos y los otros niveles de administración estatal suben o crean más de los propios, vamos mal.
Los argentinos nos vanagloriamos de ser federalistas; pero, después, le pedimos todas las soluciones al Poder Ejecutivo Nacional. Absurdo. Tenemos que aprender, también, que tenemos que exigirles austeridad y baja de tasas e impuestos a nuestros gobernadores, legisladores provinciales, intendentes y concejales.
“Los argentinos nos vanagloriamos de ser federalistas; pero, después, le pedimos todas las soluciones al Poder Ejecutivo Nacional”
Incluso, muchos de esos funcionarios son vecinos y viven más cerca que los de la Nación. En algunos lugares se está viendo que muchos ciudadanos empiezan a reclamar a quiénes corresponde, incluso por la vía judicial. Es un buen inicio para que se generalice asumir una mayor madurez cívica.
— ¿Por qué se ve tanta disparidad en la recuperación del nivel de actividad con el consecuente impacto heterogéneo en la evolución de los ingresos y el empleo de los argentinos?
— Lamentablemente, esta heterogeneidad va a ser inevitable. Son más de 80 años de creciente anormalidad a la que tuvieron que adaptarse para sobrevivir quienes trabajan y producen. Es imposible que esa estructura productiva sea exactamente la misma que la que será viable en el país normal que queremos ser. Un claro ejemplo son los sectores que hasta ahora han estado protegidos contra las importaciones. Ahora deberán invertir para ser competitivos o achicarse o desaparecer.
Sin embargo, hay sectores que van a prosperar, no sólo los vinculados al agro, petróleo y energía o minería. En la medida que la economía se ordene y crezca, también lo hará el poder adquisitivo de la población, incrementándose el consumo de los servicios, que es donde predominan los trabajos no registrados y han sido los más beneficiados en términos de aumento de sus ingresos. Por ello, no es casualidad que bajara la pobreza. Además, cuando se desacelera la inflación, la canasta básica que consumen los que tienen menos recursos, lo hace más rápidamente. Por eso es importante que la inflación siga bajando.

— ¿Cuáles son los errores más frecuentes en el diagnóstico sobre la economía argentina que observa en el debate público?
— Uno de ellos, es no entender los cambios de la estructura de producción y trabajo que tienen que vivir los argentinos para ser un país normal. Si no cambia nada, es porque volvemos a la anormalidad. Por eso, es tan importante que se haya aprobado la reforma laboral y sería bueno que se profundice. Va a ser necesario pasar muchos trabajadores de los empleos inviables a los muchos que se van a ir generando.
Por otro lado, es lógico que en el AMBA se haya generalizado la sensación de que no alcanza la plata, más allá del impacto del estancamiento económico por el que pasamos. Durante muchas décadas, los gobiernos les sacaban la plata a los contribuyentes, principalmente del interior, para subsidiar a los que vivían en la Ciudad de Buenos Aires y el conurbano. No sólo a quienes estaban en sensación vulnerable, sino que a todos. Llegaron a pagar más del 60% de los servicios públicos que consumían los ciudadanos de la gran urbe; mientras que en las provincias se abonaba lo que correspondía. ¿Cómo muchos no iban a optar por venir a hacinarse al GBA?
Ahora, se bajan los impuestos y se suben las tarifas; por lo que el ajuste para pagar lo que se usa lo tiene que hacer uno y no un tercero. Como quedará más plata en donde se la genera, será allí donde estarán las oportunidades. Por lo que, sin subsidios absurdos, habrá muchos menos incentivos a la concentración de la población, como lo hubo hasta ahora y desde hace más de ocho décadas. Así que, a futuro, el AMBA debería perder participación en el total de la población de Argentina.
“Sin subsidios absurdos, habrá muchos menos incentivos a la concentración de la población, como lo hubo hasta ahora y desde hace más de ocho décadas”
Por último, en un país donde se iba de crisis en crisis, la demanda de dólares tenía que ser mucho mayor que en uno normal. Acá la gente ahorra en moneda extranjera. Además, todos quieren sacar sus ahorros e inversiones de la economía local; por lo que demandan divisas del exterior. Así que el poder adquisitivo del dólar en Argentina tenía que ser mucho mayor que en un país estable.
En la medida que se avance hacia la normalidad, la demanda de dólares también lo hará y, además, los ahorros e inversiones que vendrán serán mayores que los que se irán. Por lo tanto, en el futuro las divisas extranjeras van a comprar menos de aquello que es “argentino”. La buena noticia es que nuestros ingresos van a ganar más poder adquisitivo.
— Si tuviera que resumir en una frase el momento económico actual, ¿Cuál elegiría?
— Estamos pasando los “dolores del parto” para llegar a ser una nación normal. A partir de los años 30 del siglo pasado, fueron muchos los países que tomaron el mismo rumbo económico de decadencia que Argentina. La única diferencia es que el resto lo fue abandonando y hoy son economías prósperas, que son las que nuestros hijos han estado eligiendo para buscar oportunidades de progreso. No les fue gratis; ya que implicó que una generación hiciera un gran sacrificio para cambiar su nación. Pues en ese proceso de “parto” estamos los argentinos. Tenemos dos opciones, abortarlo y dejarle el problema a los que vendrán, “disfrutando” de la decadencia como se hizo hasta ahora. La otra, hacemos nosotros el esfuerzo y sacamos a Argentina de décadas de empobrecimiento. La buena noticia es que, seguramente, quienes ahora afrontaremos este desafío también veremos que nuestra calidad de vida mejorará en los próximos años.

ECONOMIA
Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores
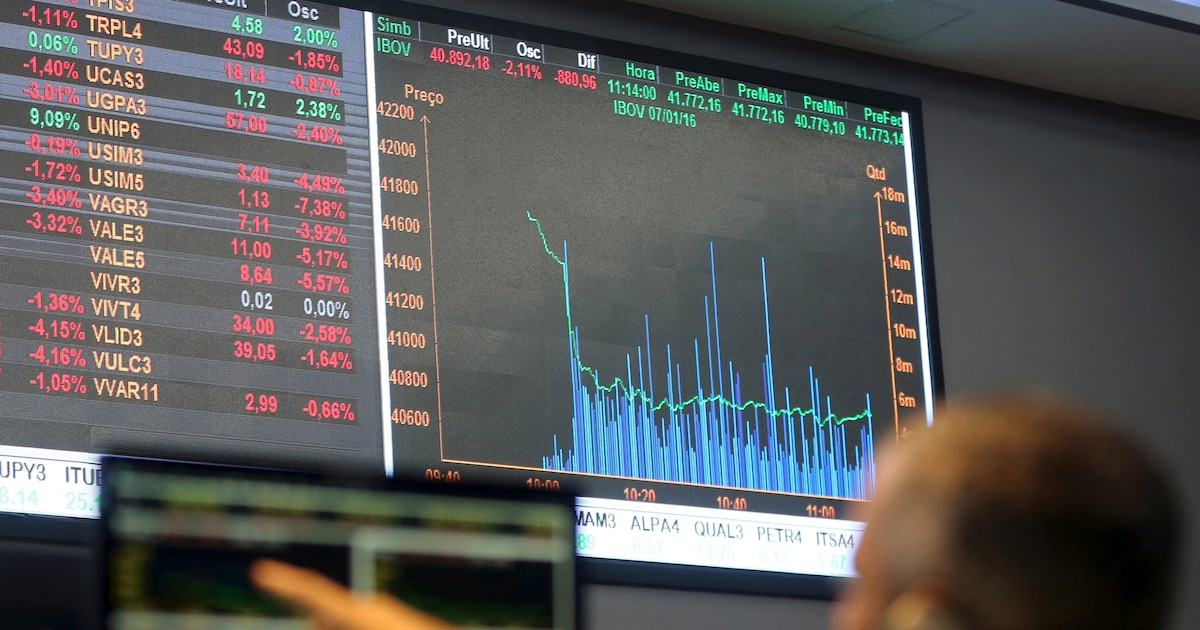
El Estado brasileño arrastra déficits fiscal persistentes y una deuda que se acerca al tamaño de toda su economía

El equipo de Lula defiende hoy un ajuste gradual para preservar las políticas sociales

the top photos of the day by ap’s photojournalists
ECONOMIA
¿Por qué cae el salario real pese al dólar más barato? La principal razón de la estanflación
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22


Los altos precios internacionales no ampliaron el margen fiscal

Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025

La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros

La pérdida local de motores del crecimiento se vio agudizada por el shock internacional
alimentos,consumidores,consumo,estanterías,supermercado

Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente

“Ningunismo”: el fenómeno que desvela al Gobierno y lo obliga a rediscutir la estrategia electoral

Elecciones en Brasil: a sus 80 años, Lula quiere conservar el poder en el último gran bastión de la izquierda en la región

Fabiana Liuzzi habló a fondo de su hijo y abrió su corazón: “Tony avanza por el padre y la madre que tiene”

El pedido de la Iglesia para el papa que incomodó al Gobierno, las dudas sobre CFK y la decisión que deberá tomar Milei

Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores

El guiño de Cristina Kirchner a Uñac, las dudas en el PJ sobre las PASO y el mensaje de Kicillof al interior

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA19 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





