
ECONOMIA
La geopolítica como motor de crecimiento

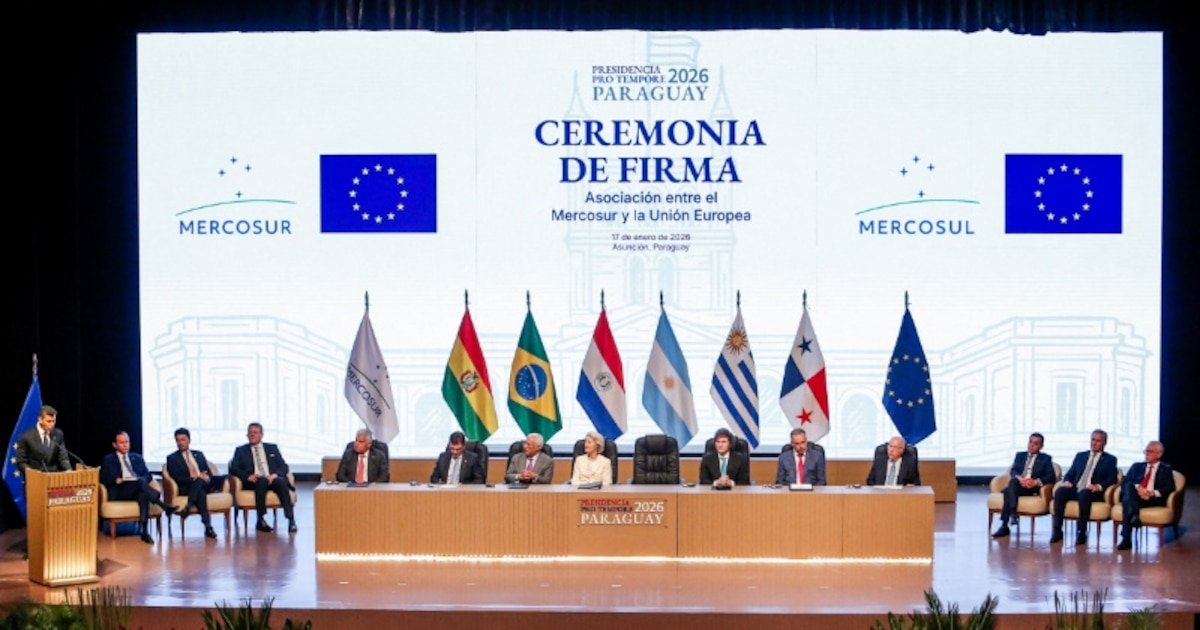
Javier Milei asumió la presidencia en un momento en que Argentina debía redefinir tanto su modelo económico como su inserción internacional. La economía nacional experimentó profundas transformaciones en los últimos dos años, ubicándose en la antesala de un posible ciclo expansivo de largo plazo, basado en fundamentos sólidos que no se observaban desde finales del siglo XIX.
El nuevo Gobierno implementó un programa de cinco anclas: fiscal, monetaria, cambiaria, política y geopolítica, orientadas por una corriente cultural emergente -sobre todo entre los jóvenes- que articula la conciencia de que todo gasto estatal se financia mediante impuestos, deuda o inflación.
Argentina es el único país que llegó a desarrollarse para luego abandonar ese sendero al adoptar el colectivismo de corte corporativista. A diferencia de otros intentos del siglo pasado por romper el ciclo de decadencia, el proceso actual se apoya en bases robustas: superávit fiscal, inversiones canalizadas a través del Régimen de Incentivo para Grandes Inversiones (RIGI), y la desarticulación del esquema corporativista instaurado en los últimos 80 años.

A fines de 2023, el país enfrentaba una inflación superior al 200% y un déficit fiscal consolidado equivalente al 15% del PBI (5% Nación, 10% en el Banco Central de la República Argentina (BCRA)). Las reservas netas eran negativas, el déficit comercial y energético era persistente y la economía se encontraba en virtual default comercial; el 54% de la población estaba bajo la línea de pobreza, y el sistema de precios -distorsionado por brechas, controles y regulaciones- había colapsado.
A diferencia de otros intentos del siglo pasado por romper el ciclo de decadencia, el proceso actual se apoya en bases robustas
Tras dos años de gestión de Javier Milei, los indicadores exhiben notables mejoras: el PBI alcanzó niveles récord, la inflación bajó al 33%, los precios y las importaciones se liberalizaron, el país recuperó superávit comercial y energético, la pobreza disminuyó al 28%, el gasto público fue ajustado en un tercio hasta lograr el equilibrio fiscal, se eliminaron impuestos, la deuda pública consolidada bajó, y las reservas del BCRA comienzan a repuntar.

Todo esto se logró sin afectar los derechos de propiedad, a diferencia de lo registrado durante la expansión económica inicial de la convertibilidad y la poscrisis de 2002.
En un escenario internacional signado por las mayores tensiones geopolíticas desde la Guerra Fría, Argentina avanzó en su posicionamiento como proveedor principal de alimentos, hidrocarburos y minerales estratégicos para el mundo, y logró distanciarse de focos regionales de conflicto.
La llegada de Milei marcó el retorno a una economía de mercado y, en simultáneo, el inicio de un cambio drástico de la política exterior argentina. El apoyo expreso del presidente argentino a Donald Trump precedió el renacimiento de la relación bilateral y un firme respaldo estadounidense, que se materializó en año electoral bajo el compromiso: “Whatever it takes to support Argentina”. Esto se tradujo en un swap por USD 20.000 millones, que logró frenar la corrida cambiaria previa a la elección.
Argentina concretó acuerdos comerciales y de inversión, reafirmando su intención de ocupar un papel principal como aliado y socio de Occidente
Sumado a esto, Argentina concretó acuerdos comerciales y de inversión, reafirmando su intención de ocupar un papel principal como aliado y socio de Occidente. El quiebre con el eje anterior fue evidente: en 2005, el presidente Néstor Kirchner rechazó públicamente el “ALCArajo”, cerrando al país al comercio internacional y alejándolo de los aliados históricos.
Ya en 2012 y 2013, las relaciones exteriores se volcaron a negociar con Venezuela, Angola e Irán, y en años recientes se buscaron vacunas en Cuba y se ofreció a Rusia una vía de apertura a Latinoamérica previo a la invasión de Ucrania.
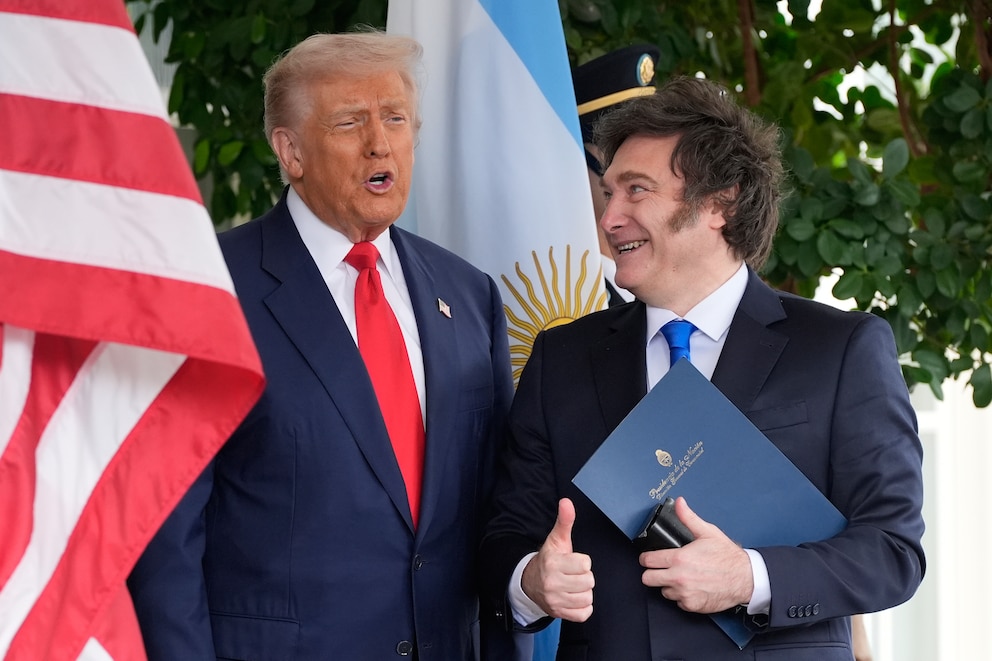
Con Milei, Argentina restauró rápidamente los vínculos con sus aliados tradicionales, firmó acuerdos comerciales con Estados Unidos y Europa, activó inversiones millonarias en el marco del RIGI y recibió asistencia financiera de Organismos Multilaterales y financiamiento directo estadounidense.
La alianza renovada con Occidente consolidó el papel destacado del país en la seguridad energética, alimentaria y de minerales estratégicos, con la estabilidad macroeconómica y el RIGI impulsando el salto exportador, respaldado por la coyuntura geopolítica global.
El tipo de cambio continúa bajo presión a la baja, con el BCRA interviniendo para mantenerlo cerca de $1.350 y acumulando compras superiores a USD 6.000 millones en lo que va del año. La volatilidad del mercado cambiario es mínima y las perspectivas siguen estables: el superávit fiscal, el auge exportador, el ingreso de divisas impulsado por el RIGI y la decisión política de capitalización del BCRA contribuyen al escenario favorable.

De acuerdo con el programa monetario oficial, este año el BCRA planea adquirir entre 10.000 y 17.000 millones de dólares, con margen para hacerlo sin generar presiones inflacionarias, ya que los pesos emitidos se absorben vía superávit fiscal, deuda en moneda local o mayor demanda de dinero.
En paralelo, el BCRA ha reducido de manera importante las tasas de interés: la Tasa de referencia descendió al 22% nominal anual, desde el 38% a comienzos del año. Según el Relevamiento de Expectativas de Mercado (REM) del Banco Central, para 2026 se proyecta un crecimiento superior al 3% en el PBI, luego de un alza del 4,4% en 2023. Se trata del primer bienio de crecimiento consecutivo desde 2011, descontando el rebote poscuarentena.
Para 2026 se proyecta un crecimiento superior al 3% en el PBI (REM)
El crecimiento actual se apoya en la recuperación de la demanda de dinero, evidenciada por la baja del dólar, las tasas y el riesgo país, factores que resultan en una mejora del nivel de actividad. Se espera que las exportaciones alcancen USD 100.000 millones este año, impulsadas por cosechas récord y producción petrolera en máximos históricos, a lo que se suma el efecto de los altos precios internacionales en un contexto de crisis en Medio Oriente.
Históricamente, el agro fue el único motor exportador relevante del país, pero el auge de los hidrocarburos y la minería proyecta que, para 2033, ambos sectores podrían generar superávits por USD 65.000 millones, cifra equiparable al desempeño tradicional del campo.

Los proyectos presentados en el marco del RIGI superan los USD 97.000 millones, de los cuales ya se aprobaron más de USD 27.000 millones, principalmente en el sector energético. A esto se suma la reciente modificación de la Ley de Glaciares, aprobada por el poder legislativo nacional, que permite destrabar inversiones en minería por más de USD 40.000 millones.
El principal reto para el resto del mandato de Javier Milei radica en dos frentes: reducir la inflación mensual por debajo del 1% y alcanzar un riesgo país inferior a los 400 puntos básicos.
Ambos objetivos son clave para fortalecer la demanda de dinero y permitir una baja sostenida en las tasas de interés que incentive la expansión del crédito. Las condiciones monetarias actuales, con un rezago monetario que tiende a corregirse tras la fuerte caída en la demanda de dinero durante el período electoral de 2025, refuerzan las perspectivas de lograr la meta inflacionaria.

Por el lado del índice de riesgo país, el resultado de las próximas elecciones será determinante. Argentina todavía paga una prima que responde a su historial crediticio, más que a los fundamentos macroeconómicos presentes. Sin embargo, la menor oferta de bonos en el mercado, consecuencia del equilibrio fiscal y de las compras de dólares por parte del BCRA, coadyuva a la reducción del índice de riesgo país.
Argentina todavía paga una prima que responde a su historial crediticio, más que a los fundamentos macroeconómicos presentes
La deuda neta del Estado, descontando tenencias intra-sector público, representa el 43% del PBI y los vencimientos en moneda extranjera con privados no superan el 2% del PBI al año. Aunque el volumen no es elevado, el desafío es atenderlos sin emitir deuda internacional. El Gobierno buscará afrontarlos mediante superávit fiscal y externo, compras de dólares, colocaciones en el mercado local, Organismos Multilaterales, repos y privatizaciones, acelerando también así la disminución del índice de riesgo país.

En el plano fiscal, si continúan el crecimiento económico y las políticas de reducción del gasto (la denominada “motosierra”), el Ejecutivo tendría espacio para seguir bajando y eliminando impuestos -en especial, las retenciones-, otorgando así un impulso adicional al campo y las economías regionales.

El turno electoral de 2027 será determinante, en un contexto donde el oficialismo ostenta los logros económicos y la oposición se muestra fragmentada ante el peso del fracaso inflacionario reciente.
Con la convalidación política del superávit fiscal en las urnas, Argentina entraría en una etapa muy sólida de crecimiento, quebrando casi un siglo de decadencia.
El autor es Economista
Corporate Events,Diplomacy / Foreign Policy







ECONOMIA
Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores
El Estado brasileño arrastra déficits fiscal persistentes y una deuda que se acerca al tamaño de toda su economía

El equipo de Lula defiende hoy un ajuste gradual para preservar las políticas sociales

the top photos of the day by ap’s photojournalists
ECONOMIA
¿Por qué cae el salario real pese al dólar más barato? La principal razón de la estanflación
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22


Los altos precios internacionales no ampliaron el margen fiscal

Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025

La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros

La pérdida local de motores del crecimiento se vio agudizada por el shock internacional
alimentos,consumidores,consumo,estanterías,supermercado

Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente

Así será Dale Match, el nuevo programa de Tinelli en Infobae: «Vamos a cerrar el día con una sonrisa»

“Nos dijeron que había muerto”: el caso de un colombiano que viajó a Rusia y reapareció vivo en un video como preso en Ucrania

El trabajo silencioso de Bullrich, los plazos electorales que evalúa y el conflicto que evita Javier Milei

El temor de los inversores, qué dicen las encuestas sobre las elecciones 2027 y la alternativa del PJ para volver a unirse

FlyDubai co-pilot accused of stabbing captain identified as 29-year-old Omani national

Lawmaker’s stunned face and other viral moments cap rough week for political class

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

LLA consiguió el dictamen sobre morosidad pero la oposición presiona para avanzar con créditos blandos del Estado

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA21 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral




