
ECONOMIA
Argentina se encamina a ser el segundo productor mundial de litio, superando a Chile y China

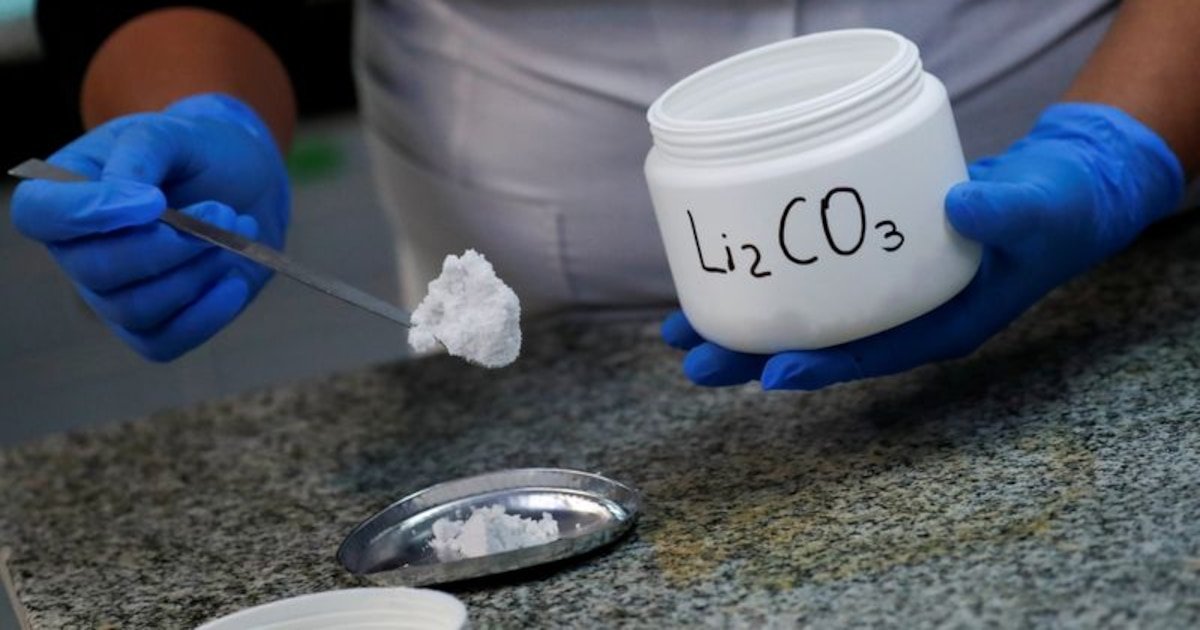
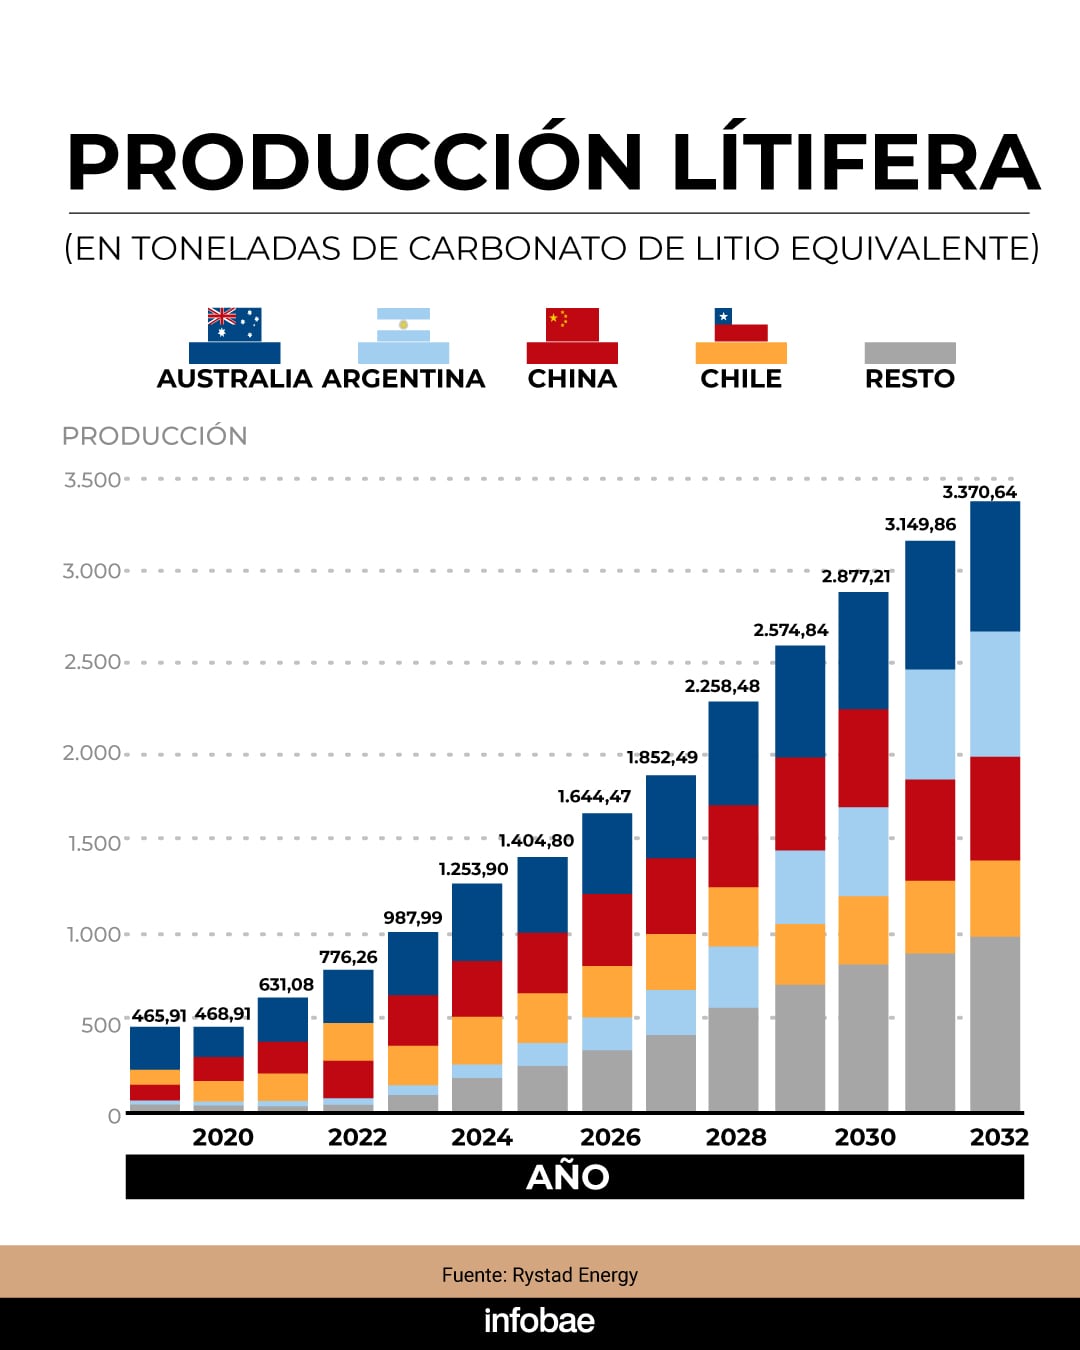
Aunque en los próximos años las grandes inversiones y -un poco más adelante- el grueso de exportaciones mineras provendrá del cobre, Argentina ya cuenta con un número de operaciones, una cartera de proyectos y un ritmo de expansión productiva que en pocos años la convertirá en el segundo productor mundial de litio, según proyecciones de Rystad, una consultora internacional.
Actualmente, el país es el cuarto productor mundial de “carbonato de litio equivalente” (LCE), producto y métrica con que se mide la producción mundial de este mineral, el tercero más liviano de la naturaleza, pero de alta densidad energética, lo que lo convirtió en uno de los “minerales críticos” de la “transición” hacia una economía menos dependiente de los hidrocarburos.
“Los datos recientes sobre producción global de litio dejan algo claro: el mercado ya está altamente concentrado y dominado por pocos actores, con Australia, Chile, China y la Argentina liderando la oferta. Al mismo tiempo, la expansión proyectada de capacidad muestra que el crecimiento vendrá principalmente de operaciones upstream (minería y procesamiento químico), no necesariamente de la fabricación de baterías, y que Argentina se posiciona como principal productor mundial de litio junto con Australia hacia 2030”, escribió Ernesto Díaz, Vicepresidente Senior para América Latina de Rystad Energy.
Según el experto, Argentina, que según recientes datos suministrados por la Cámara Argentina de Empresas Mineras (CAEM) produjo 116.000 toneladas de carbonato de litio equivalente en 2025, sobrepasará la línea de producción de Chile en 2029 y la de China en 2031.
Marcela Hernando, quien fuera ministra de Minería del gobierno de Gabriel Boric, ya había reconocido que la producción de litio chilena se fue rezagando respecto de la Argentina, aunque según las proyecciones de Cochilco (Comisión Minera del Cobre) el sobrepaso se produciría recién en 2035, cuando la producción litífera argentina alcanzaría las 415.000 toneladas de LCE. Esa cifra es inferior a las proyecciones del secretario de Minería de la Argentina, Luis Lucero, que en foros internacionales señaló que para entonces el país ya produciría 600.000 toneladas de LCE.
Según las proyecciones de Chile, el sobrepaso se produciría en 2035, cuando la producción litífera argentina alcanzaría las 415.000 toneladas de LCE
A la ampliación de capacidad productiva se sumó hacia fines de 2025 y en lo que va de 2026 una fuerte mejora de los precios internacionales del litio, que de poco menos de USD 11.000 la tonelada en septiembre/octubre de 2025 remontó a cerca de USD 18.000 en abril de este año, aunque se trate de un mercado no tan sujeto a precios de contado, sino a precios contractuales entre productores y compradores. Estos últimos son, mayormente, productores chinos de baterías para vehículos eléctricos y, en crecimiento, fabricantes de grandes baterías “estacionarias” (BESS, por su sigla en inglés) de respaldo a sistemas dependientes de fuentes de generación intermitente de energía.
Según consultoras como Fast Markets, BMI y Trading Economics, el repunte más reciente coincidió con una recuperación de la demanda global, en especial de la industria de baterías para vehículos eléctricos en China y otros mercados asiáticos, que se solapó con restricciones de oferta debido a retrasos en nuevos proyectos de extracción y cuellos de botella logísticos en la cadena de suministro.
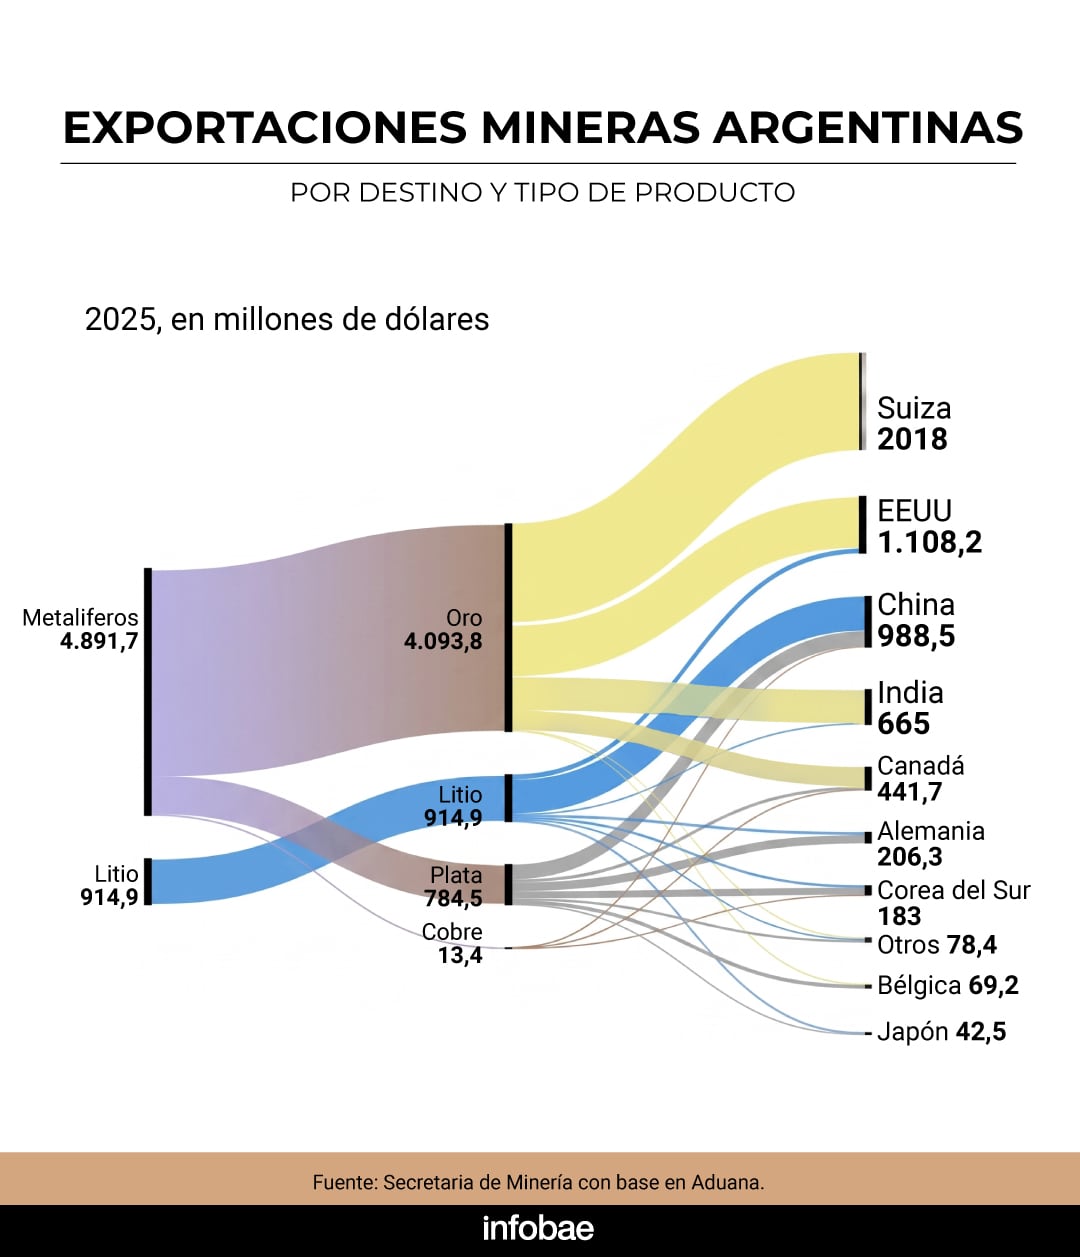
China es el principal destino del litio argentino, habiendo absorbido el grueso de las exportaciones litíferas de 2025, como muestra el gráfico de abajo, de un “compendio” de la Secretaría de Minería de la Nación que abarcó el segundo semestre de 2025 y el primer trimestre de este año.
La puja por los “minerales críticos” es uno de los frentes de la competencia geoestratégica entre Estados Unidos y China y allí, como destacó Thea Riofrancos, profesora de Ciencia Política de Providence College y autora del libro Extraction: the Frontiers of Green Capitalism (Extracción: las fronteras del Capitalismo Verde) en una columna de Financial Times, ha ocurrido un cambio tectónico: Argentina, Chile y Bolivia, los tres países del llamado “Triángulo del Litio” (que alberga más de la mitad de los recursos mundiales de litio) pasaron de manos de gobiernos de izquierda a partidos de derecha, más cercanos a Washington que a Beijing. Incluso Brasil, que bajo el gobierno de Lula da Silva intenta una política exterior de equilibrio, acordó ser proveedor de “tierras raras” (uno de los ítems casi monopolizados por China) a Estados Unidos.
En este contexto, Ernesto Díaz, el experto de Rystad, plantea si Argentina debería avanzar hacia una “integración vertical” y competir con la fabricación de componentes de baterías o consolidarse como proveedor competitivo de carbonato y -eventualmente- hidróxido de litio.
Argentina debería profundizar su posicionamiento en la producción de litio grado batería, en lugar de intentar competir aguas abajo con China (Díaz)
Su respuesta, al igual que la de Joe Lowry, fundador y CEO de Global Lithium, es que antes de pensar en nuevos eslabones la Argentina “debería profundizar su posicionamiento en la producción de litio grado batería, en lugar de intentar competir aguas abajo con China”. Como “razones estructurales” para hacerlo, cita las siguientes:
- Ventaja comparativa real: Argentina tiene recursos de clase mundial y costos competitivos, por lo cual deberá escalar producción, mejorar eficiencia y capturar valor en el procesamiento químico (carbonato/hidróxido), donde ya existe demanda global sostenida.
- Barreras industriales en la cadena de baterías: La fabricación de cátodos, celdas y baterías requiere ecosistemas industriales integrados, proximidad a fabricantes de vehículos eléctricos, escala, tecnología y know-how acumulado, todos terrenos ampliamente dominados por China, que también controla la cadena de suministro.
- Intensidad de capital y riesgo: La integración vertical implica inversiones mucho mayores, ciclos de retorno más largos y mayor exposición a riesgos tecnológicos y de mercado. Para Argentina, dice Díaz, eso podría “diluir el foco y reducir la competitividad donde ya tiene ventaja”.
- Timing de mercado: La demanda de litio crece rápidamente y necesita oferta confiable. Hay una ventana clara para capturar valor expandiendo producción upstream; el downstream está más saturado y competitivo.
- Estrategia pragmática de desarrollo: Concentrarse en el upstream no implica renunciar a la industrialización, sino priorizar mejoras en la calidad, desarrollo de infraestructura, estabilidad regulatoria, atracción de inversión extranjera e integración selectiva, vía joint ventures y acuerdos tecnológicos.
Según Ernesto Díaz, “competir con China en baterías no es solo una cuestión de recursos, sino de ecosistema industrial completo. Argentina tiene una oportunidad histórica, pero el camino más eficiente es consolidarse como proveedor estratégico global de litio procesado, no replicar una cadena de valor donde otros llevan décadas de ventaja”. La clave, concluye, “no es subir en la cadena por aspiración, sino por competitividad”.

Según Sergio Barón, ingeniero electrónico argentino, CEO y cofundador de la startup Dynami Battery Corp, que en 2025 ganó un subsidio de USD 200.000 de la National Science Foundation (Fundación Nacional de la Ciencia) de Estados Unidos para desarrollar el uso de solventes ecológicos en la producción de electrodos para baterías de ion de litio, la conclusión de Díaz es cuestionable, pues toma la tecnología en baterías de litio como algo fijo y, aparte, inalcanzable.
Dynami, dice, demostró lo contrario al crear y patentar una tecnología que hace que las baterías se carguen cinco veces más rápido y duren 140% más, sin cambios a la cadena de suministro ni a las gigafactories de baterías y vehículos eléctricos, sino simplemente cambiando los electrodos, la “ruta” entre ánodos y cátodos que recorren los iones de litio en los procesos de carga y descarga de una batería.
Barón, cuya historia ya fue contada aquí, dijo a Infobae que el subsidio de Estados Unidos sirvió para reemplazar los solventes “tóxicos y caros” con los que se manufacturan las baterías de litio, reemplazándolos con microestructuras que permitieron “lograr el primer electrodo vegano, solo a partir de vegetales y biodegradable”.
El subsidio de Estados Unidos sirvió para reemplazar los solventes “tóxicos y caros” con los que se manufacturan las baterías de litio, reemplazándolos con microestructuras que permitieron “lograr el primer electrodo vegano (Barón)
El emprendedor argentino destacó incluso un análisis sobre una patente similar presentada por Tesla, en el que Pradyumma Gupta, eminencia mundial en ciencia de materiales y tecnologías avanzadas para generación de energía, reconoce que el gran avance en la producción de baterías está en la microestructura de los electrodos y no en la química.
Gupta es fundador y director científico de Infinita Lab e Infinita Materials, dedicadas a la innovación en materiales y productos químicos especiales para industrias de vanguardia, asesora a empresas y organismos sobre captura de CO2, nanomateriales, procesos avanzados y materiales para las industrias automotriz y aeroespacial y colabora con el ejército de Estados Unidos en el desarrollo de materiales de alta resistencia y manufactura aplicada a la movilidad eléctrica.
Sea ampliando la producción de carbonato de litio “grado batería” y/o sumando eslabones en la cadena de valor, la realidad es que la producción litífera argentina ya recorrió un largo camino y tiene impulso para recorrer mucho más.

ECONOMIA
Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores
El Estado brasileño arrastra déficits fiscal persistentes y una deuda que se acerca al tamaño de toda su economía

El equipo de Lula defiende hoy un ajuste gradual para preservar las políticas sociales

the top photos of the day by ap’s photojournalists
ECONOMIA
¿Por qué cae el salario real pese al dólar más barato? La principal razón de la estanflación
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22


Los altos precios internacionales no ampliaron el margen fiscal

Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025

La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros

La pérdida local de motores del crecimiento se vio agudizada por el shock internacional
alimentos,consumidores,consumo,estanterías,supermercado

Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente

Fabiana Liuzzi habló a fondo de su hijo y abrió su corazón: “Tony avanza por el padre y la madre que tiene”

El pedido de la Iglesia para el papa que incomodó al Gobierno, las dudas sobre CFK y la decisión que deberá tomar Milei

Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores

El guiño de Cristina Kirchner a Uñac, las dudas en el PJ sobre las PASO y el mensaje de Kicillof al interior

Expert tears apart Talarico’s viral claim his agenda is based on Jesus’s teachings: ‘Butchering the Bible’

Preocupación en Caleta Olivia: investigan a un alumno que llevó una réplica de arma a la escuela

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA18 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





