
ECONOMIA
ANSES actualizó las asignaciones familiares: los nuevos importes que se pagan en junio 2026

La Administración Nacional de la Seguridad Social (ANSES) aplicó la actualización sobre todas las prestaciones del Sistema Único de Asignaciones Familiares (SUAF), de tal manera que dichas asignaciones registran un nuevo aumento del 2,58% en junio.
El ajuste surge del Índice de Precios al Consumidor (IPC) de abril informado por el Indec. La fórmula de movilidad vigente toma como referencia la inflación registrada dos meses antes para calcular los incrementos mensuales de jubilaciones, pensiones y asignaciones sociales.
Los nuevos montos impactan sobre las prestaciones que reciben trabajadores en relación de dependencia, monotributistas, jubilados y otros grupos incluidos dentro del sistema. El pago actualizado comenzará a depositarse automáticamente durante junio, sin necesidad de realizar trámites adicionales.
Además de los valores por hijo, también se actualizan los topes de ingresos para acceder al beneficio. Las escalas modificadas definen quiénes pueden cobrar y cuánto reciben según los ingresos del grupo familiar.
Cuánto se cobra por hijo en el SUAF en junio 2026
La Asignación Familiar por Hijo (AFH) del primer rango de ingresos alcanza los $72.474 en junio de 2026. Este monto corresponde a los trabajadores registrados y otros sectores comprendidos dentro del SUAF con ingresos familiares de hasta $1.122.074.
El beneficio varía según los ingresos del grupo familiar. ANSES oficializa los valores definitivos mediante una resolución que detalla las escalas actualizadas para cada mes.
Los rangos de ingresos determinan cuánto cobra cada familia. A mayor ingreso familiar, menor es el monto de la asignación por hijo hasta llegar al tope máximo establecido.
Los montos completos para junio 2026 según ingresos familiares
Tras la aplicación del incremento del 2,58%, las principales prestaciones quedan de la siguiente manera para trabajadores en relación de dependencia:
- Ingresos familiares de hasta $1.122.074: $72.474 por hijo
- Ingresos familiares de entre $1.122.074,01 y $1.645.630: $48.888 por hijo
- Ingresos familiares de entre $1.645.630,01 y $1.899.934: $29.570 por hijo
- Ingresos familiares de entre $1.899.934,01 y $5.941.936: $15.257 por hijo
Los mismos montos y escalas se aplican para la Asignación Familiar Prenatal. Las mujeres embarazadas que trabajen en relación de dependencia reciben idénticos valores según los ingresos del grupo familiar.
El ingreso bruto total del grupo familiar no debe superar los $5.941.936 para acceder a cualquiera de estas prestaciones, mientras que el tope individual se fijó en $2.970.968.
Cuánto cobran los monotributistas por hijo en junio
Los trabajadores autónomos inscriptos en el Monotributo también reciben asignaciones familiares. Los montos varían según la categoría en la que estén registrados.
Las asignaciones familiares por hijo para monotributistas quedan de la siguiente manera:
- Categoría A: $72.474
- Categoría B: $48.888
- Categoría C: $29.570
- Categorías D, E, F y G: $15.257
La categoría del monotributo define el monto de la prestación. Las categorías más bajas reciben importes superiores, mientras que las más altas cobran el valor mínimo establecido.
Cómo quedan las asignaciones de pago único
Además del salario familiar mensual, ANSES abona asignaciones de pago único por matrimonio, nacimiento y adopción. Estas prestaciones se cobran una sola vez al cumplir determinados requisitos.
Con el aumento de junio, los montos quedaron establecidos en:
- Nacimiento: $84.478
- Matrimonio: $126.489
- Adopción: $505.070
- Ayuda Escolar Anual: $55.672
Para acceder a estas prestaciones, el ingreso bruto total del grupo familiar no debe superar los $5.941.936. El mismo tope aplica para las asignaciones mensuales por hijo.
La Ayuda Escolar Anual se paga una vez al año. Los beneficiarios del SUAF la cobran automáticamente en marzo sin necesidad de realizar trámites adicionales.
Cómo quedan los topes de ingresos para cobrar el SUAF
Además de la actualización de los montos, también se modificaron los límites de ingresos establecidos para acceder a las asignaciones familiares. Estos topes determinan quiénes pueden cobrar el beneficio.
Con el incremento del 2,58%, los nuevos topes son los siguientes:
- Tope de ingreso individual: $2.970.968
- Tope de ingreso del grupo familiar: $5.941.936
Las asignaciones familiares corresponden a los trabajadores registrados que perciban hasta ese ingreso individual bruto mensual. Además, el ingreso total del hogar no debe superar el límite familiar establecido.
El grupo familiar incluye al trabajador, su cónyuge o conviviente, y los hijos a cargo menores de 18 años o con discapacidad sin límite de edad, y todos sus ingresos se suman para determinar si superan el tope establecido.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,asignaciones familiares,movilidad






ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
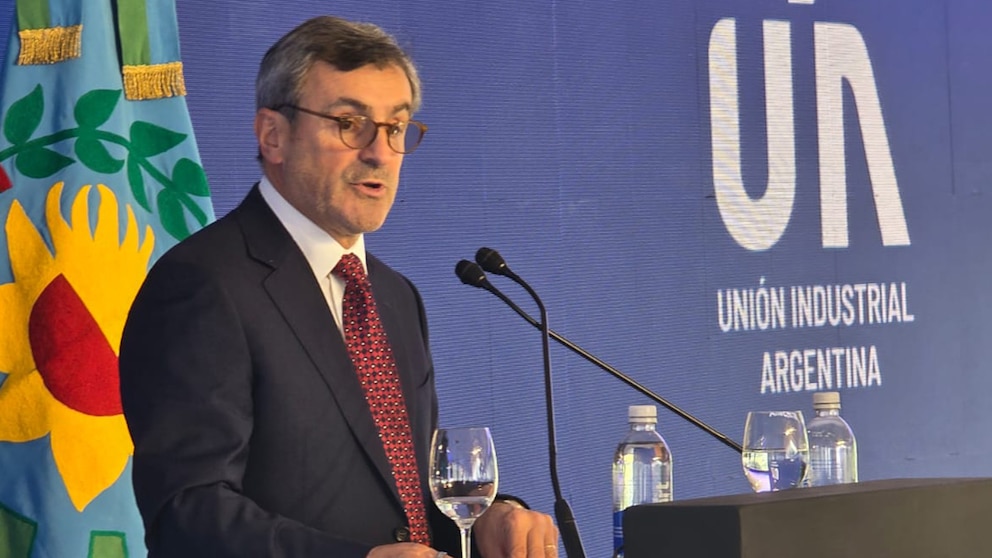
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
ECONOMIA
¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)


La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Disturbios en Francia: detuvieron a dos hombres por el incendio del histórico edificio del Ayuntamiento de Limoges

Las mejores imágenes del casamiento de Andrea Ghidone y Pablo Otero: tres vestidos, fiesta con tango y shows sorpresa

Siguen las lluvias en el AMBA: a qué hora se esperan chaparrones, según el Servicio Meteorológico Nacional

Juan Grabois se mostró con Kicillof: "Con Axel estamos construyendo un camino"

Neymar estalla tras su expulsión: ‘Le di a ese idiota la oportunidad de hacerse notar’

Hotesur – Los Sauces: las irregularidades bancarias y el presunto lavado detrás de la compra del departamento donde Cristina Kirchner cumple su condena

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Tensión por discapacidad: la Iglesia advierte sobre el dictamen del oficialismo y reclama la prórroga de la ley de emergencia

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



