Connect with us

ECONOMIA

Argentinos, sin valores de referencia: un mismo producto puede tener más de 5 precios diferentes

Published

on


Si bien la inflación durante el Gobierno de Javier Milei se redujo de manera considerable, desde hace algo más de un año el proceso de desaceleración encontró un freno y el Índice de Precios al Consumidor (IPC) muestra dificultades para alejarse sostenidamente del 3% mensual. En este marco, todavía se sigue verificando una importante dispersión de precios para un mismo producto, en función del canal de venta y los diferentes medios de pago.

La falta de precios de referencia está estrechamente asociada a la dinámica inflacionaria: en contextos de alta inercia y de espiralización en el IPC, los aumentos que realizan las empresas en sus listas suelen darse de manera descoordinada y con magnitudes muy distintas, lo cual genera serias dificultades para que consumidores, e incluso productores y comerciantes, tengan una respuesta certera a la pregunta de cuánto vale un bien o un servicio. Además, en esos escenarios, las promociones y los descuentos se vuelven estrategias fundamentales para ganar mercado.

Advertisement

La proliferación de promociones bancarias, billeteras virtuales y planes de financiación hizo que en muchos rubros ya no exista un único precio para un producto. Hoy un mismo artículo puede tener un valor para quienes pagan en efectivo o transferencia, otro para tarjeta de crédito en un pago, un tercero para quienes financian la compra en cuotas con interés y varios precios adicionales según la aplicación o el banco utilizado.

Asi, en supermercados, por ejemplo, son habituales los reintegros de entre 10% y 20% a través de MODO, mientras que algunas promociones especiales llegan al 25% de devolución sobre el valor de la compra.

En la práctica, esto significa que un producto puede tener simultáneamente más de cinco precios distintos, dependiendo de los medios de pago y las promociones disponibles.

Advertisement

Tomando como referencia un artículo con un valor de lista de $100.000, un consumidor podría pagarlo a ese precio en efectivo, obtenerlo por $90.000 con un descuento del 10%, por $80.000 con una promoción del 20% o incluso acercarse a los $75.000 cuando coinciden beneficios más agresivos.

Del otro lado, quien opta por financiar la compra en cuotas con interés puede terminar abonando una cifra superior al precio de contado, generando diferencias notables entre el valor más bajo y el más alto de un mismo producto.

La competencia por un consumo que sigue mostrando señales de debilidad alimenta este fenómeno. Actualmente existen promociones que ofrecen 20% de reintegro en cadenas mediante pagos con MODO, mientras que distintos bancos complementan esos beneficios con cuotas sin interés o descuentos adicionales. El resultado es un mercado en el que el precio final depende cada vez menos de la etiqueta exhibida en la góndola y cada vez más de la combinación de medio de pago, entidad financiera y promoción vigente que logre aprovechar cada consumidor.

Advertisement

La falta de referencia genera que los consumidores estén cada vez más atentos a cómo ahorrar. Desde mediados de 2024 la desaceleración en los aumentos de precios fue notoria, aunque hace ya varios meses el sendero de desinflación parece haber encontrado un límite: desde septiembre de 2025 la variación interanual del IPC se ubica aproximadamente en el mismo nivel, arriba del 30%. En ese marco de estancamiento, los ingresos de los argentinos volvieron a perder poder adquisitivo; según un reciente relevamiento de la consultora C-P, entre noviembre de 2023 y febrero de 2026 los salarios privados reales cayeron 1% y las jubilaciones 0,7% (con peores números para quienes cobran la mínima), mientras los salarios públicos se hundieron 20% y las prestaciones sociales sufrieron un derrumbe del 46%.

Por qué los supermercados multiplican las promociones bancarias pese a la menor inflación

La continua erosión de los salarios genera que, pese a que la inflación arroja una menor variabilidad y se mueve en niveles más acotados que en años anteriores, los comercios tengan que seguir recurriendo a ofertas atractivas para los consumidores. En supermercados, para poner un ejemplo de consumo masivo, resaltan las promociones con bancos y billeteras virtuales.

En Coto, durante mayo se destacaron descuentos del 25% con Tarjeta Naranja y Banco Ciudad, y del 20% con el ICBC, todos con un tope semanal o mensual de gasto. En Carrefour hubo hasta 35% con el Patagonia; en Día hay rebajas de hasta 30% con Tarjeta Naranja y del 20% utilizando la aplicación MODO; y en Jumbo también se replican algunas de estas oportunidades, además de una mayor oferta de cuotas sin interés (con bancos como el Galicia, el Macro, y tarjetas Visa y Mastercard) para la compra de electrodomésticos.

Advertisement

También es común observar ofertas con menor porcentaje de descuento, pero algunas de ellas sin tope (como las de Mercado Pago), con tarjetas propias de cada establecimiento, o vía convenios con diferentes empresas. A esto se le suman las ofertas de productos particulares, las cuales en su gran mayoría no son acumulables con otras promociones.

«Los descuentos por promociones bancarias y billeteras virtuales dependen de las estrategias de marketing de cada entidad financiera y son una herramienta para ganar mercado por uso de los medios de pago, porque los comercios pagan comisiones por ventas hechas de esa manera y los clientes pagan por tener esos productos en muchos casos)», señaló el economista jefe de la Cámara Argentina de Comercio (CAC), Matías Bolis Wilson

Frente a esta situación, Osvaldo Del Río, director de la consultora Scentia, dijo a este medio que, cuando se observan los precios brutos, la situación entre los diferentes comercios es más homogénea, pero que al analizar los precios netos (con descuento), se verifica que en los supermercados los valores son, en promedio, un 16% menores que los de negocios de barrio, autoservicios y almacenes.

Advertisement

Cómo impactan las tasas de interés y la morosidad en los recargos con tarjeta

Otra estrategia que utilizan muchos comercios es la de distinguir el precio vía pago en efectivo o transferencia del precio abonado con tarjeta de crédito. Por ejemplo, según pudo averiguar iProfesional, en la calle Belgrano de la Ciudad Autónoma de Buenos Aires (CABA) puede conseguirse un sillón de dos plazas, de 1,70 m x 0,85 m, abonando cerca de $450.000 si es en efectivo o transferencia, en los negocios más accesibles. Si se recurre a un solo pago con tarjeta de crédito, el monto en ese mismo negocio asciende a la zona de los $600.000, lo cual implica un recargo de aproximadamente 30%. Aún más, es posible encontrar un sillón de características no muy distintas a un costo con tarjeta de más de $1.000.000 en algunos locales menos económicos.

«En realidad, por la Ley de Tarjetas no debería haber diferencia de precio entre efectivo, tarjeta de débito y crédito a un pago», marcó Bolis Wilson, aunque en los hechos dicha normativa está lejos de cumplirse. El especialista enmarcó estas decisiones de las empresas al explicar que «la inflación y tasas de interés reales positivas generan costos financieros para los comercios por el plazo de acreditación diferido desde que se hace la compra hasta que efectivamente se efectúa el depósito para el comercio«.

Vale remarcar que la línea de tarjetas de crédito presenta el segundo peor dato de morosidad entre las familias, detrás de la línea de préstamos personales. En marzo, el 11,7% del financiamiento con tarjetas presentó un retraso de al menos 90 días en su pago y, en función de un adelanto reciente de la consultora 1816, es probable que en abril la cifra haya aumentado nuevamente. La dificultad de los hogares para cumplir en tiempo y forma con estas deudas genera que las tasas se mantengan en altos niveles.

Advertisement

Competencia feroz en autos y propiedades: cuando los precios de lista no significan nada

En el segmento de bienes durables también cuesta conocer con precisión los precios de referencia. En un contexto en el cual las ventas de los vehículos más accesibles muestran retrocesos, muchas terminales están optando por modificar sus precios de lista y así ganar mercado en un sector en el cual la competencia es alta, y cada vez mayor.

«Hay una competencia feroz. Hoy hay tantos precios de un mismo auto como cantidad de concesionarios», advirtió, por ejemplo, Pablo García Leyenda, director comercial de Stellantis, durante el lanzamiento del Citroën C5 Aircross. Referentes del sector cuestionan que la elevada cantidad de oferta y las altas tasas de interés generan que muchas compañías busquen capturar clientes reduciendo precios incluso por debajo de los márgenes razonables de ganancia, en perjuicio del normal funcionamiento de la actividad sectorial.

Para la compraventa de casas en CABA también ocurre un fenómeno parecido. En primer lugar, porque de las aproximadamente 110.000 propiedades publicadas en los portales de clasificados de bienes raíces se terminan efectivamente vendiendo cerca de 6.000 por mes, según un relevamiento del corredor inmobiliario Santiago Magnin. En segundo lugar, porque los precios de cierre de las operaciones terminan siendo un 25% inferiores, en promedio, a los precios de publicación.

Advertisement

Magnin sugiere dividir al mercado inmobiliario de CABA en 14 submercados distintos en función de los precios, que excluyen a barrios como Liniers, Mataderos, Villa Lugano, Villa Soldati, La Boca o Barracas donde, según el especialista, la cantidad de operaciones es tan chica que no hay precio de referencia. Para poner algunos ejemplos en aquellas zonas más «líquidas», el precio mínimo del metro cuadrado de las publicaciones en Balvanera es de u$s625, mientras que la mediana es de u$s1.854. En Palermo los valores son de u$s1.170 y u$s2.800, respectivamente, mientras que Caballito arroja cifras de u$s1.352 y u$s2.325.



iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,inflación,promociones bancarias,consumo

Advertisement

ECONOMIA

Zapatillas Nike, Adidas y Fila con descuento de hasta 70% en octubre y cuotas sin interés

Published

on


Moov ofrece rebajas de hasta el 70% en zapatillas de marcas reconocidas. Hay modelos de Nike, Adidas y Fila a precios promocionales y financiamiento


Advertisement

Descuentos en zapatillas Adidas 

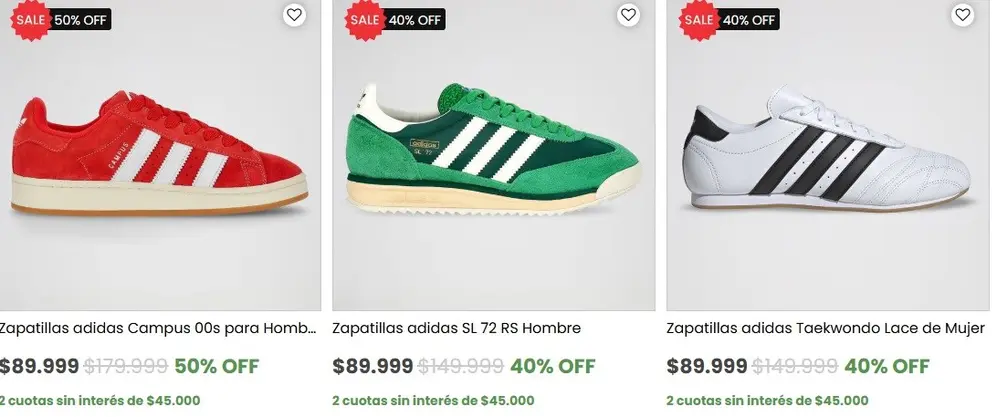
Algunos modelos de zapatillas Adidas con precios y descuentos

Descuentos en zapatillas Adidas. Imagen por captura

  • Adidas Campus 00s infantil: $71.999, con 40% de descuento sobre el precio anterior de $119.999.
  • Adidas Top Ten Rb para hombre: $84.999, con 38% de descuendo sobre el precio original de $137.999.
  • Adidas Handball Spezial ST para mujer: $88.999, con 50% de descuento sobre los $179.999 originales.
  • Adidas Gazelle Bold para mujer: $88.999, con 50% de descuento sobre los $179.999 originales.
  • Adidas Rivalry Low para hombre: $89.999, con 40% de descuento sobre el precio original de $149.999.
  • Adidas Taelwondo Lace para mujer: $89.999, con descuento de 40% sobre el precio original de $149.000.
  • Adidas SL 72 OG para mujer: $89.999, con 40% de descuento sobre el precio original de $149.999.
  • Adidas SL72RS para hombre: $89.999, con 40% de descuento sobre el precio original de $149.999.
  • Adidas Campus 00s para hombre: $89.999, con 50% de descuento sobre el precio original de $179.999.
  • Adidas Forum2000 para hombre: $94.999, con 40% de descuento sobre el precio original de $159.999.
  • Adidas Centennial RM: $95.999, con 40% de descuento sobre el precio original de $160.999.

Zapatillas Fila con 50% de descuento y precios desde $64.000

  • Fila Arcade Green Pack para hombre: $64.999, con 40% de descuento sobre el precio original de $108.999.
  • Fila Tennis 88 Origens: $64.999, con 50% de descuento sobre el precio original de $129.999.
  • Fila Court 90 para mujer: $69.999, on 40% de descuento sobre el precio original de $119.899.
  • Fila ACD Mid para hombre: $74.999, con 50% de descuento sobre el precio original de $149.999.
  • Fila Original Fitness Tennis Club para hombre: $79.999, con 38% de descuento sobre un original de $129.999.
  • Fila Ray Tracer Evo: $84.999, con 38% de descuento sobre un precio original de $138.399.
  • Fila Tormo para mujer: $84.999, con 39% de descuento sobre un precio original de $139.999.

Nike con descuentos de hasta el 70%

Algunos modelos de zapatillas Nike con precios y descuentos

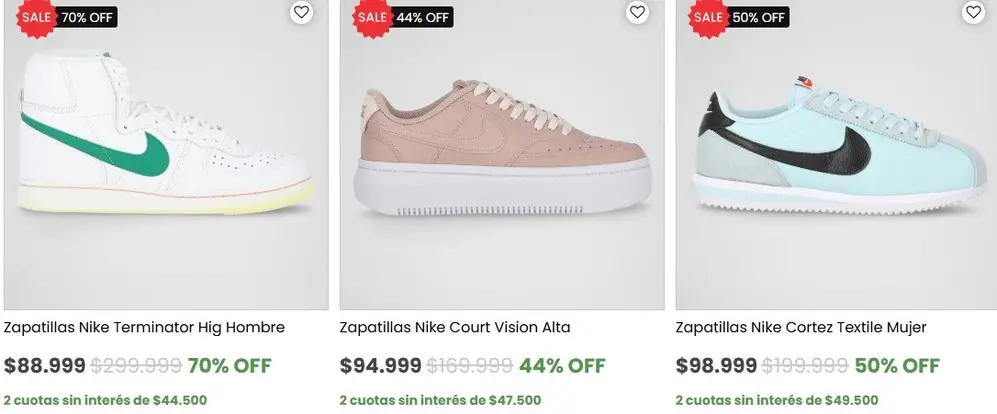
Descuentos en zapatillas Nike. Imagen por captura

  • Nike Terminator High para hombre: $88.999, con 70% de descuento sobre los $299.999 originales.
  • NikeCourt Vision Alta: $94.999, con 44% de descuento sobre los $169.999 originales.
  • Nike Cortez Textile para mujer: $98.999, con 50% de descuento sobre precio original de $199.999.
  • Nike Air Max Flyknit Racer para mujer: $103.999, con 70% de descuento sobre los $349.999 originales.
  • Nike Blazer Low ’77 Vintage para mujer: $103.999, con 50% de descuento sobre los $209.999 originales.
  • Nike Field General para mujer: $106.999, con 33% de descuento sobre los $159.999 originales.
  • Nike Air Max Solo para hombre: $108.999, con 50% de descuento sobre los $219.999 originales.
  • Nike Air Max Solo para hombre: $108.999, con 50% de descuento sobre los $219.999 originales.
  • Nike Phoenix Waffle para muer: $108.999, con 50% de descuento sobre los $219.999 originales.
  • Nike Cortez para mujer: $118.999, con 40% de descuento sobre los $199.999 originales.
  • Nike Air Force1´07 para hombre: $123.999, con 50% de descuento sobre los $249.999 originales.

Cuotas sin interés y envíos, qué tener en cuenta antes de comprar


descuentos,precios,zapatillas,actualidad

Continue Reading

ECONOMIA

Cuál es el verdadero peso de los autos extranjeros en el mercado argentino tras la apertura de las importaciones

Published

on


Existe la idea de que los autos importados están reemplazando a los que se producen en Argentina o incluso en Brasil, que eran los dominadores del mercado local antes de la apertura sin restricciones que comenzó en enero de 2024.

Sin embargo, parte de esa idea se derrumba al mirar las estadísticas de ventas, en las que todavía hay 6 autos nacionales entre los 10 primeros del ranking de patentamientos de los primeros 9 meses del año, con tres modelos en los primeros tres lugares y con cuatro en los primeros cinco.

Advertisement

Lo más curioso es que el primer auto que rompe la hegemonía de vehículos argentinos no es brasileño, sino chino, la Ford Territory, aunque es un importado de una automotriz nacional y no de un importador, mientras que el mejor auto fabricado en Brasil es el Volkswagen Tera, que ocupa la séptima posición.

El mejor auto importado de Brasil es el Volkswagen Tera, pero ocupa la séptima posición en el ranking de patentamientos 2026.

El primer importado puro, que no tiene una marca con producción local o regional es chino y está en el 21er lugar, con un volumen de ventas que representa una quinta parte del volumen de ventas que exhibe el líder de la tabla o una tercera parte de su mejor competidor de segmento. Es mucho o poco según el punto de vista.

Si se compara el impacto en el mercado no parece ser un número significativo que “comprometa” la industria nacional. Si se lo mide en relación con el poderío que tiene un importador frente a una automotriz, es muy bueno porque muestra un cambio de elección de al menos un 20% de los consumidores.

Advertisement

El impacto del cupo

Gran parte de ese cambio se dio, sin embargo, a partir de julio de 2025, cuando empezaron a llegar los autos del primer cupo de híbridos y eléctricos. Hasta ese momento, las automotrices regionales tenían entre un 95% y un 98% del total de las ventas de autos 0km.

Las pickups nacionales encabezan la lista de los autos más vendidos. Hay tres en los primeros 10 puestos del ranking y son el tipo de vehículo que más ventas registra en producción nacional.

Pero a partir de ese mes empezaron a bajar en general, más allá de la performance de alguna marca puntual. Apenas en cuatro meses, la cuota de autos regionales bajó al 90%, para fin de año volvió a descender a un 86%.

Ya en abril y mayo de 2026 la cuota de autos regionales tocó su piso con un 79,9%. Hoy, tras haberse desacelerado la llegada de marcas chinas por quedarse sin autos entre mayo y junio, el mercado automotor tiene una participación de un 81,5% de autos regionales.

Advertisement

Los 10 importados más vendidos

Para poder tomar dimensión real del impacto de los autos importados puros en Argentina, esos que no vienen de la mano de una terminal automotriz, la comparación del volumen de ventas de los diez modelos con mayor demanda permite establecer el cambio real que se dio en el mercado.

Las referencias de los autos locales son importantes para la comparación. La pickup más vendida (Toyota Hilux) suma casi 25.000 unidades, el auto de pasajeros que lidera la categoría (Fiat Cronos) alcanzó los 17.800 patentamientos, el B-SUV (VW Tera) tiene poco más de 11.800 unidades vendidas, y el C-SUV (Toyota Corolla Cross) acredita 8.645 ventas.

Baic BJ30, el auto importado más vendido del año. Tiene una quinta parte del volumen de venta del número 1 y está en el puesto 21ro.

El auto importado por un importador más vendido es el Baic BJ30 (C-SUV), en el puesto 21ro, que alcanzó las 5.357 unidades y tiene el 1,3% del mercado. El siguiente modelo es el BYD Atto 2, que está en el puesto 36to con 3.525 patentamientos y un 0,9% del mercado.

Advertisement

Los siguientes dos lugares vienen a continuación y los ocupan otros dos modelos de esa marca, el Dolphin Mini (auto compacto) con 3.335 unidades y el Song Pro (C-SUV) con 3.314, ambos con el 0,8% de cuota en las ventas totales del mercado.

El quinto auto importado más vendido es Chery Tiggo 7 (C-SUV), también chino, que ocupa el puesto 42do con 3.094 ventas y un 0,8% también, delante del primer auto no chino de la lista, el Hyundai HB20, que está 44to en la lista absoluta.

Si bien ese modelo se fabrica en Brasil, llega a Argentina por un importador oficial porque localmente no hay una operación industrial paralela con la brasileña. El HB20 es un hatchback B y sumó hasta septiembre 2.942 unidades con un 0,7% del mercado.

Advertisement

El Hyundai HB20 es brasileño pero viene a Argentina a través del importador oficial. Al igual que KIA, no tienen fábrica local y son importados puros.

En la séptima posición de este ranking de importados de importadores, aparece el Haval H6 (C-SUV), auto que trae el Grupo Antelo, ocupando el puesto 53ro con 2.053 unidades, un 0,5% del mercado. En octavo lugar hay otro auto coreano que viene por un importador vía México, donde se fabrica. Se trata del Kia K3, que acumuló ventas por 1.963 unidades en 9 meses y está en el puesto 56to con un 0,5% de cuota total.

El noveno auto importado más vendido es otro chino, el Haval Jolión (B-SUV), que sumó 1.693 autos, está en el puesto 63ro y tiene un 0,4% del mercado; y en décimo lugar aparece el MG ZS (C-SUV) con 1.604 patentamientos y el puesto 65% con otro 0,4% del mercado.

Así, mientras 2024 empezó con una industria automotriz regional tenía un 94% del mercado, hoy, cuando faltan dos meses para cumplir 3 años desde que cambió el comercio automotor, tienen un 81,5%, mostrando una caída de participación del 13%.

Advertisement

Ford,Ranger Black,pickup,camioneta,2.0 Turbodiésel,tracción simple,caja automática,Argentina,vehículo,lanzamiento

Continue Reading

ECONOMIA

Aumento de sueldo para las Fuerzas Armadas en octubre de 2026: cuánto cobra cada rango

Published

on


Los montos varían según el grado jerárquico y forman parte de un esquema de incrementos escalonados que continuará hasta diciembre


Advertisement

Cuánto cobran los miembros de las Fuerzas Armadas en octubre de 2026

  • Teniente general, almirante y brigadier general: $3.668.649.
  • General de división, vicealmirante y brigadier mayor: $3.271.629.
  • General de brigada, contraalmirante y brigadier: $2.980.776.
  • Coronel, capitán de navío y comodoro: $2.610.898.
  • Teniente coronel, capitán de fragata y vicecomodoro: $2.270.050.
  • Mayor y capitán de corbeta: $1.788.420.
  • Capitán y teniente de navío: $1.481.167.
  • Teniente primero, teniente de fragata y primer teniente: $1.317.411.
  • Teniente y teniente de corbeta: $1.187.690.
  • Subteniente, guardiamarina y alférez: $1.075.659.
  • Suboficial mayor: $1.834.321.
  • Suboficial principal: $1.626.169.
  • Sargento ayudante, suboficial primero y suboficial ayudante: $1.441.621.
  • Sargento primero, suboficial segundo y suboficial auxiliar: $1.268.067.
  • Sargento y cabo principal: $1.138.435.
  • Cabo primero: $1.021.681.
  • Cabo y cabo segundo: $945.624.
  • Voluntario de primera y marinero de primera: $861.334.
  • Voluntario de segunda y marinero de segunda: $797.085.

Cuánto cobra la Policía de Establecimientos Navales en octubre

  • Comisario inspector: $1.130.908.
  • Comisario: $1.085.492.
  • Subcomisario: $1.009.662.
  • Oficial principal: $880.560.
  • Oficial inspector: $801.060.
  • Oficial subinspector: $669.970.
  • Oficial ayudante: $554.953.
  • Oficial subayudante: $488.078.
  • Subescribiente: $796.940.
  • Sargento primero: $602.061.
  • Sargento: $576.935.
  • Cabo: $462.619.
  • Agente de primera: $447.159.
  • Agente de segunda: $439.922.

Cómo sigue el aumento salarial hasta diciembre


sueldo,fuerzas armadas,actualidad

Continue Reading

Tendencias