ECONOMIA
Aunque la recaudación lleva 8 meses de caída, detectan signos positivos en los datos de marzo

En la noche del domingo, en una entrevista televisiva, el ministro de Economía, Luis Caputo, dijo que el declive de ingresos fiscales durante 8 meses consecutivos no se debe a un menor nivel de actividad económica, sino a los alivios impositivos que dio el gobierno.
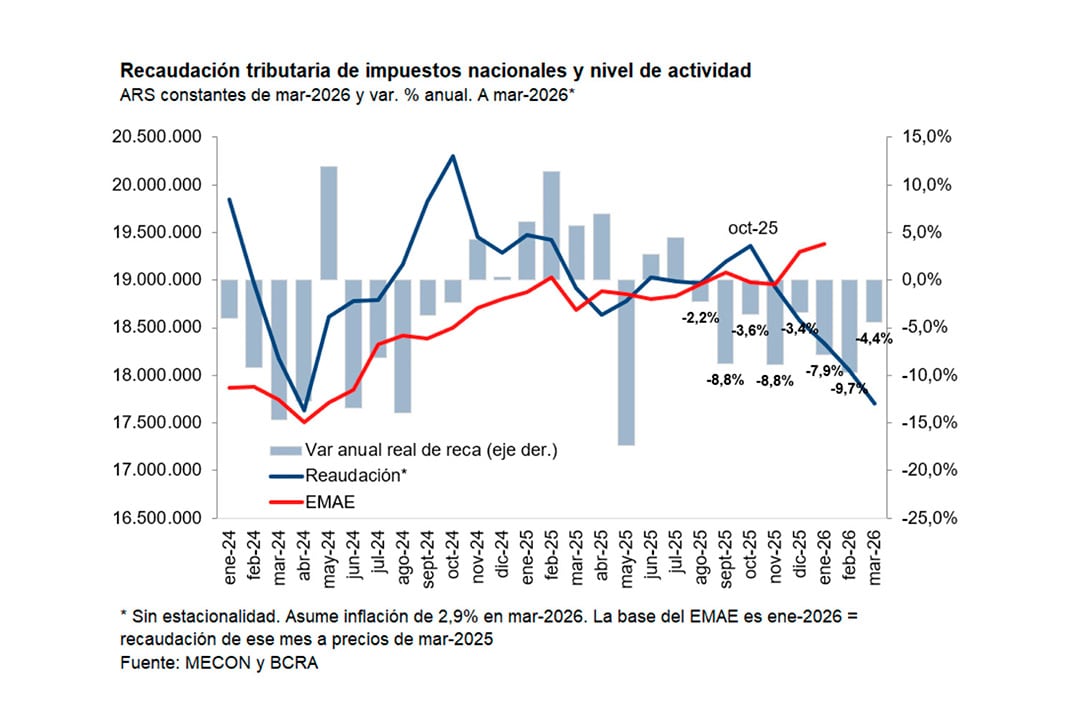
Si bien los datos del primer trimestre del año arrojan datos negativos, un informe de Quantum coincide con Caputo. Si bien dice que la recaudación de impuestos nacionales de marzo cayó 4,4% anual en términos reales, anota que esa caída interanual es menor a la de los dos meses anteriores aunque -reconoce- el acumulado de la recaudación del primer trimestre del año es aún 7,4% inferior al de igual periodo de 2025 y los ingresos de marzo fueron –sin estacionalidad- 8,5% menores a los de octubre pasado, cuando empezó el declive recaudatorio.
Como posible coletazo negativo, la consultora señala que de mantenerse la tendencia recautoria total, para cumplir la meta de 2,2% de superávit primaria “base caja” firmada con el FMI, el gobierno debería hacer una nueva revisión (léase, recorte) de gastos y concentrarse en los que no se ajustan de modo automático, como transferencias y prórroga de pagos de obligaciones.
La merma de ingresos se da en un contexto de aumento de actividad económica
Un aspecto notable, destaca Quantum, es que la merma de ingresos se da en un contexto de aumento de actividad económica, pues según el EMAE del Indec la economía tocó máximos históricos absolutos en enero, último dato disponible.
Causas sin azares
Según el informe “la divergencia entre máximos en actividad y caída en la recaudación puede estar asociada a diversos factores, entre los cuales cabe mencionar: la composición sectorial del crecimiento, con participación de los sectores agropecuario, petróleo y gas, minería y servicios financieros, en contraste con los sectores comercio e industria, que experimentan reducciones, el incremento de la informalidad en sectores afectados por la competencia externa y la reducción de las alícuotas de algunos impuestos, entre otros”.
Tras señalar esos tres factores, Quantum subraya el señalado por Caputo. “La reducción de alícuotas y la eliminación de impuestos que se viene haciendo desde principios del año pasado -enfatiza- es central en la explicación de la caída interanual observada. Se han reducido las retenciones a las exportaciones de cereales y oleaginosas, se eliminaron las de economías regionales, impuestos internos a diversos productos y se han reducido las alícuotas del impuesto a las ganancias de empresas, entre otros”.
Entre las principales apunta las reducciones permanentes de 26 a 24% de la alícuota sobre las exportaciones de poroto de soja,del 24,5 al 22,5% sobre subproductos, del 9,5 al 7,% sobre trigo y cebada del 9,5 al 8,5% sobre maíz y sorgo, del 5,5 al 4,5% al girasol. Además, recuerda, ya en enero y junio de 2025 se habían implementado reducciones transitorias y se llevaron a cero las retenciones a varias economías regionales (azúcar, algodón, tabaco, entre otras) y tuvo lugar una baja transitoria de las retenciones a la soja (33 a 26%) y a economías regionales. Y en julio hubo rebajas permanentes en carnes y produuctos aviares.
Aranceles, Ganancias, Bienes personales
Del mismo modo, Quantum menciona las reducciones, en varios casos, a la mitad, de los aranceles sobre la importación de celulares, videojuegos, textiles, hilados, telas y bienes de capital, y la eliminación para bienes producidos en Tierra del Fuego.
En Ganancias, recuerda el informe, se redujo del 30% al 27% la alícuota para “el segundo escalón”, y del 35% al 31,5% en el tercero y las tasas máximas de bienes personales al 0,75%, además de actualizarse las exenciones para patrimonios bajos y medios.
En los impuestos en que no hubo reducciones la evolución recaudatoria fue más favorable el mes pasado, nota Quantum. “El IVA DGI -asociado directamente al nivel de actividad, y 25% del total recaudado en 2026- creció 0,4% real interanual y algo similar pasó con el impuesto al cheque, que aumentó 4,8% en la misma comparación.
Por otro lado, concluye el informe, “a nivel del total y en prácticamente todos los impuestos principales, la variación real interanual de marzo es mejor que la del promedio del primer trimestre del año, lo que representa una señal positiva de la evolución reciente”.

La filial de Telefónica Brasil anunció este lunes un acuerdo con Starlink, el servicio satelital de SpaceX, para llevar conexión a internet vía satélite a todo el país a través de su marca de telecomunicaciones Vivo, incluyendo las áreas con escasa conectividad.
Según informaron ambas compañías, el servicio podría beneficiar a hasta 50 millones de clientes que residen en zonas sin cobertura de internet, gracias a la infraestructura satelital de la empresa de Elon Musk.
En la actualidad, las antenas de Vivo cubren el 98% del territorio brasileño. Con este acuerdo con Starlink, se prevé alcanzar una cobertura total del país.
Unos siete millones de terminales ya estarían aprovechando esta posibilidad a través de sus planes con Vivo, la marca de la filial brasileña de la compañía española.

Los usuarios podrán utilizar la red de satélites de Starlink como una extensión de la conectividad que ya ofrecía la operadora. Así, tendrán la capacidad de enviar y recibir mensajes de texto y audio, consultar mapas y realizar llamadas al aire libre, incluso en zonas con señal débil.
La transición entre la red convencional y la conexión satelital se producirá de forma automática cuando el usuario ingrese a un área de baja cobertura.
Durante la fase inicial de implementación, los clientes particulares podrán acceder al servicio de forma gratuita, mientras que las empresas contarán con un período de tres meses sin costo.
Ambas compañías esperan que el lanzamiento de la próxima generación de satélites de la empresa aeroespacial de Musk permita alcanzar velocidades de transmisión de datos significativamente más altas, lo que ampliaría la gama de funcionalidades disponibles.

La fuerte devaluación del real brasileño puede convertirse en una ventaja para algunos sectores y afectar seriamente la competitividad de otros
Puntos importantes

La devaluación del real reduce la competitividad de la industria y las exportaciones argentinas en Brasil, dificultando la colocación de productos nacionales y aumentando la presión sobre fabricantes.
El sector turístico local enfrenta una amenaza directa, ya que un Brasil más barato incentiva a los argentinos a vacacionar en el exterior, afectando los ingresos de las economías regionales.
Por otro lado, los importadores y consumidores podrían beneficiarse con insumos y bienes brasileños más económicos, aunque esto genera una mayor competencia que desafía a la producción nacional.
lula,brasil,exportaciones,real,importaciones,turismo,costa atlantica,Finanzas
Los bonos argentinos parecen atravesar este martes una sesión de recuperación, luego de las pronunciadas bajas del lunes, cuando la operatoria estuvo contaminada por la aversión inversora a los activos brasileños.
No obstante, las acciones argentinas perdieron la inercia ganadora de la mañana y a las 13:50 horas el índice S&P Merval de la Bolsa de Comercio de Buenos Aires cae un 1,8% en pesos, a 97.468 puntos.
La tendencia se asocia además a la reversión del índice Bovespa de la Bolsa de Valores de San Pablo, que pasó de una leve ganancia de 0,6% temprano a una pérdida de 0,5% por la tarde. Los indicadores de Wall Street operan con ganancias y el panel tecnológico Nasdaq asciende un 1,2 por ciento.
Los bonos soberanos en dólares de Argentina mejoraban un 0,5% en promedio, según la referencia de los títulos Globales -con ley de Nueva York- en Wall Street. El riesgo país de JP Morgan cae 24 unidades para Argentina, en los 748 puntos básicos, luego de haber anotado el lunes su nivel más alto desde el 24 de octubre de 2025.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
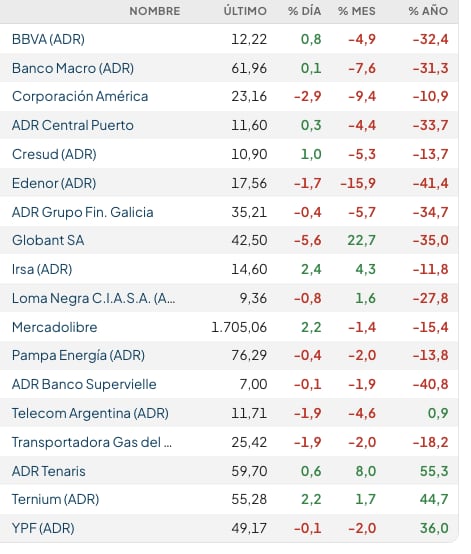
Los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street operan con mayoría de pérdidas, aunque leves. Destaca la caída de Globant (+5,6%).
El petróleo crudo es negociado con ligera tendencia bajista. El barril de Brent del Mar del Norte para entregar en diciembre descuenta 1,6%, en los 114 dólares.
Los negocios bursátiles esta semana vienen afectados por el desempeño del mercado brasileño, con una súbita corrección que podría mantener la volatilidad hasta estabilizarse en un corto plazo.
“los precios de los activos venían incorporando mayores chances de un cambio de régimen desde mediados de agosto y se aceleraron después de los resultados de la primera vuelta, con lo que los movimientos de hoy están reflejando eso.
“Pensando en una nueva presidencia de Lula, hay que tener presente que asumirá con un Congreso mucho más adverso y orientado hacia la derecha, tanto en la Cámara Baja como en el Senado, de forma tal que la aprobación de leyes bajo el nuevo gobierno quedará sujeta a la capacidad de negociar con un Congreso dividido y adverso”, explicaron los expertos de Balanz.
“El tema central hacia adelante es qué vaya a hacer Lula con la política fiscal, en un contexto en que los datos fiscales de septiembre muestran un déficit primario de 0.62% del PBI -bastante lejos del superávit de 0.25% del producto de meta para fin de año- y uno financiero de 9.48% del PBI”, agregaron desde Balanz.
“En el plano local, Economía buscará renovar vencimientos de deuda en pesos por $10,8 billones, mientras la posición vendida del BCRA en dólar futuro se redujo drásticamente a USD 42 millones”, reseñaron los analistas de Rava Bursátil.
En otro orden, el Índice de Confianza en el Gobierno que mide la Universidad Di Tella aumentó 0,9% mensual en octubre, hasta 39% (1,95 puntos sobre 5), recuperándose parcialmente de la caída de 5,9% mensual de septiembre, que había llevado al índice a su nivel más bajo durante la gestión de Javier Milei. El nivel actual se ubica 7% por debajo de octubre de 2025 y 31,6% por debajo de diciembre de 2023, cuando Milei asumió la Presidencia.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En comparación con otros gobiernos, se encuentra 10,8% por encima de octubre de 2018, durante el tercer año de gestión de Mauricio Macri, y 52,4% por encima de octubre de 2022, bajo la presidencia de Alberto Fernández.
“Si bien la aprobación se mantiene en niveles elevados, la volatilidad observada durante el último año ha sido una fuente de incertidumbre y los inversores se muestran cada vez más preocupados por las perspectivas electorales. Creemos que la actividad económica y la capacidad del Gobierno para construir alianzas electorales serán los principales factores que determinarán el apoyo electoral en el corto plazo”, señalaron los expertos de Max Capital.
Business,Corporate Events,North America

DEPORTE12 segundos ago
Franco Colapinto no correrá la primera práctica libre del Gran Premio de México de la Fórmula 1: los motivos

POLITICA2 minutos ago
El Gobierno afirmó que no felicitará a Lula por su triunfo en Brasil: “El Presidente no es un hipócrita” – Nexofin

INTERNACIONAL8 minutos ago
Ejército de Ecuador interviene una planta de procesamiento de oro presuntamente vinculada con Los Lobos y captura a cuatro sospechosos en la Amazonía

POLITICA31 minutos ago
La Justicia revocó una sanción contra una casa de cambio y el Banco Central habla de “fallo escandaloso”

ECONOMIA33 minutos ago
Starlink y Telefónica se aliaron en Brasil para garantizar conexión a internet vía satélite

DEPORTE37 minutos ago
El Brujas, cristalino con el futuro de Tresoldi: ‘Nicolò no tiene precio, y tampoco lo tendrá’

POLITICA2 días ago
CFK, Axel Kicillof, Sergio Massa y otros referentes del PJ celebraron el triunfo electoral de Lula da Silva

ECONOMIA3 días ago
El riesgo país volvió a superar los 700 puntos y la volatilidad internacional golpeó a los bonos argentinos

DEPORTE3 días ago
Julián Álvarez le dio el triunfo al Atlético Madrid y terminó con otra extensa racha negativa: el gesto de los fanáticos

POLITICA3 días ago
Javier Milei ratificó su intención de buscar la reelección en 2027: “No veo a los argentinos votando para atrás”

 POLITICA2 días ago
CFK, Axel Kicillof, Sergio Massa y otros referentes del PJ celebraron el triunfo electoral de Lula da Silva
- DEPORTE3 días ago
Julián Álvarez le dio el triunfo al Atlético Madrid y terminó con otra extensa racha negativa: el gesto de los fanáticos
- POLITICA3 días ago
Javier Milei ratificó su intención de buscar la reelección en 2027: “No veo a los argentinos votando para atrás”