ECONOMIA
Bancos y billeteras virtuales padecen morosidad récord: qué factores generaron esta bomba de tiempo

El fuerte aumento de los índices de morosidad que se observa desde diciembre pasado en la mayoría de las tarjetas de crédito y los créditos bancarios y no bancarios otorgados a personas y familias es uno de los efectos no deseados del actual programa económico. Esto se debe a una fuerte suba de las tasas de interés el año pasado, muy por encima de la tasa de inflación, y a salarios con una indexación muy cercana a la inflación.
En la actualidad, tanto el sistema bancario como el no bancario argentino atraviesan una etapa de transición con una tasa de interés en baja, pero con niveles de mora en créditos personales, tarjetas de crédito bancarias y créditos no bancarios en niveles récord.
El aumento de la morosidad bancaria y no bancaria provoca una gran preocupación en el Gobierno y en los bancos públicos, privados y provinciales, así como en las empresas dueñas de billeteras digitales.
El índice de morosidad aumentó con fuerza en los primeros meses de 2026. De acuerdo con informes del sector y según cálculos de la consultora 1816, la irregularidad en la financiación con tarjetas de crédito a familias llegó al 11%, lo que representa el mayor nivel desde la crisis de 2001-2002. En tanto, en el sector no bancario las cifras rondan el 25%, y el impacto más fuerte se da en muchos jóvenes y jubilados.
Esto genera intereses moratorios y punitorios, junto a reportes negativos en las centrales de riesgo y posibles acciones legales, como embargos, que los bancos podrían realizar sobre sus clientes.
El sobreendeudamiento de hace seis meses explica la crisis actual
En relación con este problema, la consultora Qaly elaboró un análisis econométrico construido sobre datos del BCRA, donde identifica al sobreendeudamiento de seis meses atrás como el principal predictor de la irregularidad crediticia que se observa en la actualidad.
El trabajo destaca que la irregularidad de la cartera de crédito a familias en la Argentina pasó del 2,8% en diciembre de 2023 al 11,2% en febrero de 2026, según datos del BCRA; pero en abril, de acuerdo con datos provisorios, esta mora habría llegado casi a un 12%.
En préstamos personales, el deterioro fue más pronunciado: del 4,3% al 13,8% en el mismo período. En tarjetas de crédito, del 1,8% al 11,6%. En el segmento no bancario, como fintech, billeteras digitales y financieras de consumo, las tasas de mora superan el 30% en varios casos, duplicando o triplicando los niveles del sistema bancario tradicional.
«Son números que señalan algo más que una mala racha. De acuerdo con nuestro análisis construido sobre datos del sistema financiero, se ofrece una explicación estructural: el principal predictor estadístico de la mora actual no es la inflación del momento, ni el nivel de actividad económica, sino el nivel de endeudamiento de seis meses atrás«, explicó a iProfesional la directora de Qaly, Anastasia Decish.
Un efecto bola de nieve con rezago: las dos fases del deterioro
La economista explica que se trata de un efecto bola de nieve con rezago. «El modelo identifica un proceso en dos fases. En la primera, el deterioro del ingreso real empujó a las familias a utilizar el crédito como sustituto parcial del salario. El ajuste fiscal y monetario de los últimos dos años generó una fuerte caída inicial del poder adquisitivo: hacia principios de 2026, el salario real registrado se encontraba todavía cerca de un 9% por debajo de sus niveles de noviembre de 2023. Pero el ajuste del gasto de las familias fue parcial, porque una parte importante de los egresos de los hogares es inelástica: transporte, energía, salud, educación y alquiler no pueden eliminarse aunque el ingreso caiga. La actualización de tarifas por encima de la inflación general potenció ese efecto, reduciendo el margen disponible para honrar deudas».
Decish explica que, en la segunda fase, esa acumulación de deuda se transforma en mora. «Entre diciembre de 2023 y enero de 2026, el endeudamiento total de las familias en el sistema bancario (en moneda corriente) creció 5,3 veces, con préstamos personales aumentando 9 veces y tarjetas 3,4 veces. La relación entre deuda (tarjetas más préstamos personales) y masa salarial pasó de 0,99 a 2,09 entre abril de 2024 y diciembre de 2025. Con tasas de interés reales que llegaron al 5,2% mensual en tarjetas y al 4,6% en personales durante el segundo semestre de 2025, esos niveles son incompatibles con los ingresos disponibles. El resultado: atrasos que derivan en impagos y, por efecto del interés compuesto, en una deuda creciente», destacó la economista.
El estudio señala, además, que el nivel de actividad económica, medido por el EMAE, tiene menor capacidad explicativa sobre la mora que el endeudamiento previo.
La razón es que la recuperación del producto es marcadamente heterogénea: favorece a sectores exportadores y de commodities, pero no necesariamente a los hogares más endeudados, que se concentran en actividades ligadas al consumo interno. Una mejora del PBI agregado no resuelve el problema de la mora si no se traduce en ingresos para esos hogares.
El análisis distingue, por un lado, un problema de liquidez transitoria que se resolvería con refinanciaciones, quitas o tasas más bajas; pero destaca que se trata de un problema de solvencia estructural, donde el ingreso de las familias es insuficiente de manera persistente para atender sus compromisos financieros.
Además, lo que ocurre en el segmento no bancario amplifica el problema. «Las fintech y financieras de consumo cubrieron parte de la demanda con productos de acceso rápido, requisitos laxos y tasas reales muy elevadas. En un contexto de baja educación financiera y caída del poder adquisitivo, esos créditos funcionaron como catalizadores del sobreendeudamiento: un simple atraso genera intereses compuestos que rápidamente vuelven la deuda impagable. No es casual que la mora en ese segmento duplique o triplique la del sistema bancario«, explica el informe.
Por qué el crédito no puede reactivar la economía en el corto plazo
Hay que considerar para el análisis que el crédito es un instrumento clásico de reactivación económica, pero en la economía local su efectividad en el corto plazo está severamente limitada, y los datos permiten entender por qué.
En primer lugar, porque las familias ya están sobreendeudadas y, si se amplía la oferta de crédito sobre una base deteriorada, se profundizaría el problema. En segundo término, porque el sistema bancario reaccionó racionalmente endureciendo sus criterios.
La Encuesta de Condiciones Crediticias del BCRA del primer trimestre de 2026 confirma ese endurecimiento y registra una menor demanda de las familias. Ese ajuste, lógico desde la gestión individual del riesgo, genera un feedback negativo sistémico: una mayor mora implica una mayor cautela bancaria, lo que a su vez produce una restricción del crédito y, luego, un menor consumo y nivel de actividad.
En tercer lugar, el ahorro de mediano y largo plazo, que es condición necesaria para que los bancos puedan financiar proyectos de mayor plazo, es escaso.
Por lo tanto, frente a este escenario, una reducción de las tasas nominales o lanzar líneas específicas de crédito podría tener efectos marginales, pero no recompone un mercado crediticio estructuralmente débil.
El dato duro que emerge del análisis de la mayoría de los analistas consultados por iProfesional es que la primera condición para que el crédito opere como herramienta de reactivación es la recuperación genuina y sostenida del ingreso real de los hogares. Sin esta mejora, el crédito seguirá siendo un mecanismo de compensación de un desequilibrio estructural entre lo que los hogares ganan y lo que no pueden dejar de gastar.
La segunda condición es que se baje el costo financiero efectivo, el llamado Costo Financiero Total (CFT), que en el escenario actual combina tasas reales positivas con comisiones y cargos que elevan el costo muy por encima de la tasa nominal; en el segmento no bancario, esas tasas llegan a ser usurarias.
La mayoría de los expertos coincide en que una baja gradual y creíble de la inflación de manera tendencialmente decreciente y expectativas ancladas son esenciales para hacer viable el repago de deudas existentes y el otorgamiento de crédito nuevo.
Los créditos irrecuperables se cuadruplicaron en un año
Por su parte, un reciente estudio de la consultora Eco Go señala que la situación financiera de miles de familias argentinas volvió a encender señales de alarma y revela que la proporción de créditos no bancarios catalogados como «irrecuperables» se cuadruplicó en apenas un año y alcanzó niveles récord dentro del sistema financiero.
El relevamiento destaca que los préstamos considerados incobrables pasaron de representar el 2,6% de la cartera total en marzo de 2025 al 10,8% en marzo de 2026. En términos absolutos, el stock de deuda irrecuperable saltó desde unos $232.000 millones hasta $1,5 billones, y el deterioro se produjo en paralelo a un empeoramiento generalizado de la calidad crediticia, en un contexto marcado por tasas elevadas, caída del consumo y menor capacidad de compra.
El informe describe que el crédito no bancario totalizó $14,2 billones en marzo y, de ese monto, unos $3,9 billones quedaron dentro de categorías consideradas irregulares; es decir, créditos con riesgo medio, alto o directamente irrecuperables.
Por ese motivo, la irregularidad total de las carteras pasó al 27,5% en marzo contra el 10% registrado un año atrás, y se observa que la aceleración del deterioro fue constante durante los últimos meses, ya que en septiembre de 2025 la mora irregular era de 18,7%; en diciembre había subido al 23,1%; en enero llegó al 24,8% y ahora alcanzó su máximo reciente.
El dato más preocupante aparece en la categoría «irrecuperable», donde se concentran los préstamos con menores posibilidades de cobro, ya que hace un año esos créditos representaban el 2,6% del financiamiento no bancario y hoy el 10%.
En paralelo, la porción de créditos considerados regulares siguió perdiendo terreno. Las categorías «situación normal» y «riesgo bajo» pasaron de explicar el 90% de la cartera en marzo de 2025 al 72,5% en marzo de este año.
Las consultoras privadas vienen advirtiendo desde hace meses sobre el impacto de la caída del ingreso disponible, especialmente entre familias que dependen del financiamiento para sostener gastos corrientes y consumo cotidiano.
El problema ya no se limita al segmento no bancario, ya que según Eco Go, la irregularidad dentro de las entidades financieras tradicionales alcanzó el 6,7% en marzo, el nivel más alto desde febrero de 2020. En el caso de las familias, la mora bancaria llegó al 11,6%, también en máximos de varios años, mientras que otro informe de la consultora 1816 indicó que el incumplimiento en los pagos de hogares aumentó por decimoséptimo mes consecutivo. El reporte advirtió, además, que la recuperación económica todavía no se traduce en una mejora concreta de los ingresos familiares.
A eso se suma el peso de las tasas de interés. Durante los primeros días de mayo, los préstamos personales bancarios mantuvieron una tasa nominal anual promedio del 68,3%, prácticamente sin cambios frente a meses anteriores.
El estudio estima que el 92% del crédito no bancario está destinado a familias y, según el informe, el endeudamiento de los hogares con entidades no bancarias ya equivale al 36,7% de una masa salarial mensual; si se suma también el crédito bancario, la deuda total asciende al 145,4% de la masa salarial mensual. La situación es todavía más delicada entre trabajadores informales y cuentapropistas. En ese universo, el crédito no bancario equivale al 161% de la masa salarial estimada.
Pero, además del deterioro de la cartera, en marzo se observó una nueva caída del financiamiento. El crédito no bancario retrocedió 1,4% real respecto de febrero y acumuló dos meses consecutivos en baja. El crédito bancario al consumo también cayó 1,9% mensual real y ya suma cinco meses consecutivos de retroceso. A pesar de esa desaceleración, el estudio de Eco Go destaca que el volumen actual del crédito no bancario todavía se mantiene 139,8% por encima de marzo de 2024 en términos reales y un 20% superior al pico previo registrado en mayo de 2018.
Dentro del mercado, Tarjeta Naranja continúa liderando el financiamiento no bancario con una participación del 37,7%, y detrás aparecen Mercado Libre y otras firmas vinculadas al crédito digital y al consumo.
Los analistas consultados por iProfesional señalan que la combinación entre inflación persistente, caída del poder adquisitivo y dificultades para refinanciar pasivos terminó golpeando de lleno la capacidad de pago de millones de personas.
La morosidad actual es una señal de alerta potente. Ignorarla o abordarla con intervenciones de corto plazo o focalizadas en los efectos solo postergará o ampliará el problema. El diagnóstico, que distingue solvencia de liquidez, pone límites concretos a la efectividad de la baja de las tasas o del lanzamiento de nuevas líneas de crédito como herramienta para reactivar el consumo.
La situación crítica de las entidades no bancarias del interior
Pero uno de los problemas más graves son los altos niveles de morosidad que muestran muchas entidades no bancarias, en general mutuales, cooperativas y financieras del interior del país, por el aumento de la mora en préstamos realizados en su mayoría a trabajadores del sector público nacional, provincial y municipal a través de un sistema de código de descuento, y donde en algunos casos esos índices de morosidad trepan a valores superiores al 30% y son imposibles de refinanciar.
El aumento de la morosidad afecta hoy a una gran cantidad de familias y, en menor medida, a empresas. Esta situación genera una gran preocupación en las asociaciones bancarias como ADEBA, ABA y ABE, y también en las fintech dueñas de billeteras virtuales, donde el endeudamiento es más preocupante con esas deudas no bancarias en las que Mercado Libre lidera el mercado.
Las soluciones que ofrecen los bancos y alternativas posibles
Por el momento, los bancos solo ofrecen refinanciar el saldo total adeudado de la tarjeta de crédito en no más de 12 cuotas, en algunos casos a tasa fija, pero muchos tarjetahabientes responden que no lo pueden pagar y, en ciertos casos, deciden no pagar más. En otros casos, a los que aceptan la refinanciación les cancelan la tarjeta de crédito; por lo tanto, deben ir a otro banco a ver si pueden sacar otra tarjeta de crédito. Tal vez una solución alternativa podría ser como se realizó en la pandemia, donde los bancos refinanciaron el saldo deudor en hasta 12 cuotas fijas y sin cobrar la tasa de interés. Un ejemplo sería que, si una persona tiene un saldo adeudado de $1.200.000, pague $120.000 por mes en 12 meses.
La mora sube porque, con inflación baja, las cuotas ya no se licúan y la deuda pesa más sobre el salario, y las tasas reales positivas encarecen la refinanciación del saldo deudor.
La visión oficial: «el pico ya pasó»
La percepción del equipo económico en relación con los altos índices de morosidad es que el aumento de la mora bancaria se está saneando, y le restan importancia al salto en la morosidad.
Según una fuente cercana al Gobierno consultada por iProfesional, los bancos ya vieron el pico de la morosidad, por lo que el sistema financiero se está saneando y hay indicios alentadores en los datos de marzo y abril de que el impacto de la mora está perdiendo peso.
La fuente agregó que aparecen indicios alentadores sobre la recuperación del crédito y el nivel de deterioro en las carteras se desacelera; asimismo, la información que anticipan marzo y abril muestra mejoras adicionales.
Al respecto, hay que señalar que en su disertación en el evento de Expo EFI de hace 15 días, el presidente del BCRA, Santiago Bausili, apuntó hacia las entidades bancarias al afirmar: «los bancos tuvieron que reconstruir sus sistemas de scoring y hubo una primera ola de créditos que se otorgó a ciegas, sin saber a quién se le estaba prestando el dinero; y cuando volvió el crédito, apareció la mora».
A la vez, mencionó también el rol de los tomadores de crédito al afirmar: «para el deudor, la inflación se ocupaba de las últimas cuotas del crédito en pesos y ya no más; y con la baja de la inflación se diluye el efecto de licuación sobre las deudas, vigente durante años previos». Además, Bausili sostuvo que la suba de la inflación, que trepó 3,4% en marzo y acumula 9,1% en el primer trimestre, es lo que llamó un shock temporal.
Para dimensionar la situación de la mora bancaria y no bancaria actual, hay que destacar que en la prepandemia la morosidad promedio del sistema era del 7% en diciembre de 2019, con un 6% para las personas físicas y un 7,5% en empresas, cuando por ejemplo a fines de 2016 era del 3,2% para el promedio del sistema en su conjunto, del 3,9% para personas y del 2,8% para empresas. La crisis de 2018 explica el gran salto del 3,5% al 5,1% y luego al 7% en 2019.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,morosidad,crédito al consumo,tarjetas de crédito






ECONOMIA
Jornada financiera: impulsado por el optimismo en Brasil, el riesgo país cayó debajo de los 600 puntos básicos
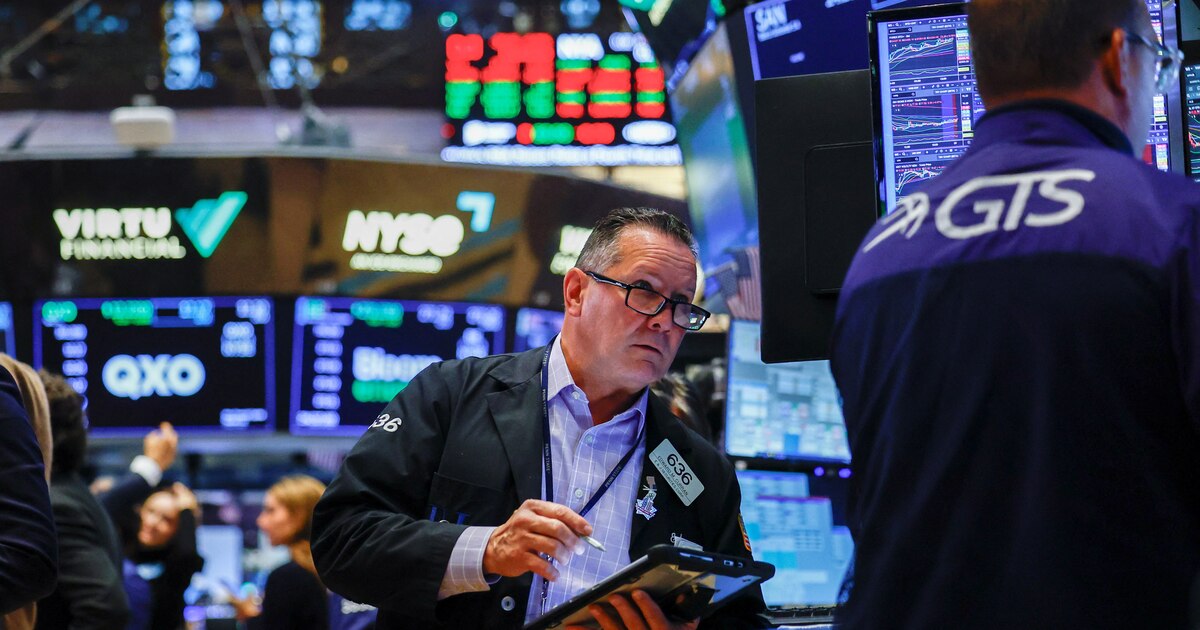
Las acciones y los bonos de Argentina exhibieron un interesante rebote de cotizaciones este lunes, en base a fundamentos que vienen desde el exterior, por una sesión de negocios positiva en los influyentes mercados de Brasil y los EEUU.
En Wall Street los principales indicadores marcaron un ascenso en un rango de 0,2% a 1,1%, con renovado impulso de los valores tecnológicos, mientras que el índice Bovespa de la Bolsa de Valores de San Pablo subió un firme 8,9%, en los 209.176 puntos, luego del triunfo del candidato Flávio Bolsonaro en la primera vuelta presidencial de Brasil.
La plaza accionaria de Argentina operó en alza tras las importantes caídas recientes, apoyada por la mejora en papeles del sector financiero. El índice S&P Merval de la Bolsa de Comercio de Buenos Aires ganó 3,7% en pesos, en los 2.869.488 puntos. El panel líder de la Bolsa porteña venía de retroceder un 4,4% la semana previa y finalizar septiembre con una merma de 7,1 por ciento.
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street destacaron las mejoras de Mercado Libre (+9,6%), Banco Francés (+7,7%), Banco Supervielle (+7,6%) y Telecom (+7,1%).
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los bonos soberanos en dólares -Bonares y Globales- ganaron un importante 2,1% en promedio, mientras que el riesgo país de JP Morgan, que mide el diferencial de las tasas de retorno de los bonos del Tesoro de los EEUU con sus pares emergentes, descontó 49 unidades (-7,6%)para la Argentina, en los 599 puntos básicos.
En Wall Street, las acciones brasileñas más representativas estuvieron negociadas con muy amplias subas: Petrobras (+11,5%), Vale (+2,9%), Nu Holding (+13%), Bradesco (+18,8%) y Banco Itaú (+15,5%).
Brasil, principal socio comercial de Argentina, celebró sus comicios presidenciales el domingo, donde se definió que el senador Bolsonaro se enfrentará a Luiz Inácio Lula da Silva en el balotaje que se llevará a cabo el 25 de octubre.
Sergio González, experto de Cohen Aliados Financieros, consideró que “gran parte de la probabilidad de una victoria de Flávio Bolsonaro en la segunda vuelta ya está incorporada en los precios. Creemos que el mercado comenzó a descontar este escenario en julio y que el resultado del domingo contribuyó a acelerar el rally”.
“En renta variable, creemos que una victoria de Flávio Bolsonaro favorecería a las empresas más expuestas al ruido político, particularmente a las estatales, como Banco do Brasil y Petrobras. También consideramos que las small caps brasileñas podrían mostrar una recuperación. En cambio, si gana Lula, el rally pre y poselectoral podría revertirse. Las más afectadas por ese movimiento serían precisamente las compañías domésticas estatales, Banco do Brasil y Petrobras, ante la percepción de que la gestión no sería tan promercado”, agregó González.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Vimos subas fuertes en Argentina, principalmente en los bancos, esto otra vez de la expectativa de este resultado que favorecería también en Argentina. En donde un real apreciado le asigna una mayor competitividad a la Argentina en el mundo, más que nada con las exportaciones y productos commodities que tanto Argentina como Brasil le ofrecen al mundo”, afirmó Damián Palais, asesor financiero de Cocos.
“Cuando hay una apreciación del tipo de cambio, los bancos argentinos comienzan una suba. Vimos a Grupo Galicia, Banco Supervielle subiendo entre 6 y 8 por ciento respectivamente, el día de hoy, pero el sector energético, a pesar de tener un día negativo para el petróleo (el Brent cayó 2,4%, a USD 99,96 el barril) también se vieron muy demandados YPF, Vista, Pampa y TGS. Por la expectativa que podría estar generando el resultado de las presidenciales brasileñas, y el impacto que podría tener en Argentina, el mercado se empieza adelantar y se pone a demandar papeles locales”, continuó Palais.
En Wall Street, donde el Nasdaq y Nvidia (+2,2%) alcanzan máximos históricos gracias a la fortaleza del sector tecnológico -que contrarresta la debilidad de los bonos- “el mercado se encuentra atrapado en una paradoja donde la renta variable continúa escalando gracias a la liquidez y al rally ininterrumpido de las megacaps asociadas a la IA, ignorando temporalmente la seria degradación en las condiciones crediticias y energéticas globales”, estimó Laura Torres, directora de Inversión de IMB Capital Quants.
“Una nueva temporada de resultados para las compañías del S&P 500 se asoma en el horizonte, donde el foco estará en la validación de expectativas de crecimiento en las ganancias corporativas, así como también en el gasto de capital de las llamadas hyperscalers”, aportó Balanz.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Con un monto operado de USD 412,6 millones en el segmento de contado, el dólar mayorista finalizó sin variantes este lunes, a 1.520 pesos.
“La divisa abrió cinco pesos debajo del cierre anterior, en $1.515, y tras unas pocas operaciones en esa banda -precio que resultó ser el piso de la jornada- logró acomodarse algo por encima, en la zona de $1.519, donde encontró el equilibrio y operó hasta casi el final de la rueda”, explicó Nicolás Merino, operador de ABC Mercado de Cambios.
El BCRA amplió el techo de las bandas cambiarias a 1.924,62 pesos. Así, el tipo de cambio oficial quedó a 404,62 pesos o 26,6% de ese límite teórico para la libre flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%), unos 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.
“El foco estará en confirmar si la aceleración en las compras de dólares por parte del Central se mantiene en el tiempo, lo cual ayudaría a estabilizar las expectativas. Además, si esto es así, el manejo de esta nueva liquidez y su impacto sobre las tasas, las curvas en pesos y el tipo de cambio será fundamental”, subrayó el equipo de Research de Puente.
El dólar al público se sostuvo a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.540,24 para la venta y $1.487,15 para la compra. El dólar blue cayó diez pesos o 0,7% en el día, a 1.550 pesos.
Los analistas asocian además la estabilización cambiaria doméstico con el avance de 2,5% del real brasileño respecto del dólar norteamericano, que este lunes se operó a 5 reales por unidad luego de las elecciones presidenciales en el país vecino, un piso desde mayo.
El BCRA absorbió USD 14 millones con su intervención cambiaria, el 3,4% de la oferta spot. Las reservas internacionales brutas crecieron en USD 144 millones, a USD 48.797 millones, con el aporte de una leve apreciación del oro (+0,2%), a USD 4.169,70 la onza.
Corporate Events,North America
ECONOMIA
Empresas necesitarán unos 2.000 empleados en blanco para las ventas de fin de año: qué sectores buscan contratar


Las 10 posiciones con mayor demanda en el último trimestre
- Pickers/Packers. El picker recolecta productos dentro del depósito según órdenes de compra; el packer controla la exactitud del pedido y realiza el empaquetado. El crecimiento del comercio electrónico en el último tramo del año impulsa con fuerza la demanda de estos perfiles.
- Operarios de depósito. Cumplen un rol clave en la recepción, almacenamiento, preparación y despacho de mercadería. La expansión de la actividad comercial de esta época y la necesidad de optimizar las operaciones de abastecimiento sostienen su demanda, especialmente en empresas de logística y grandes superficies de retail.
- Clarkistas/Conductores de autoelevador. Operadores especializados en el manejo de montacargas y autoelevadores, responsables de la carga, descarga y movimiento de mercadería dentro de los centros logísticos.
- Planificadores de ruteo. Diseñan y optimizan rutas de distribución mediante el análisis de datos, variables geográficas y condiciones operativas, con el objetivo de reducir costos y mejorar los tiempos de entrega.
- Distribuidores domiciliarios. Gestionan la última milla: recorridos urbanos, tiempos de entrega y contacto con el cliente final, apoyados en aplicaciones de ruteo inteligente.
- Vendedores de salón. La atención personalizada continúa siendo un diferencial para comercios y cadenas de retail, lo que impulsa la búsqueda de vendedores capaces de asesorar, concretar ventas y brindar una experiencia de compra presencial diferenciada.
- Repositores. Garantizan la correcta exhibición, reposición y disponibilidad de productos en góndolas y puntos de venta. Son perfiles muy demandados por supermercados y grandes tiendas.
- Preventistas. Visitan comercios para tomar pedidos, fortalecer el vínculo con la cartera de clientes y ampliar la presencia de marcas en los puntos de venta. La demanda se concentra principalmente en empresas de consumo masivo de alimentos, bebidas y cuidado personal.
- Cajeros. El manejo de medios de pago y la atención en caja son esenciales en supermercados, shopping centers y cadenas de retail, especialmente durante las fechas de consumo pico.
- Camareros para gastronomía y eventos. La actividad hotelera, la realización de eventos corporativos y sociales y el inicio de las vacaciones de verano impulsan la demanda de personal para locales gastronómicos, hoteles, salones y servicios de catering.
american,box,business,cardboard,checking,commercial,computer,delivery,digital tablet computer,distribution,e,ecommerce,factory,goods,greeting,industrial,inspection,internet,inventory,job,logistics,male,man,manager,manufacturing,merchandise,online,order,package,pen,person,product,professional,retail,shelves,shipment,shipping,stock,storage,storehouse,supermarket,supervisor,supply,tablet,technology,using,walking,warehouse,work,worker
ECONOMIA
El gobierno abre una ronda de negocios para acercar las empresas locales a los USD 50.000 millones ya comprometidos del RIGI

REUTERS/Irina Dambrauskas
Corporate Events,South America / Central America

Quién es la hermana de Yanina Latorre involucrada en un tremendo escándalo: es profesora de educación física y tuvo romance con famosos

Una intendenta sumará una foto con Axel Kicillof en medio de la disputa por las candidaturas para la provincia de Buenos Aires

Orbitals se actualiza a la versión 1.0.5 con estas correcciones – Nintenderos

Supreme Court begins new term with high-profile look at clean air and federal authority

Milei volverá a EE.UU. y compartirá un evento el hermano de Flávio Bolsonaro, en plena campaña por el balotaje en Brasil

El posible hallazgo médico que un grupo de especialistas detectó en tres cuadros de Rubens conservados en el Prado

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Poll: Turek, Hinson in close Iowa Senate race

Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”

EEUU refuerza su presencia militar en Medio Oriente con miles de soldados mientras Trump evalúa una nueva ofensiva contra Irán

 INTERNACIONAL2 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’
- POLITICA11 horas ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- POLITICA2 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final