ECONOMIA
Bonos soberanos versus bonos corporativos: cuáles elige la City y por qué

La baja del riesgo país y la mejora de la calificación argentina devolvieron atractivo a los títulos del Estado, especialmente entre quienes buscan una ganancia por la suba de precios. Las Obligaciones Negociables -ONs- conservan una ventaja entre los inversores que priorizan cobrar dólares y reducir la volatilidad en el precio de los instrumentos.
Y es que los inversores que tienen dólares disponibles enfrentan una decisión que se volvió más pareja.
- Los bonos soberanos recuperaron espacio a partir de la mejora de las cuentas públicas, el regreso del Tesoro al mercado y la posibilidad de que una nueva caída del riesgo país empuje sus precios.
- Las Obligaciones Negociables (ONs) continúan ocupando un lugar importante gracias a los pagos programados y a que permiten elegir empresas con capacidad propia para generar dólares.
Las últimas recomendaciones no muestran un reemplazo completo de un instrumento por otro. Los soberanos aparecen con mayor peso en las carteras que buscan una ganancia adicional y pueden soportar movimientos fuertes, mientras que las ON son utilizadas para darle mayor estabilidad a la inversión y repartir el riesgo entre distintas empresas.
La diferencia también aparece al observar los plazos dado que parte de la City acepta vencimientos más largos en ON de empresas sólidas, pero prefiere acortar la deuda del Estado ante la volatilidad internacional y las elecciones presidenciales que Argentina tendrá en 2027.
Qué diferencia a un bono soberano de un bono corporativo (ON)
Gustavo Araujo, Head of Research de Criteria, explicó que la primera diferencia está en quién recibe el dinero y queda obligado a devolverlo.
«La diferencia principal radica en el emisor. Un bono soberano en dólares representa deuda emitida por el Estado Nacional, mientras que una Obligación Negociable (ON) es deuda emitida por una empresa. En consecuencia, el riesgo de cada instrumento depende de la capacidad de pago de su emisor. En el caso de los soberanos, será la solvencia fiscal y el contexto macroeconómico; en el de las ON, la fortaleza financiera y operativa de la compañía emisora», afirmó.
En un bono soberano, el inversor necesita seguir las cuentas fiscales, las reservas del Banco Central, los vencimientos de deuda, el acceso al financiamiento y la capacidad del Gobierno para mantener su programa económico. También importan la legislación del título, el plazo que resta hasta el vencimiento y la manera en la que devuelve el capital.
El análisis de una ON pone el foco en la deuda de la empresa, la generación de caja, sus próximos pagos, las exportaciones, las garantías y la posibilidad de conseguir dólares. Por ese motivo, las compañías de energía, petróleo, gas y servicios públicos suelen ocupar un lugar importante, ya que una parte de sus ingresos está vinculada a negocios que generan divisas.
Esto no vuelve automáticamente segura a la deuda empresarial dado que una compañía puede tener buenas cuentas y quedar expuesta a cambios regulatorios, restricciones para acceder a dólares o una caída de su actividad. Algunas ONs también tienen menos operaciones diarias -volumen- que los bonos soberanos, algo que puede complicar la venta cuando el inversor necesita recuperar rápidamente su dinero.
Los bonos soberanos recuperan terreno
El renovado interés por la deuda soberana quedó expuesta en la colocación del Bonar 2029, identificado con el ticker AO29. Entre la primera y la segunda vuelta, el Tesoro recibió ofertas por un valor efectivo total de u$s1.245 millones y terminó adjudicando u$s611 millones.
El título fue colocado a u$s943 por cada u$s1.000 de valor nominal, con una tasa interna de retorno efectiva anual del 8,29%. La demanda superó ampliamente el monto adjudicado, lo que confirmó que existe dinero dispuesto a financiar nuevamente al Estado cuando el precio, el plazo y el rendimiento resultan atractivos.
A este contexto se sumó la decisión de Moody’s de mejorar la calificación soberana argentina desde Caa1 hasta B3 y cambiar la perspectiva de estable a positiva. La calificadora sostuvo que bajó el riesgo de incumplimiento por el avance de la estabilización económica, los superávits fiscales y la acumulación de reservas, factores que podrían facilitar el regreso de Argentina al financiamiento internacional.
Aun así, es importante remarcar que la mejora no convierte a los títulos argentinos en instrumentos de bajo riesgo. Su potencial depende de que el Gobierno mantenga el orden fiscal, consiga dólares para cumplir con los próximos pagos y atraviese el proceso electoral de 2027 sin que aumenten las dudas sobre la continuidad del programa económico.
Por qué los títulos corporativos mantienen su lugar
El crecimiento de la deuda empresarial amplió la cantidad de alternativas disponibles. Durante el primer semestre de 2026, las ON concentraron cerca del 46% del financiamiento obtenido mediante el mercado de capitales, de acuerdo con BYMA.
Esa participación no demuestra por sí sola una preferencia de los inversores, pero sí muestra que existe una oferta más amplia de empresas, vencimientos y tasas para elegir.
Araujo remarcó que no corresponde considerar a todas las ON menos riesgosas que cualquier bono del Estado, porque la comparación debe hacerse entre emisores concretos.
«No existe una respuesta única sobre cuál es más riesgoso. En el mercado argentino conviven ON de empresas con una calidad crediticia superior a la del soberano, por lo que el riesgo debe evaluarse en función del emisor y no únicamente del tipo de instrumento«, explicó.
Una ON de una empresa con poca caja, mucha deuda y vencimientos cercanos puede resultar más riesgosa que un soberano corto. En el otro extremo, una compañía exportadora con deuda manejable, buenos márgenes y generación propia de dólares puede exhibir una capacidad de pago superior a la del Estado argentino.
La estrategia de extender plazos
Rocco Abalsamo, asesor financiero, sumó otro factor a la comparación como lo es la sensibilidad del precio de los bonos frente a las tasas internacionales. Cuanto más largo es un título, mayor suele ser el movimiento de su precio cuando cambian los rendimientos de la deuda estadounidense.
Para el asesor, las tasas elevadas pueden representar una oportunidad para comprar bonos largos si el inversor tiene una tolerancia alta al riesgo y espera una baja futura de los rendimientos internacionales. Un nuevo empeoramiento del conflicto en Medio Oriente podría producir el efecto contrario y golpear con mayor fuerza a los títulos con vencimientos más alejados.
«Si sos muy agresivo, es sin duda una oportunidad para extender duration. Pero si no sos muy agresivo y creés que tal vez el conflicto en Medio Oriente puede seguir encrudeciéndose, la realidad es que es una alarma para no extender duration«, agregó.
Frente a ese escenario, Abalsamo explicó que están aplicando una posición mixta. La estrategia consiste en aceptar plazos largos dentro de las ON de empresas con elevada capacidad de pago y mantener vencimientos más cortos cuando se trata de bonos soberanos argentinos.
«Acá nosotros tomamos una posición mixta donde elegimos estirar duration por una visión tal vez de corto plazo a la calma del conflicto internacional, pero no en todos los asset class. Precisamente, nosotros buscamos extender duration en títulos de alta calidad crediticia, como por ejemplo bonos corporativos crediticios de empresas triple A argentinas, como TSC4D, Transportadoras del Sur, MGCRD, Pampa Energía, IRCPD en IRSA», señaló.
En los bonos soberanos, Abalsamo prefiere reducir los plazos porque al movimiento de las tasas estadounidenses se le agregan el riesgo político, las reservas, los vencimientos del Tesoro y las elecciones de 2027.
«En cuanto a rentas fijas soberanas, es decir, activos con más volatilidad y menos calidad crediticia, nosotros elegimos tal vez recortar duration, también fundamentado por lo que serían las elecciones que se vienen en 2027», completó.
Bonos soberanos versus corporativos: cuáles elige la City y por qué
Por todo esto, no existe un ganador absoluto entre los bonos soberanos y las ON. Los títulos del Estado están recuperando espacio en las carteras que buscan una ganancia adicional ante otra caída del riesgo país, mientras que la deuda empresarial conserva la ventaja como base de las estrategias que priorizan ingresos más estables en dólares.
Araujo resumió esa división según el perfil del inversor: «Los bonos soberanos en Argentina suelen ser más atractivos para inversores con mayor tolerancia al riesgo, que buscan capturar una eventual compresión del riesgo país y obtener ganancias de capital. Las ON, por su parte, suelen ser una alternativa adecuada para quienes priorizan ingresos más estables y una menor exposición al riesgo soberano, especialmente cuando se trata de compañías con fundamentos sólidos del sector energético local».
La diferencia se vuelve más clara al mirar los plazos, parte de la City está dispuesta a extenderse en ON de empresas de mayor calidad, pero acorta los soberanos para limitar la exposición al proceso electoral de 2027.
- En las carteras más agresivas, los títulos del Estado ganan peso por su potencial de suba de precio
- En las estrategias más estables, las ON continúan ocupando el lugar principal
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos,obligaciones negociables,city,inversiones







ECONOMIA
Otra jugada de Elon Musk: empezó la producción masiva de Tesla Semi, el camión eléctrico que busca revolucionar el transporte mundial
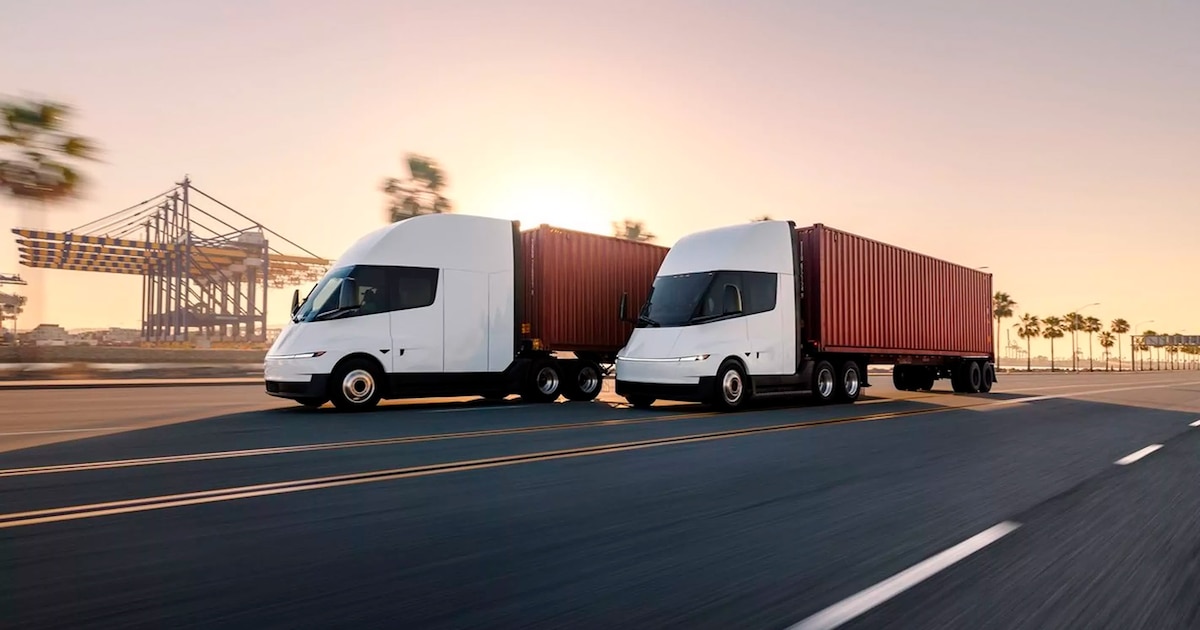


Tesla,Tesla Semi,camión eléctrico,transporte de carga,producción en serie
El «súper El Niño» podría mejorar las lluvias en Argentina y elevar la cosecha de soja y maíz, con hasta 4.000 millones de dólares extra
Puntos importantes

El súper El Niño muy intenso ya comenzó, persistirá hasta 2027.
Argentina podría beneficiarse: mejora agrícola, más dólares.
Riesgos: excesos hídricos, precios inciertos. Cautela esencial.
alimentos,precios,campo,dólares,Economía,Económica,Economia politica,Que es economía
ECONOMIA
Los subsidios a las tarifas pueden convertirse en una trampa que distorsione toda la economía
En muchos países de América Latina, como Argentina, y de otras regiones emergentes, los subsidios energéticos han llegado a representar entre el 2% y el 7% del PBI

- focalización extrema en los hogares de menores ingresos verificables, no universales;
- carácter temporal y decreciente, con calendarios claros de salida; y
- magnitud reducida —idealmente por debajo del 0,5% del PBI— orientada a corregir fallas de mercado específicas, como el acceso mínimo a energía en zonas aisladas o la transición hacia fuentes más limpias. Más allá de ese umbral, el subsidio deja de ser una herramienta de inclusión y se transforma en una transferencia regresiva que beneficia desproporcionadamente a quienes más consumen.
En Egipto, durante las décadas previas a 2014, millones de hogares y empresas disfrutaban de combustibles y electricidad a precios que representaban apenas una fracción del costo

Los precios relativos distorsionados son la semilla de las crisis recurrentes (Cavallo)
Electricidad,agua,gas,transporte público,servicios,ciudad,economía,tarifas,consumo,Argentina

POLITICA34 minutos ago
El Senado cambió la reforma de la carta orgánica del Banco Central y el proyecto regresa a Diputados

SOCIEDAD51 minutos ago
Padre de cuatro nenas y fanático del fútbol: quién era el empresario que murió en un vuelco en la ruta 65

CHIMENTOS54 minutos ago
A días de llegar a la Argentina, Julián Álvarez apareció pegado a una mujer: la foto de la que habla todo el mundo

INTERNACIONAL1 hora ago
Four American tourists among 6 killed after explosion levels building near Athens’ Acropolis

INTERNACIONAL1 hora ago
SCOTUS detention fight could unleash dangerous criminal migrants onto US streets, experts warns

INTERNACIONAL1 hora ago
ONU Turismo: la desaceleración global no frenó el crecimiento de República Dominicana

ECONOMIA3 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

CHIMENTOS3 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases

POLITICA3 días ago
Gira por New York: Milei se reunirá con Netanyahu y disertará en el Club Económico antes de regresar a Buenos Aires

INTERNACIONAL3 días ago
En fotos: así fue la recepción de Xi Jinping en la Casa Blanca

 ECONOMIA3 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- CHIMENTOS3 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases
- INTERNACIONAL3 días ago
En fotos: así fue la recepción de Xi Jinping en la Casa Blanca