Connect with us

ECONOMIA

Cae el riesgo país pero hay un temor en la City: ¿ventana de oportunidad o trampa de Wall Street?

Published

on


La decisión de la calificadora Standard & Poor’s de mejorar la nota de la deuda argentina tuvo un efecto inmediato en el mercado local. Los bonos en dólares registraron subas de hasta 3,5% durante la jornada. Y el índice de riesgo país cayó este viernes a 433 puntos, lo que marca un mínimo desde el 1 de mayo de 2018, ocho años atrás, cuando llegó a los 431 puntos.

La fuerte caída del riesgo país volvió a poner sobre la mesa una discusión que viene creciendo en los despachos oficiales, en Wall Street, entre los grandes fondos de inversión y analistas locales: si la Argentina debe aprovechar la mejora sensible de las condiciones financieras para volver a los mercados internacionales de crédito.

Advertisement

Hacerlo podría ser un paso adelante notable: quitaría presión en la búsqueda de divisas para el año que viene, cuando hay compromisos de deuda por unos u$s35.000 M, y dar certezas de manera temprana podría aliviar a los inversores y sacarle tensiones al siempre revoltoso mercado cambiario en los años electorales, como el 2027.

Riesgo país en el nivel más bajo desde 2018

El índice que elabora JP Morgan llegó este viernes a los 433 puntos básicos, el nivel más bajo desde la llegada de Javier Milei a la Casa Rosada.

Advertisement

No estaba en ese escalón desde finales de mayo de 2018. Hace ocho años.

El movimiento tiene implicancias concretas porque acerca a la Argentina a una situación que parecía lejana hace apenas algunos meses: la posibilidad de emitir deuda en el exterior a tasas considerablemente más bajas que las que enfrentaba durante los años de crisis financiera.

La mejora es celebrada por el Gobierno y también por el mercado. Refleja una menor percepción de riesgo sobre la capacidad de pago del país.

Advertisement

Al mismo tiempo, abre una discusión estratégica respecto de cuál debe ser el próximo paso del Ministerio de Economía.

Wall Street presiona por una emisión inmediata

En las últimas semanas, distintos bancos de inversión y fondos internacionales comenzaron a transmitirle a funcionarios argentinos una recomendación concreta: aprovechar el descenso del riesgo país para regresar a los mercados voluntarios de deuda y refinanciar parte de los fuertes vencimientos que enfrenta la Argentina en 2027.

No se trata de una cuestión menor. El próximo año concentra compromisos financieros por unos u$s35.000 M y coincide además con un calendario electoral que históricamente suele generar tensiones cambiarias y financieras.

Advertisement

Desde la óptica de Wall Street, la ecuación luce atractiva: si el Gobierno logra emitir deuda ahora, cuando las condiciones son relativamente favorables, podría garantizar con anticipación buena parte de los dólares necesarios para afrontar esos pagos, y el mercado interpretaría esa decisión como una señal de fortaleza financiera.

Los bancos suelen citar como referencia el caso de Ecuador. A principios de este año, ese país consiguió volver a los mercados internacionales con un riesgo país cercano a los 500 puntos básicos.

Para diversos analistas, incluso para el FMI, si Ecuador pudo hacerlo con esos niveles de riesgo, la Argentina podría analizar una estrategia similar.

Advertisement

El razonamiento es que una operación de este tipo despejaría dudas sobre la capacidad de pago futura, reduciría la incertidumbre y contribuiría a evitar sobresaltos financieros en el año electoral.

Sin embargo, en el Gobierno la visión es bastante diferente.

Tanto Javier Milei como el ministro de Economía, Luis Caputo, vienen mostrando resistencia a la idea de volver a endeudarse en los mercados internacionales en esta etapa.

Advertisement

La razón principal es que consideran que las tasas que debería pagar la Argentina siguen siendo demasiado elevadas: aunque el riesgo país haya caído de manera significativa, una eventual colocación todavía exigiría rendimientos que podrían ubicarse por encima del 9% anual en dólares.

Para la Casa Rosada, asumir ese costo implica riesgos. Existe además una sospecha más profunda dentro de algunos sectores del oficialismo.

El temor oficial a una trampa del mercado

Varios funcionarios creen que detrás de las recomendaciones de Wall Street podría esconderse una dinámica que ya se observó en otras oportunidades.

Advertisement

La lógica sería la siguiente: hoy los bancos y fondos sugieren emitir deuda porque consideran que sería una señal positiva para el mercado. Sin embargo, una vez concretada la operación, esos mismos actores podrían cambiar rápidamente el discurso.

Lo que inicialmente sería presentado como una muestra de fortaleza podría transformarse después en un cuestionamiento: «La Argentina volvió a endeudarse a tasas demasiado altas, y el camino es insostenible», sería entonces el nuevo argumento.

En otras palabras, el Gobierno teme que el mercado le corra el arco.

Advertisement

Por eso, algunos funcionarios describen la situación como una potencial trampa. El riesgo no sería solamente pagar una tasa elevada, sino quedar expuesto a futuras críticas sobre la sostenibilidad de esa deuda.

La discusión adquiere todavía más relevancia por el contexto internacional. El mundo empieza a exhibir señales de un endurecimiento monetario.

La suba de tasas decidida ayer jueves por Europa -de un cuarto de punto en la tasa de referencia, del 2,0% al 2,25% anual- y las expectativas de que la Reserva Federal (banca central estadounidense) haga lo propio vuelven más compleja la decisión.

Advertisement

Si el costo global del dinero aumenta, la ventana de oportunidad que hoy observan los inversores podría cerrarse más rápido de lo previsto.

Ese es precisamente el argumento que utilizan quienes promueven una emisión inmediata: aprovechar las condiciones actuales antes de que se deterioren. Pero también es la razón por la cual el Gobierno teme equivocarse.

En definitiva, la caída del riesgo país representa una muy buena noticia para la Argentina. Refleja una mejora en la percepción de los inversores, aumenta las posibilidades de atraer capitales y reabre la puerta del financiamiento internacional.

Advertisement

Sin embargo, también inaugura una nueva pulseada entre el Gobierno y Wall Street.

Mientras los financistas empujan una estrategia de refinanciación anticipada de la deuda, Milei y Caputo prefieren esperar. Para ellos, volver a endeudarse antes de tiempo podría implicar asumir un costo innecesario.

La pregunta que empieza a dominar las conversaciones financieras es si la baja del riesgo país constituye una oportunidad que conviene aprovechar o una invitación a entrar en una trampa de la que después resulte difícil salir.

Advertisement

La respuesta probablemente definirá buena parte de la estrategia financiera argentina de los próximos meses.

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,riesgo país,deuda externa

Advertisement

ECONOMIA

Las acciones argentinas se desacoplaron de las alzas de Wall Street y tuvieron cierre dispar

Published

on


Las plazas bursátiles atraviesan un período de volatilidad y reconfiguración de carteras, con las elecciones de medio término en los EEUU en el horizonte el 3 de noviembre.

Este martes los indicadores de las bolsas de Nueva York exhibieron mayoría de alzas, encabezadas por el Dow Jones de Industriales, con un 1 por ciento. El promedio S&P 500 subió 0,3%, mientras que el panel tecnológico Nasdaq terminó prácticamente plano (baja marginal de 0,02%).

Advertisement

El nuevo índice MSCI Merval de la Bolsa de Comercio de Buenos Aires -vigente a partir de esta semana-exhibió una leve caída de 0,3% en pesos, en los 97.942 puntos.

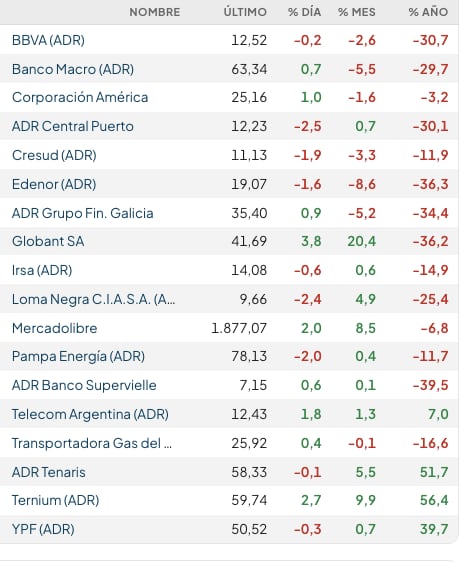
Entre los ADR y acciones de empresas argentinas que son negociados en dólares en Wall Street hubo un cierre dispar. Del lado ganador destacó Globant (+3,8%), mientras que entre las bajas sobresalieron Satellogic (-5,4%) y Loma Negra (-2,5%).

Fuente: Rava Bursátil-precios en dólares.

El índice del riesgo país de Argentina finalizó con baja de tres unidades, en los 672 puntos básicos, tras haber franqueado la barrera de los 700 puntos en el inicio de los negocios, un máximo nivel desde finales de octubre del 2025.

Advertisement

Esta amplia diferencia en las paridades de los bonos soberanos argentinos respecto de los bonos de los Estados Unidos es producto de la prudencia inversora que se evidencia durante las últimas semanas.

“El Gobierno del libertario Javier Milei trata de bajar la efervescencia que esto provoca entre los ahorristas al señalar que la sumatoria de más reservas e intercambio de monedas activados servirían como sostén en caso de cualquier presión financiera extra”, indicó Reuters.

“Hay instrumentos que el Gobierno puede activar en caso de una corrida cambiaria, por ejemplo, pero al mercado le incomoda por incremento del costo ver un riesgo país por arriba de los 700 puntos desde los 400 (puntos) logrados a comienzo de julio”, dijo a Reuters un analista de un banco de capitales chinos que opera en Buenos Aires.

Advertisement

Las próximas elecciones presidenciales de Argentina, a finales del 2027, comienzan a generar síntomas de cautela ya que Milei dijo que irá por su reelección, pero la tendencia de las encuestas no tranquiliza los negocios.

A esto se suma el riesgo geopolítico global latente, lo que aumenta la aversión al riesgo en general.

Al respecto, la consultora Quantum Finanzas reportó que “la suba del petróleo y nuevas dudas sobre la inversión en ‘IA’ presionan a los futuros de los índices bursátiles estadounidenses”.

Advertisement

El dólar mayorista cerró cn alza marginal de 50 centavos, a 1.525 pesos, con la referencia de un Banco Central que acumula compras en el segmento de contado por unos USD 15.500 millones en el transcurso del 2026.

Un reciente informe interno del BCRA indicó que restan cerca de 4.000 millones de dólares por liquidar de emisiones corporativas, con un neto de poco más de 2.000 millones tras descontar pagos de empresas.

En octubre, las colocaciones de deuda corporativa y sub soberana suman alrededor de 100 millones de dólares, según consignaron operadores consultados por Reuters.

Advertisement

Mientras tanto, la Secretaría de Finanzas llevó a cabo este martes una conversión de títulos para ofrecer a modo de canje anticipado y reducir la potencial volatilidad cambiaria antes de la fijación del precio el 27 de octubre.

Esta negociación permitirá a los tenedores del bono dollar-linked con vencimiento a fin de octubre (D30O6) canjearlo por instrumentos con amortización a fines de noviembre próximo, o en enero y en junio de 2027.

El INDEC informó esta semana que el superávit en la balanza comercial (ICA) de septiembre alcanzó los USD 2.976 millones, con exportaciones récord por arriba de los USD 10.000 millones en el mes. El miércoles 21 se conocerá el dato del EMAE (Estimador Mensual de Actividad Económica) correspondiente a agosto, en momentos que los analistas evaluán la posibilidad de una recesión técnica en el tercer trimestre del año.

Advertisement

Business,Corporate Events,North America

Continue Reading

ECONOMIA

Qué seguro de viaje conviene elegir entre PAX, Assist Card y Universal Assistance

Published

on


Viajar al exterior con asistencia médica puede evitar desembolsos elevados ante una urgencia, pero no todos los planes ofrecen la misma protección


Advertisement

Puntos importantes

Checkbox Checked
Contratar asistencia al viajero es vital ante gastos médicos elevados en el exterior.
Checkbox Checked
Vale revisar sublímites de enfermedades preexistentes, medicamentos, odontología, repatriación y franquicias, que suelen variar significativamente entre planes.
Checkbox Checked
Antes de contratar, será conveniente revisar las condiciones según edad y tipo de viaje. Compare presupuestos similares, consulte exclusiones y confirme requisitos de activación.

Una por una, qué ofrecen las compañías de seguro de viaje

Universal Assistance

Coris

Assist Card

AXA Assistance

GO! Assistance

PAX Assistance

Assist 365

Tarjetas de crédito: American Express y Visa Signature

La letra chica: cinco puntos que pueden cambiar la cobertura real

  • Enfermedades preexistentes. Es uno de los puntos más importantes, especialmente para pasajeros mayores o con tratamientos en curso. El monto puede ser muy inferior al límite médico general, y algunas patologías o complicaciones pueden quedar excluidas. Hay que leer la definición contractual y declarar la información que solicite la compañía.
  • Edad máxima y condiciones particulares. Algunos productos pueden aplicar recargos, límites o exclusiones según la edad. No alcanza con que el cotizador permita avanzar: es importante comprobar que el pasajero está efectivamente admitido y que la cobertura no tiene restricciones adicionales.
  • Autorizaciones y red de atención. Algunas prestaciones requieren comunicarse con la central de asistencia antes de concurrir a un centro médico, salvo que exista una emergencia que lo impida. No seguir el procedimiento puede complicar el reconocimiento de gastos. Conviene guardar el número de asistencia, la póliza y las instrucciones de uso.
  • Franquicias y sublímites. La suma anunciada no siempre se aplica a cada prestación. Puede haber topes específicos para odontología, medicamentos, equipaje, cancelaciones y preexistencias, además de franquicias o copagos. Por eso, la comparación debe hacerse prestación por prestación.
  • Repatriación, cancelaciones y duración. Hay que comprobar si se incluyen el traslado sanitario, la repatriación funeraria, la interrupción del viaje y los gastos de cancelación, y cuáles son sus límites. En los planes anuales o multiviaje también se debe confirmar la cantidad máxima de días por salida.

Qué cobertura conviene contratar según el destino


visa,salud,viaje,assist card,pax,Finanzas,Secretaría finanzas,Finanzas contabilidad

Continue Reading

ECONOMIA

Joaquín Cottani, exviceministro de Caputo: “El programa económico está agotado, pero hay tiempo de revisarlo”

Published

on


En diálogo con Infobae al Regreso, el economista cuestionó la estrategia cambiaria del Gobierno, reclamó señales concretas para recuperar la confianza de los mercados y advirtió sobre el impacto del plan en la actividad económica

Joaquín Cottani afirmó que el programa económico del Gobierno está agotado pero que existe tiempo para revisarlo (Infobae en Vivo)
El economista propuso que el Banco Central adquiera al menos USD 1.000 millones mensuales de reservas para calmar las dudas del mercado (REUTERS/Matías Baglietto)
El riesgo país superó los 700 puntos básicos durante una jornada marcada por la volatilidad de los bonos y la suba del dólar (EFE/Sarah Yenesel)


joaquín cottani

Advertisement
Continue Reading

Tendencias