ECONOMIA
Clima de Negocios: el RIGI, el ampliado y el Súper RIGI, luces y sombras de la otra “fábrica de dólares” a la que apuesta el Gobierno


Volaba sobre el Atlántico cuando, hace justo un mes, apretó el botón. El 7 de mayo de 2026, mientras el avión presidencial dejaba atrás Los Ángeles, el presidente Javier Milei –que había sido parte de la Conferencia Global del Instituto Milken– publicó en su cuenta de X lo que llamó una “mega bomba”: el anuncio del Súper RIGI, una versión expandida del régimen de grandes inversiones que ya había convertido en la pieza central de su estrategia económica. “Dado que no podemos comprarnos un B2 Spirit”, escribió el Presidente, “no me queda otra que lanzar una MEGA BOMBA desde el avión presidencial”.
Según el Gobierno, el esquema actual de incentivos ya comprometió casi USD 140.000 millones –a varios años y con desembolsos escalonados– y generará un total de 180.000 puestos de trabajo entre empleos directos e indirectos. No sólo eso, en un artículo del jueves en el Financial Times, el mandatario se comprometió a que la IA tendrá en el país el “marco legal y fiscal más atractivo del mundo” e invitó a las empresas tecnológicas a desembarcar con la promesa de la absoluta desregulación del sector. Además, la semana que pasó el ministro de Desregulación y Reforma del Estado, Federico Sturzenegger, le propuso al Congreso cambiar la ley se Sociedades, con una simplificación completa y hasta la incorporación de “sociedades full IA”, empresas operadas por agentes de IA o robots, con personalidad jurídica plena y responsabilidad limitada, en las que los accionistas humanos podrán participar, pero no serán un requisito.

El Régimen de Incentivo para Grandes Inversiones, o simplemente RIGI, nació en julio de 2024 como el capítulo más ambicioso de la Ley de Bases. La idea era simple en su enunciado y más compleja en su ejecución: crear un paraguas normativo tan robusto, tan blindado contra la voracidad fiscal argentina, que los grandes capitales globales se animaran a apostar por el país.
El mínimo de ingreso quedó fijado en USD 200 millones por proyecto. También propuso 30 años de estabilidad tributaria, aduanera y cambiaria. Una suerte de cerrojo legal que ningún gobierno futuro podría abrir sin pagar costos jurídicos enormes.
Los beneficios concretos son de una generosidad que no tiene precedentes en la historia reciente del país. El Impuesto a las Ganancias baja del 35% al 25% para los vehículos adheridos al régimen. Los derechos de importación sobre bienes de capital quedan exentos. Las exportaciones tampoco pagan retenciones después del tercer año. Y lo más importante para inversores que piensan en el largo plazo: la posibilidad de girar divisas al exterior sin restricciones, de forma escalonada pero garantizada.
Lo cierto es que el RIGI tardó más de lo esperado en arrancar. El primer proyecto en ser aprobado fue el parque solar El Quemado, de YPF Luz, en Mendoza.
El segundo proyecto marcó el cambio de escala. En marzo de 2025, el ministro de Economía, Luis Caputo anunció la aprobación del Vaca Muerta Oleoducto Sur (VMOS): USD 2.900 millones: YPF junto a seis socios estratégicos, 437 kilómetros de caño entre Allen y Punta Colorada, en Río Negro. Permitirá exportar más de 550.000 barriles diarios a partir de 2027, con ingresos anuales que el Gobierno proyecta en más de 15.000 millones de dólares. Un oleoducto que, si cumple lo prometido, cambiaría la geografía exportadora del país.

El mapa de proyectos muestra un patrón claro: Neuquén, Río Negro, San Juan, Mendoza, Salta, Catamarca. Vaca Muerta y el triángulo del litio. Petróleo, gas, cobre, litio, oro, energías renovables. Desde entonces se aprobaron 18 proyectos, dos de ellos en las últimas horas.
El Gobierno no esperó a que el RIGI original madurara para empezar a modificarlo. En julio de 2025, lo amplió para incluir proyectos de generación eléctrica —térmica, renovable, nuclear—, en medio de una emergencia energética declarada que dejó cientos de miles de usuarios del AMBA sin luz durante una ola polar. Una señal de que el régimen también era una herramienta de gestión de crisis.
La reforma más profunda llegó en febrero de 2026, con el Decreto 105/2026. El ministro de Economía, Luis “Toto” Caputo, lo presentó como una mejora técnica destinada a hacer el RIGI “más claro y eficiente”. En la práctica, fue una reingeniería. El plazo de adhesión se extendió un año, hasta julio del año próximo. Más relevante aún: el régimen incorporó la exploración y producción de hidrocarburos, el segmento upstream, que hasta ese momento había quedado afuera. Para proyectos en Vaca Muerta, el piso mínimo de inversión subió a USD 600 millones; para los proyectos offshore, se mantuvo en 200 millones.
Desde el sector energético, la recepción general del esquema siempre fue muy positiva. En parte, porque asusta una idea que el presidente de YPF, Horacio Marín, repite desde siempre: “Sin RIGI no hay GNL”. O sea, sin esos incentivos Vaca Muerta no terminará de explotar debidamente y los hidrocarburos que yacen en esas piedras patagónicas no se convertirán en los dólares que tanto necesita el país.

A pesar de que las voces a favor son más, el RIGI no convence a todos. Hay dudas sobre si muchas de las inversiones que entraron al régimen, sobre todo las destinadas a Vaca Muerta, no se hubieran igualmente realizado; gremios que se quejan por el impacto, sobre todo en las pymes sectoriales; empresarios que señalan que la libre importación de bienes de capital prevista suena a competencia desleal contra la industria nacional; y legisladores que hacen números sobre el golpe que los beneficios impositivos dará a las cuentas fiscales.
El gobernador bonaerense Axel Kicillof nunca adhirió al RIGI y lanzó su propio régimen provincial con otra lógica: valor agregado y diversificación productiva. En el Día de la Industria de 2024, lo dijo sin rodeos: lo que el Gobierno nacional proponía era “primarización de los recursos naturales”. Los recursos se van “por un caño o por un puerto para el desarrollo de otros países”, graficó.
Lo cierto es que la tensión entre los que ven en el RIGI una palanca histórica de desarrollo y los que lo leen como una cesión sin retorno no desapareció con los resultados. Los proyectos aprobados son, en su enorme mayoría, extractivos. Petróleo, gas, litio, cobre, oro. Ningún proyecto de manufactura compleja o de mayor valor agregado se ha adherido hasta ahora al régimen. El patrón no es un accidente: el RIGI fue diseñado para proyectos con alto potencial exportador, y eso, en Argentina, casi inevitablemente significa recursos naturales. Ahora, sobre ese mapa, el Gobierno lanzó el Súper RIGI.
Régimen de Incentivo para Grandes Inversiones en Nuevas Industrias
La denominación oficial del proyecto ingresado a Diputados es “Ley de Régimen de Incentivo para Grandes Inversiones en Nuevas Industrias”.

El piso de entrada sube a USD 1.000 millones por proyecto. A cambio, los beneficios son inéditos en la legislación argentina reciente. El Impuesto a las Ganancias baja del 25% que ya preveía el RIGI al 15 por ciento. Las contribuciones patronales para nuevas relaciones laborales generadas en los proyectos adheridos quedan fijadas en una alícuota única del 10%. Los dividendos llegan al 3,5% en cuatro años, frente a los siete que requería el RIGI original. La estabilidad normativa: 30 años, igual que antes. La ventana para presentar proyectos: cinco años, con posibilidad de una única prórroga de otros cinco.
Los sectores que el Gobierno tiene en la mira son los que no existen hoy en el país: IA, datacenters, autos eléctricos, centros de procesamiento de datos a gran escala, hidrógeno verde y hasta semiconductores, biotecnología avanzada, farmacéutica de innovación e industrialización del cobre. También podría ser para la cadena de valor del litio y baterías, plantas de GNL, pequeños reactores modulares nucleares (SMR), paneles solares y turbinas eólicas, petroquímica, industria aeroespacial, cadena de valor del uranio, industrialización de la pesca y fertilizantes. Habrá que ver cuáles de todos ellos quedan plasmados en la eventual ley.
En ese contexto, el timing del anuncio encendió las alarmas de la oposición en un contexto en el que el mega magnate tech Peter Thiel se radicó en el país (¿temporariamente?) y visitó la Casa Rosada.
El diputado Guillermo Michel, peronista y hombre de confianza de Sergio Massa, bajo cuya gestión como ministro de Economía, condujo la Aduana, tomó los 13 primeros proyectos aprobados del RIGI original y concluyó que el costo fiscal anual de esas inversiones supera los USD 1.800 millones, equivalentes a 0,27 puntos porcentuales del PBI.
“El peronismo siempre fomentó las inversiones productivas. En 2023 se creó el Régimen de Promoción de Inversión para la Explotación de Hidrocarburos que permitía disponer de hasta el 20% de las divisas y con un 0% de derechos de exportación. El RIGI tomó algunos de esos beneficios, pero le da más a las empresas de lo que pedían. No respetar el compre nacional o la baja de contribuciones (del Súper Rigi) son beneficios innecesarios para muchas inversiones que se harían de igual manera”, aseguró el diputado.
El miércoles pasado, en tanto, Daniel González, secretario Coordinador de Energía y Minería de Economía, defendió el nuevo proyecto en una comisión de Diputados. Destacó que es la continuidad de un esquema exitoso y que “sería un error intentar extender nuevamente ese régimen porque fue concebido como una herramienta excepcional y con vencimiento. Creemos que llegó el momento de evolucionar el RIGI hacia un régimen enfocado en la industrialización de los recursos naturales”.
Además, destacó que el siguiente paso implica aprovechar los recursos naturales y la infraestructura cuya inversión fue movilizada por el RIGI y que “la industrialización de esos recursos naturales debería traducirse en un aumento mucho más significativo del empleo y del valor agregado”.

González aclaró que no se busca impacto de corto plazo y que el potencial exportador conjunto alcanza los USD 41.000 millones de dólares por año, algo que en términos agregados duplicaría las exportaciones argentinas.
“Sabíamos que minería y energía serían los sectores con mayor recepción de inversiones. La mina El Pachón fue descubierta hace más de 60 años. Tiene un estudio de factibilidad realizado hace 27 años y Glencore es propietaria del proyecto desde hace 13 años. La decisión final de inversión se tomó recién el año pasado. Según la propia empresa, la decisión estuvo vinculada al RIGI“, ejemplificó.
Aclaró también que sólo podrán ingresar proyectos nuevos y que no alcanza a planes de infraestructura y de extracción de recursos naturales.
El consenso de los analistas y consultoras es favorable al esquema, pero no faltan las críticas.
En principio, se destaca que la lógica económica detrás del “Súper RIGI” es distinta a la del original. Mientras que el primero buscaba destrabar inversiones extractivas y de infraestructura, el nuevo apunta a profundizar la industrialización, atraer cadenas de valor tecnológicas, facilitar financiamiento internacional y competir globalmente por proyectos muy intensivos en capital.
Abeceb, la consultora del ex ministro de Desarrollo Productivo de Cambiemos, Dante Sica, destacó que este último proyecto apunta a obras de escala; que el acuerdo con EEUU puede empujar inversiones estratégicas, no solo comerciales; que el acuerdo UE-Mercosur mejora el racional exportador; que si bien la captura no sería masiva ni automática Argentina podría disputar una parte de inversiones regionales que hoy van a otros países; y que el impacto real está en el “capex inducido” (cada proyecto grande no mueve solo la planta; mueve construcción, ingeniería, energía, caminos, logística, proveedores, empleo y demanda de servicios). Ahí, dice, el multiplicador puede ser más relevante que el beneficio fiscal.
“El RIGI original es una muy buena herramienta y hay que evaluarla por lo que busca resolver, que sin dudas no son los problemas estructurales de Argentina. Fue pensado como un marco excepcional para dar previsibilidad a proyectos de gran escala, con reglas estables. Argentina tiene un problema histórico de credibilidad para conseguir inversiones de largo plazo. El régimen aparece para compensar parcialmente desventajas muy conocidas. Se le exige al RIGI que resuelva problemas que no son el objetivo del instrumento”, aseguró Soledad Pérez Duhalde, Directora de Desarrollo de Negocios de Abeceb.
Días atrás se conoció un dato de la OCDE que muestra que Argentina quedó última en un ranking regional de Inversión Extranjera Directa (IED) con un flujo neto de capitales bastante inferior al de Brasil, México, Chile y Colombia. “Un mal dato de IED no invalida el RIGI. Sí, muestra que Argentina todavía tiene un problema general de atracción de capital. Pero por eso, justamente, son importantes estos instrumentos. Si el régimen general fuese suficiente para traer inversión, probablemente no haría falta un RIGI”, detalló Pérez Duhalde.
Sobre la nueva idea de un Súper RIGI, Matías Kulfas, ex ministro de Desarrollo Productivo, se preguntó desde su consultora Audemus si es la primera iniciativa productivista del actual gobierno, para muy rápido responder que “no se observa ninguno de los elementos clave que aparece en cualquier estrategia de desarrollo productivo vinculado a esos sectores (inversión en centros tecnológicos, generación de capacidades, recursos humanos y científicos), no exige inversiones en I+D local, ni encadenamiento productivo, ni empleo calificado mínimo; entrega estabilidad fiscal por 30 años sin contrapartidas verificables; y cede la jurisdicción para resolver conflictos a tribunales arbitrales internacionales”.
Kulfas describió que el único sector donde existe un anuncio formal concreto es data centers: el proyecto Stargate (OpenAI-Sur Energy, USD 25.000 millones), que es una carta de intención, no una inversión en curso. No ve ninguna chance en semiconductores ni biotecnología. Con respecto a cuestiones que podrían cambiar en el Parlamento, recomienda incorporar contrapartidas, como en Brasil; revisar el horizonte de estabilidad por ser sectores de alto dinamismo; y revisar el mecanismo de resolución de disputas (para que no sea en el exterior únicamente) y la obligatoriedad de la adhesión provincial, entre otros.
También planteó críticas el consultor energético Juan José Carbajales, quien también fue funcionario del área en el gobierno anterior. Desde su consultora Paspartú, destacó que el RIGI debería ser un esquema más transparente en cuanto a la información del esquema y sus exenciones. “¿Es válido el derecho a que las normas no cambien? ¿puede un Congreso actual limitar las potestades soberanas del Congreso futuro?”, se preguntó en un informe reciente. Con respecto a la ampliación al upstream petrolero, no dudó: habilita proyectos de producción en Vaca Muerta que ya eran rentables sin el RIGI, “proyectos que iban a suceder ne-ce-sa-ria-men-te”.
En su columna en el FT, Milei trazó un paralelo entre la fundación de la Compañía Holandesa de las Indias Orientales, en 1602, y este momentum IA. “La máquina y la entidad legal fueron, juntas, la doble hélice de la prosperidad moderna”, escribió el mandatario. Y pidió a las empresas del mundo que vengan al país a desarrollar sus iniciativas IA con muy bajo control del Estado. “Que Buenos Aires sea para la IA lo que Ámsterdam fue para la era de la navegación a vela“, dijo. ¿Será?
Por ahora hay compromisos de parte del sector privado. Unos USD 31.000 millones ya aprobados que llegarían a USD 140.000 según los anuncios hasta el momento, en plazos de entre 2 y 10 años. El mayor desafío de los diferentes sabores del régimen no parece ser conseguir que las empresas firmen. Es que, cuando llegue el momento de escribir el cheque, la Argentina de 2027 o de 2030 les siga pareciendo el mismo país que conocieron cuando apostaron. Por más beneficios que muestren las leyes, ahí estará la clave.
RIGI,Argentina,inversiones,energía,minería,petróleo,Vaca Muerta,hidrógeno,renovables,GNL







- el mercado laboral se fortaleció,
- la inflación no mejoró, y
- el escenario geopolítico se deterioró. Este último factor puede generar mayores presiones inflacionarias hacia adelante.
La tasa de interés de corto plazo deberá promediar 5% durante la próxima década para llevar la inflación, que hoy avanza a un ritmo interanual de 3,4%, hacia el objetivo del 2% anual

Está claro que al Ejecutivo le preocupa el nivel y la dinámica del tramo largo de la curva de rendimientos de los bonos
- El más evidente, es la cuestión fiscal, un problema que no afecta solo a Estados Unidos;
- La competencia del crédito corporativo. Las grandes compañías tecnológicas y de computación en la nube, conocidas como hyperscalers, emiten volúmenes récord de deuda de largo plazo para financiar infraestructura de inteligencia artificial. En poco tiempo, esa inversión superó lo destinado a otros grandes proyectos de la humanidad, como el ferrocarril, la red de autopistas interestatales, el programa F-35, el Plan Marshall y el programa Apolo. Esta dinámica genera un efecto de crowding out inverso, en el que el sector privado desplaza al público.
- El cambio en la naturaleza de los tenedores de deuda estadounidense. Los bancos centrales y los fondos soberanos —compradores menos sensibles al precio, que adquieren activos por mandato— redujeron su participación en el tramo largo. El comprador marginal es hoy el inversor privado, que exige un mayor rendimiento por cada unidad de riesgo.
- La presión global. Los inversores japoneses, entre los principales tenedores de títulos del Tesoro de Estados Unidos a nivel mundial, tienen mayores incentivos para repatriar sus ahorros.
audiencia de confirmación del comité bancario del senado para el nominado a presidente de la reserva federal de eeuu,economistas
La evolución del empleo privado y del nivel de actividad económica se ha convertido en uno de los ejes centrales del debate económico argentino de los últimos meses. Distintas lecturas conviven sin mayor matiz. Para unos, la reactivación productiva ya se refleja en la creación de puestos de trabajo; para otros, el estancamiento del empleo formal es prueba de que la recuperación es apenas estadística y no llega en profundidad a la economía.
Ambas posiciones, sin embargo, tienden a tratar la variación del empleo como si tuviera una sola causa, cuando en la realidad argentina confluyen dinámicas de naturaleza y horizontes temporales muy distintos.
Para calibrar correctamente el diagnóstico conviene empezar por los indicadores adecuados y por cómo deben leerse. El punto de partida es la tasa de desocupación y la tasa de subocupación que publica el Indec con periodicidad trimestral a partir de la Encuesta Permanente de Hogares. La subocupación mide a quienes trabajan menos de 35 horas semanales y es un indicador clave porque suele anticipar cambios en el mercado laboral antes de que se reflejen en la desocupación abierta, ya que se supone que las empresas ajustan primero las horas trabajadas y recién después la dotación.
En términos de variaciones interanuales, los datos de desocupación y subocupación no muestran un deterioro pronunciado.
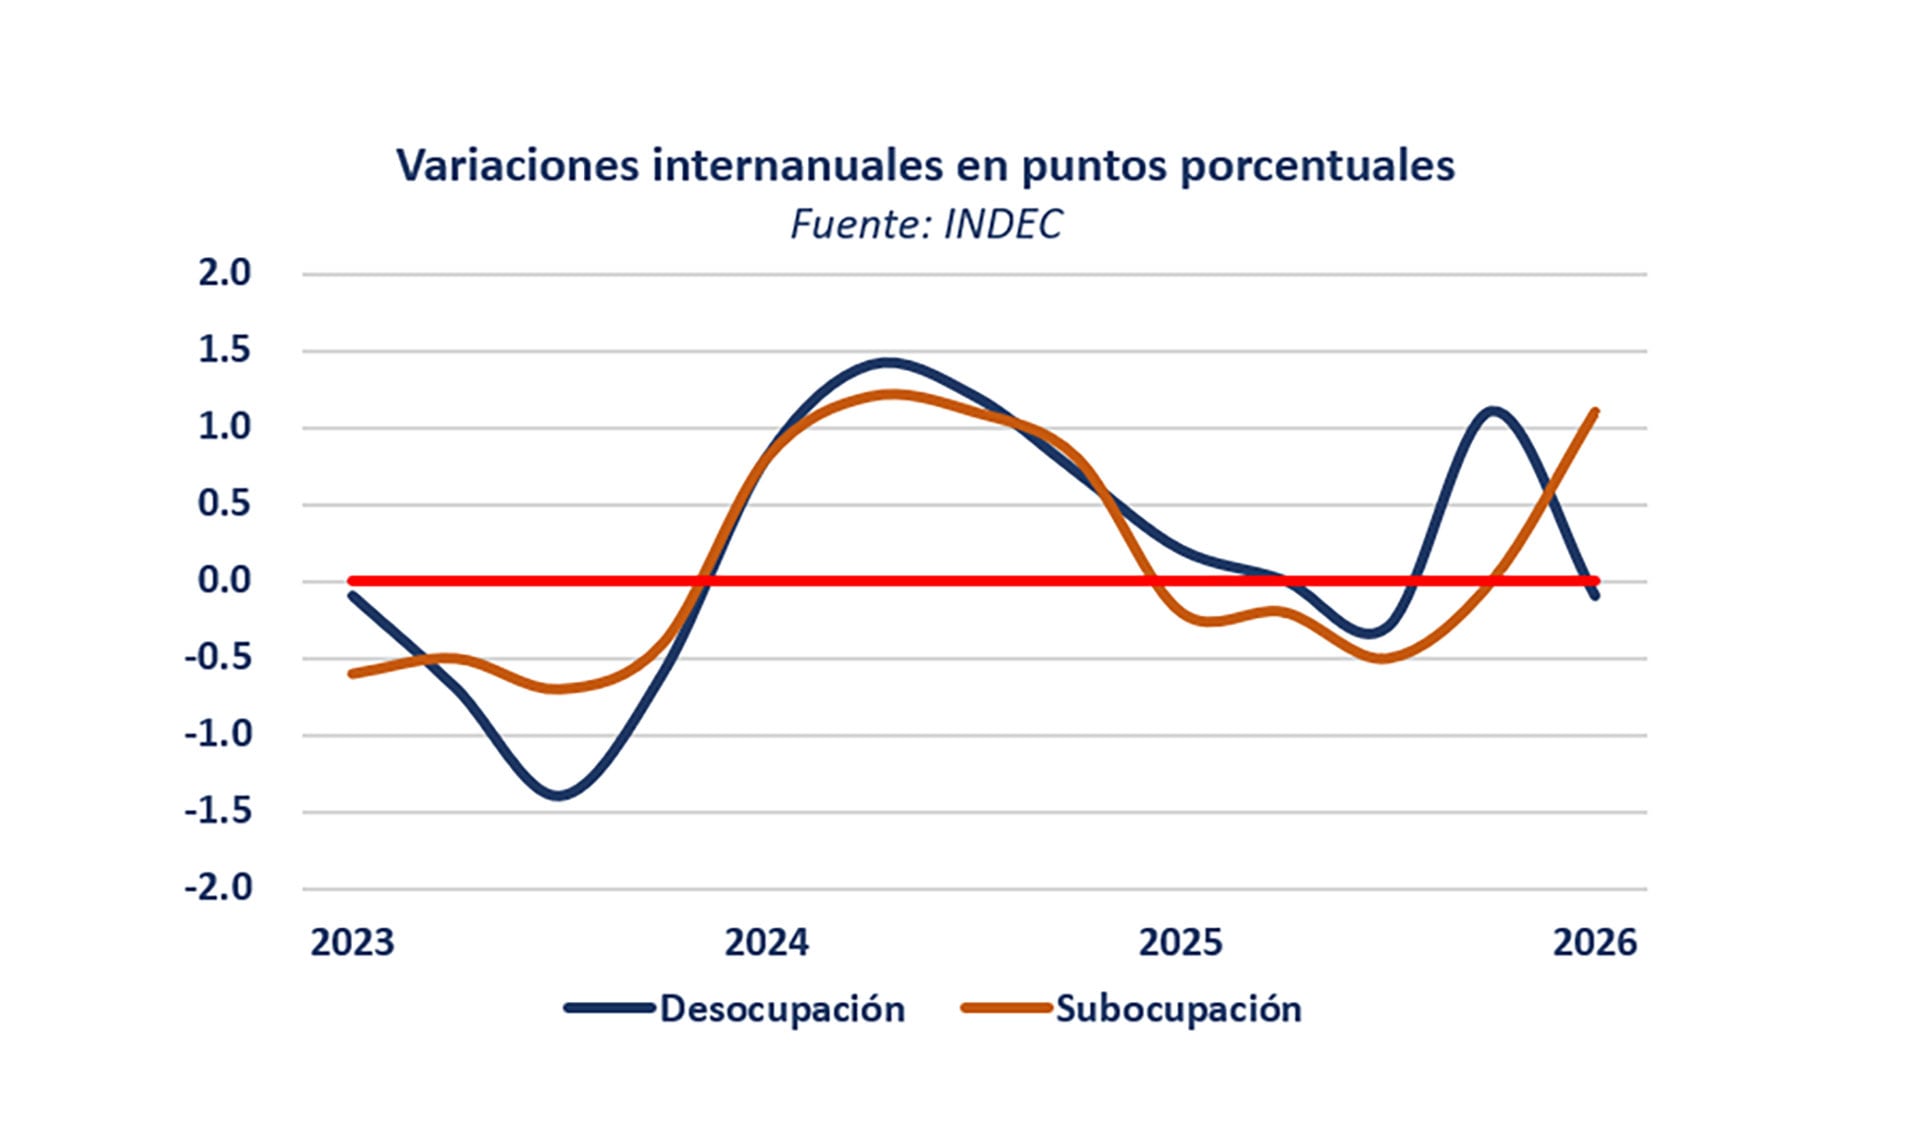
Tal como se observa en el gráfico, ambas variables aumentaron con fuerza en 2024, pero en 2025 mostraron una leve mejoría hasta el último trimestre.
El último dato disponible, correspondiente al primer trimestre de este año, muestra que la desocupación prácticamente no cambió en relación con igual período de 2024 y 2025, y que estuvo menos de un punto porcentual por encima del primer trimestre del 2023. Con la subocupación ocurrió algo similar, salvo en enero-marzo de este año.
Los datos de desocupación y subocupación no muestran un deterioro pronunciado
Este comportamiento parece responder, sencillamente, al ciclo económico. En 2024 la economía cayó 1,4% y la desocupación y la subocupación aumentaron casi en la misma magnitud: 1 punto porcentual (p.p.). En 2025 la economía creció 4,4%, la subocupación cayó 0,2 p.p. y la desocupación aumentó 0,3 p.p. Este último dato fue, probablemente, el detonante del debate sobre la supuesta divergencia entre la trayectoria de la actividad económica y la del empleo.
Este comportamiento cíclico tiene, sin embargo, dos matices que conviene precisar:
- Históricamente la elasticidad de la desocupación ante cambios en el PBI no ha sido demasiado elevada en Argentina.
- Los valores actuales de desocupación no son particularmente elevados. Esto es relevante porque la respuesta de la desocupación al crecimiento es rápida y profunda cuando la desocupación es elevada (por encima del 10%), pero cuando es baja, la respuesta se vuelve más lenta y de menor magnitud.
Por otra parte, ¿qué muestran los datos de empleo? La serie que está bajo observación es la del empleo asalariado registrado del sector privado, que incluye a los trabajadores formales en relación de dependencia, con contratos y declarados ante la seguridad social. El siguiente gráfico compara las variaciones trimestrales desestacionalizadas de esta masa de trabajadores en comparación con las variaciones trimestrales (también desestacionalizadas) del PBI.
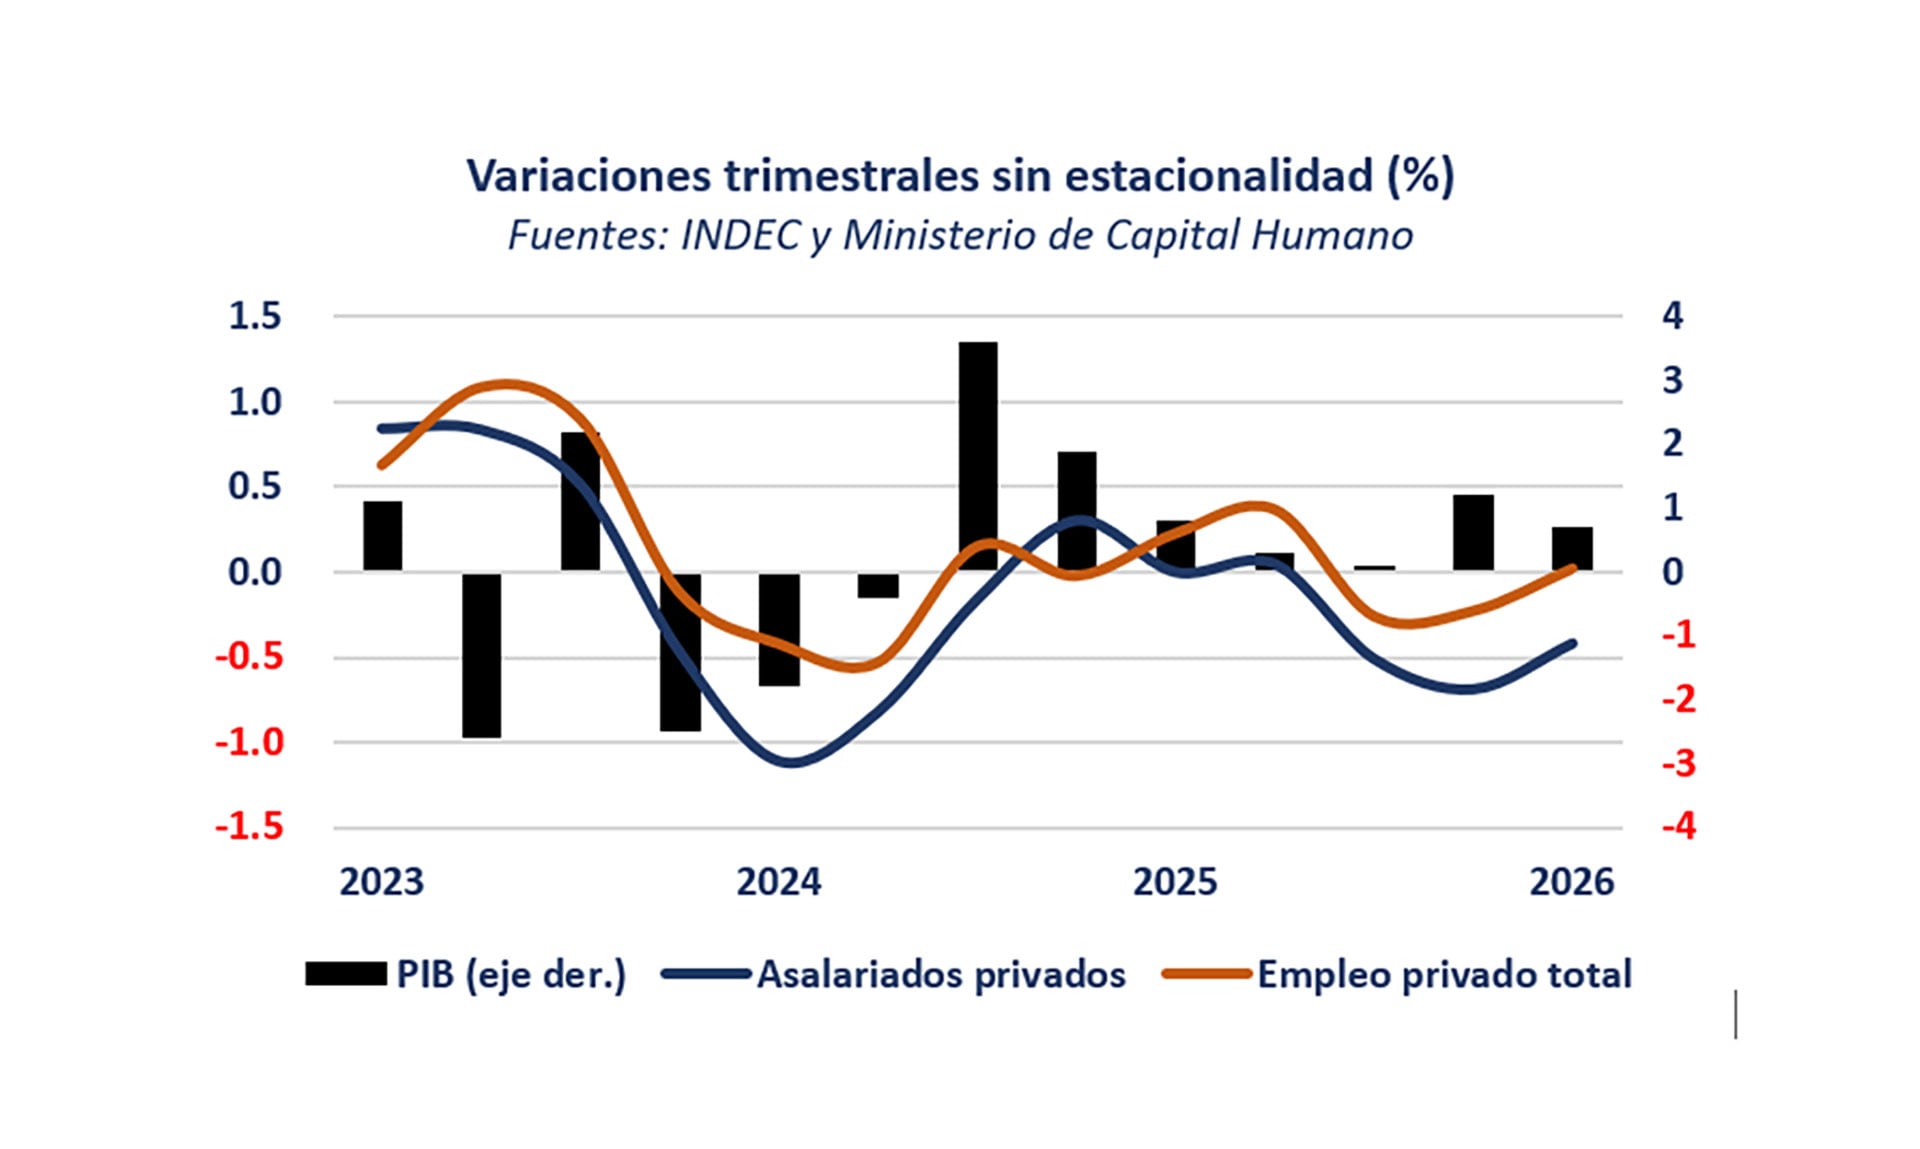
Es importante señalar que el trabajo formal ya había comenzado a contraerse en la última parte de 2023 y que en la última parte de 2024 se recuperó y luego se estabilizó en el primer semestre de 2025. En los dos últimos trimestres del año pasado y en el primero de este año volvió a contraerse (y muy probablemente también lo haya hecho en el segundo trimestre de este año), a pesar de que la economía continuó creciendo.
Si se considera el empleo privado total (asalariados privados + asalariados de casas particulares + autónomos + monotributistas) las conclusiones son similares, pero con algunas diferencias importantes: menor caída en 2024 y mejor comportamiento de 2025 en adelante. La conclusión sería que la caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina.
La caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina
¿Cómo explicar esta aparente contradicción? ¿Cuánto de esto es comportamiento cíclico y cuánto es el resultado de la política económica y de los profundos cambios que está experimentando el país en su estructura productiva? No hay demasiadas dudas de que el nivel actual del tipo de cambio, cierta apertura de importaciones, elevadas tasas de interés y la austeridad de la política fiscal no solo no incentivan la creación de empleo a corto plazo, sino que incluso pueden forzar a las empresas más comprometidas a reducir la cantidad de empleados.
A esto se suma la informalidad y el costo laboral, que sigue siendo alto, aunque probablemente su peso relativo al momento de explicar las variaciones sea menor al que se le atribuye.
Cambio estructural
Pero la dimensión estructural es muy importante. El cambio de matriz productiva y exportadora, con la energía y la minería ganando peso, implica la generación de empleo de alta productividad, pero baja intensidad laboral relativa.

El derrame en esos sectores (sobre todo en empleo indirecto) llevará tiempo. Y, por otra parte, está la irrupción de la inteligencia artificial (IA), todavía incipiente pero ya visible en la composición de las contrataciones y particularmente en perfiles junior de servicios profesionales.
La evidencia internacional sugiere que el efecto neto dependerá de si la IA complementa o sustituye tareas, algo que en Argentina todavía no está medido con series propias.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo
En síntesis, un año (o menos) de desacople entre las series de actividad económica y de empleo es una muestra demasiado acotada para concluir que la nueva trayectoria en la que está ingresando la economía argentina conlleva dificultades para crear empleos. Se necesita tiempo.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo. Argentina no tiene por qué ser la excepción.
El autor es profesor de Economía en IAE Business School. Esta nota se publicó en el IEM de agosto de 2026 del IAE Business School, Universidad Austral
Argentina,industria,construcción,empleo,puerto
- los problemas que las propias empresas generan y que podrían evitarse, y
- aquellos que surgen de circunstancias reales que escapan a su control (porque ocurrió un acontecimiento inesperado que nadie podía prever).
Todo proyecto inmoviliza dinero y, por lo tanto, el momento en que se producen los ingresos y egresos es fundamental para determinar su verdadera rentabilidad

Si las ventas no son realmente consecuencia de la inversión que se está evaluando, la rentabilidad estará artificialmente inflada

Las estimaciones pueden ser realizadas de buena fe y aun así resultar equivocadas porque el futuro no se comporta como se esperaba
- El deseo de que el proyecto alcance una rentabilidad imaginada desde el comienzo. Una vez planteada una cifra, puede resultar difícil modificarla, especialmente cuando quien la propuso siente que perderá credibilidad si luego debe cambiarla.
- Las presiones para cumplir objetivos establecidos para, por ejemplo, hacer un lanzamiento en una determinada fecha, aprovechar una cotización de un proveedor antes de que venza, acceder a una tasa de financiamiento que podría aumentar, utilizar beneficios fiscales que tienen una duración limitada o aprovechar un momento particularmente favorable de la economía.

- Buscan que los proyectos sean realmente rentables y generen valor para los accionistas. Para eso analizan cada variable con rigor, sin omisiones, sin incorporar ingresos que no correspondan al proyecto y sin recurrir a supuestos optimistas que no puedan respaldarse.
- Realizan análisis de sensibilidad profundos para conocer qué podría ocurrir si las principales variables evolucionan de manera desfavorable.
- La evaluación de un proyecto de inversión no termina cuando se toma la decisión de invertir, ya que se trata de una tarea continua que acompaña al proyecto durante toda su vida”.
Ningún proyecto está libre de riesgos y nadie puede anticipar todos los acontecimientos
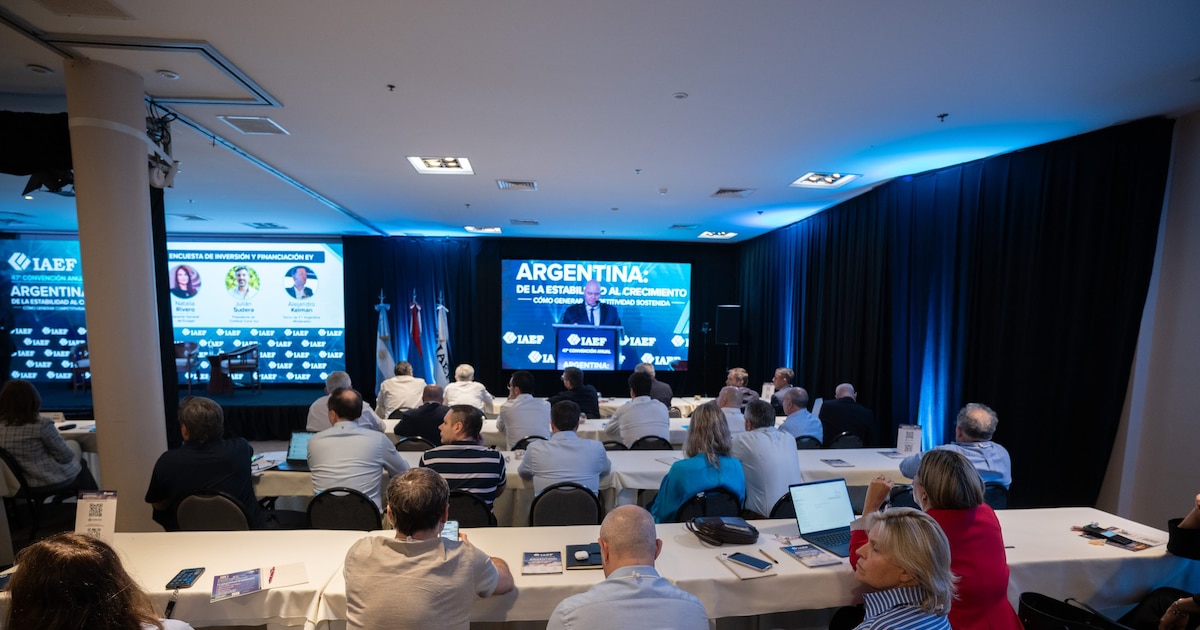
IAEF,Instituto Argentino de Ejecutivos de Finanzas,conferencia,Argentina
El Gobierno intenta bajar el tono a los desmarques de Bullrich en una semana de tensión

Día del Preceptor: por qué se celebra hoy y 150 frases para enviar por WhatsApp

Más de 3 mil guatemaltecos han retornado en septiembre: el acumulado anual llegó a 45 mil 615

El Gobierno porteño reportó menos reclamos por residuos y una encuesta mostró apoyo a controles y sanciones

Karol G brilló en Nueva Jersey al frente de su Tropitour: fuegos artificiales, mariachis y un guiño a Selena

El Gobierno busca avanzar con el Presupuesto y la suspensión de las PASO mientras intenta bajar la tensión con Patricia Bullrich

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza

 POLITICA22 horas ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- ECONOMIA1 día ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- POLITICA3 días ago
Cortocircuito y quiebre entre la Casa Rosada y sus diputados por la ley de discapacidad