ECONOMIA
Clima de Negocios: por el impacto de la guerra habrá más dólares de Vaca Muerta y saldo energético rondará los USD 11.000 millones

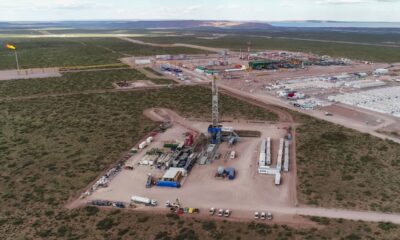
Recalculando, dicen por estos días los petroleros y protagonistas de la industria local de oil & gas, planillas en mano. O del universo “Vaca Muerta”, para ser más claros. Hay una presentación que circula entre los ejecutivos del sector que es –junto al campo– la locomotora de la economía argentina con números que, hasta hace poco, parecían de ciencia ficción. Hay mucho de futuro en esos datos y promesas que hacen brillar los ojos a más de uno, pero hay también cifras que ya son una realidad palpable. O “contable”, ya que se trata de billetes contantes y sonantes.
Por caso: una balanza comercial energética superavitaria en 2024 por primera vez en años, un saldo favorable que el año pasado fue de USD 7.800 millones y exportaciones proyectadas de casi USD 53.500 millones anuales para 2035. Inversiones que rondarán los USD 17.000 millones por año promedio en una década. Y producción de petróleo rozando ahora el millón de barriles diarios, a un paso del objetivo que en hace pocos años sonaba imposible. Conviene mirar los números otra vez, en detalle. Abruman.
Está claro que Vaca Muerta y sus hidrocarburos no convencionales (shale) ya dejaron de ser una promesa. La discusión en el sector hoy es otra: cuánto más rápido puede ir… y qué puede arruinarlo.
Un ejecutivo de una de las petroleras más importantes del país escucha la pregunta de Infobae, hace una breve pausa y sonríe antes de responder de manera contundente:
— ¿Qué le piden al Gobierno?
— Lo único que necesitamos es que no nos jodan. No queremos nada más.
La respuesta rápida incluye una explicación inmediata que también resume el contexto. Hace tres o cuatro años el pedía a gritos precios de mercado, libertad para exportar, disponibilidad de divisas y rever las cargas fiscales, como demandas centrales. En gran parte, con la Ley Bases y el RIGI esos temas fueron encaminados por el gobierno de Javier Milei. Eso permitió acelerar muchas inversiones.
Con todo, el sector asegura que ve algunas dudas en generar más empleo calificado para el sector y en conseguir bajar aún más los costos de capital.
La energía siempre fue un tema en la Argentina. Siempre. Raúl Alfonsín, tuvo apagones y cortes programados. Carlos Menem, privatizó todo. Eduardo Duhalde comenzó con la regulación y Néstor Kirchner se peleó con Daniel Scioli cuando este habló de segmentación eléctrica (suba de tarifas, en resumen) y lo mismo pasó luego con el entonces ministro Roberto Lavagna. Cristina Kirchner puso subsidios, que aumentaron y aumentaron, un esquema que terminó en cepo y otras fuertes restricciones. Mauricio Macri apostó por un “sinceramiento” y megatarifazo y luego reconoció que había perdido la reelección, en parte, por esa medidas. Alberto Fernández siguió con los subsidios y la energía les costó las cabezas de dos de sus ministros “estrellas”, Martín Guzmán y Matías Kulfas.
Milei quiso quitar todos los subsidios (aún está en eso) y también privatizó algunos activos energéticos, como la mitad de Transener, la principal transportista del país. Claro, a este Presidente le toca gobernar con una Vaca Muerta ya en marcha; la Vaca Muerta de los números del comienzo de esta nota.
Este año se esperaban exportaciones por más de 11.100 millones con importaciones de unos USD 3.000 millones. O sea, un saldo positivo que iba a rondar los USD 8.000 millones. Pero llegó la guerra en Medio Oriente, el salto del precio del petróleo internacional (el Brent, de referencia en el país), la inestabilidad energética con el Estrecho de Ormuz cerrado y todo cambió.
En medio del conflicto, el precio del fluido subió a más de 120 dólares por barril. Por entonces, con un promedio por barril de USD 90, los petroleros calcularon un saldo comercial energético de 12.100 millones. Nadie celebra un conflicto armado, está claro, pero el impacto positivo local en términos de exportaciones petroleras es innegable.
Ahora, con un precio más estable, en torno a los 75 dólares por barril en estos días, las exportaciones de hidrocarburos rondarán los USD 11.300 millones (con un promedio estimado de USD 82). Eso representa unos USD 3.100 millones más de lo que se esperaba a principios de año. En 10 días, por caso, el ministro Luis Caputo tiene que pagar unos USD 4.200 millones a bonistas privados.
Los datos de la Cámara de Exploración y Producción de Hidrocarburos (CEPH) dicen que, en un escenario que ellos llaman “Expansivo” –moderado, el del medio de los tres que analizan, y el que estiman que mayor posibilidades de ocurrir tiene– ese saldo comercial rozará los USD 48.700 millones en 2035, con exportaciones por más de USD 53.500 millones. “Mucho puede pasar hasta entonces con el precio del petróleo y el mercado, local e internacional, pero los datos que manejamos hoy dan eso. Necesitamos proyecciones para planificar, producir y buscar inversiones. El mercado se mueve con estos datos”, explican en CEPH.
Carlos Ormaechea, presidente de la cámara y chairman de Tecpetrol, la petrolera de Techint, destacó en una charla con Infobae que Vaca Muerta es un proyecto netamente exportador que necesita competir. “Necesitamos bajar el riesgo país para hacer viable el financiamiento. Vaca Muerta no es una fiesta, tenemos objetivos ambiciosos y hay que trabajar mucho y bien para lograrlos. Estamos en una industria capital intensiva y no es fácil financiar 20.000 millones de dólares por año”, destacó.
“Sin precio no hay inversión y sin inversión no hay producción”, resumió Ormachea.
Según CEPH, hasta 2017, la producción de petróleo venía en baja en medio de un “persistente” desacople con los precios internacionales y al agotamiento de los yacimientos convencionales. En gas, la reducción venía desde 2004, con una reversión del declive en 2013 (con el Plan Gas) y el desarrollo del shale de Vaca Muerta, que derivó en el récord de 2025 de 162 millones de metros cúbicos por día.
La cámara –cuyo director ejecutivo es Juan Schamber– trabaja con tres escenarios sobre la mesa para la próxima década. Cada uno de ellos tiene probabilidades de ocurrencia asociadas al precio internacional pero, sobre todo, a lo que pase en Argentina.
Para el mencionado escenario “Expansivo” se espera un importante crecimiento de la producción de crudo (con 11 % más de pozos shale) y el gas que tendrá 24 millones de toneladas anuales (MTPA) de capacidad de licuefacción. En transporte de hidrocarburos, habrá aumentos en los niveles de los oleoductos Otasa y Vaca Muerta Sur (que empezará a funcionar a fines de este año) y podría aportar hasta 700.000 barriles por día (desde 2028). Si se mira el escenario “Acelerado”, el más optimista, las exportaciones no alcanzarán los USD 50.000 millones en 2035 sino cuatro años antes.
Esta semana la Fundación Encuentro, cercana a Sergio Massa, levantó la mano y recordó que el Gasoducto Néstor Kirchner, que el gobierno rebautizó como Perito Moreno, generó un ahorro de casi USD 9.000 millones.
“Estamos en una industria capital intensiva y no es fácil financiar 20.000 millones de dólares por año” (Ormaechea)
Claro, se adjudican la obra y calcularon un retorno de 3,97 veces sobre una inversión de USD 2.300 millones sin IVA. Entre 2023 y 2026, el estudio estimó una sustitución de 6.700 millones de metros cúbicos de gas natural licuado importado por barco, con un ahorro de USD 3.474 millones. También contabilizó menores compras de gasoil para Cammesa por 3.500.000 metros cúbicos, equivalentes a USD 2.593 millones. También agregó que se evitaron importaciones de 3.300 millones de metros cúbicos de gas de Bolivia por USD 1.344 millones, de dos millones de toneladas de fueloil por USD 870 millones y de 6.000 gigawatts-hora (GWh) de electricidad desde Brasil y Uruguay por USD 841 millones.
“El Gasoducto Perito Moreno funciona a su máximo rendimiento porque el Presidente Milei terminó lo que el kirchnerismo abandonó y construyó el marco que ellos siempre destruyeron”, dijo en X la Oficial de Respuesta Oficial.
Los petroleros hablan de que a pesar de un boom que es innegable, necesitan inversiones altas en los próximos años. Además de la actividad de petroleras como YPF, PAE, Vista, Pampa Energía, Tecpetrol y otras, están en marcha grandes proyectos de exportación de hidrocarburos, como el oleoducto VMOS, un consorcio de varias compañías que encabeza la petrolera de bandera; y el de Southern Energy (SESA), que comanda PAE, para gas. Ambos conectan Vaca Muerta con el puerto de exportación de Río Negro: son los caños para evacuar el producto del yacimiento estrella.
El sector proyecta, en su escenario más factible, inversiones de casi USD 13.000 millones este año. Con un pico el siguiente de más de USD 21.000 millones
“La madurez de las cuencas convencionales determina la necesidad de conformar un marco regulatorio específico a fin de disminuir las tasas de declinación y, con ello, potenciar el pleno aprovechamiento de los recursos convencionales existentes en nuestro país. Cabe señalar que el sostenimiento de los niveles de actividad en dichas cuencas productivas es central a fin de garantizar el mantenimiento de los niveles de actividad económica en las provincias productoras. A la vez, que dicha producción es esencial para garantizar el suministro de crudo por parte del parque refinador local”, detalló CEPH.
El sector proyecta, en su escenario más factible, inversiones de casi USD 13.000 millones este año, con un pico el siguiente de más de USD 21.000 millones y más de la mitad de esa cifra destinada a la infraestructura. Luego vendrán tres años de unos USD 19.000 cada uno de ellos, y la proyección se ubica entre USD 15.000 millones y 18.000 millones entre 2031 y 2035. Los grandes desembolsos destinados a infraestructura se darán hasta 2030, según estimaron los petroleros, y luego se concentrarán en operaciones de shale, sobre todo shale oil.
“Un sector energético en expansión permitirá reducir aún más el déficit fiscal, disminuir el costo de suministro y conformar una balanza comercial y cambiaria crecientemente superavitaria, brindando las condiciones necesarias para alcanzar un sendero de crecimiento sustentable en el largo plazo”, dijeron los empresarios del sector reunidos en la CEPH.
Vaca Muerta,hidrocarburos,producción,exportación,dólares,yacimiento







ECONOMIA
“A veces es muy difícil pensar en invertir” en la Argentina, aseguró una empresaria industrial
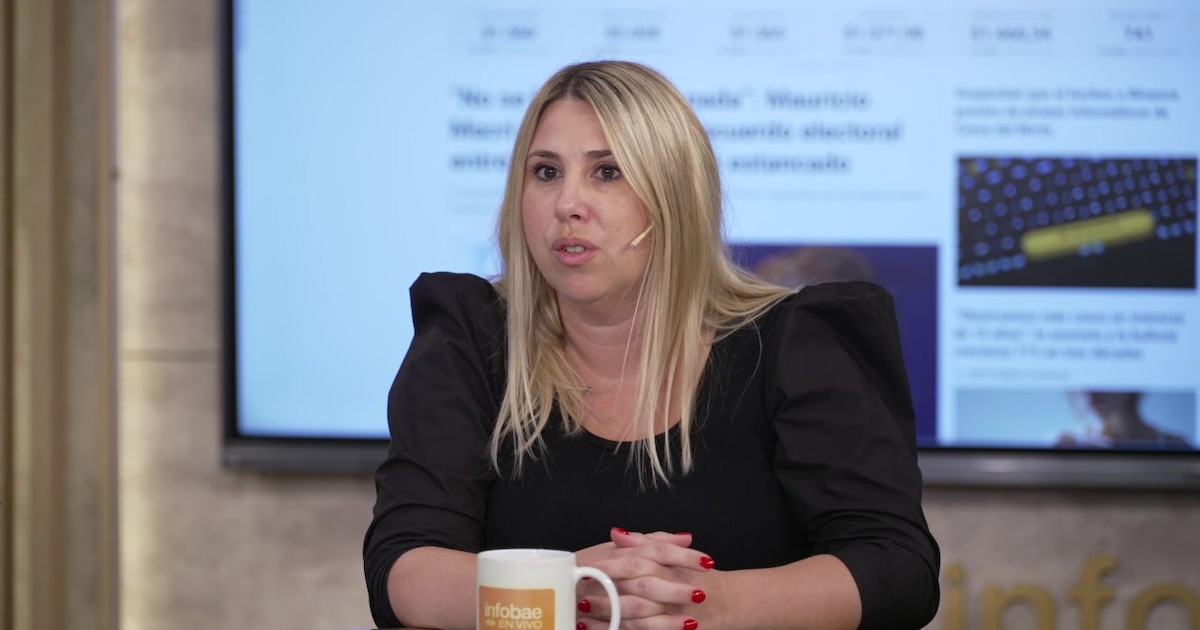
La gerenta de Sinteplast, Marysol Rodríguez, aseguró que “a veces es muy difícil pensar en invertir” en la Argentina en un contexto marcado por la suba de los costos internacionales, las dificultades para trasladar los aumentos a los precios y un consumo interno más retraído. La empresaria, del sector de pinturas, advirtió que, si bien el ordenamiento macroeconómico permitió recuperar previsibilidad, los márgenes de rentabilidad están más ajustados y las posibilidades de avanzar con nuevos proyectos dependen, en buena medida, del acceso al financiamiento a tasas razonables.
Al analizar la situación del sector, en diálogo con Infobae en Vivo, Rodríguez explicó que 2026 fue particularmente complejo por el peso de los insumos importados en la estructura de costos. La industria utiliza materias primas que provienen mayoritariamente de Oriente y, durante el primer semestre, las empresas debieron enfrentar dificultades.
“Estuvimos muy preocupados por el abastecimiento, los cambios en los precios y los cambios en los fletes internacionales”, resumió. Según explicó, el problema no fue exclusivo de la Argentina, sino que tuvo alcance global: algunas plantas dejaron de operar por el contexto de guerra y eso provocó faltantes de determinados insumos, con el consecuente impacto sobre los valores internacionales.
A ese escenario se sumó una demanda interna más retraída y una mayor dificultad para trasladar los incrementos de costos a los precios finales. “Hoy por hoy no se está pudiendo trasladar a precio, por lo cual uno siempre tiene que trabajar puertas adentro”, afirmó.
Frente a ese panorama, la estrategia pasa por mejorar los procesos productivos y sostener la competitividad a través de la calidad, el servicio y los precios. Rodríguez explicó que la inversión en productividad forma parte de una política que la compañía sostiene desde hace años, ya que la eficiencia de las instalaciones resulta fundamental para compensar los mayores costos cuando no es posible trasladarlos al consumidor.
En ese sentido, planteó que, aunque el control de los costos y la mejora de los procesos deberían ser una constante en cualquier empresa, las posibilidades de avanzar dependen de las condiciones financieras y del contexto de cada compañía. “No todo el mundo está pudiendo, no están todos en la misma situación”, sostuvo. También mencionó que el volumen de producción debe justificar las inversiones y que las distintas empresas del sector atraviesan realidades diferentes.
Al evaluar los cambios económicos de los últimos años, Rodríguez reconoció que el ordenamiento macroeconómico permitió recuperar previsibilidad, especialmente para una industria que necesita planificar sus compras con varios meses de anticipación. Entre la adquisición de una materia prima en el exterior, su traslado y su incorporación al proceso productivo pueden pasar alrededor de tres meses.
“Hoy estamos comprando materias primas para enero”, explicó. En ese sentido, valoró que las empresas puedan volver a proyectar sus necesidades de abastecimiento y cumplir con los compromisos asumidos con proveedores internacionales, algo que anteriormente estaba condicionado por las restricciones para importar y realizar pagos al exterior.
La ejecutiva consideró que la estabilización de las variables macroeconómicas era una condición necesaria, aunque advirtió que todavía quedan cuestiones vinculadas con la microeconomía que afectan el funcionamiento de las compañías. En particular, planteó que las empresas industriales necesitan competir en condiciones similares a las del resto del mundo y contar con un entorno que favorezca la producción y la generación de empleo privado formal.
“Si queremos procurar que haya más empleo privado, bien remunerado, formal y de calidad, no hay otra vía que no sea a través de las empresas”, sostuvo. Además, mencionó las proyecciones que anticipan una reducción de 3.500 empresas en el país hacia fines de año y planteó la importancia de generar condiciones que permitan sostener y ampliar el entramado productivo.
Cómo evolucionó el consumo de pintura
En cuanto a la demanda, Rodríguez explicó que el mercado argentino de pinturas tiene características particulares y que su evolución no está directamente atada al nivel de actividad de la construcción. Si bien las obras de infraestructura y los nuevos desarrollos inmobiliarios generan demanda, el segmento de hogar y obra depende en mayor medida de la renovación de los metros cuadrados ya construidos.

La pintura, recordó, tiene presencia en una amplia variedad de actividades y productos, desde muebles y aberturas de aluminio hasta automóviles, aviones, heladeras o garrafas. Por eso, su consumo no puede analizarse únicamente a partir de la construcción residencial.
En el caso de los productos de consumo masivo, como los látex y los impermeabilizantes, la demanda está más vinculada con el movimiento del stock de viviendas existentes. En ese sentido, mencionó factores como la capacidad de ahorro de los hogares y la dinámica del mercado de alquileres, que pueden impulsar las decisiones de renovación y mantenimiento.
Al comparar la situación actual con la de 2023, Rodríguez señaló que resulta difícil establecer una comparación directa. En aquel momento, buena parte de los esfuerzos de la compañía estaban concentrados en conseguir insumos y garantizar la continuidad de la producción. En términos de volumen, aseguró que hoy están mejor, aunque los márgenes de rentabilidad se encuentran más ajustados.
La empresaria describió 2024 como un año de reconstrucción y reacomodamiento. La devaluación del 140% modificó las condiciones de operación y obligó a revisar las previsiones, aunque posteriormente la actividad logró recuperarse. Según indicó, tanto 2024 como la primera mitad de 2025 fueron períodos positivos para la compañía.
Sin embargo, luego comenzó a observarse una contracción del volumen y una mayor dificultad para trasladar los aumentos de costos. Por eso, durante este año la firma concentró sus esfuerzos en mejorar la productividad y reducir el impacto de los mayores gastos sobre la operación. “Hay que ser eficiente”, resumió.
Pese a las dificultades del contexto, Rodríguez aseguró que Sinteplast mantiene sus planes de crecimiento, tanto en la Argentina como en otros mercados de la región. Para avanzar con ese objetivo, explicó que están reinvirtiendo utilidades y trabajando en la planificación de nuevas inversiones que permitan ampliar la capacidad instalada.
La empresa cuenta con tres plantas industriales en la Argentina y presencia productiva en Brasil, Uruguay, Paraguay y Bolivia. Además, exporta parte de su producción y busca ampliar su participación en los mercados regionales.
En ese marco, la ejecutiva sostuvo que la expansión requiere instalaciones más productivas y una mayor capacidad para abastecer a una demanda cada vez más amplia. “Tenemos la firme convicción de que el camino es por ahí. Si no invertimos, sabemos que eso no va a suceder”, concluyó.
ECONOMIA
Servicios al exterior: cuáles son las actividades que lideran y por qué casi 4 de cada 10 empresas frenaron proyectos

(Foto: Shutterstock)

exportacion de servicios – Mincetur

airplane,business,cargo,checklist,company,connection,control,customer,delivering,delivery,development,document,efficiency,examining,export,factory,financial,global,import,industrial,industry,infrastructure,international,logistics,management,map,marketing,meeting,network,online,operation,package,packaging,plan,planning,port,production,schedule,service,shipping,storage,supply,system,target,teamwork,trading,transportation,truck,warehouse,working
ECONOMIA
Cuáles fueron los diez autos más vendidos en octubre: tres pick ups al frente y sólo uno en el top ten de los más baratos
El ranking mensual de los autos más vendidos funciona como una radiografía de lo que eligen los compradores en el mercado argentino. En octubre, la parte alta de la lista quedó en manos de las pick ups, y apenas un modelo del top ten de ventas figura también entre los diez más económicos del mercado.
Los diez modelos más vendidos del mes sumaron 16.023 patentamientos, el 37,4% de las 42.891 unidades de autos y comerciales livianos que se registraron en octubre. Fueron los únicos que superaron las mil unidades: el undécimo, el Chevrolet Tracker, quedó en 963.
Al frente del ranking quedaron tres pick ups: Toyota Hilux, Volkswagen Amarok y Ford Ranger. Entre las tres sumaron 6.901 unidades, el 16,1% del total de livianos. La Amarok pasó al segundo puesto y desplazó a la Ranger, que había sido segunda en septiembre.
El resto de la lista lo completan cuatro SUV (Ford Territory, Toyota Yaris Cross, Toyota Corolla Cross y Volkswagen Tera) y tres autos (Fiat Cronos, Peugeot 208 y Chevrolet Onix). Por origen, son cinco modelos argentinos, cuatro brasileños y uno chino. De los diez, el único que además integra el grupo de los más económicos es el Onix.
1. Toyota Hilux: 2.820 unidades
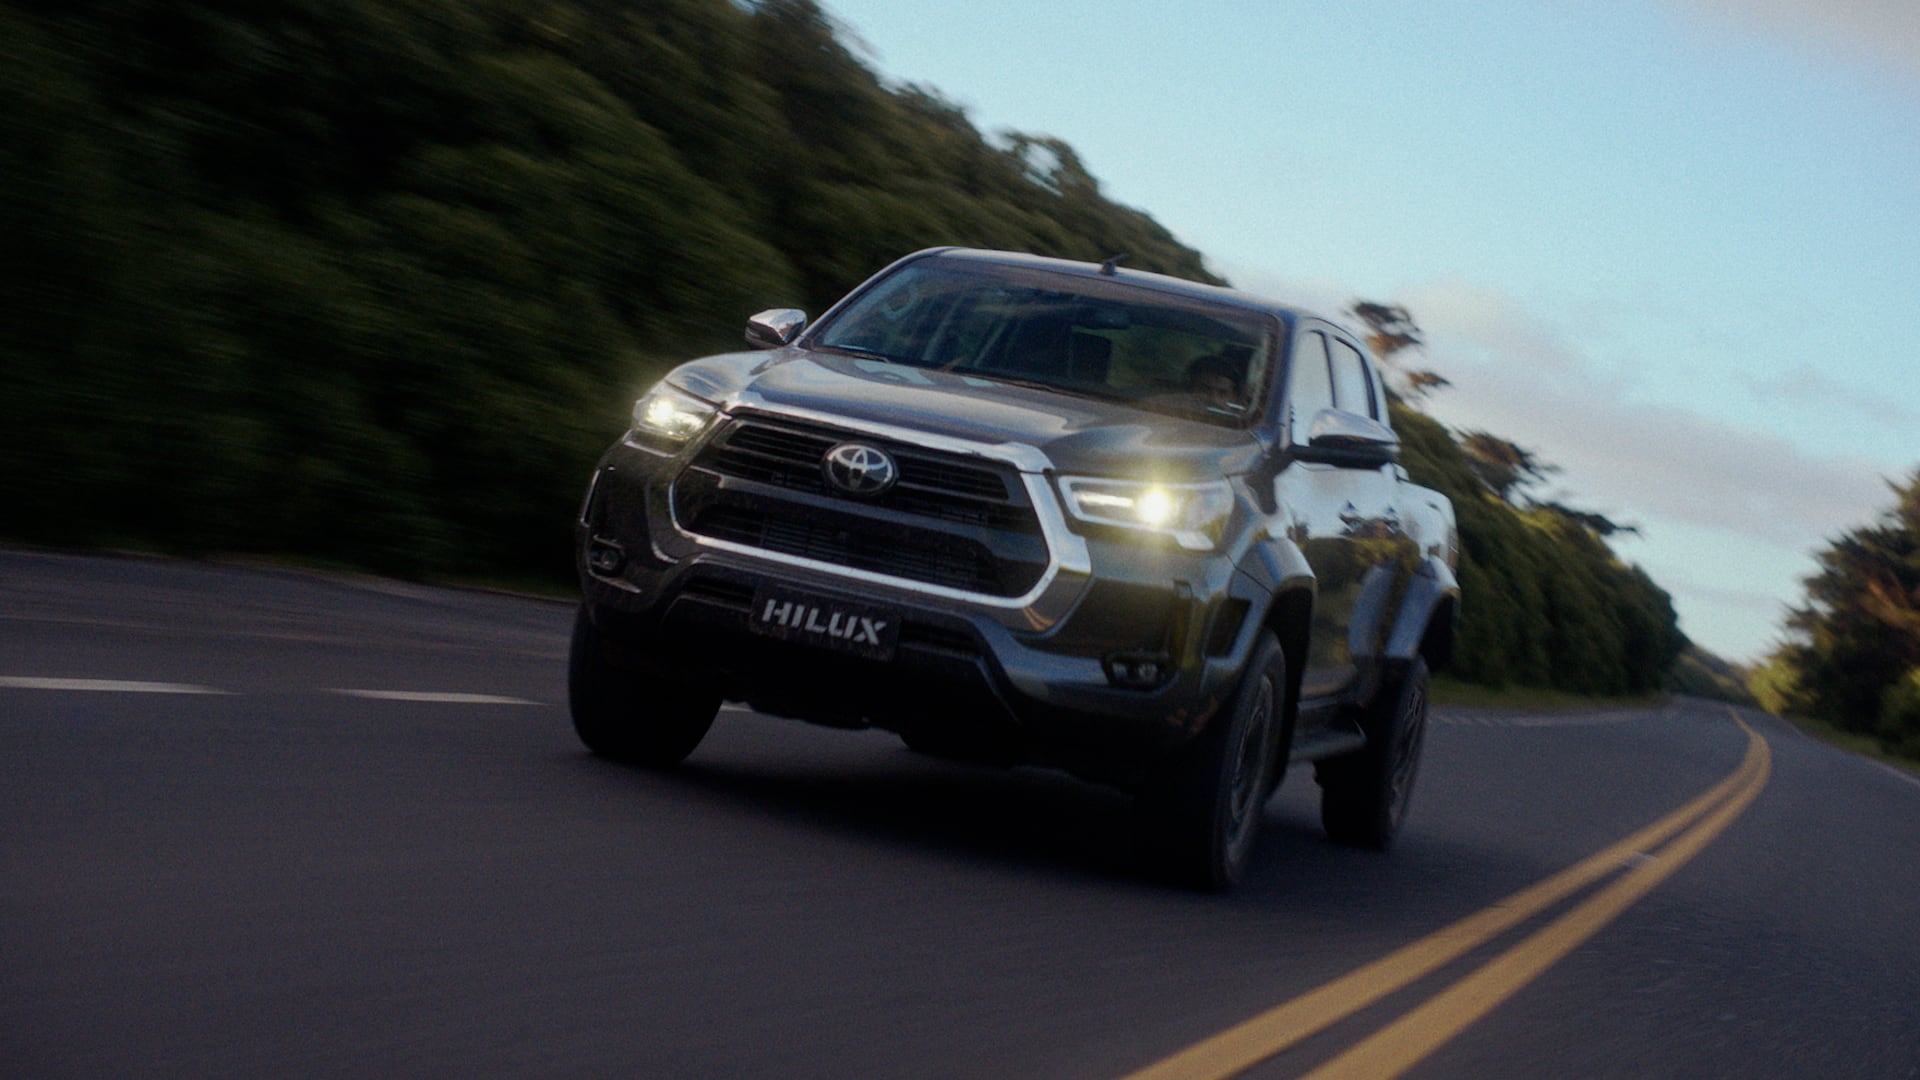
La pickup fabricada en Zárate lideró el ranking con 2.820 unidades vendidas, el 6,6% de los patentamientos de livianos. Fue 7,4% menos que en septiembre, cuando se habían registrado 3.047, pero 11,1% más que en octubre de 2025, cuando sumó 2.538. Sacó 692 unidades de ventaja sobre la Amarok, su perseguidora inmediata.
En lo que va del año acumula 27.003 unidades, prácticamente lo mismo que en igual período de 2025, cuando fueron 27.128 (una baja de 0,5%). La ventaja sobre el Cronos, segundo en el acumulado anual, es de 7.402 unidades.
2. Volkswagen Amarok: 2.128 unidades
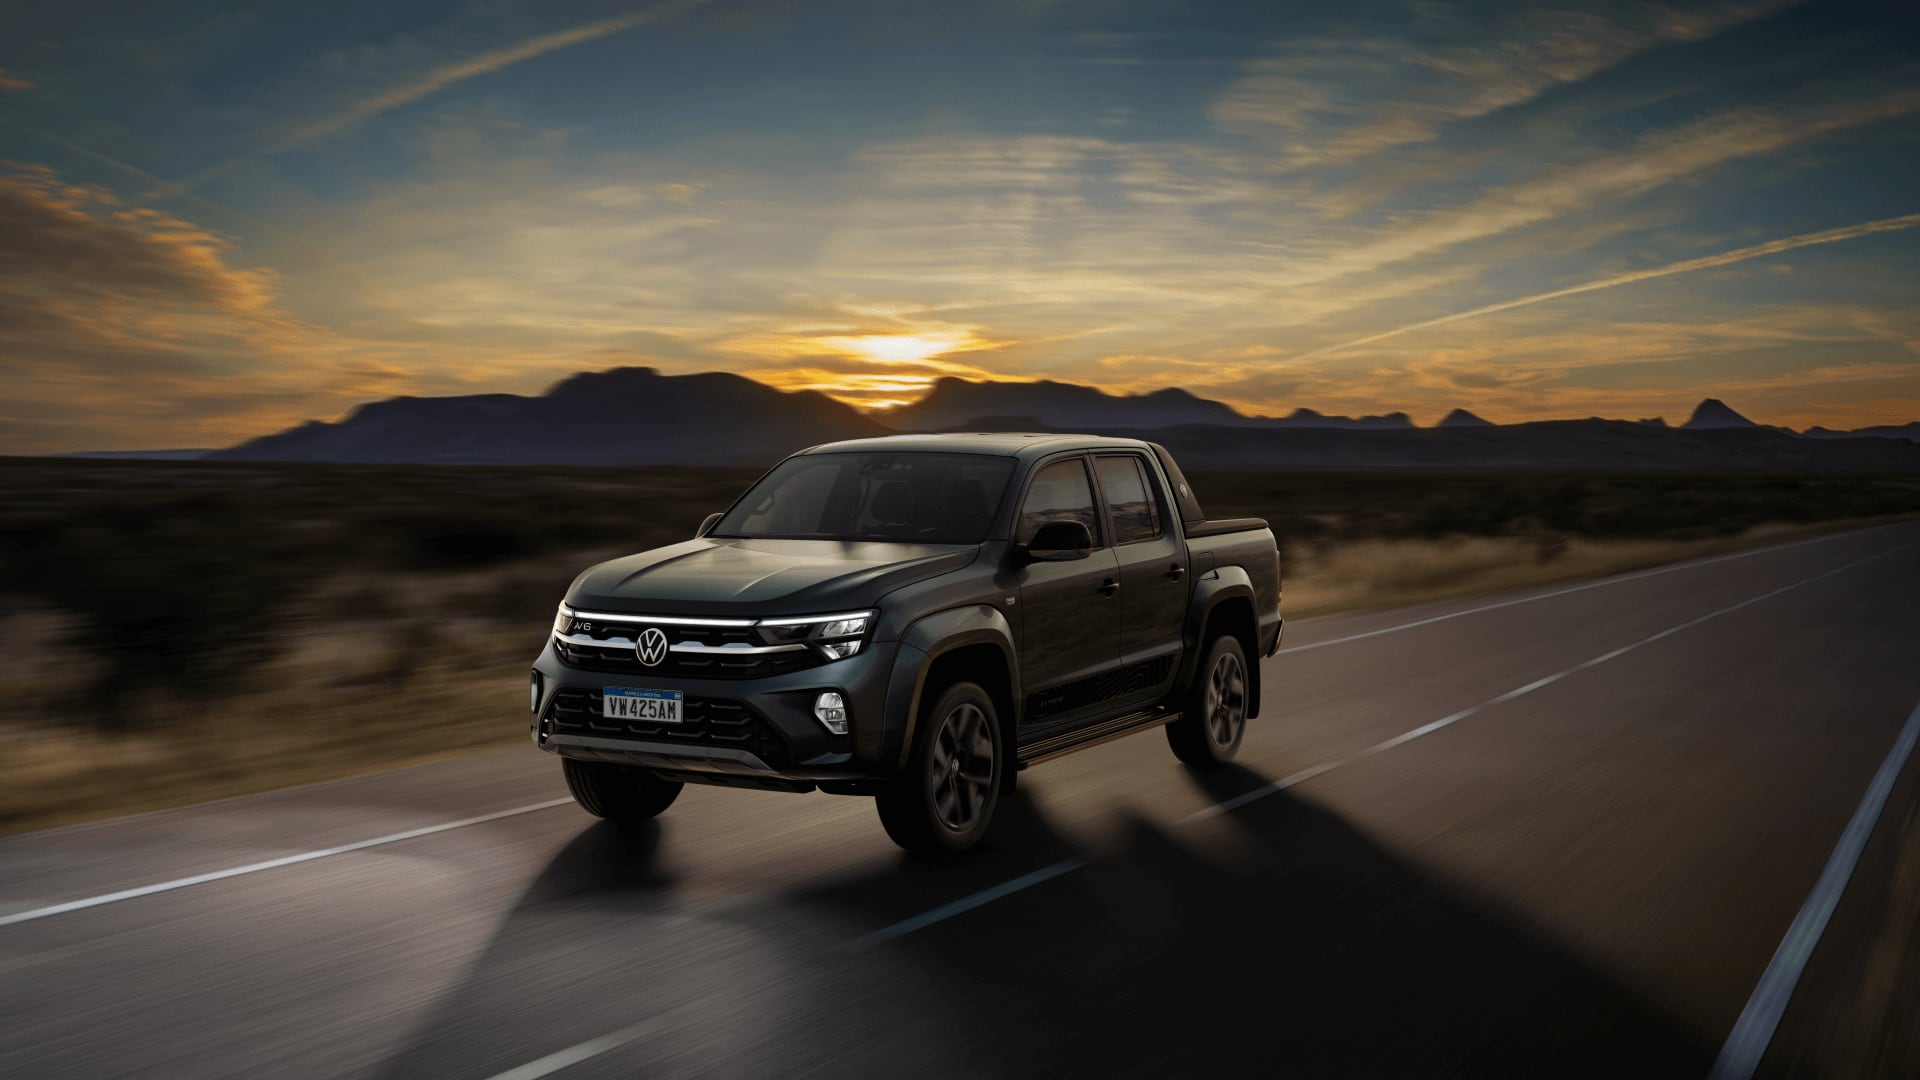
La pick up de Volkswagen subió al segundo lugar con el 5% de participación sobre el total del mercado. Fue una de las dos únicas del top ten que crecieron frente a septiembre, con una suba de 6,8% sobre las 1.992 de ese mes. Respecto de octubre de 2025, cuando había vendido 1.624, el aumento fue de 31%, el mayor entre los diez modelos.
Lo hizo en la etapa final de su ciclo: tras 16 años en el mercado, la nueva generación llegará en el primer trimestre de 2027. En el acumulado del año suma 14.859 unidades, 32,6% menos que las 22.043 de los primeros diez meses de 2025.
3. Ford Ranger: 1.953 unidades
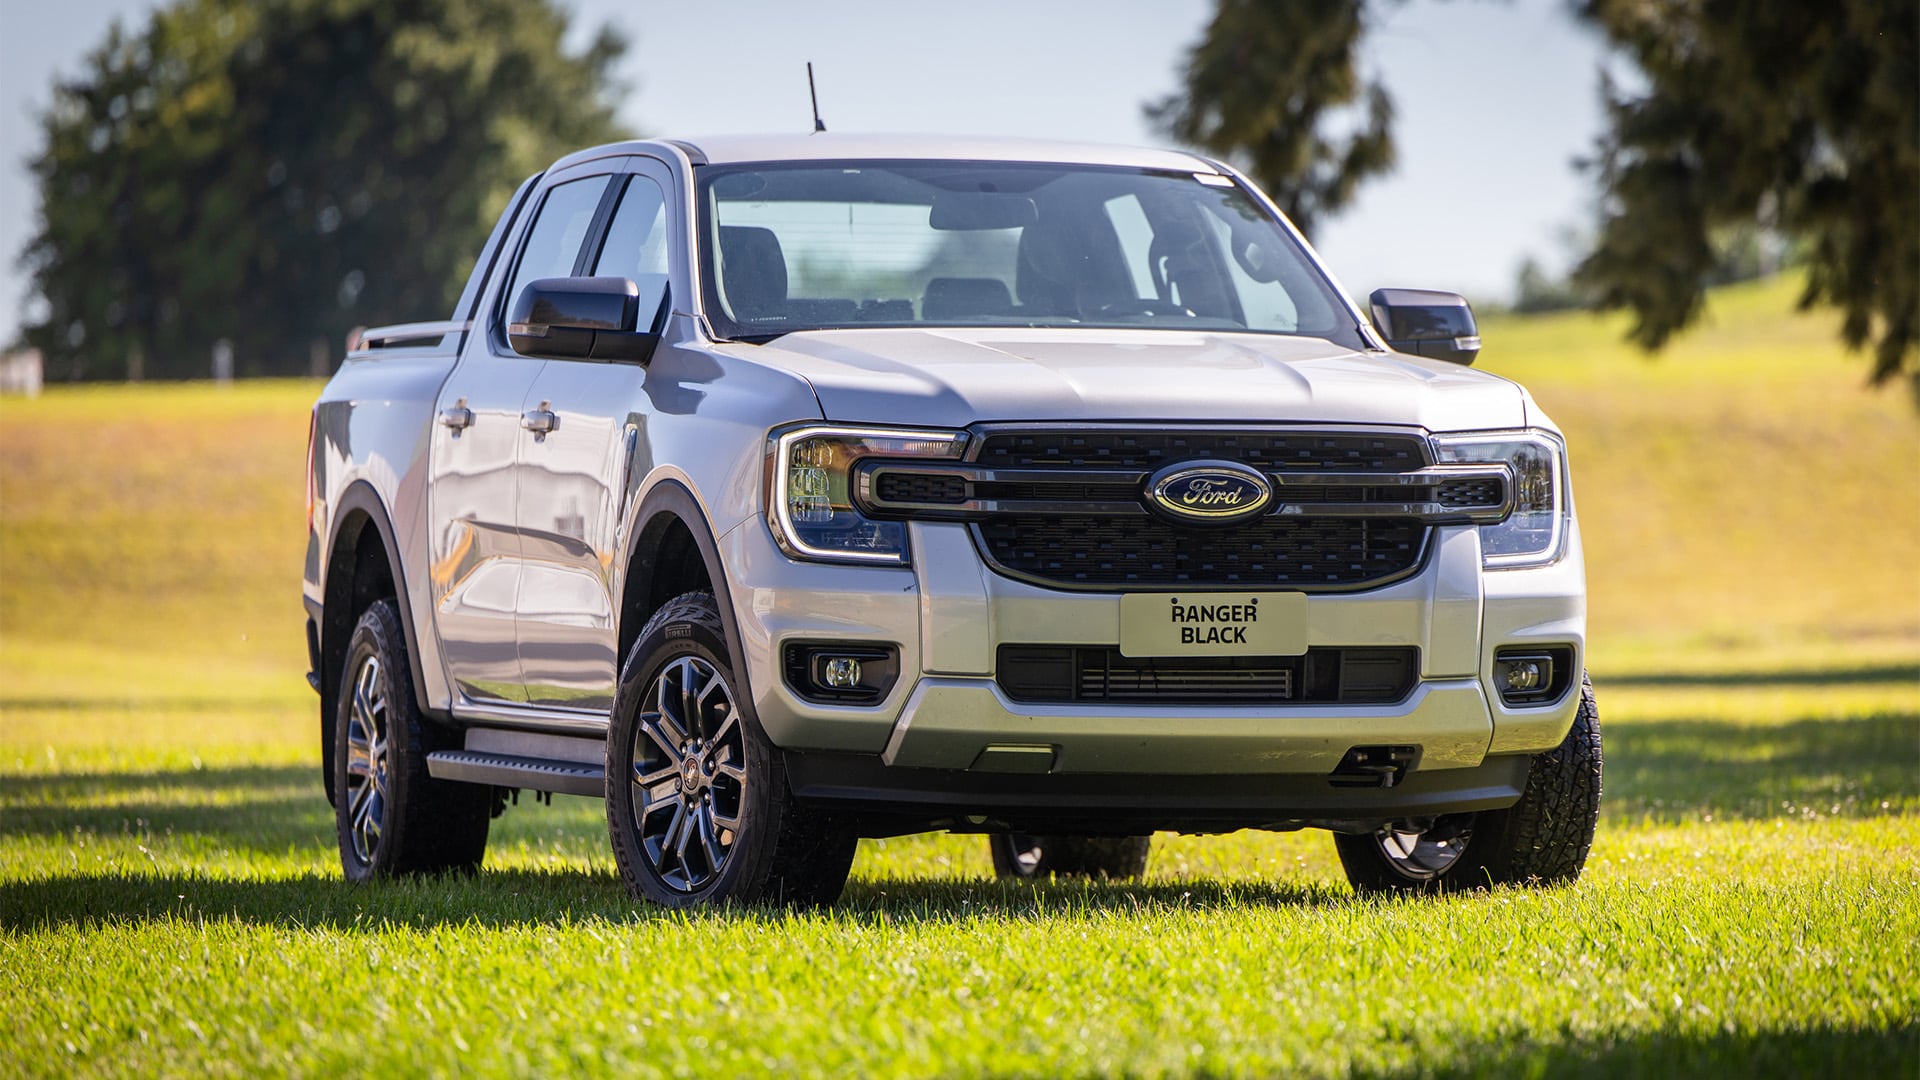
La Ranger quedó tercera, un lugar por debajo del que había ocupado en septiembre, cuando registró 2.242 patentamientos. Pese a quedar en el podio, sufrió una baja mensual de ventas del 12,9% y una caída interanual de 4,4% frente a las 2.042 unidades vendidas en octubre de 2025. Representó el 4,6% de los livianos.
En el acumulado también está tercera, con 18.262 unidades, 19,7% menos que las 22.755 de un año atrás. Actualmente se ofrece en 15 configuraciones, con motores turbodiésel 2.0 (turbo y biturbo) y 3.0 V6.
4. Fiat Cronos: 1.799 unidades
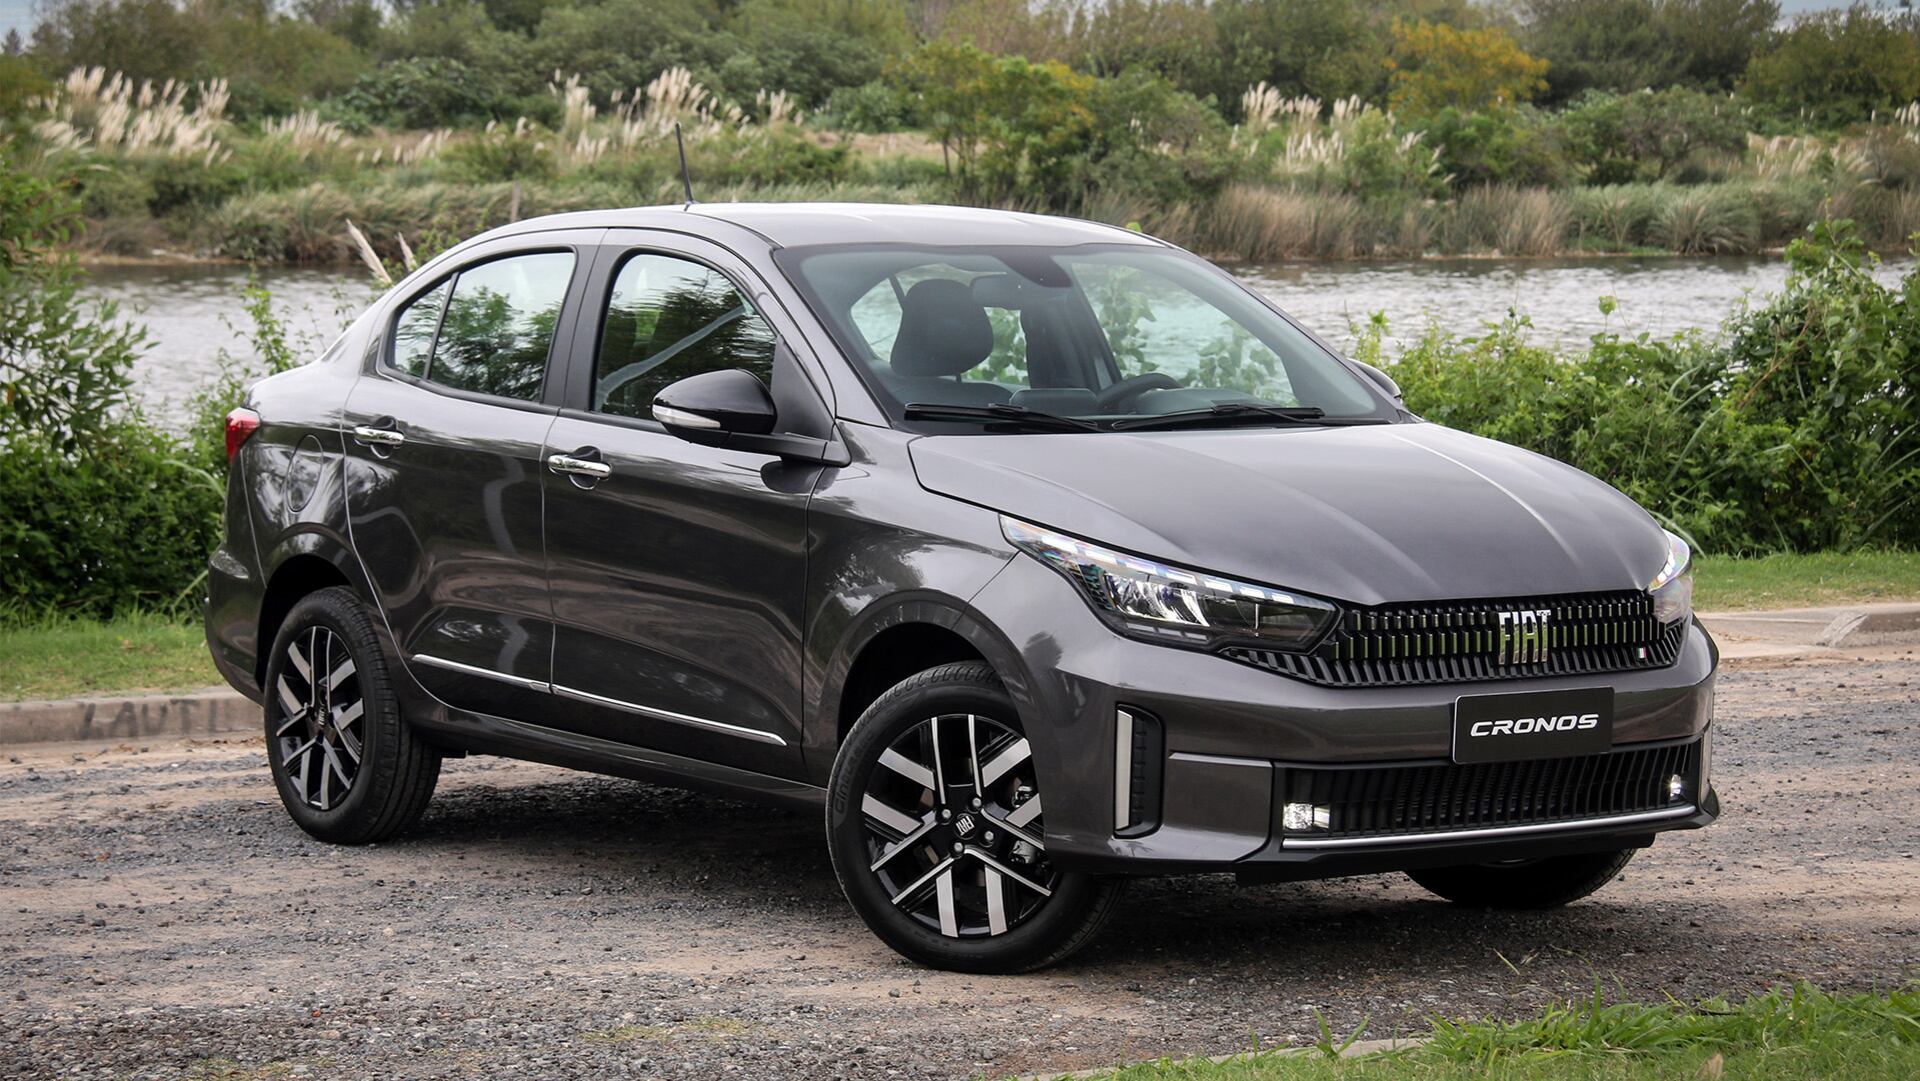
El Cronos pasó del quinto al cuarto puesto y es el auto mejor ubicado del ranking. Con el 4,2% del total del mercado de livianos, creció 4,0% frente a septiembre (1.730 unidades ese mes), aunque cayó 3,0% frente a octubre de 2025 (1.854). Quedó adelante de la Territory por apenas 8 unidades.
En el año acumula 19.601 unidades vendidas, lo que lo ubica segundo, aunque 29,7% por debajo de las 27.877 de 2025. Se ofrece en cuatro versiones, con motor 1.3 y caja manual o automática CVT.
5. Ford Territory: 1.791 unidades
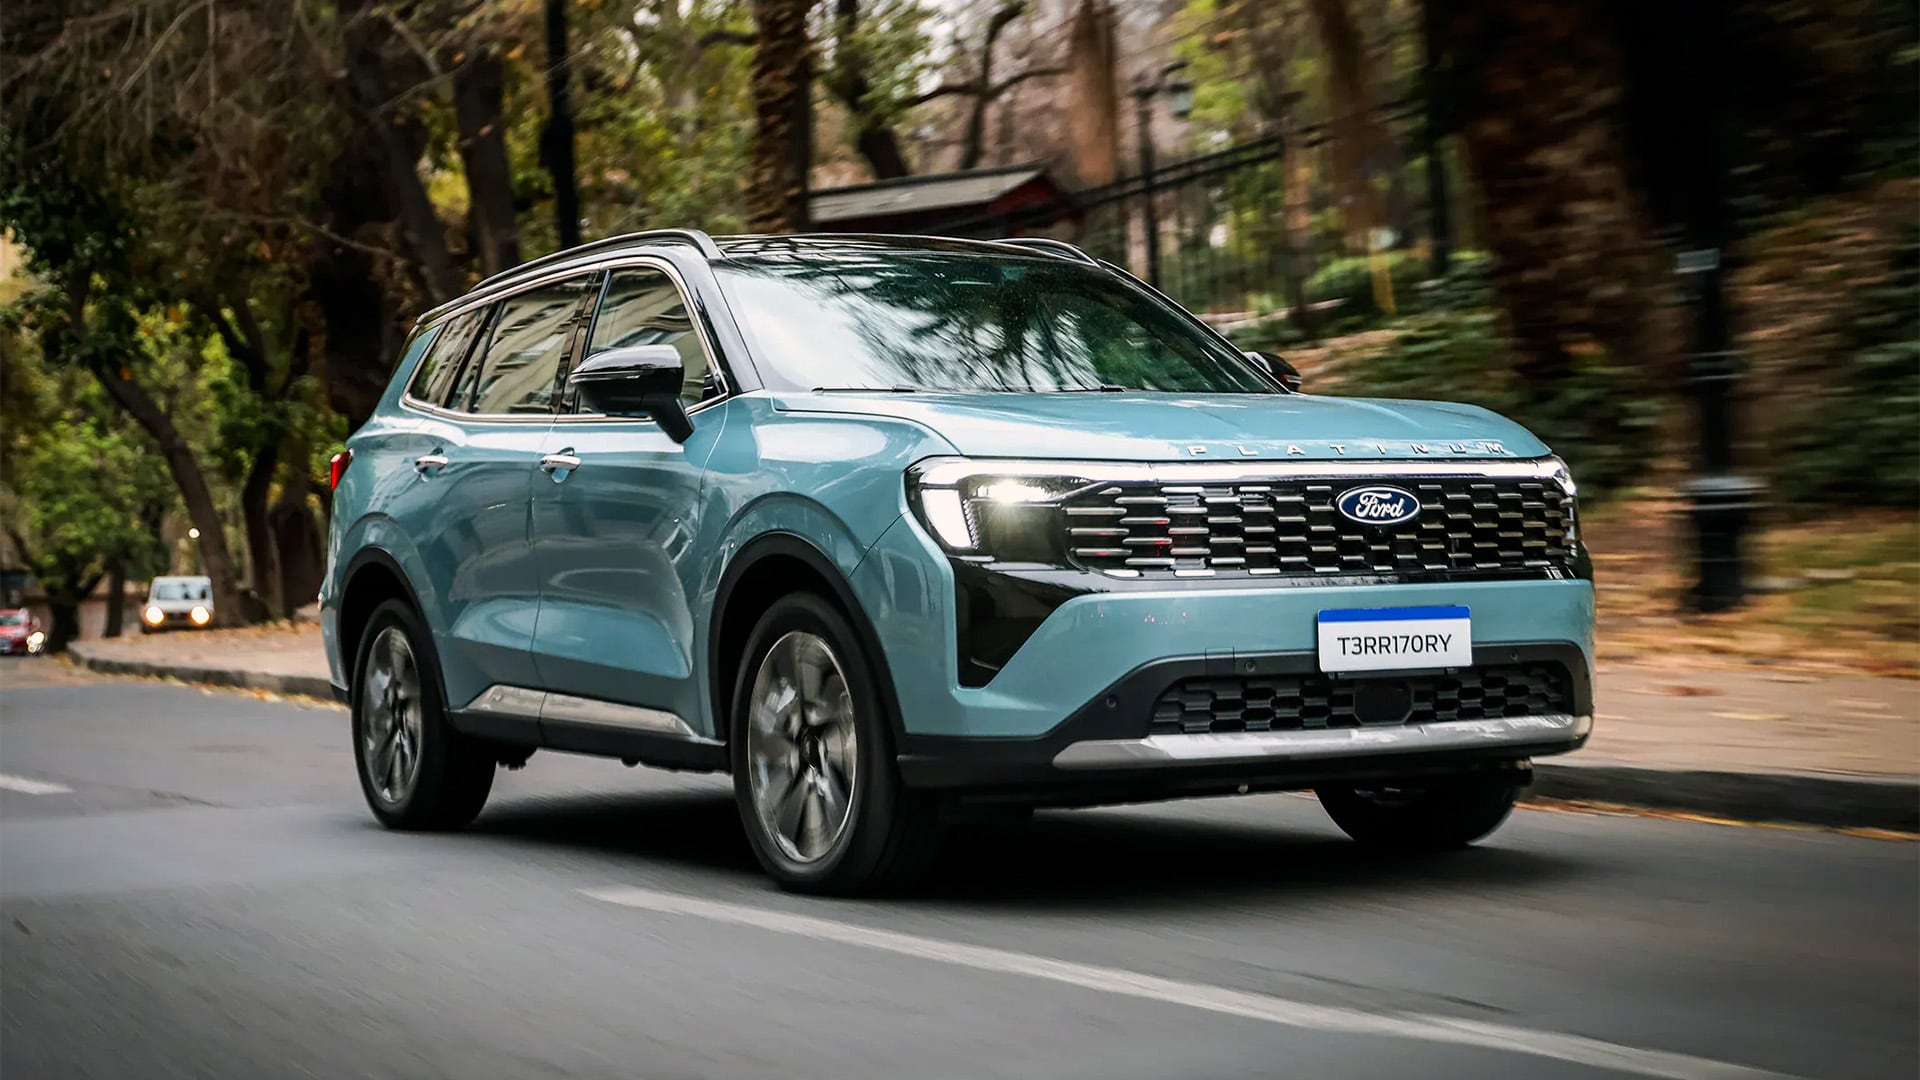
El SUV fabricado en China quedó quinto en el ranking de octubre. Sus ventas bajaron 9,8% frente a septiembre, cuando había registrado 1.986, pero mejoraron 4,2% en relación a las 1.719 unidades vendidas en octubre de 2025. Es el SUV más vendido del mes y el único modelo fabricado en China del top ten.
En el acumulado del año suma 17.634 unidades y se ubica en el cuarto lugar, con un crecimiento de 44,8% sobre las 12.176 unidades patentadas en igual período de 2025.
6. Toyota Yaris Cross: 1.256 unidades
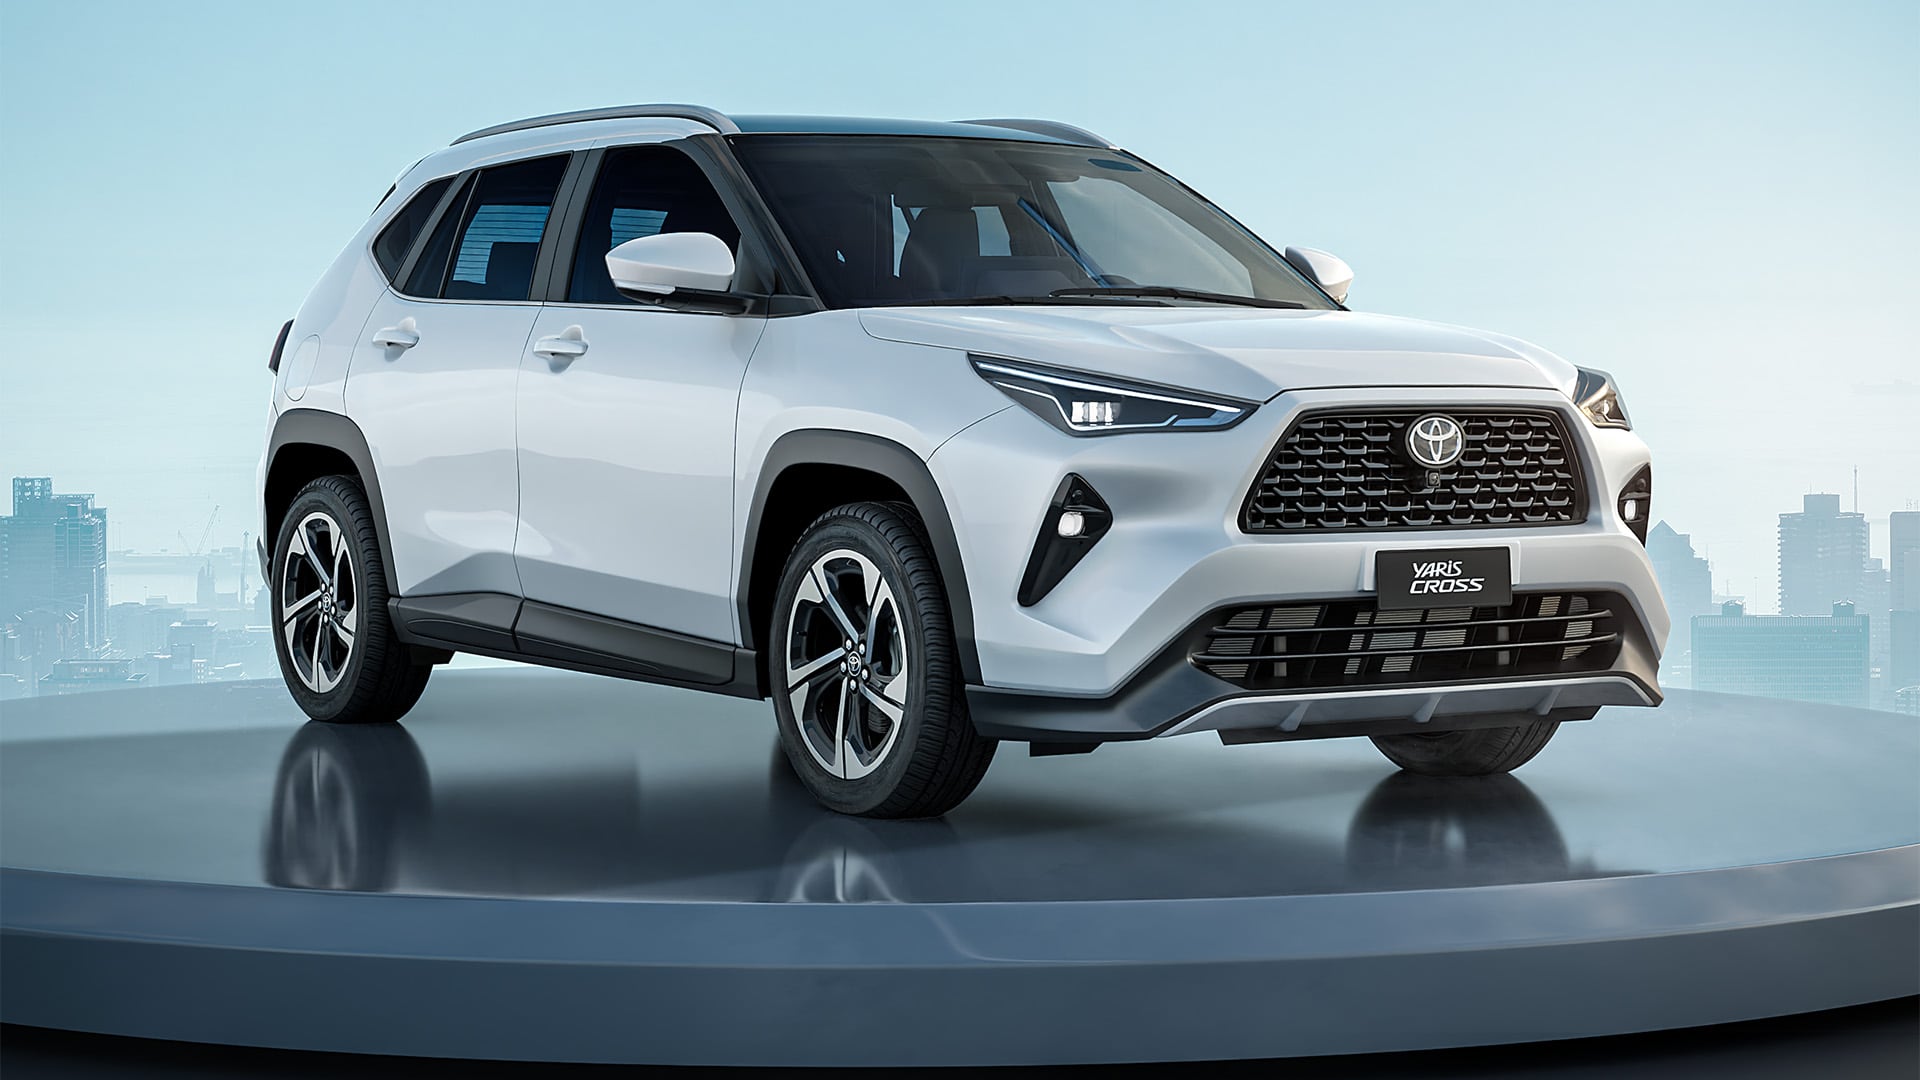
El SUV compacto de Toyota fue sexto, con el 2,9% de los patentamientos de los comerciales livianos en octubre. Cayó 19,1% frente a las 1.553 unidades de septiembre, la mayor baja mensual del ranking. No tiene comparación interanual, ya que llegó al mercado en marzo de este año y acumula 10.292 unidades vendidas desde entonces.
Es el modelo de origen brasileño más vendido del mes. Según el informe de Acara, 509 de sus 1.256 patentamientos corresponden a versiones híbridas.
7. Peugeot 208: 1.155 unidades
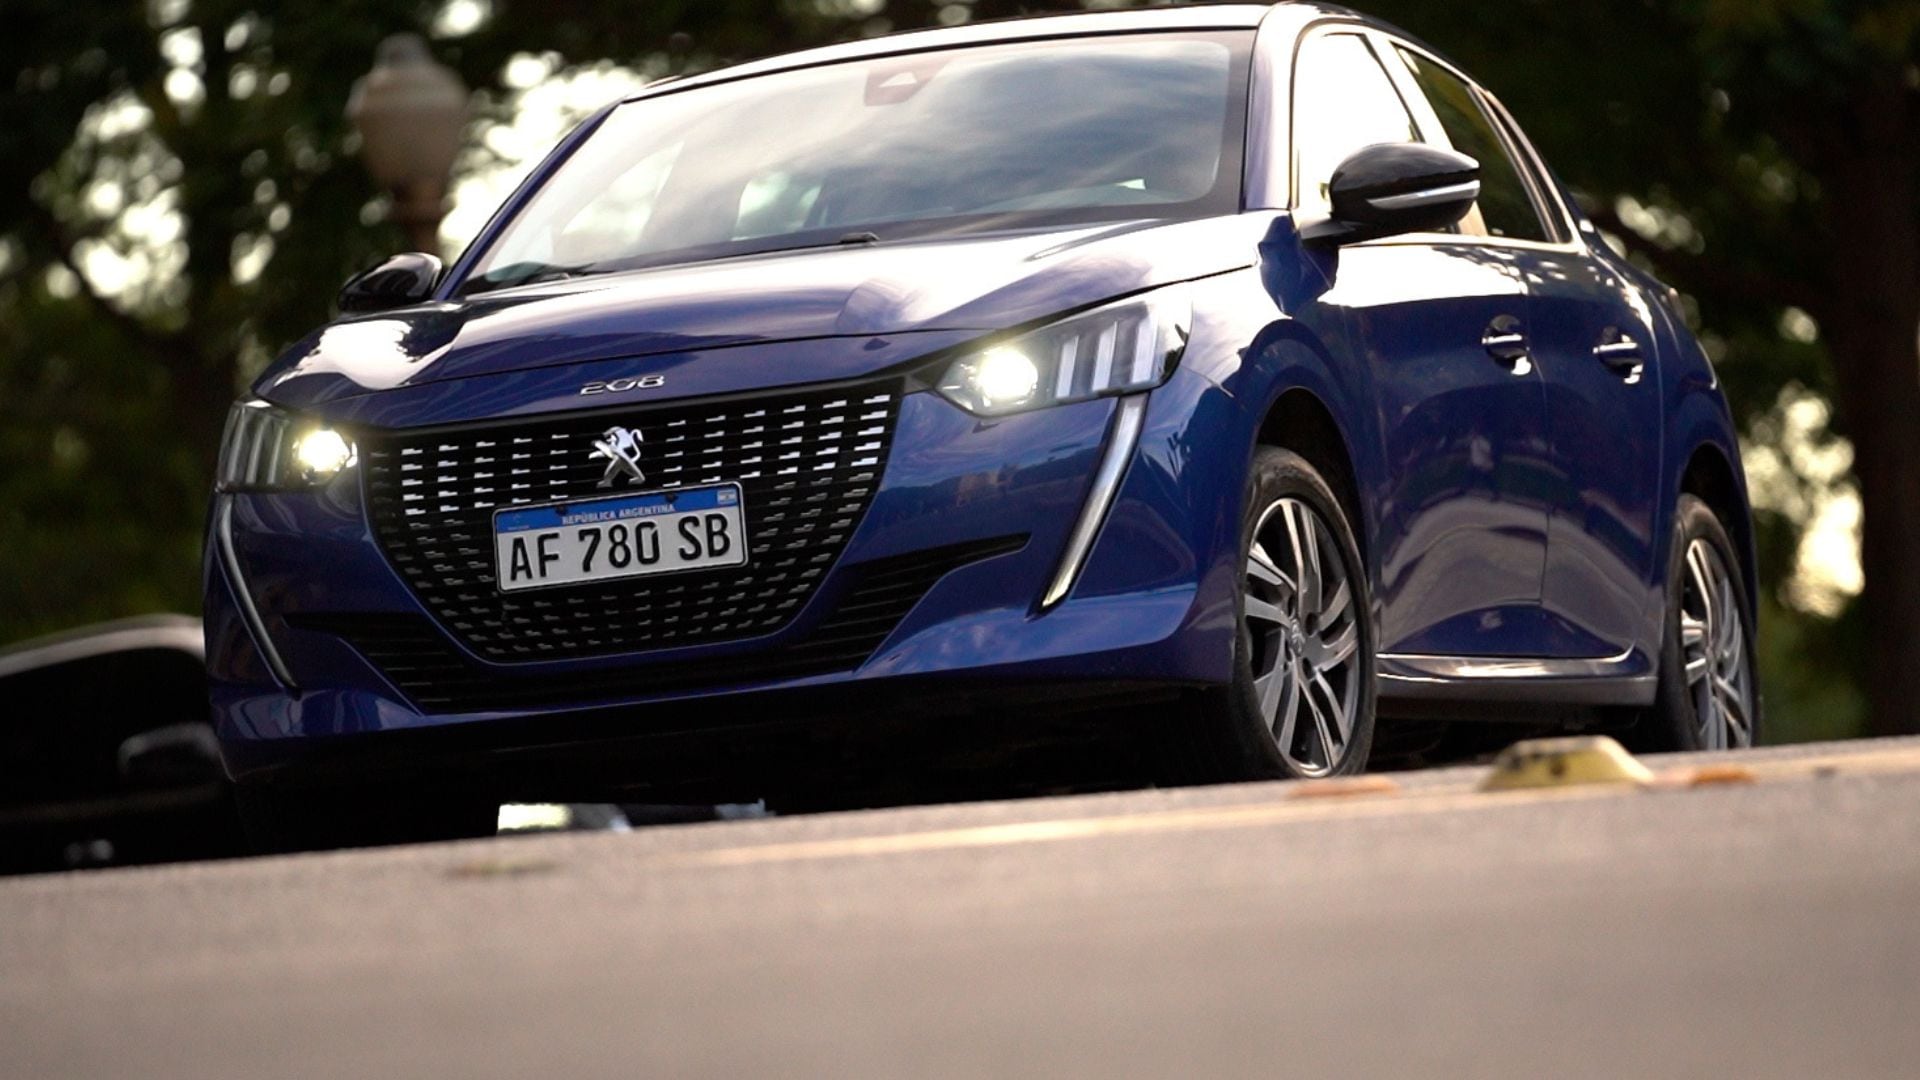
El hatchback de Peugeot quedó séptimo en este oportunidad, con el 2,7% del total de las ventas del mercado de livianos. Cayó 2,9% frente a septiembre (1.189 unidades ese mes) y 48,7% frente a octubre de 2025, cuando había vendido 2.253 vehículos. Sufrió la mayor caída interanual entre los diez modelos del top ten, lo que llevó a que su participación bajara de 4,6% al 2,7%.
En el acumulado del año suma 16.370 unidades y está en el quinto lugar, con una baja de 39,2% frente a las 26.908 unidades vendidas entre enero y octubre de 2025.
8. Toyota Corolla Cross: 1.062 unidades
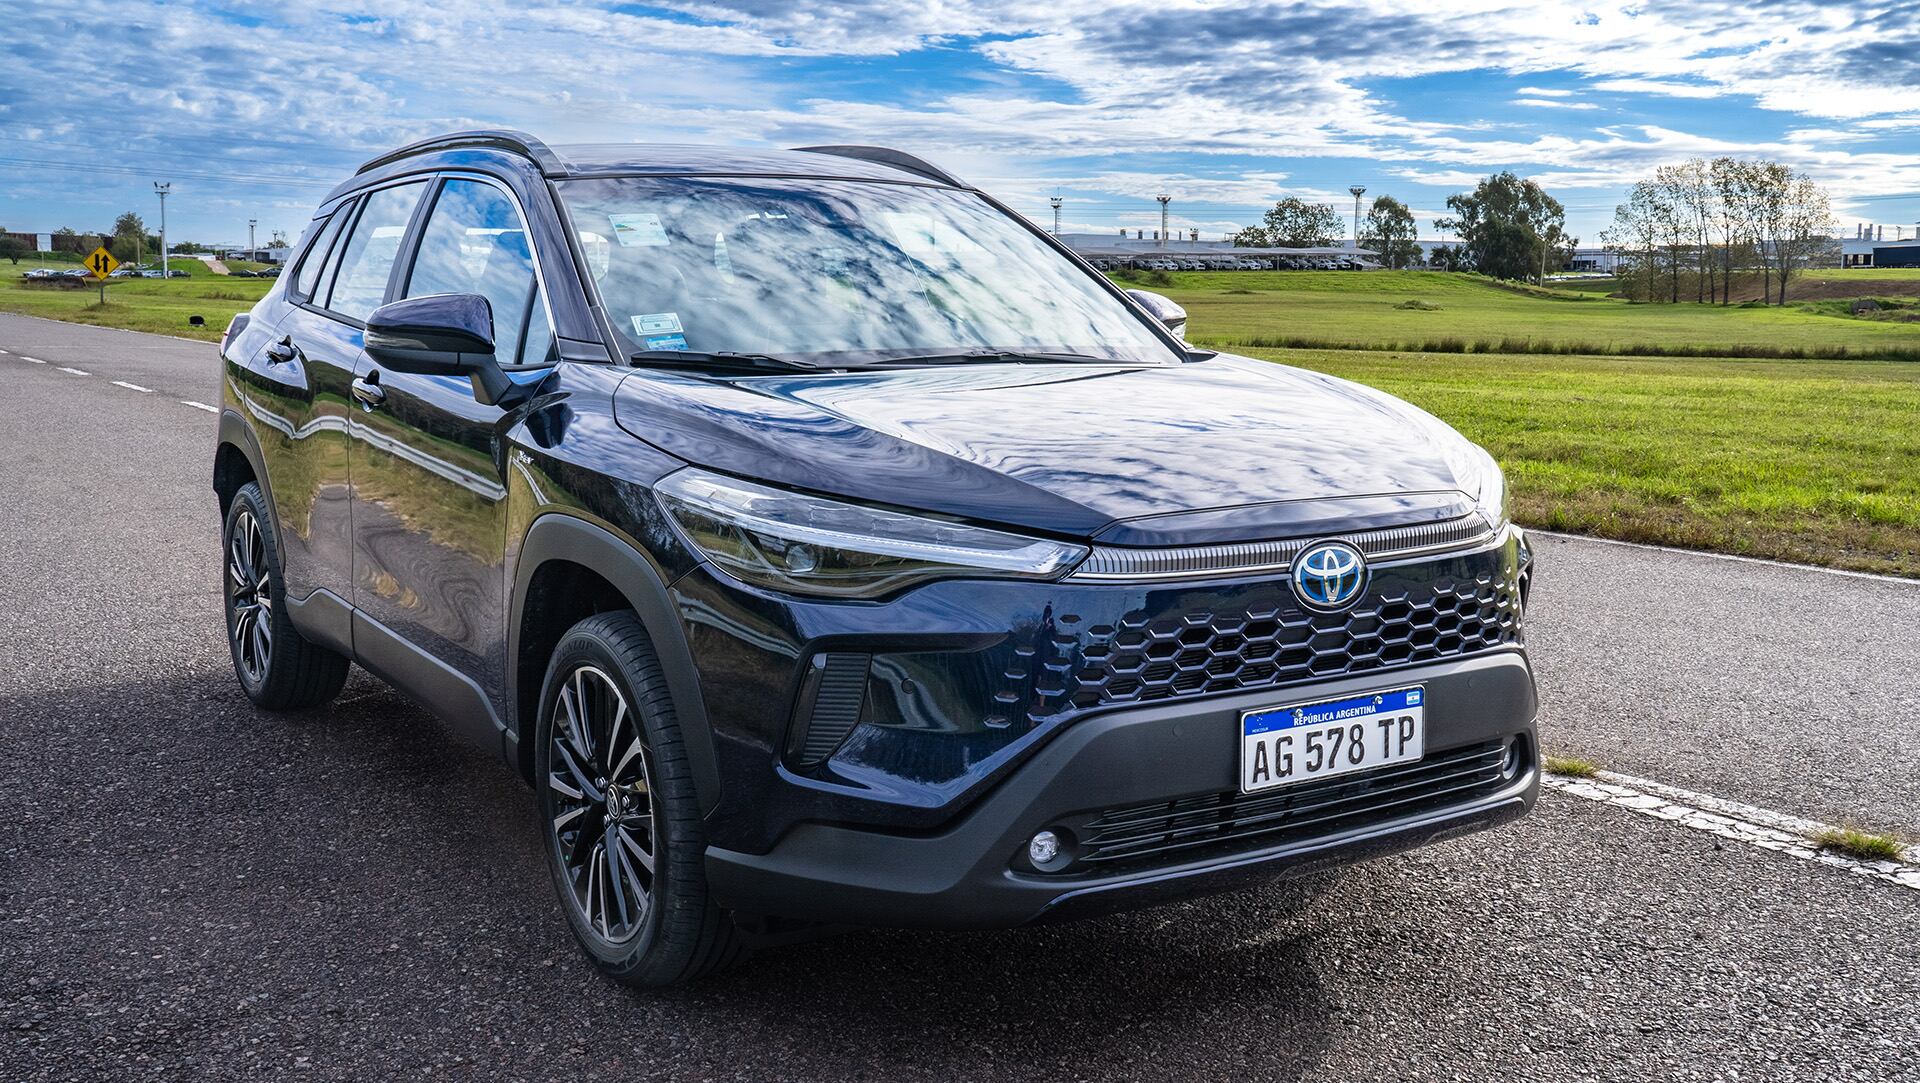
El SUV de Toyota quedó octavo. Sus ventas cayeron 6,5% frente a septiembre (1.136 unidades patentadas) y 20,9% frente a octubre de 2025. De los 1.062 patentamientos, 669 fueron de versiones híbridas, según el informe de Acara.
El acumulado del año es de 9.708 unidades, lo que representa una baja de 43,6% respecto a las 17.207 Corolla Cross que se vendieron en igual período de 2025. Esa comparación refleja los problemas de producción que el modelo enfrentó a fines del año pasado en Brasil.
9. Chevrolet Onix: 1.054 unidades

El Onix quedó noveno, un lugar por encima del que tuvo en septiembre. Sin embargo, sus ventas bajaron 5,6% frente a las 1.117 unidades de ese mes y 13,3% frente a las 1.216 de octubre de 2025.
Es el único modelo del top ten de ventas que también figura entre los diez más económicos del mercado: con un valor de lista de $33.274.900, fue el quinto más barato de octubre. Los otros nueve modelos del ranking quedaron fuera de ese grupo.
Es de origen brasileño, se ofrece en versión hatchback y sedán, y todas sus versiones tienen motor turbo 1.0. En el acumulado del año suma 11.475 unidades, 5,8% menos que las 12.185 de 2025.
10. Volkswagen Tera: 1.005 unidades
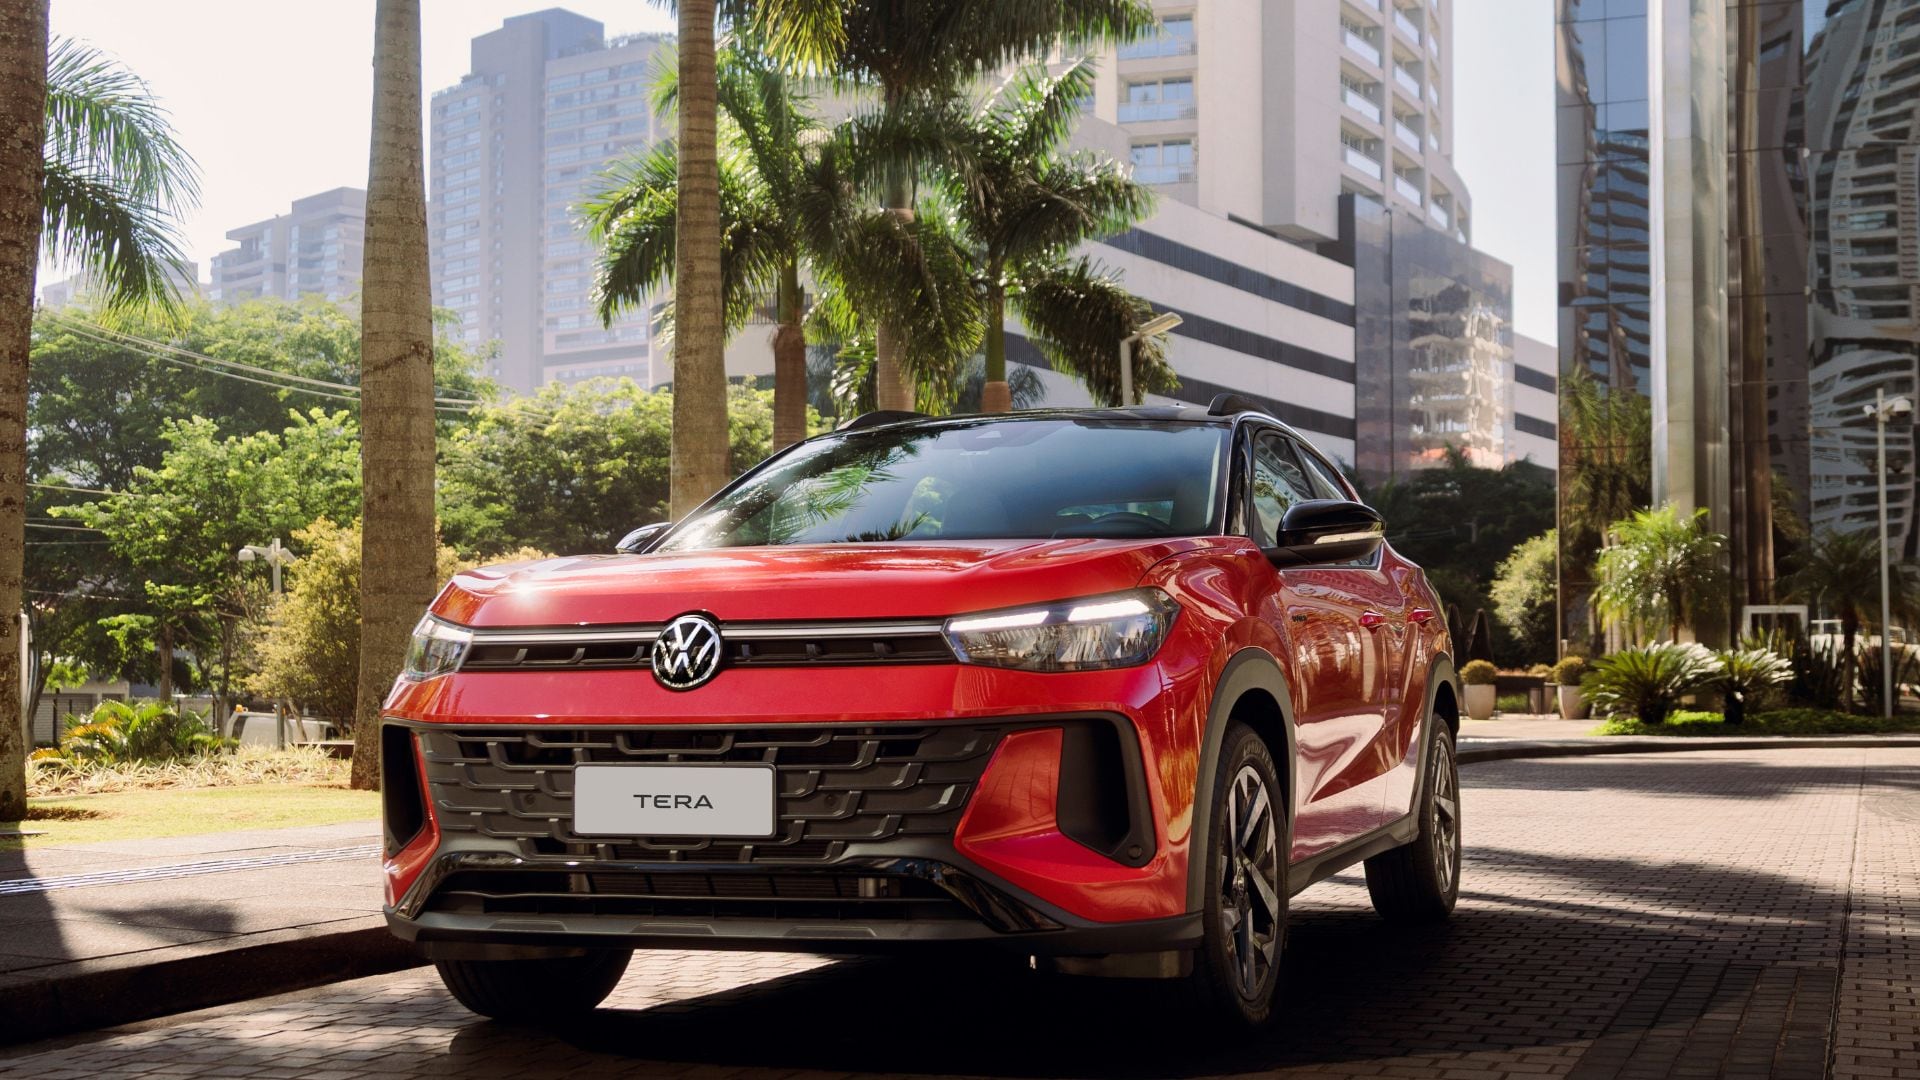
El Tera cerró el ranking con 1.005 unidades patentadas. Cayó un lugar en relación a septiembre, tras sufrir una retracción mensual de 10,9% y una caída interanual de 25,8%.
En lo que va del año acumula 12.797 unidades, frente a las 2.582 de igual período de 2025, cuando el modelo recién llegaba al mercado. Por eso la variación acumulada, de 395,6%, no es comparable con la del resto de los modelos. Quedó 42 unidades por encima del Chevrolet Tracker, el primero en quedar fuera del top ten.
concesionaria,automóviles,comprador

“A veces es muy difícil pensar en invertir” en la Argentina, aseguró una empresaria industrial

Mirtha Legrand hizo su primera salida tras su internación: fue al cumpleaños de Marcela Tinayre en Barrio Parque

El Gobernador de Chaco ordenó que los presos de su provincia fabriquen camas para los evacuados por El Niño

Piratas informáticos atacan la web del Corinthians y anuncian el fichaje de Messi

Furor en Europa por la actuación del fisicoculturista japonés de 90 años en una competencia: los detalles secretos de su dieta

Axel Kicillof rechaza que Cristina Kirchner designe a un candidato y pide ir a unas PASO

Avanza la búsqueda de los hermanos desaparecidos que fueron arrastrados por la corriente de un río en Santa Cruz

Malvinas: tras aceptar modificaciones, el Gobierno buscará llevar al recinto el proyecto de Ley de Soberanía el 12 de noviembre

Luis Enrique no tiene al gran ‘killer’ de París: una ‘bestia’ supera a Ferran Torres

Europa entre Escila y Caribdis

 INTERNACIONAL2 días ago
Europa entre Escila y Caribdis
- DEPORTE2 días ago
Goleada en contra y apenas 22 minutos para el Chango Zeballos en Monza
- SOCIEDAD2 días ago
La reflexión de Gabriel Rolón sobre la felicidad: “Es ese momento de eternidad donde lo que fuiste, querés ser, te atormenta y temés coexisten”