ECONOMIA
Coincidencia de las consultoras: mejoraron algunos indicadores, pero sigue la incertidumbre por la elección de 2027


La semana finalizó con datos favorables al Gobierno y, aunque las acciones no prolongaron su euforia de dos ruedas, el riesgo país siguió bajando.
Lo más importante es que dos de los tres indicadores le dieron respaldo a un Gobierno que estaba perdido en sus internas. La economía creció y también lo hizo el índice de confianza del consumidor. Falta un indicador clave, el Índice de Confianza en el Gobierno, que se conocerá en los primeros días de junio y que tuvo una fuerte caída de 12,1% en su edición anterior (ver gráfico, más abajo).
El índice de inflación de 2,6% contrastó con el mayorista, de 5,2%, en línea con mediciones en el resto del mundo. Por caso, en Estados Unidos dio 1,4% contra 0,6% del índice minorista. Otro dato positivo fue la aprobación del FMI a un desembolso de USD 1.000 millones para la Argentina.
En ese contexto, las principales consultoras hicieron sus estimaciones sobre lo que vendrá.
Para FMyA, la consultora que dirige Fernando Marull, “se descuenta que lo peor ya pasó: la inflación aumentó las tasas en EEUU y el mercado ya descuenta una suba de las tasas de la Reserva Federal (FED). Brasil trajo noticias malas: cae Bolsonaro en las encuestas y aumentó la incertidumbre. Por ahora, el mercado sintió el golpe, pero sin pánico. Lo cual es positivo porque refleja que en Brasil hay más un trade de fundamentals que solo un trade electoral. La Argentina sigue igual: si el petróleo sube, suben petroleras, bajan bancos y bonos soberanos. Si el petróleo baja, al revés (baja YPF, suben bancos y bonos soberanos)”.

Además, agrega el informe “después de varias semanas de mixtas a negativas empezaron a llegar mejores noticias para el Gobierno. Se confirmó el rebote de la actividad en marzo; en abril, la baja de la inflación permitió que los salarios repunten después de 7 meses de caída; el sector externo vino firme y los datos fiscales (de abril) no mostraron mucho deterioro, a pesar de la baja en la recaudación. Para mayo, esperamos que la mejora continúe, impulsada por otra baja de la inflación (dio 0,3% en la tercera semana y proyectamos 2% en el mes). Hay calma financiera y seguimos esperando mejoras en la actividad en el segundo trimestre. El jueves, bajaron retenciones a la soja desde enero 2027; Esto debería aumentar la liquidación ahora (porque baja la incertidumbre). El Costo Fiscal de la medida es de USD 700 millones (0,1%PBI en 2027)”.
La consultora de Marull indica que el mercado de pesos “sigue líquido y con el dólar anclado continúa el carry trade, tanto en plazos fijos, como Lecaps y Bonos CER. Por su lado, los bonos soberanos y el riesgo país (520 puntos básicos) vienen al ritmo del contexto Global; no tanto local, que viene bastante bien; con el BCRA comprando reservas todos los días más el Tesoro que se sigue financiando con Bonar y privatizaciones. Todavía falta el anuncio de las garantías de Organismos Internacionales. Como esperábamos, el FMI desembolsará USD 1.000 millones que sumarán a las reservas. Se viene el pago de Bopreal por USD 1.000 millones el 30 de mayo”.
Sobre el indicador clave que resta. FMyA opina que esta semana la encuesta de Confianza del Consumidor de la Universidad Torcuato Di Tella de mayo tuvo un leve crecimiento. “Esto confirma que en mayo (o junio) el apoyo al Gobierno (el Índice de Confianza del Gobierno, que en abril bajo a 40%) debería estabilizarse, al menos. En este contexto, el riesgo político sigue bastante tranquilo a pesar del caso Adorni y las Internas entre las manos derechas de Milei (Caputo Junior vs Menem)”.
Para EconViews que dirige Miguel Kiguel “luego de varias semanas en las que los indicadores económicos se venían deteriorando, una serie de noticias y datos recientes generan optimismo. El último número de actividad económica muestra un rebote de 3,5% en marzo, las exportaciones rompieron récords con el agro y la energía volando, la confianza del consumidor dejó de caer y tuvo una pequeña suba, el empleo privado dio señales de vida después de ocho meses de caídas y se aprobó la segunda revisión del acuerdo con el FMI. Además, la inflación de abril mostró la primera desaceleración en diez meses y todo indica que en mayo seguirá aflojando”.
La consultora agrega que “los próximos meses van a decir si esto es el arranque de algo o simplemente un rebote. En términos de inflación hay buenas chances de que la tendencia a la baja continúe. Para la actividad hay más dudas porque los datos preliminares de abril no son tan buenos. Por ahora, cautela optimista. Donde sí reina el optimismo es en el frente externo. El Banco Central sigue comprando dólares a un ritmo muy importante (USD 9.000 millones en el año) mientras el tipo de cambio sigue firme cerca de $1.400. Esta dinámica era impensada hace solo algunos meses cuando el Tesoro de Estados Unidos tuvo que intervenir directamente para evitar una devaluación. En nuestra visión, sería saludable que el tipo de cambio real no se aprecie tanto y no llegar al (ya de por sí movido) año electoral con un atraso tan fuerte. El riesgo viene principalmente por las presiones que puede generar una dolarización financiera como la que sufrimos en 2025. Pero el Gobierno se siente cómodo con el dólar donde está y, por ahora, los flujos le están jugando a favor”.
Según EconViews, “mientras la economía empieza a salir de la neblina, la política sigue en un universo diferente. La interna del Gobierno está cada vez más tensa y hay una sensación de falta de norte o liderazgo. El Adornigate domina la agenda desde hace dos meses y ahora se sumaron los enfrentamientos públicos entre el ala de Karina Milei y Santiago Caputo. No luce tan preocupante todavía porque el calendario da un margen de 17 meses hasta las elecciones, y porque la oposición no tiene nada con que ilusionar. El problema es que esto eventualmente puede afectar la confianza del mercado en las expectativas electorales y en la economía. Por lo pronto, ya aparecieron rumores de que Mauricio Macri estaría pensando en una candidatura y la senadora (hasta ahora oficialista) Patricia Bullrich comenzó a distanciarse poco a poco del oficialismo. La aparición de una tercera alternativa afín a Milei, pero más moderada, será uno de los temas a monitorear en el próximo año y medio”.
Sobre el anuncio de baja de retenciones el informe consideró que lo más importante “es que transmite la sensación de un Gobierno que avanza y que vuelve a hablar de economía y no de escándalos, como durante buena parte la primera mitad del mandato. El verdadero desafío para los próximos meses será mantener el control de la agenda pública, consolidar el sendero de recuperación y lograr que la mejora macroeconómica empiece a derramar de forma efectiva en los ingresos de la calle. Sin esta última pata, difícilmente se sostenga la imagen presidencial y el éxito del programa estará en riesgo”.
En tanto F2, que dirige Andrés Reschini, señaló que el humor en Wall Street “sigue atado a la evolución de las negociaciones entre EEUU e Irán. El acercamiento de posiciones sumado al optimismo en el sector de Inteligencia Artificial ha dado impulso a los principales índices accionarios, pero el crudo WTI sigue cerca de USD 100 y el índice de Sentimiento del Consumidor de la Universidad de Michigan ha arrojado la lectura más baja desde 1978 cuando la serie comienza a mostrar datos mensuales. Por lo tanto, se hace imprescindible que la guerra llegue a su fin y los precios de la energía retrocedan”.
La consultora indica que el peso argentino “en lo que va de mayo ha seguido un camino muy similar al del real de Brasil y eso suaviza la apreciación del tipo de cambio real. Mientras tanto, el BCRA pisó el acelerador con las compras de divisas y en la semana acumularon un saldo de USD 914 millones. Pero la acumulación de reservas se ve ralentizada por las necesidades del Tesoro que el 18 de mayo realizó una compra de unos USD 1.700 millones a la autoridad monetaria y de los 8.383 millones que había comprado a ese día, el 64% fue vendido al Tesoro en lo que va de 2026. Así, las reservas netas con mayores vencimientos dentro de los próximos 12 meses vuelven a terreno negativo indicando que la necesidad de divisas del BCRA / Tesoro sigue siendo un punto débil”.
El informe coincide en que el frente cambiarlo “luce calmo: el dato de la posición vendida a fin de abril del BCRA en futuros fue de -2.127 millones, una reducción incluso mayor a la que esperábamos y, a juzgar por el acentuado desarme que ha sufrido la posición mayo, la reducción del short de la autoridad monetaria sería aún más acelerada a fin de este mes. El mayor dinamismo en el tramo largo que veníamos señalando se frenó en las últimas ruedas y, si bien el costo de cobertura de este con relación al corto sigue alto, ha recortado la distancia”.
Hoy, además de ser feriado en la Argentina, también será feriado en EEUU (Memorial Day, como cada último lunes de mayo). Los mercados emergentes no tendrán esa referencia. Luego vendrá una semana intensa, con centro de la tención en los bonos del Tesoro.
North America







ECONOMIA
El análisis de las consultoras locales sobre las consecuencias para la Argentina de la derrota electoral de Donald Trump

(Foto AP/Alex Brandon, Archivo)

EFE/ Sergio Perez

combustible,gasolinera,gente,surtidor
El dólar mayorista cotiza a $1.545,50, tras una primera semana de noviembre agitada en los mercados financieros, período en el cual sumó $11,50 (aumentó 0,7 por ciento).
El billete viene de anotar una ganancia de $17 o un 1,1% en octubre, frente a estimaciones preliminares de inflación de consultoras, que ubican la variación del promedio de precios al consumidor entre el 1,8% y el 2% durante octubre.
Los analistas se preguntan si el Banco Central está convalidando un nuevo “crawling peg” o devaluación gradual, a un ritmo apenas por sobre el 1% mensual, pero inferior a la tasa de inflación mensual.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
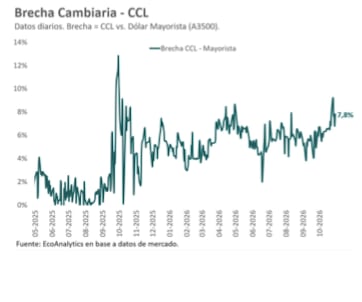
Un informe de EcoAnalytics destacó que “en los últimos meses, el BCRA viene aplicando una regla implícita de tipo de cambio semi-fijo (o crawling-peg activo) con un ritmo de depreciación del 1% mensual, por debajo de la inflación. Es un esquema similar al que aplicaba en 2024. Al igual que hoy, el BCRA fijaba la tasa de interés y el tipo de cambio al mismo tiempo, algo que permite la vigencia del cepo cambiario, incluyendo las ‘restricciones cruzadas’ que impiden que las personas físicas (con acceso al Mercado Único y Libre de Cambios) ‘arbitren’ ambos mercados. Por esto la brecha entre el tipo de cambio oficial y el paralelo volvió a subir este año al 8 por ciento”.
“Veamos qué pasaría si el BCRA dejase flotar libremente el tipo de cambio sin intervención. Con tipo de cambio flexible la cantidad de dinero es exógena -la fija el Banco Central- y las reservas, por definición, no varían. Si la cantidad de dinero -por alguna razón- crece más que la demanda, el tipo de cambio se deprecia y la inflación se acelera”, argumentó el informe.
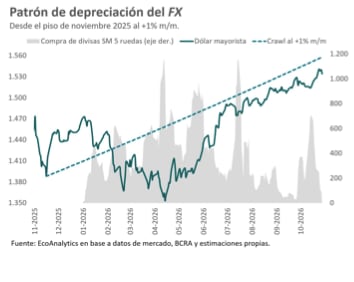
“Las reservas se acumulan por aumento de la demanda real de dinero o, en su defecto, se compran con impuesto inflacionario. Si la demanda real de dinero no crece, acumular reservas sin esterilizar los pesos, equivale a subir la inflación, que es lo que el gobierno quiere evitar a toda costa. El BCRA está obligado a comprar reservas para hacer frente a la brecha del programa financiero en dólares de 2027: USD 10.000 millones, aún computando los USD 5.000 millones del swap chino. Sin aumento de la demanda de pesos, la pregunta es si las ‘comprará con impuesto inflacionario -sin esterilizar- o con deuda del Tesoro -esterilizando-. Probablemente, el gobierno seguirá optando por lo segundo.”, concluyó EcoAnalytics.
El tipo de cambio se aleja del techo de las bandas cambiarias, debido a que esta referencia sí replica la dinámica inflacionaria.
El BCRA estableció el viernes un techo para el régimen de bandas cambiarias en $1.958,16. El tipo de cambio oficial quedó a $412,66 pesos o 26,7% de ese límite para la flotación administrada.
A fines de octubre el presidente del BCRA Santiago Bausili descartó las preocupaciones sobre una posible volatilidad cambiaria durante el período electoral y argumentó que “es difícil creer que el impacto de un evento nuevo tenga las consecuencias del pasado ante la fortaleza de los fundamentos”.
Es difícil creer que el impacto de un evento nuevo tenga las consecuencias del pasado ante la fortaleza de los fundamentos (Bausili)
En el inicio de noviembre las presiones cambiarias estuvieron atenuadas por una escasa participación oficial en el mercado de cambios, con compras por solo USD 51 millones en el primer tramo del mes, un flojo ritmo de absorción comparable a los meses de agosto y septiembre.
“Medida por la relación de reservas sobre la métrica ARA (Evaluación de la Adecuación de las Reservas), Argentina es el furgón de cola de los emergentes, con alta vulnerabilidad ante shocks externos y episodios de encarecimiento o racionamiento del crédito. Por eso, cuanto mayores son el índice de riesgo país y la tasa libre de riesgo, más pesa el stock de divisas del BCRA”, advirtió un reporte de GMA Capital.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Maximiliano Gutiérrez, responsable de lasección Monetaria-Cambiaria de Fundación Mediterránea, explicó que “el exceso de demanda de dinero para poder acumular reservas surgió de una contracción del crédito interno: los canales distintos de la compra de divisas fueron quitando pesos de la economía. A esto se suma que los niveles de encajes y la integración diaria limitan el funcionamiento del canal de crédito, que además se ve limitado por el aumento de la mora”.
Por otro lado, los agentes cambiarios mantuvieron el foco en la dinámica del real brasileño, pues quedó claro, desde la segunda vuelta electoral del 25 de octubre en el país vecino, que el peso argentino se acopla al movimiento de la divisa brasileña, aunque en proporción mucho menor: el dólar en Brasil subió 10% y en Argentina solo 1 por ciento.
El exceso de demanda de dinero para poder acumular reservas surgió de una contracción del crédito interno: los canales distintos de la compra de divisas fueron quitando pesos de la economía (Gutiérrez)
“El resultado fueron condiciones monetarias particularmente rígidas. Con menos pesos en circulación, se redujo el excedente potencial que los agentes podrían destinar a dólares o a transacciones vinculadas con la absorción de transables. Así, la presión sobre el mercado cambiario se atenúa y la depreciación resultante es menor. No obstante, la presión no desaparece y en su lugar se acrecientan las expectativas de depreciación y se amplía la brecha cambiaria”, afirmó Gutiérrez.
“Si bien Brasil representa el 30% de nuestro Índice de Tipo de Cambio Real Multilateral (Itcrm), no vemos un impacto de gran magnitud en las cuentas externas: el ITCRM solo cayó 2% versus el viernes y el bilateral con Brasil (ITCRB) 7,2%”, indicaron los analistas de IEB.
El resultado de la elecciones en Estados Unidos y financiamiento para 2027
Los analistas también tuvieron en cuenta el cambio de escenario internacional, luego de la derrota electoral de los republicanos en las elecciones de medio término en Estados Unidos, que le quitaron margen de discrecionalidad a la administración de Donald Trump, con el horizonte de los últimos dos años de mandato.
Dicha previsión sacudió las cotizaciones financieras, con el desplome de los precios de los títulos tecnológicos y del petróleo, un baja de 5% para los bonos argentinos -con un índice de riesgo país que sobrepasó los 900 puntos básicos- y los precios más bajos del año para las acciones argentinas. Sin embargo, el tipo de cambio mantuvo un aceptable volumen de negocios y una suba acotada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Algo muy impactante de este movimiento es la firmeza relativa del peso argentino: el índice de riesgo país más que se duplicó en poco más de tres meses -de 400 a 850 puntos básicos-, mientras que el tipo de cambio real está en mínimos desde la elección 2025. Que bonos y ‘contado con liquidación’ operen tan distinto en Argentina no es habitual, ni en la era Milei ni en general en los últimos 10 años. Es un tema de flujos -hay más vendedores de bonos y acciones que vendedores de pesos-, pero si la expectativa es que de largo plazo Vaca Muerta alcance para tener una moneda fuerte también debería alcanzar para pagar la deuda. Y, de manera inversa, si Vaca Muerta no alcanza para pagar los bonos, será difícil que alcance para sostener al peso”, consideró la Consultora 1816.
“El Gobierno también cumple un rol en la estabilidad cambiaria, buscando acotar la volatilidad -BCRA ausente del mercado de cambios en cinco de las últimas ocho ruedas-, aunque el miércoles 4 dio una señal muy dovish inyectando cerca de $2 billones en bonos Duales y CER -es pronto para entender hasta dónde llegará la inyección y si habrá impacto en el tipo de cambio-”, continuó 1816.
Alejandro Kowalczuk observó para “emergentes” un “dólar más débil y menores tasas estadounidenses serían un viento (vientito) de cola para los activos de mercados emergentes, incluida la deuda argentina. Atentos acá porque lo local pesa más que lo externo”.
“Para Argentina, la principal inquietud es si el respaldo estadounidense al mercado cambiario volvería a estar disponible en 2027, en caso de ser necesario. La derrota republicana introduce incertidumbre, pero creemos que está sobredimensionada: la administración Trump utilizó el ESF (Exchange Stabilization Fund), cuyo uso no requirió aprobación del Congreso. Por eso, el interrogante pasa más por la disposición política a repetir el apoyo que por una restricción legislativa inmediata. Mientras tanto, la incertidumbre electoral doméstica podría sostener la demanda de cobertura, incluso con un dólar global más débil”, puntualizó un reporte del equipo de research de Adcap.
dólar estadounidense,billete de cien dólares,Korea Exchange Bank
ECONOMIA
Los empresarios compartieron la visión del papa León XIV: "No hay empresa próspera en una sociedad que fracasa"
El Grupo de los Seis (G6), que reúne a las principales cámaras empresariales de la Argentina, emitió un comunicado de bienvenida al papa León XIV en el que aseguraron que comparten su visión de la economía. “No hay empresa próspera en una sociedad que fracasa”, destacaron.
En su primer discurso en la Argentina, el sumo pontífice planteó que “la economía tiene que estar al servicio de la persona y no la persona al servicio de la economía”.
De esta manera, horas después de sus palabras, los empresarios publicaron el texto, titulado “Bienvenido, Santo Padre”. El documento lleva la firma de la Asociación de Bancos Argentinos (Adeba), la Bolsa de Comercio de Buenos Aires (BCBA), la Cámara Argentina de Comercio y Servicios (CAC), la Cámara Argentina de la Construcción (Camarco), la Sociedad Rural Argentina (SRA) y la Unión Industrial Argentina (UIA).
Pese a que reconocen que se trata de un acontecimiento pastoral, lo calificaron como “una oportunidad para toda la sociedad argentina, creyente o no”. “Qué valores queremos que nos isgan uniendo y qué país queremos dejar a quienes vienen detrás”, preguntaron. En ese marco, mencionaron: “La dignidad de cada persona, el valor del trabajo, la solidaridad, el respeto por el otro y la búsqueda del bien común”.
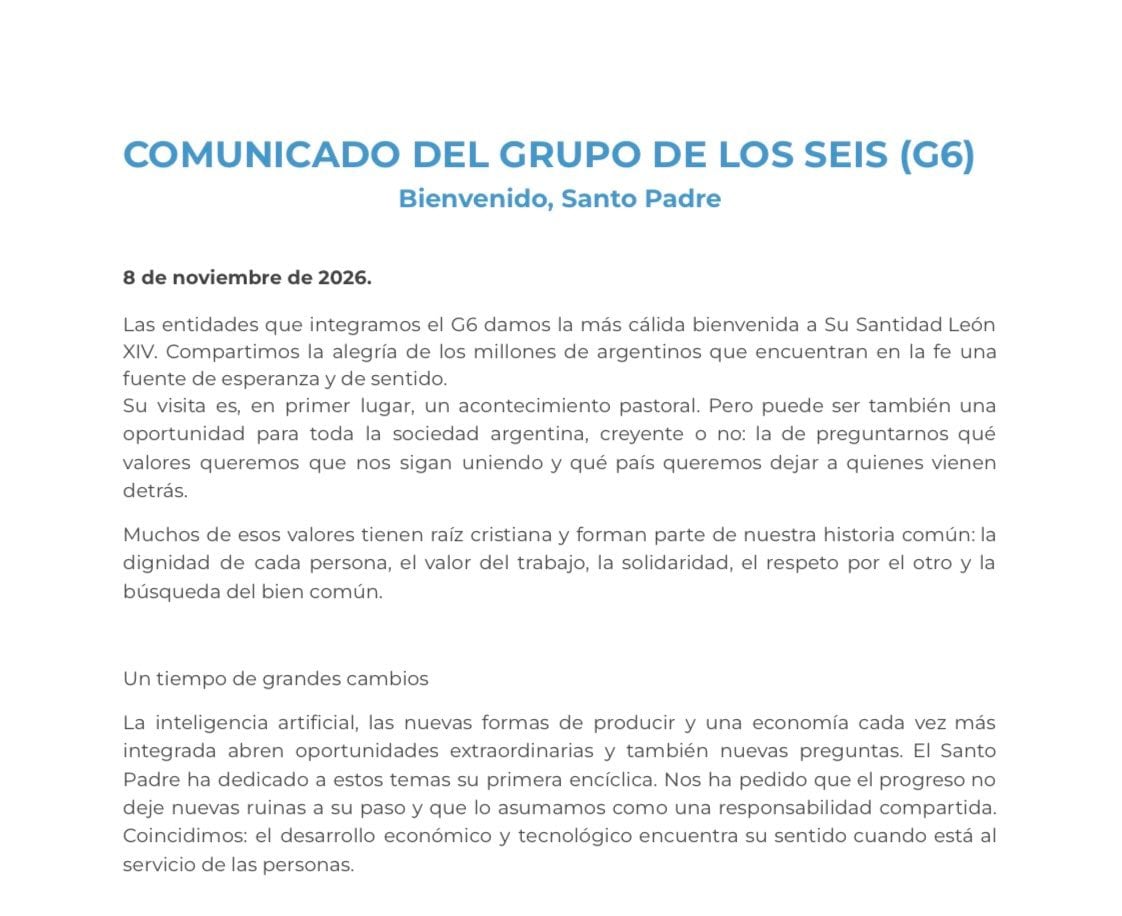
El texto también hace referencia a la primera encíclica del papa León XIV, dedicada a los desafíos de la inteligencia artificial, las nuevas formas de producir y la creciente integración económica global. “El Santo Padre nos ha pedido que el progreso no deje nuevas ruinas a su paso y que lo asumamos como una responsabilidad compartida”, señala el comunicado, para luego afirmar: “Coincidimos: el desarrollo económico y tecnológico encuentra su sentido cuando está al servicio de las personas”.
En un apartado titulado “Lo que nos toca a los empresarios”, el G6 definió a la empresa no solo como una unidad productiva sino, principalmente, como “una comunidad en la que se encuentran empresarios, trabajadores, proveedores, clientes y sus familias”. Por esto mismo, indicaron: “No hay empresa próspera en una sociedad que fracasa”.
“Nuestra tarea es invertir, innovar, producir, competir con relgas limpias y crear empleo formal. El trabajo no es únicamente es un ingreso: es dignidad, aprendizaje, integración y un camino para que cada persona construya libremente su proyecto de vida”, sumaron.
El comunicado pone el acento además en los jóvenes y en quienes tienen menos oportunidades. “Queremos una Argentina donde la educación vuelva a abrir puertas, donde el esfuerzo tenga recompensa y donde nadie quede definitivamente al margen”, afirmaron las principales cámaras empresariales del país.
Sobre el final del comunicado, los empresarios explicaron que ningún sector construye por sí solo el futuro de una nación. “Empresarios, trabajadores, sindicatos, gobiernos, universidades, comunidades religiosas y organizaciones sociales tenemos intereses distintos y diferencias legítimas. Pero compartimos un destino”, concluye el texto.
La llegada de León XIV a la Argentina —primera visita de un Papa al país en casi cuatro décadas, desde el viaje de San Juan Pablo II en 1987— se enmarca en un viaje apostólico que también incluyó Uruguay y contempla una última etapa en Perú, entre el 6 y el 17 de noviembre de 2026.
horizontal

El drástico cambio en la rutina de entrenamiento del Colo Barco desde que llegó a Europa: “Te tratan como a un robot”

Vozinha, emocionado tras ganar su primer título con Colo Colo: ‘Esto es para todo Cabo Verde’

Un hombre murió apuñalado en Corrientes y detuvieron a su hijo

Villarruel celebró la llegada del papa León XIV: “Esperamos que sea un bálsamo en un momento tan difícil para los argentinos”

La canción que Vicky Xipolitakis le cantó al papa León XIV en su llegada a la Argentina: “¡Te queremos un montón!»

Diplomacia, entre el orden y el poder

El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

Santiago Peña renunció a la Presidencia de Paraguay por el escándalo del Ueno Bank

Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina

Bono para trabajadores metalúrgicos: cómo quedó el salario básico en noviembre

 POLITICA11 horas ago
Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina
- INTERNACIONAL3 días ago
Artemis IV: los detalles de cómo será la misión de la NASA que busca llevar astronautas a la superficie lunar en 2028
- DEPORTE3 días ago
Racing sigue en la busqueda de un nuevo entrenador para el 2027 y hay tres nombres apuntados