ECONOMIA
“Consumidor inmediatista”: cómo el estrés económico, la salud y la IA cambiaron los hábitos de compra de los argentinos

El consumidor argentino cambió. La incertidumbre económica, el deterioro del poder adquisitivo y la necesidad de resolver problemas inmediatos transformaron la manera en que las personas compran, consumen, ahorran y se relacionan con las marcas. En paralelo, la inteligencia artificial empezó a modificar hábitos cotidianos y la salud se convirtió en una prioridad cada vez más presente en las decisiones de consumo.
Ese fenómeno quedó reflejado en el informe Consumer Pulse 2026 de Bain & Company, que definió al nuevo perfil regional como el “consumidor inmediatista”. Según la consultora, se trata de personas que priorizan rapidez, practicidad y beneficios concretos en un contexto atravesado por estrés financiero, inflación, presión sobre el costo de vida y aceleración tecnológica.
Son varios los estudios que se han dado a conocer en los últimos meses respecto de un cambio profundo en los hábitos de compra, que definen a un consumidor más cauto y precavido, que compara precios y que consume de forma estratégica, haciendo uso, cada vez más, de los descuentos y promociones.
Este giro se produce no sólo por lo económico, que hace que los consumidores elijan marcas más baratas o resignen categorías, sino también por tendencias mundiales, como por ejemplo las que se están observando en materia de bienestar y salud. Y lo mismo sucede con la tecnología. De hecho, el e-commerce crece cuando el consumo en locales físicos está sumamente resentido.
“Hoy el consumidor argentino está enfrentado a bastantes tendencias y disrupciones. El alto costo de vida y la inflación siguen presentes, y eso se refleja en una visión pesimista sobre la actualidad, aunque existe un optimismo de cara al futuro. Es interesante ver cómo el ánimo promedio es negativo, pero cuando se pregunta a cinco años, la mirada se vuelve mucho más positiva”, dijo Alejandro Pérez de Rosso, Partner y Office Head de Bain en Argentina.
Consumidor más cauto y precavido, que compara precios y que consume de forma estratégica, haciendo uso, cada vez más, de los descuentos y promociones
El estudio organizó esta transformación alrededor de cuatro grandes ejes: gestión del presupuesto, cuerpo en transformación, comercio conectado y beneficios tangibles. Detrás de cada dimensión aparecen cambios profundos en los hábitos de los argentinos y del resto de Sudamérica.
La primera gran transformación pasa por la economía doméstica. Bain detectó altos niveles de estrés y preocupación financiera en toda la región. Cerca del 40% de los consumidores sudamericanos afirmó atravesar niveles de estrés “altos o extremos” durante los últimos tres meses. Y ese porcentaje es similar particularmente en la Argentina.
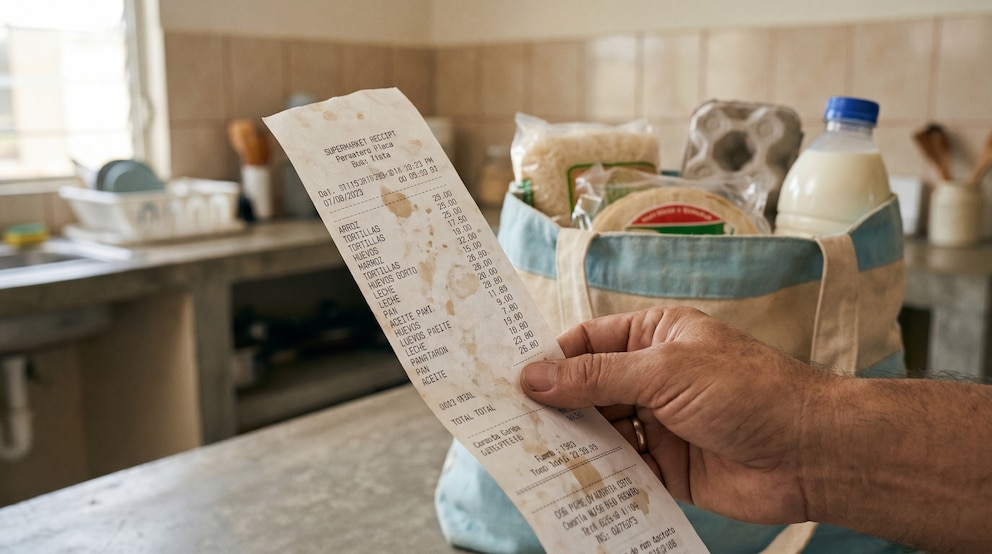
Las principales fuentes de tensión están directamente relacionadas con el dinero. El 59% -de los 8.000 encuestados- destacó a las cuestiones financieras como principal causa de estrés, mientras que el 49% mencionó salud y bienestar y el 39% apuntó a problemas vinculados con trabajo y empleo. El informe también registró preocupaciones asociadas con crimen y violencia, relaciones personales, falta de tiempo y política local e internacional.
“Lo interesante para mí es que la razón de salud y bienestar pasó a segundo plano o a número dos, junto con las cuestiones financieras. En Argentina, la fuente principal de estrés es económica, seguida por la salud y el bienestar, y en tercer lugar aparece el trabajo. Tres de cada diez consumidores no llegan a fin de mes y, de esos, la mitad ya está incumpliendo pagos básicos. Esto se traduce en un consumidor muy apretado en el tema del bolsillo”, explicó Perez de Rosso.
Ese deterioro emocional impactó directamente sobre el consumo. Bain mostró que una parte relevante de la población enfrenta dificultades crecientes para sostener gastos básicos y ahorrar dinero. El 30% de los consumidores de bajos ingresos manifestó temor a no poder pagar alguna cuenta durante los próximos tres meses y el 14% reconoció que dejó impago al menos un servicio recientemente. Si bien son datos regionales, en la Argentina los números son semejantes.
El 30% de los consumidores de bajos ingresos manifestó temor a no poder pagar alguna cuenta durante los próximos tres meses
La capacidad de ahorro también se deterioró. De un 33% que logra ahorrar dinero para el mes siguiente, apenas el 8% afirmó que lo puede hacer sin resignar compras deseadas, mientras que el otro 25% aseguró que solo consigue guardar dinero comprando exclusivamente bienes y servicios esenciales.
Estos datos coinciden con los números de consumo que publican algunas consultoras, como por ejemplo Scentia, que mide las ventas de alimentos y productos de limpieza y tocador y muestran caídas pronunciadas desde hace ya varios meses. El último número, de abril, reflejó una caída de 3,8% respecto del mismo mes del año pasado en todos los canales, y de 4,5% específicamente en las grandes cadenas de supermercados.

El Indicador de Consumo (IC) de la Cámara Argentina de Comercio y Servicios (CAC) mostró un crecimiento en abril pero de apenas 0,1% en la comparación interanual, aunque el acumulado del año refleja una merma de 0,8%. Según el informe, más allá del componente estacional en la baja de la inflación -que fue de 2,6% frente al 3,4% de marzo- esta desaceleración le da aire a los ingresos reales de los hogares y, con ello, a su capacidad de consumo.
“Para continuar en este sendero será fundamental, de cara a los próximos meses, monitorear la evolución de los precios y analizar si se reanuda de forma duradera un sendero desinflacionario”, precisó la entidad.
“Si uno mira la serie de estos estudios del consumidor en Argentina, en 2021 se veía a un consumidor en la casa, preocupado. En 2022, salimos de la pandemia felices, con dinero en el bolsillo y con ganas de gastar. En 2023, nos chocamos de frente con una realidad de aumento de costos e inflación y se habló del consumidor reprimido. En 2024, se empezó a poner en la balanza temas más emocionales, de salud física y mental. Y hoy estamos hablando de un consumidor inmediatista, con patrones de consumo mucho más acelerados, exacerbados por el uso de la inteligencia artificial, las drogas GLP-1 -medicamentos desarrollados para tratar la diabetes, pero que también se usan para bajar de peso porque reducen el apetito- y la búsqueda de promociones”, describió el ejecutivo de Bain.
Los consumidores empezaron a reducir gastos considerados menos prioritarios y a concentrarse en necesidades concretas (Pérez de Rosso)
Ese contexto empujó una lógica de consumo más inmediata y pragmática. Los consumidores empezaron a reducir gastos considerados menos prioritarios y a concentrarse en necesidades concretas.
Bain detectó fuertes caídas en categorías como alcohol, restaurantes y comida a domicilio, especialmente entre consumidores de ingresos bajos y medios. “Sacrifican consumo en categorías como bebidas alcohólicas, restaurantes, comida a domicilio, ropa o productos de belleza. Ese dinero se redirige a bienes primarios o de primera necesidad, como supermercado, salud, alquiler y educación. Es un consumidor que prioriza lo esencial, porque no le sobra nada y tiene dificultades para ahorrar”, explicó Perez de Rosso.

El informe mostró además diferencias marcadas según el nivel de ingreso. “El uso del crédito también muestra diferencias según el nivel de ingreso. Los sectores de menores ingresos utilizan la tarjeta para emergencias y gastos básicos, mientras que los de ingresos altos la emplean para viajes o bienes durables. El acceso al crédito está muy ligado a la realidad económica de cada segmento”, sostuvo el directivo.
La segunda dimensión identificada por Bain se relaciona con el “cuerpo en transformación”. El informe mostró que los consumidores sudamericanos otorgan cada vez más relevancia a la salud y al bienestar, incluso por encima de consumidores de mercados desarrollados. El 52% aseguró que la salud es “extremadamente importante” y afirmó mantener hábitos saludables. Según el estudio, esa proporción supera los niveles registrados en Estados Unidos y Europa.
Según Alejandro Pérez de Rosso, “la salud hoy aparece como una preocupación central en todas las franjas de ingreso, aunque algunos pueden acceder a productos saludables y otros no. Se observa una caída en el consumo de snacks azucarados, ultraprocesados y comidas rápidas, y un auge de alimentos frescos, proteínas y lácteos. La categoría de lácteos, por ejemplo, está reivindicada”.
La salud hoy aparece como una preocupación central en todas las franjas de ingreso, aunque algunos pueden acceder a productos saludables y otros no (Pérez de Rosso)
Entre los principales objetivos personales aparecieron mantener un peso saludable, mejorar el sueño y optimizar la condición física. En paralelo, el informe registró cambios en hábitos alimenticios. Los consumidores empezaron a reducir comidas rápidas y alimentos ultraprocesados y aumentaron la búsqueda de productos naturales y saludables.
Sin embargo, esa preocupación creciente convivió con otra tendencia: el aumento sostenido de la obesidad en Sudamérica. En ese escenario, Bain detectó una expansión acelerada de medicamentos GLP-1 y análogos, utilizados para bajar de peso y tratar diabetes. El 10% de los consumidores sudamericanos aseguró que usa o ya usó este tipo de medicamentos. La penetración escaló especialmente entre consumidores de altos ingresos, donde alcanzó el 20%. En sectores de ingresos medios llegó al 9% y en segmentos de menores ingresos alcanzó el 8 por ciento.
“La penetración de las drogas GLP-1 para el control de peso es muy significativa, sobre todo en clases altas, pero también está creciendo en otros segmentos. Esto genera cambios de hábitos que persisten en el tiempo e impactan en categorías adyacentes, como ropa y servicios de belleza”, afirmó Pérez de Rosso.
El fenómeno empezó a modificar patrones de consumo en distintas industrias. Bain detectó caídas en categorías asociadas con snacks salados, postres, fast food y consumo fuera del hogar entre usuarios de GLP-1. Al mismo tiempo crecieron categorías vinculadas con proteínas magras, alimentos frescos, suplementos, vitaminas, fitness y bienestar.
La tercera gran dimensión del consumidor inmediatista es el “comercio conectado”. La digitalización del consumo siguió acelerándose y modificó la manera en que las personas compran y toman decisiones. Bain detectó un crecimiento sostenido de los canales digitales en Sudamérica y sostuvo que todavía existe margen para seguir ampliando la penetración online.
Las plataformas ya establecidas continúan liderando las compras digitales, aunque WhatsApp y las redes sociales ganaron espacio como herramientas de compra. Según el informe, esos canales registraron niveles de adhesión de entre 16% y 26%, dependiendo de la categoría analizada.
La inteligencia artificial apareció como otro de los grandes motores de transformación. Bain registró un avance significativo en la adopción de IA respecto de 2025, especialmente entre consumidores de altos ingresos. Las herramientas más utilizadas fueron ChatGPT y Google Gemini. Los consumidores comenzaron a incorporar inteligencia artificial para búsquedas, productividad, recomendaciones y asistencia durante el proceso de compra.

“Un dato que me sorprendió fue el alto uso de inteligencia artificial en la Argentina. Siete de cada diez personas utilizan IA en alguna instancia del proceso de compra, ya sea para investigar productos, comparar precios o pedir recomendaciones. No es un fenómeno limitado a las clases altas, sino que se da de manera transversal”, indicó Perez de Rosso.
Bain también registró que las personas muestran más entusiasmo y confianza en utilizar inteligencia artificial para decidir compras que para concretarlas automáticamente. Es decir, los consumidores aceptan con mayor facilidad que la IA recomiende productos o ayude a comparar opciones, pero todavía mantienen cierta cautela frente a compras completamente automatizadas.
La cuarta dimensión del consumidor inmediatista gira alrededor de los “beneficios tangibles”. En un escenario de presión económica, los consumidores priorizan cada vez más recompensas concretas, rápidas y visibles.
Ese fenómeno impulsó un fuerte crecimiento de los programas de fidelización. El 76% de los consumidores aseguró que participa actualmente en al menos un programa de beneficios y cada usuario afirmó estar inscripto, en promedio, en 6,6 programas distintos. Las categorías con mayor penetración fueron supermercados, estaciones de servicio y servicios financieros. Bain detectó además que los consumidores de altos ingresos participan con mayor frecuencia en programas de fidelización en prácticamente todas las categorías.

“Los programas de lealtad tienen una penetración muy alta en el país. Ocho de cada diez argentinos participa en algún programa y, en promedio, cada persona tiene seis o siete programas activos. Esto influye directamente en la elección de supermercados, estaciones de servicio y bancos”, señaló Perez de Rosso. Los programas asociados con supermercados y servicios financieros aparecen entre los más valorados por los consumidores. El 49% consideró importantes o muy importantes los beneficios vinculados con comercio minorista de alimentos, mientras que el 44% destacó los relacionados con servicios financieros.
El informe también mostró que los consumidores prefieren beneficios rápidos y tangibles. Descuentos inmediatos, promociones concretas y recompensas visibles aparecen entre los factores que más influyen al momento de elegir programas de fidelización.
Si bien la coyuntura económica pesa fuerte en las decisiones de consumo, detrás de eso está ocurriendo una transformación profunda en los hábitos, marcada por la búsqueda de salud, la digitalización y la inmediatez (Pérez de Rosso)
“Si bien la coyuntura económica pesa fuerte en las decisiones de consumo, detrás de eso está ocurriendo una transformación profunda en los hábitos, marcada por la búsqueda de salud, la digitalización y la inmediatez en las decisiones de compra. Es fundamental mirar ambas tendencias para entender al consumidor argentino de hoy”, concluyó Perez de Rosso.
inflación,costo de vida,alimentos,supermercado,recibo,economía,presupuesto,gastos,consumo,básicos







ECONOMIA
La empresa dueña de Fiat y Peugeot no descarta cerrar sus dos plantas industriales en la Argentina
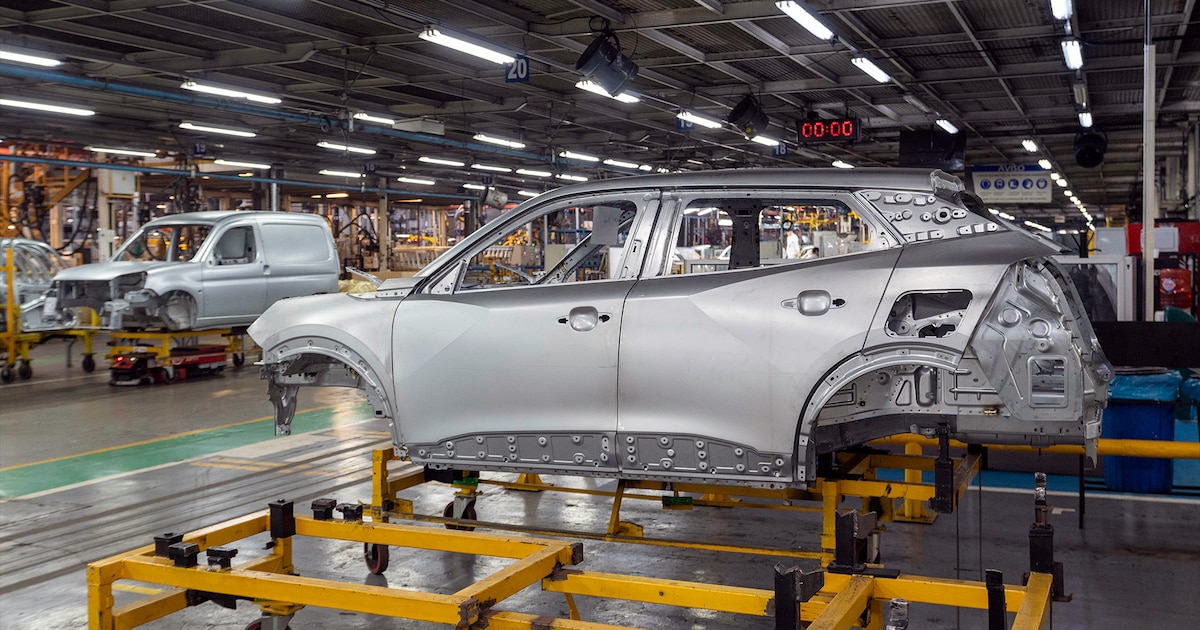
El futuro de las plantas de Stellantis en la Argentina volvió a quedar bajo discusión luego de que la conducción sudamericana del grupo admitiera que podría cerrar una o incluso las dos fábricas que mantiene en el país. La advertencia expuso la tensión entre la exigencia de resultados regionales y la estrategia de la filial argentina por sostener la producción local, en un contexto de avance de los vehículos importados y pérdida de competitividad.
Herlander Zola, presidente de Stellantis Sudamérica, formuló ese diagnóstico el martes 6 de octubre en San Pablo, al cumplirse un año de su nombramiento. El ejecutivo condicionó las definiciones industriales a la evolución del mercado, las reglas de juego y la competitividad de los vehículos hechos en la Argentina. También señaló que Brasil representa el 65% del volumen regional, una escala que influye sobre las decisiones de producción en toda Sudamérica.
La advertencia llegó cuatro días después de otra rueda de prensa, encabezada por Martín Zuppi, presidente de Stellantis Argentina, durante la apertura de Expo Auto Chino en Buenos Aires. Allí, el ejecutivo describió un escenario difícil en El Palomar, donde se fabrican los Peugeot 208 y 2008, aunque defendió la continuidad de la actividad. “Bajamos un turno, reacomodamos la velocidad diaria, pero seguimos con producción local. Tenemos producción prevista para 2026 y 2027”, afirmó.
Zola dejó abiertas todas las alternativas
Sin embargo, la diferencia de tono no muestra posiciones incompatibles. Zuppi administra la operación local y sus necesidades inmediatas; la presidencia de Sudamérica define la estrategia de producción, de inversiones y marcas dentro de una estructura cuya mayor escala está en Brasil. La dirección regional del grupo funciona desde ese país, que además concentra el mercado más grande, una red de proveedores más amplia y buena parte de la demanda que sostiene el negocio sudamericano.
Consultado por el futuro de las dos plantas argentinas, Zola fue explícito. “Dependiendo del mercado, de las reglas y de la competitividad de los productos, podemos migrar de una a otra, mantener las dos, cerrar una y mantener la otra o cerrar las dos”, dijo en declaraciones publicadas por Exame. “Todo puede suceder”, agregó.
El planteo estuvo acompañado por una evaluación de costos. “El costo de mano de obra en Argentina es, literalmente, el doble que el brasileño”, sostuvo Zola. El ejecutivo sumó a esa diferencia una cadena de proveedores menos extensa y el cambio que implicó la apertura comercial.
“Con el mercado cerrado, funcionaba y nos traía un buen nivel de competitividad. Pero, con el mercado abierto, definitivamente nos saca del juego”, señaló ante Automotive Business.
La caída de Peugeot explica los ajustes en El Palomar
El Palomar es el caso que mejor muestra esa presión. Según los datos citados por Zola, la participación de Peugeot en el mercado argentino descendió de cerca de 9% en 2025 a alrededor de 5% este año. “Sólo esa caída ya explica los ajustes que necesitamos hacer en Palomar, de donde venía la mayor parte de nuestro volumen”, explicó el presidente regional.
La apertura comercial modificó el escenario en los segmentos donde compiten los Peugeot 208 y 2008. Zola atribuyó parte de ese movimiento al avance de las marcas chinas y al ingreso de vehículos brasileños con mayor competitividad frente a la fabricación local. También reconoció una falla de cálculo de las terminales tradicionales ante el cambio tecnológico y comercial. “La industria occidental se equivocó en la lectura del mercado, de lo que podía establecerse en términos de velocidad de avance de algunas tecnologías”, afirmó.
La discusión no se limita a los modelos importados terminados. Zola planteó que el esquema regulatorio brasileño debe generar condiciones para que las automotrices que lleguen al mercado tengan un compromiso industrial local. “La palabra importante en el negocio es previsibilidad: cuál será el modelo que se ajustará a lo que Brasil quiere para la industria”, dijo.
El tono de estas declaraciones no puede ser aislado de la coyuntura brasileña, al estar atravesando el período de elecciones nacionales entre primera y segunda vuelta con un resultado inicial de cambio de signo político que deberá confirmarse el próximo 25 de octubre.
“Cambios como el próximo gobierno y el tipo de cambio también podrían alterar significativamente la competitividad de los automóviles Peugeot en este país”, dijo Zola en la rueda de prensa, dejando abierta una eventual mejora del desempeño de la marca francesa que se produce en la planta argentina de Palomar.
Zuppi defendió la continuidad con Brasil como mercado decisivo
En Buenos Aires, Zuppi puso el foco en las herramientas para preservar la producción argentina. Confirmó que la empresa tiene actividad prevista en Palomar durante 2026 y 2027 y vinculó la sustentabilidad de la planta con dos variables: el mercado interno y las exportaciones. “Peugeot 208 y 2008 se venden en el mercado interno bastante bien”, afirmó, antes de poner el acento en el destino brasileño.
“Dependemos mucho del desarrollo de Peugeot el mercado brasileño y cómo es la aceptación de la marca. Porque si Brasil repunta un poco a nivel de ratios con Peugeot, eso claramente nos juega a favor en la producción local”, explicó. Entre 35% y 40% de la producción de El Palomar se exporta en la actualidad, según precisó durante la misma rueda de prensa.
El presidente de Stellantis Argentina reconoció que la demanda de Peugeot en Brasil atraviesa una baja, pero sostuvo que la compañía trabaja para sostenerla. “Hoy en día viene bajando, sí, pero estamos haciendo cosas como para poder sostenerlo”, respondió. Sobre los rumores de cierre de la planta, agregó: “Existen hace bastante tiempo y nosotros seguimos con una producción”.
Zuppi defendió una apertura comercial con condiciones equivalentes para las empresas que producen en el país. “Yo soy proindustria. A mí me gusta un modelo abierto, que sea proindustria”, afirmó. Luego definió el alcance de esa posición: “Proteger la industria no es cazar en el zoológico. Nosotros estamos abiertos a competir”.
Para el ejecutivo, la competencia se dificulta cuando vehículos chinos ingresan con 0% de arancel dentro de los cupos y compiten contra una industria local con una carga tributaria elevada. “Lo que nosotros decimos es tratar de proteger la industria en el sentido de que todos aportemos de igual a igual. Y ahí después gana siempre el mejor”, sostuvo.
La tensión regional
La lógica regional no apareció por primera vez en este debate en la automotriz que combina intereses italianos, franceses y estadounideneses. En mayo de 2025, durante el lanzamiento industrial de la Fiat Titano en Córdoba, Emanuele Cappellano, entonces presidente de Stellantis Sudamérica, explicó que la política de precios en la Argentina se definía a partir de la evolución de los costos, el mercado y la competitividad.
“Cuando nos sentamos todos los meses con Martín (Zuppi), evaluamos la situación, evaluamos el mercado y las condiciones de costos. Basándonos en eso, decidimos nuestra política”, dijo Cappellano. En aquella rueda de prensa, en medio de la discusión por los aumentos de precios luego de la salida del cepo cambiario, también dejó una definición sobre el escenario industrial argentino.
“Tenemos una historia muy fuerte con Argentina, son 70 años fabricando y 105 años vendiendo autos en este país. Y la historia se construye trabajando en plazos largos y medianos. No tomamos decisiones de inversiones tomando condiciones temporales. Si la decisión tuviera que ser tomada hoy, para el corto plazo, no sería una decisión económicamente viable. Nosotros conocemos bien Argentina, tenemos más de 5.000 personas trabajando en Argentina”, dijo entonces.
El cambio de Cappellano por Zola al frente de Sudamérica no alteró el marco de esas decisiones. La operación argentina busca defender sus plantas mediante producción, exportaciones y una mejora de costos. La conducción regional mide esa continuidad en función de la rentabilidad de toda la estructura, cuyo centro de gravedad está en Brasil. Por ahora, Stellantis mantiene actividad en El Palomar y Ferreyra, donde prepara el inicio de la producción de un nuevo motor hacia fin de año.
ECONOMIA
El futuro de Stellantis en Argentina: los factores que definirán si sigue fabricando autos en el país
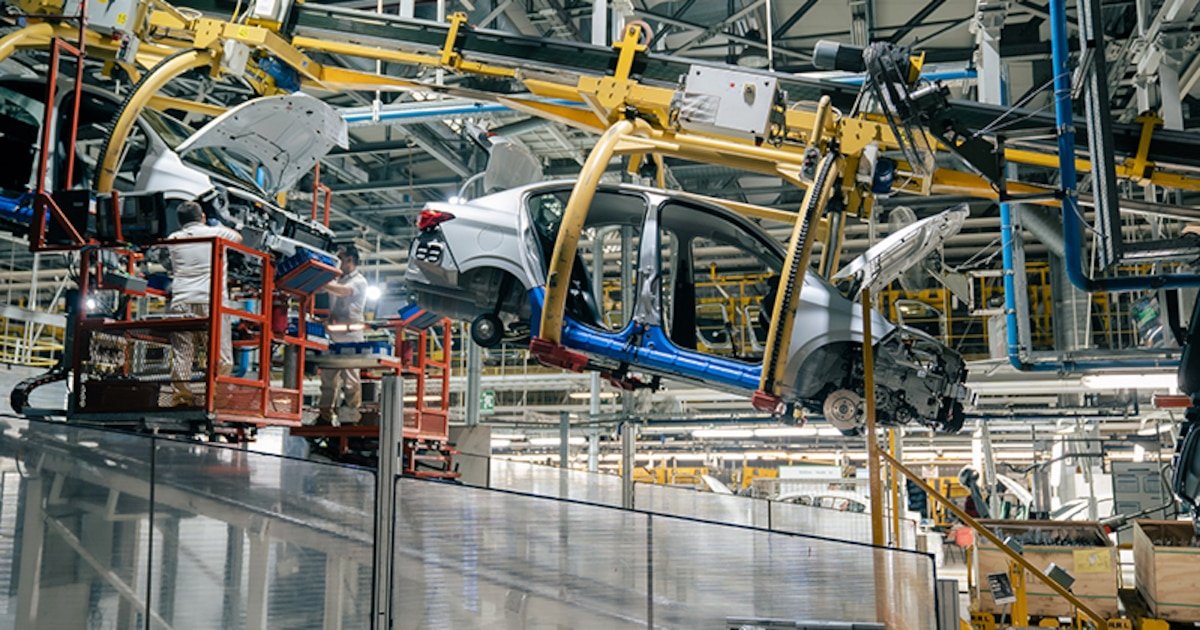
Las declaraciones de Herlander Zola, presidente de Stellantis Sudamérica, respecto de las posibilidades de que el grupo abandone la producción en la Argentina reabrieron la discusión sobre el futuro de la industria automotriz en el país, en un momento en que la mayoría de las terminales reordenan sus programas de producción hacia vehículos comerciales livianos y buscan ampliar las exportaciones.
El ejecutivo regional cuestionó la competitividad de la Argentina y dejó abiertos todos los escenarios para las fábricas de El Palomar y Ferreyra: mantener ambas operativas, cerrar una o incluso detener la producción en las dos.
“Dependiendo del mercado, de las reglas y de la competitividad de los productos, podemos migrar de una a otra, mantener las dos, cerrar una y mantener la otra o cerrar las dos”, dijo Zola el martes 6 de octubre. “Todo puede suceder”, agregó.
Apenas cuatro días antes, el viernes 2 de octubre, el presidente de Stellantis Argentina, Martín Zuppi, había analizado la coyuntura de la industria automotriz y de las dos plantas de la compañía en el país. Sus definiciones, formuladas antes de la advertencia regional, adquieren ahora otra dimensión, ya que el ejecutivo argentino defendió la continuidad de la producción local, aunque la condicionó a una mejora de los costos, de la presión tributaria y del desempeño exportador, en especial hacia Brasil.
La discusión de Zuppi sobre un modelo de apertura comercial con condiciones equivalentes para los fabricantes locales ya había sido planteada por el ejecutivo en una entrevista con Infobae publicada el sábado 3 de octubre. Después de las definiciones de Zola, sus respuestas sobre las plantas adquieren otra relevancia.
El Palomar mantiene producción, pero depende del mercado brasileño
En El Palomar, provincia de Buenos Aires, Stellantis produce los Peugeot 208 y 2008. Este año, en mayo, la planta redujo su producción y adecuó su ritmo diario, una decisión que Zuppi vinculó a las condiciones actuales de demanda. “Bajamos un turno, reacomodamos la velocidad diaria, pero seguimos con producción local. Tenemos producción prevista para 2026 y 2027”, afirmó.
La sustentabilidad de ese esquema descansa sobre dos variables. Una es el mercado interno, donde, según el ejecutivo, ambos modelos conservan un nivel de ventas acorde con las expectativas de la marca. “Peugeot 208 y 2008 se venden en el mercado interno bastante bien”, dijo. La otra es Brasil, principal mercado de exportación de la industria automotriz argentina. Sin embargo, Zuppi confirmó que actualmente las exportaciones de Palomar están entre el 35% y el 40% de la producción.
“Dependemos mucho del desarrollo de Peugeot en el mercado brasileño y de cómo es la aceptación de la marca”, dijo. Si la marca mejora allí, añadió, el efecto favorecería la producción local. La demanda brasileña de Peugeot viene en baja, una tendencia que el directivo reconoció: “Hoy en día viene bajando, sí, pero estamos haciendo cosas como para poder sostenerlo”.
Ferreyra tiene producción de Cronos y prepara un nuevo motor
La fábrica de Ferreyra, en Córdoba, tampoco tiene contemplado un cambio de programa industrial. Allí se produce el Fiat Cronos, el auto particular más vendido del mercado, además de las pick ups Fiat Titano y Ram Dakota. Pero además, la compañía comenzará a producir los motores Multijet 2.2 turbodiésel con los que se abastecerá a las dos pickup locales, a los utilitarios que se fabrican en Uruguay, y a varios modelos de producción brasileña de distintas marcas del grupo.
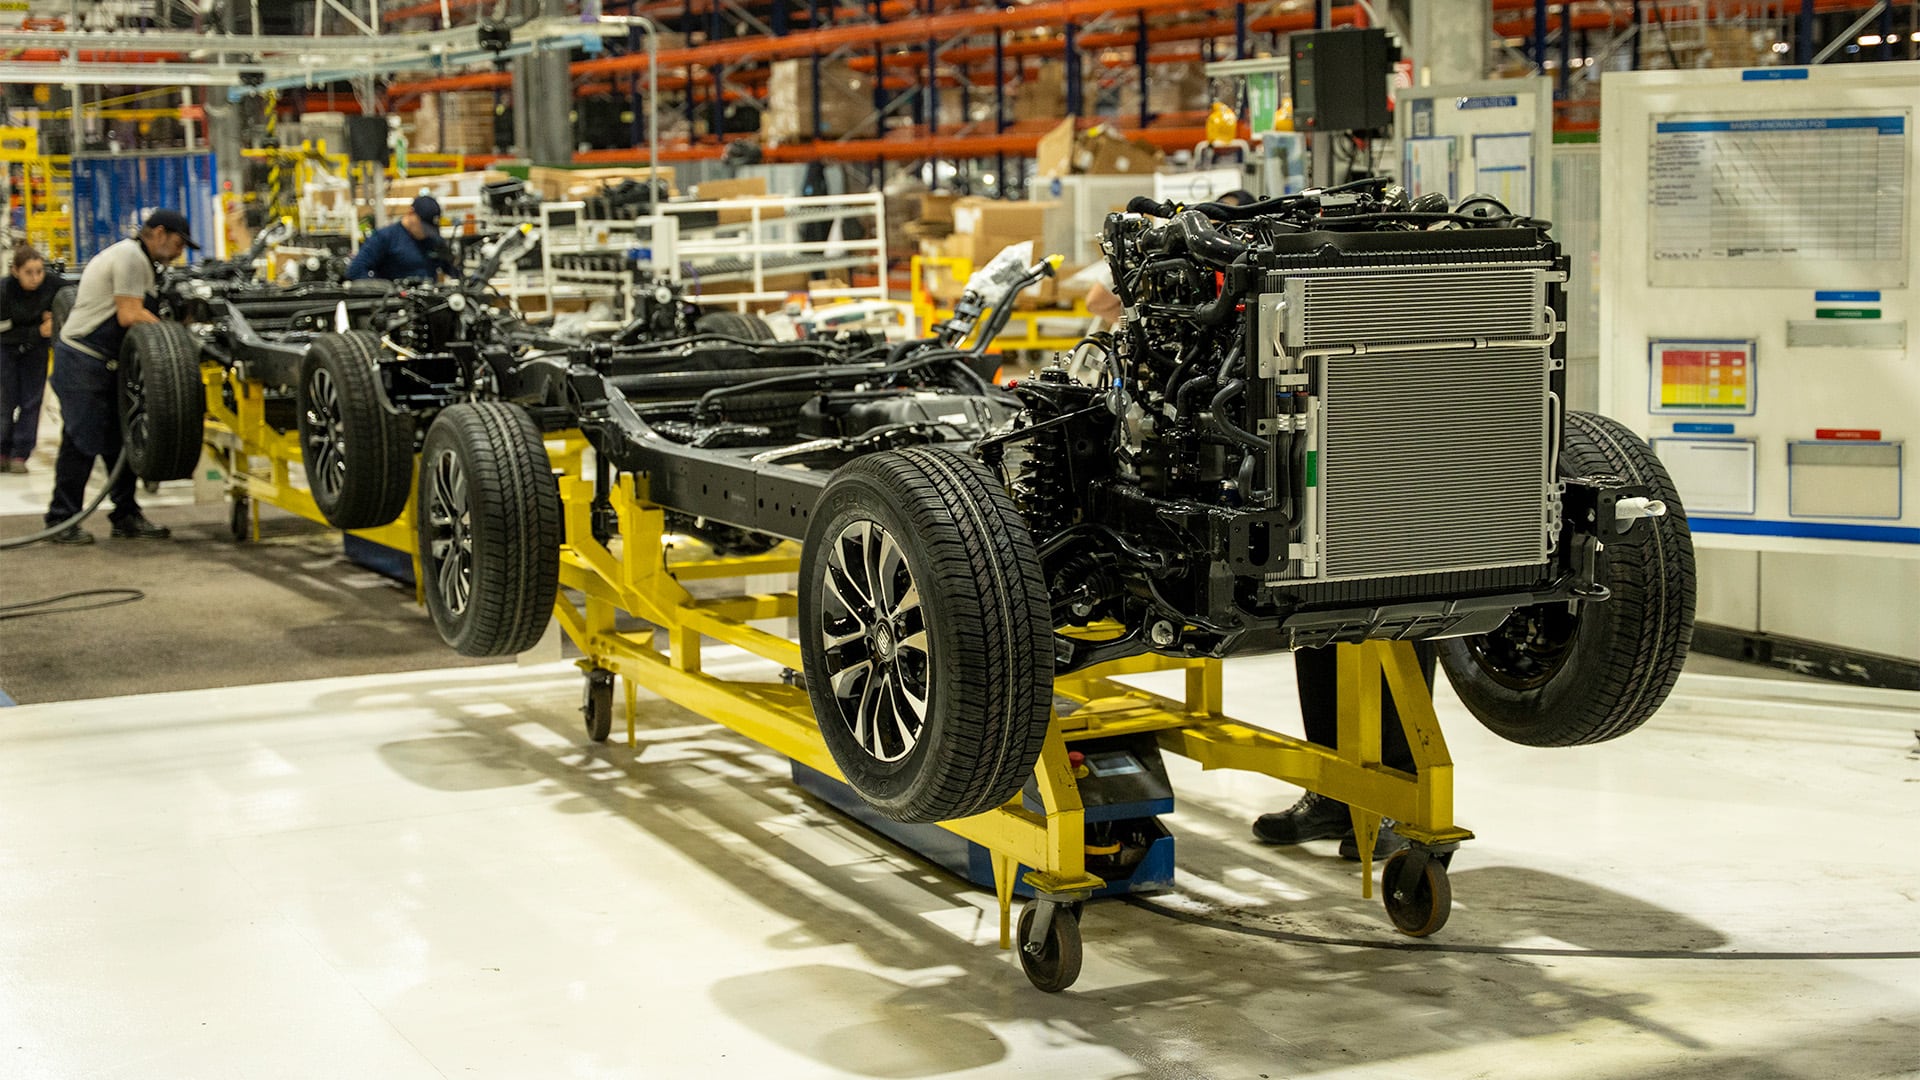
“Con el ingreso de las dos pick ups el año pasado y la nueva producción de la fábrica de motores, es mostrar que seguimos apostando a la Argentina”, afirmó Zuppi.
Consultado sobre el ciclo de vida del Cronos y la posibilidad de que Ferreyra quede dedicada a las camionetas, el ejecutivo señaló que la empresa todavía no fijó una fecha de fin de producción para el sedán. “Tenemos Cronos para un rato largo”, indicó, y anticipó que el modelo tendrá actualizaciones, como ocurre habitualmente en la industria.
Cuando llegue el final de ese ciclo, Stellantis deberá definir cómo sostener el volumen de la planta. Zuppi no descartó que la respuesta incluya otro producto además de las pick ups, pero dijo que no hay una definición en el horizonte inmediato.
Mudar una planta o su producción tiene costos elevados
Zuppi también fue consultado por la posibilidad de trasladar producción desde El Palomar a Córdoba ante una eventual reducción de impuestos provinciales. La consulta tiene relación con la política pro industria que impulsa el gobernador Martín Llaryora, quien promueve una Ley de Promoción de la Industria para Córdoba, con hasta 10 años de exención de impuestos como Ingresos Brutos.
También remite a la competencia entre provincias por captar inversiones industriales, como ocurrió recientemente con el caso Longvie en Catamarca.
Al respecto, Zuppi señaló que cualquier baja de la presión fiscal mejora la competitividad, pero remarcó que una decisión de esa magnitud exige evaluar costos y capacidad instalada.
“En la industria automotriz, mudar planta de un día para otro es muy costoso, prácticamente imposible. Y después hay que evaluar si una planta tiene la capacidad productiva para hacer todo lo que se hace en la otra”, explicó. “Además están todos los empleados y el parque de proveedores que pesan mucho”, agregó.
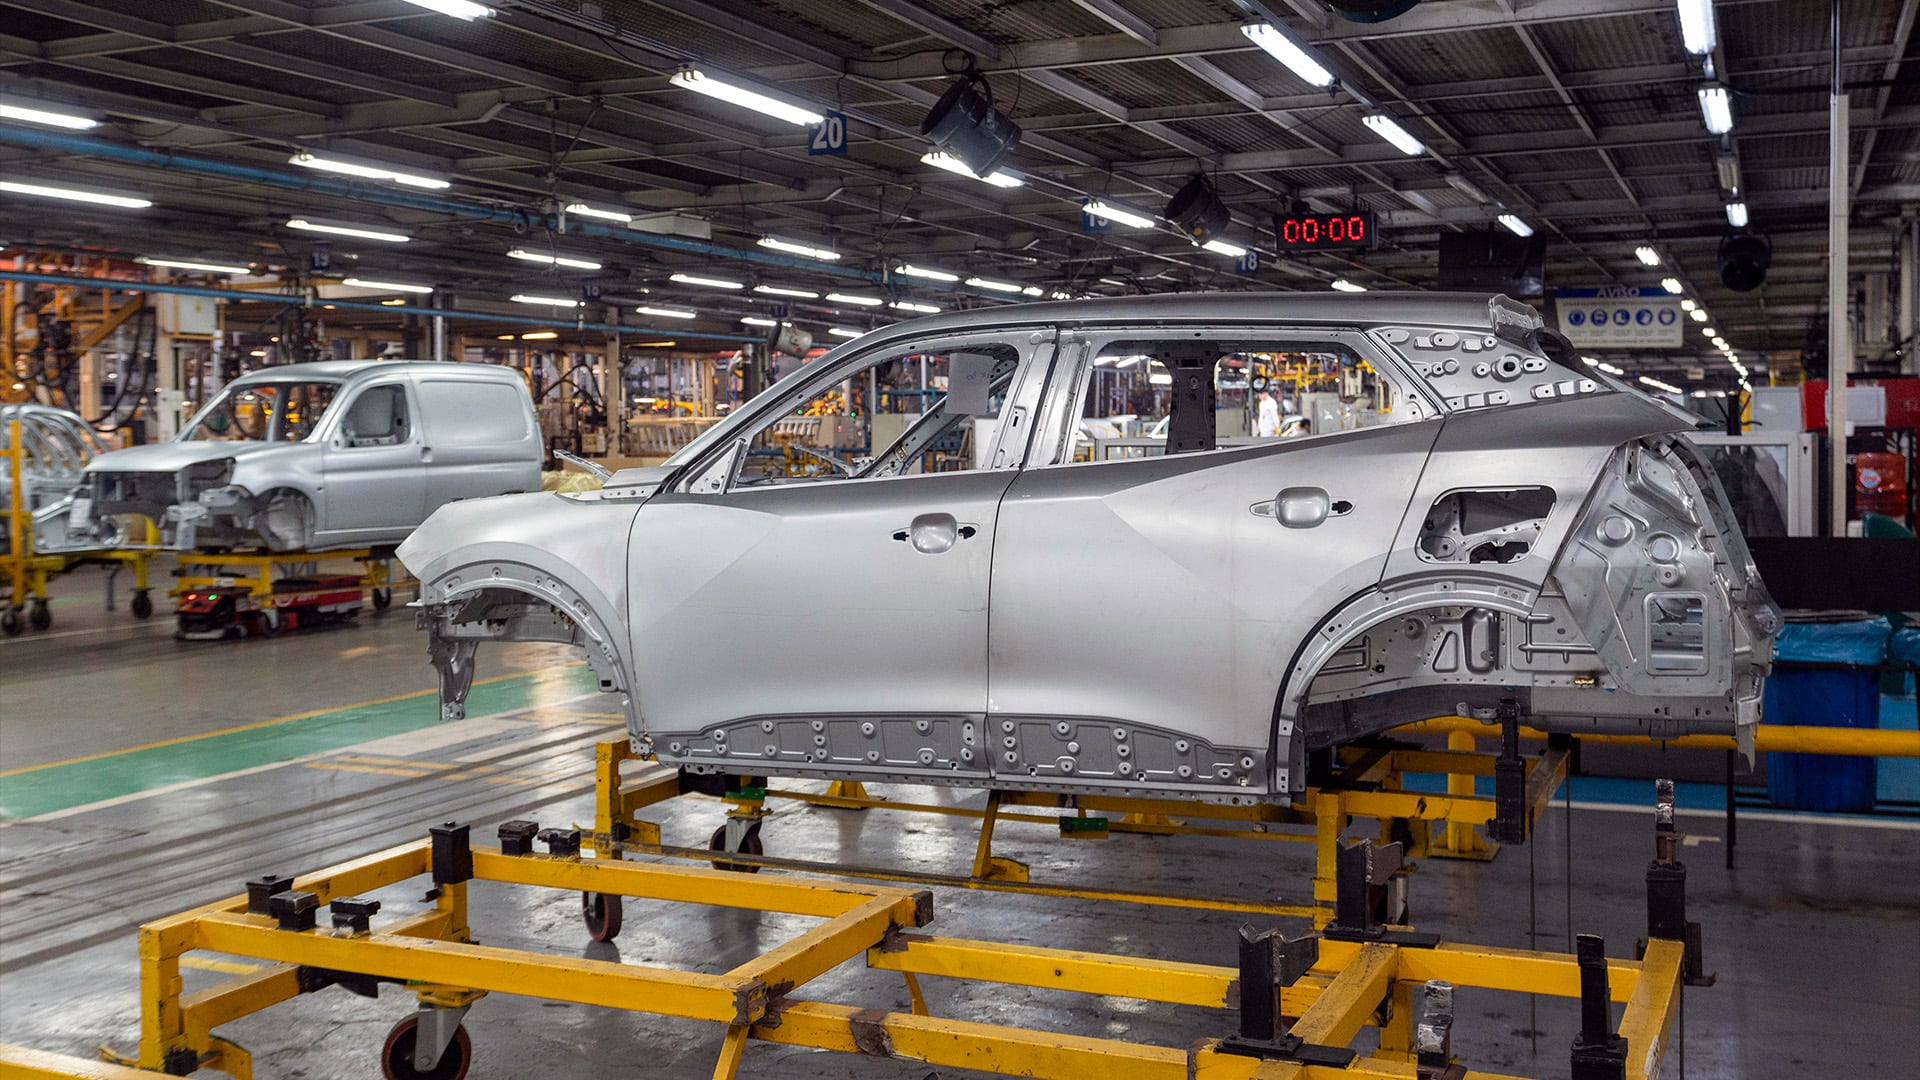
Para la filial, la principal solución pasa por bajar costos estructurales. Zuppi citó los impuestos nacionales, provinciales y municipales que se trasladan al precio final de los vehículos. También propuso evaluar si una reducción tributaria puede compensarse con un mayor nivel de ventas y, por esa vía, con una recaudación más amplia de IVA.
“Cuanto menos presión fiscal tengamos nosotros en Argentina, más competitivos vamos a ser para poder vender a otros mercados. Por ejemplo, Brasil”, resumió. En ese equilibrio entre costos locales, ventas internas y exportaciones se definirá la capacidad de las plantas de El Palomar y Ferreyra para sostener sus programas de producción.
El contexto de la industria automotriz argentina
Las declaraciones del presidente de Stellantis Sudamérica, sin embargo, se produjeron a pocos días del anuncio de Toyota Argentina de una inversión superior a USD 1.360 millones en una nueva fábrica en Zárate, donde producirá un vehículo utilitario liviano electrificado como la pick up Toyota Tacoma.
Por la tecnología de ese vehículo, Toyota será además la primera automotriz que ingrese con un proyecto al RIGI. El anuncio se suma a otra inversión de USD 400 millones en la planta actual de la marca para la renovación de la Toyota Hilux, que se lanzará en diciembre próximo.
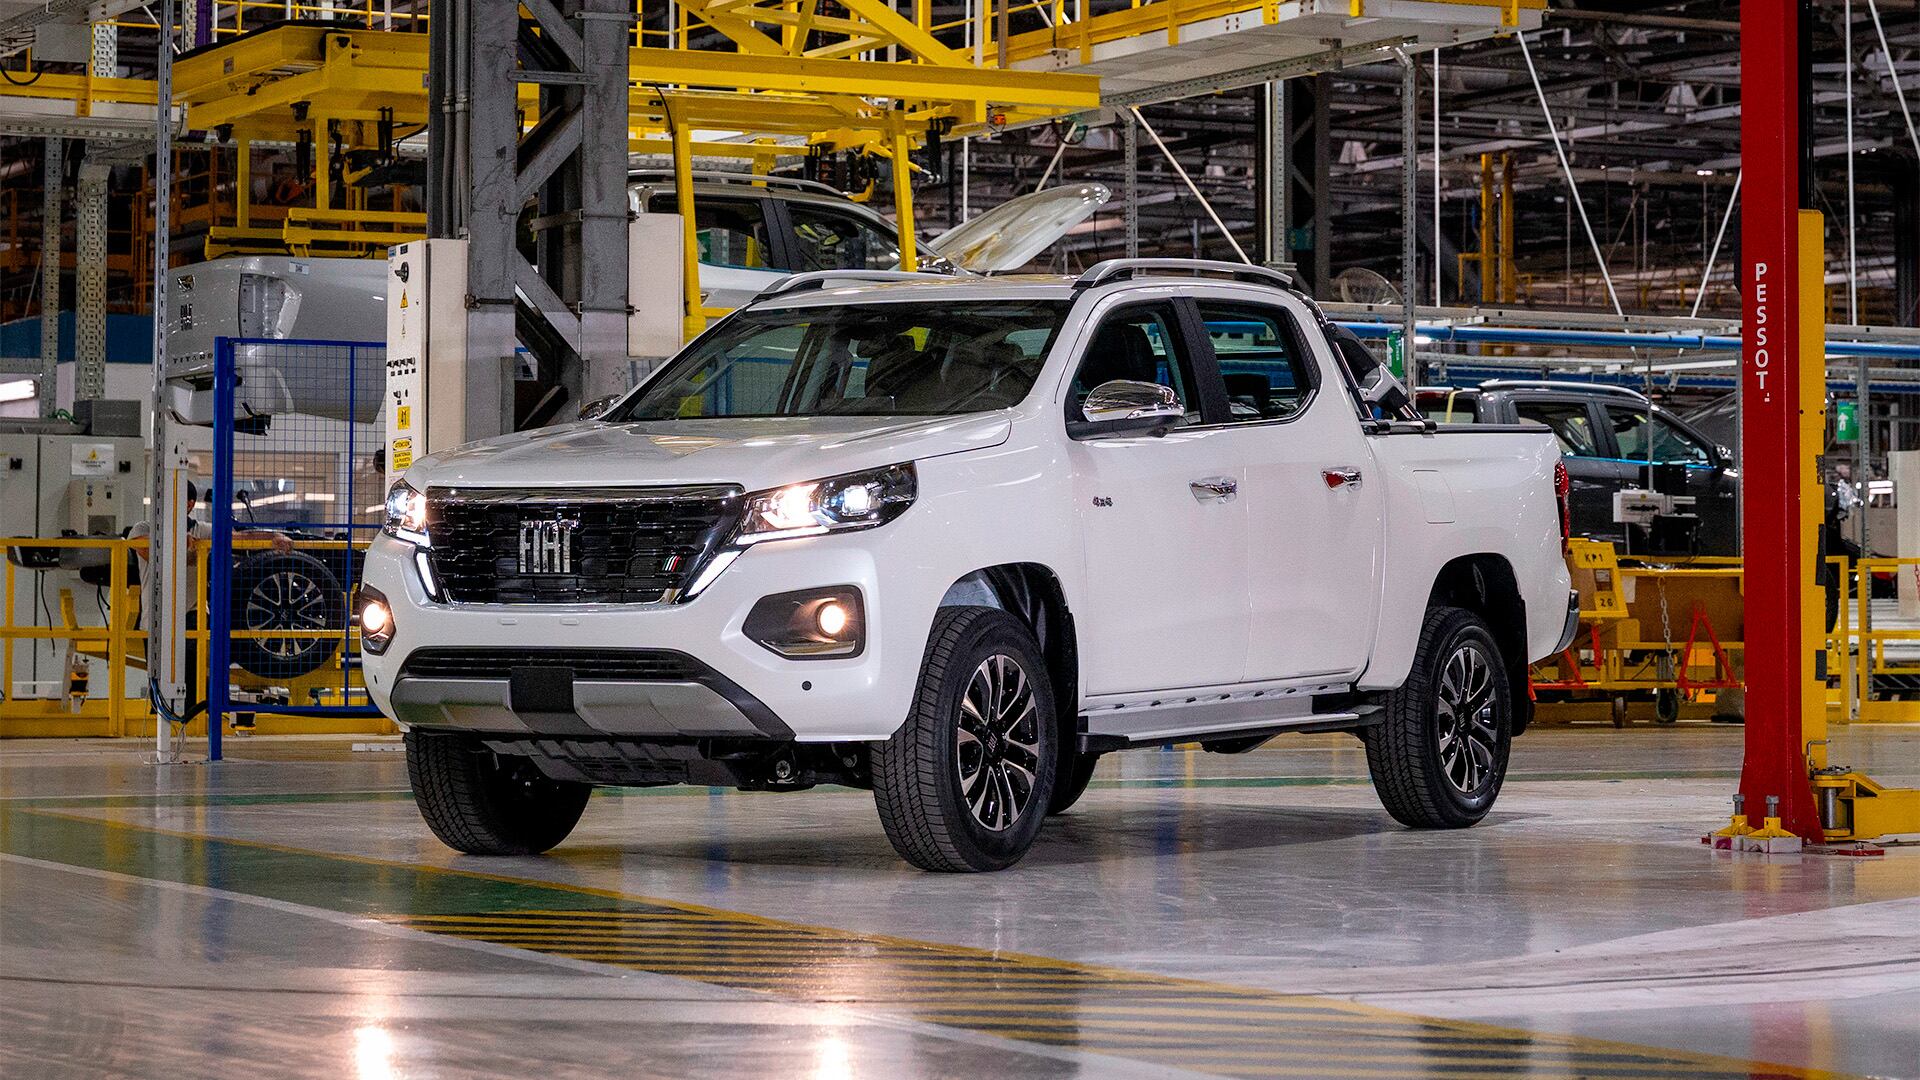
El mismo día de las declaraciones de Zola en Brasil, en la planta Santa Isabel de Renault Argentina en Córdoba se inició oficialmente la producción de una nueva pick up argentina, la Renault Niagara, que requirió una inversión de USD 350 millones en la fábrica. La empresa prevé fabricar unas 40.000 unidades en el primer año, con Brasil como uno de sus principales mercados de exportación.
Este año, durante una rueda de prensa en el Salón de Detroit, el presidente de Ford, Martín Galdeano, había analizado la situación de la industria automotriz argentina y el peso de la carga fiscal sobre la producción y había alertado: “No me sorprendería que en Argentina cierren fábricas. Si tuviera que fabricar un SUV no sé si podría sostener el nivel de inversiones en la planta de Pacheco. La especialización en vehículos utilitarios es clave para poder exportar y hacer rentable la operación en el contexto actual”.
ECONOMIA
La economía argentina se recupera, pero el bolsillo sigue ajustado: qué cambió en los hogares
La recuperación de algunos indicadores de la economía argentina todavía no llegó al presupuesto de buena parte de los hogares. Un informe de Moiguer detectó una caída de las expectativas durante el tercer trimestre de 2026, en un escenario de menor ingreso disponible, mayor peso de los servicios y consumos cada vez más selectivos.
Juan Lucarini, consultor de Moiguer Consultora de Estrategia, sostuvo que el relevamiento muestra una brecha entre la percepción de la economía general y la experiencia cotidiana de los consumidores. “La recuperación macro pareciera que no va a cristalizarse en una recuperación de la micro”, afirmó en Infobae Al Mediodía.
Esa distancia se refleja en decisiones de compra más ajustadas. Los hogares recortan gastos habituales, recorren comercios en busca de ofertas y reservan parte de sus recursos para consumos que les ofrecen una gratificación inmediata.
Las expectativas negativas superaron a las positivas por primera vez desde 2023
Según el estudio de Moiguer, las respuestas pesimistas sobre la situación de Argentina en los próximos 12 meses superaron a las optimistas por primera vez desde 2023. El cambio se produjo durante el tercer trimestre de 2026, luego de dos años en los que predominaba la expectativa de una mejora.
“La foto que vemos es distinta a la foto que veníamos midiendo en los últimos dos años”, señaló Lucarini. El consultor aclaró, de todos modos, que los indicadores pueden variar de un mes a otro.
El relevamiento también mostró contrastes regionales. Neuquén registró un 48% de expectativas positivas y Salta, un 46%, mientras que el Área Metropolitana de Buenos Aires reunió una mayor proporción de respuestas negativas.
Para Lucarini, la diferencia está vinculada con la dinámica productiva de cada región. Neuquén y Salta concentran actividades asociadas al petróleo y la minería, mientras que el AMBA atraviesa otra realidad económica.
Los gastos fijos absorben una porción mayor del salario
La consultora calculó que el poder adquisitivo de los salarios cayó 11 puntos porcentuales frente a enero de 2023. En el mismo período, el ingreso disponible de los hogares —el dinero que queda tras pagar los compromisos fijos— retrocedió 17 puntos.
Servicios y transporte ganaron 11 puntos de participación dentro del salario promedio, de acuerdo con Moiguer. “El ingreso se achica y los gastos fijos crecen”, resumió el informe citado durante la entrevista.
Lucarini señaló que las facturas mensuales son una fuente de incertidumbre para los consumidores. “Las boletas de servicios son como un unboxing”, dijo al referirse a los comentarios surgidos en los grupos de conversación relevados.
Los pagos de luz, gas, transporte y comunicaciones condicionan el resto del presupuesto. Recién después de cubrir esas obligaciones, los hogares definen qué consumos variables pueden sostener durante el mes.
Recortes con gastos puntuales
El estudio identificó que cuatro de cada diez consumidores adoptaron un patrón de compra compensador: restringen bienes cotidianos, pero destinan dinero a productos o experiencias que les aportan satisfacción personal.
Lucarini ilustró esa conducta con el testimonio de una consumidora: “No compro carne, me recorro todo, compro solo lo que está barato”. La misma persona relató que compró ropa por internet para su hija.
El consultor explicó que muchos hogares reducen salidas, alimentos o gastos frecuentes y, al mismo tiempo, preservan una parte de sus recursos para ropa, artículos importados o productos de uso prolongado.
“El presente vuelve a ser un poco de nuevo el eje”, planteó Lucarini. Según el informe, algunos consumidores dejaron de postergar gastos en función de objetivos de mediano plazo, como comprar un auto o acceder a un crédito.
Los productos importados alteraron las referencias de precio
La investigación también observó cambios en la comparación de precios. Para algunos hogares, determinados bienes importados resultan más accesibles que productos de consumo diario o que el pago de servicios.
“Lo dolarizado se abarata, lo cotidiano se encarece”, afirmó el consultor de Moiguer. Esa relación reordena las prioridades dentro de presupuestos que tienen menos margen.
La consultora indicó que las importaciones puerta a puerta crecieron 640% y que cinco de cada diez argentinos compraron en un bazar chino en los últimos meses. También comparó el poder de compra de un salario promedio entre 2022 y 2026.
Según los datos presentados, ese ingreso permitía adquirir tres pares de zapatillas en 2022 y ahora alcanza para diez. En cambio, Lucarini afirmó que el salario promedio compra 61 kilos menos de carne al año que entonces.
La caída de las expectativas alcanzó a jóvenes y hogares de mayores ingresos
El deterioro no tuvo la misma intensidad en todos los grupos sociales. El promedio de la sociedad mostró una baja de 14 puntos porcentuales, mientras que entre los jóvenes el retroceso fue de 17 puntos, según el relevamiento.
En los sectores ABC1, que agrupan a hogares de mayores ingresos, las expectativas descendieron 24 puntos porcentuales. Lucarini vinculó esa baja con la pérdida de poder adquisitivo y con un desgaste de las expectativas vinculadas a inversiones, emprendimientos y negocios.
Sobre los jóvenes, el consultor sostuvo que la expectativa de progreso enfrenta un mercado laboral más incierto. “Se va pauperizando en términos cualitativos”, afirmó al referirse a las condiciones de empleo.
–
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
pesos argentinos,salario,efectivo,Argentina

Motochorros golpearon a un trabajador en La Plata y se llevaron $30 millones destinados al pago de salarios

El Gobierno denunció a un diputado y a otras cuatro personas por la toma de la Secretaría de Educación

Teen wearing helmet camera kills worker at Polish school amid fears of copycat attacks

Javier Milei y sus medidas, en vivo: el mandatario volvió a cargar contra la prensa y acusó a una periodista de “zurda”

Jordan emerges as potential next GOP leader if Dems seize House

Copa América 2028: Estados Unidos se encamina a ser sede y ya aparecen posibles ciudades

¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

El gobernador de la provincia que más ATN recibió de la Casa Rosada no integró la comitiva de Milei en París

Israeli medical workers who treated Oct 7 wounded relive day terror hit home

 DEPORTE1 día ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- INTERNACIONAL2 días ago
Después de su prohibición, las plataformas de apuestas deportivas y los casinos en línea ya están fuera de servicio en Brasil
- POLITICA2 días ago
Marcha contra la Corte: sectores del PJ, la izquierda, gremios y piqueteros protestan por el fallo que libera la venta de tierras para extranjeros