En marzo de 2026 se rechazaron cerca de 112.000 cheques por falta de fondos
(Freepik)
La cantidad de cheques rechazados por falta de fondos en la Argentina mostró en marzo de 2026 un deterioro respecto a la situación del año anterior, con un aumento interanual por encima del 100%. Según un informe del Banco Central de la República Argentina (BCRA) el fenómeno se explica por un retroceso en la capacidad de pago de los emisores, consolidando una tendencia ascendente tanto en cantidad como en valor de las operaciones impagas.
En concreto, el total de cheques rechazados llegó a 112.000 durante marzo, mientras que en el mismo mes de 2025 la cifra rondaba los 55.000, según detalla el BCRA. El incremento no solo es significativo en términos interanuales: en la comparación mensual, el alza fue del 24,4% respecto a febrero, mes en el que se habían registrado unos 90.000 rechazos. La tendencia, además, se consolida como el nivel más elevado de los últimos 12 meses.
Advertisement
El Informe de Pagos Minoristas del BCRA destaca que, en términos proporcionales, la tasa de cheques rechazados en marzo alcanzó el 2,2% sobre la cantidad compensada y el 1,6% sobre el monto total, cifras superiores a las de febrero de este año —cuando los respectivos indicadores se encontraban en torno al 2% y el 1,5%— y más que duplican los valores observados un año atrás, cuando la tasa de rechazos apenas superaba el 1 por ciento.
Los cheques rechazados por falta de fondos se duplicaron en el último año. (Fuente: Banco Central de la República Argentina)
Durante marzo de 2026, el sistema compensó un total de 5,1 millones de cheques por $22,4 billones. El segmento electrónico (ECHEQ) consolidó su dominio al concentrar el 82,9% del monto global con $18,6 billones. Sin embargo, la nota de alerta la dio el monto nominal de los rechazos, que ascendió a $357.800 millones, lo que representa un salto real del 59,8% respecto al año pasado. En paralelo, los pagos digitales siguen batiendo récords: las transferencias ‘push’ movieron $82,2 billones, reafirmándose como el medio de pago más dinámico de la economía.
El monto nominal de los cheques rechazados en marzo ascendió a $357.800 millones, reflejando un aumento del 21% frente a febrero. Si se considera el efecto de la inflación, el incremento real en el monto rechazado fue del 14,2%. En el plano interanual, si se ajusta por inflación, el crecimiento real del monto rechazado supera el 59,8% frente a marzo de 2025.
Más allá de los rechazos de cheques, el informe del BCRA detalla transformaciones intensas en los principales sistemas de pago del país. Los pagos con transferencia interoperables (PCT) se expandieron con fuerza: en marzo se realizaron 100,8 millones de operaciones en pesos, cifra que representa una suba interanual del 62,7%, por un valor ajustado de $2,3 billones (67,5% i.a. real). En este segmento, el 98,8% de las transacciones se canalizó a través de códigos QR, estableciendo a esta tecnología como la dominante en el ecosistema de pagos minoristas. El informe agrega que la mayoría de los PCT —el 53,5%— se inició desde cuentas bancarias (CBU), y el 46,5% restante desde cuentas de pago (CVU).
Advertisement
Tanto las tarjetas de débito como las de crédito registraron caídas interanuales en cantidad de operaciones y montos reales
Crédito Indecopi
La tendencia de crecimiento también se observa en las transferencias inmediatas “push”, que sumaron 731,5 millones de operaciones en pesos —con un alza del 25,6% interanual— y alcanzaron $82,2 billones (15,7% i.a. real), consolidando a las transferencias electrónicas como motor principal en la evolución de los pagos.
El uso de tarjetas de débito se mantuvo por encima del de crédito en cantidad de transacciones, aunque ambos reflejaron descensos en términos interanuales tanto en el número de operaciones como en el monto total, de acuerdo con el BCRA. Los pagos con QR interoperable y las transferencias electrónicas ganan cada vez mayor participación, desplazando paulatinamente a los métodos tradicionales y adaptándose a las nuevas preferencias de usuarios y comercios argentinos.
De esta forma, los datos del Banco Central muestran un panorama atravesado por la persistencia del problema de los cheques devueltos y, en simultáneo, por una acelerada transformación en la forma en que empresas y particulares interactúan con el sistema financiero, con claros signos de avance de los pagos digitales y electrónicos durante el primer trimestre de 2026.
bank check,chec,check,cheque,chequebook,finance,paying check,pen
El exMinistro de Economía de la presidencia de Alberto Fernández realizó un análisis del presente económico del país y habló de su futuro
Advertisement
Martín Guzmán, la iInflación, caída del empleo y la crítica al RIGI
Crecimiento sectorial desacoplado: «El país, cuando miramos la economía como un todo, crece un poquito, pero crece porque hay principalmente cuatro sectores, que son el agro, la energía, la minería y la integración financiera, que impulsan ese crecimiento, pero eso no está redundando en una mejora de las condiciones laborales, no crean empleo en esos sectores hoy en día», explicó.
Impacto en la industria y la recaudación: En contraposición con los rubros extractivos y financieros, remarcó que la actividad urbana y la industria manufacturera sufren caídas pronunciadas. Según su visión, este retroceso le dificultará al Gobierno sostener la política de superávit fiscal debido a la merma directa en la recaudación impositiva.
Cuestionamientos al RIGI: El exfuncionario calificó la capacidad de acción del Estado como «muy limitada» y arremetió contra el Régimen de Incentivo para Grandes Inversiones, al considerar que «es algo que es anti-industrial para la Argentina, es una pena, porque además debilita inclusive al Estado».
Morosidad de los hogares: Respecto al incremento en los niveles de incumplimiento crediticio de las familias, detalló que el fenómeno responde a una combinación de dos factores: «La primera es que cayeron los ingresos en términos reales. Hay más necesidad. La segunda es que se desestructuraron las tasas de interés».
economia,martin guzman,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial
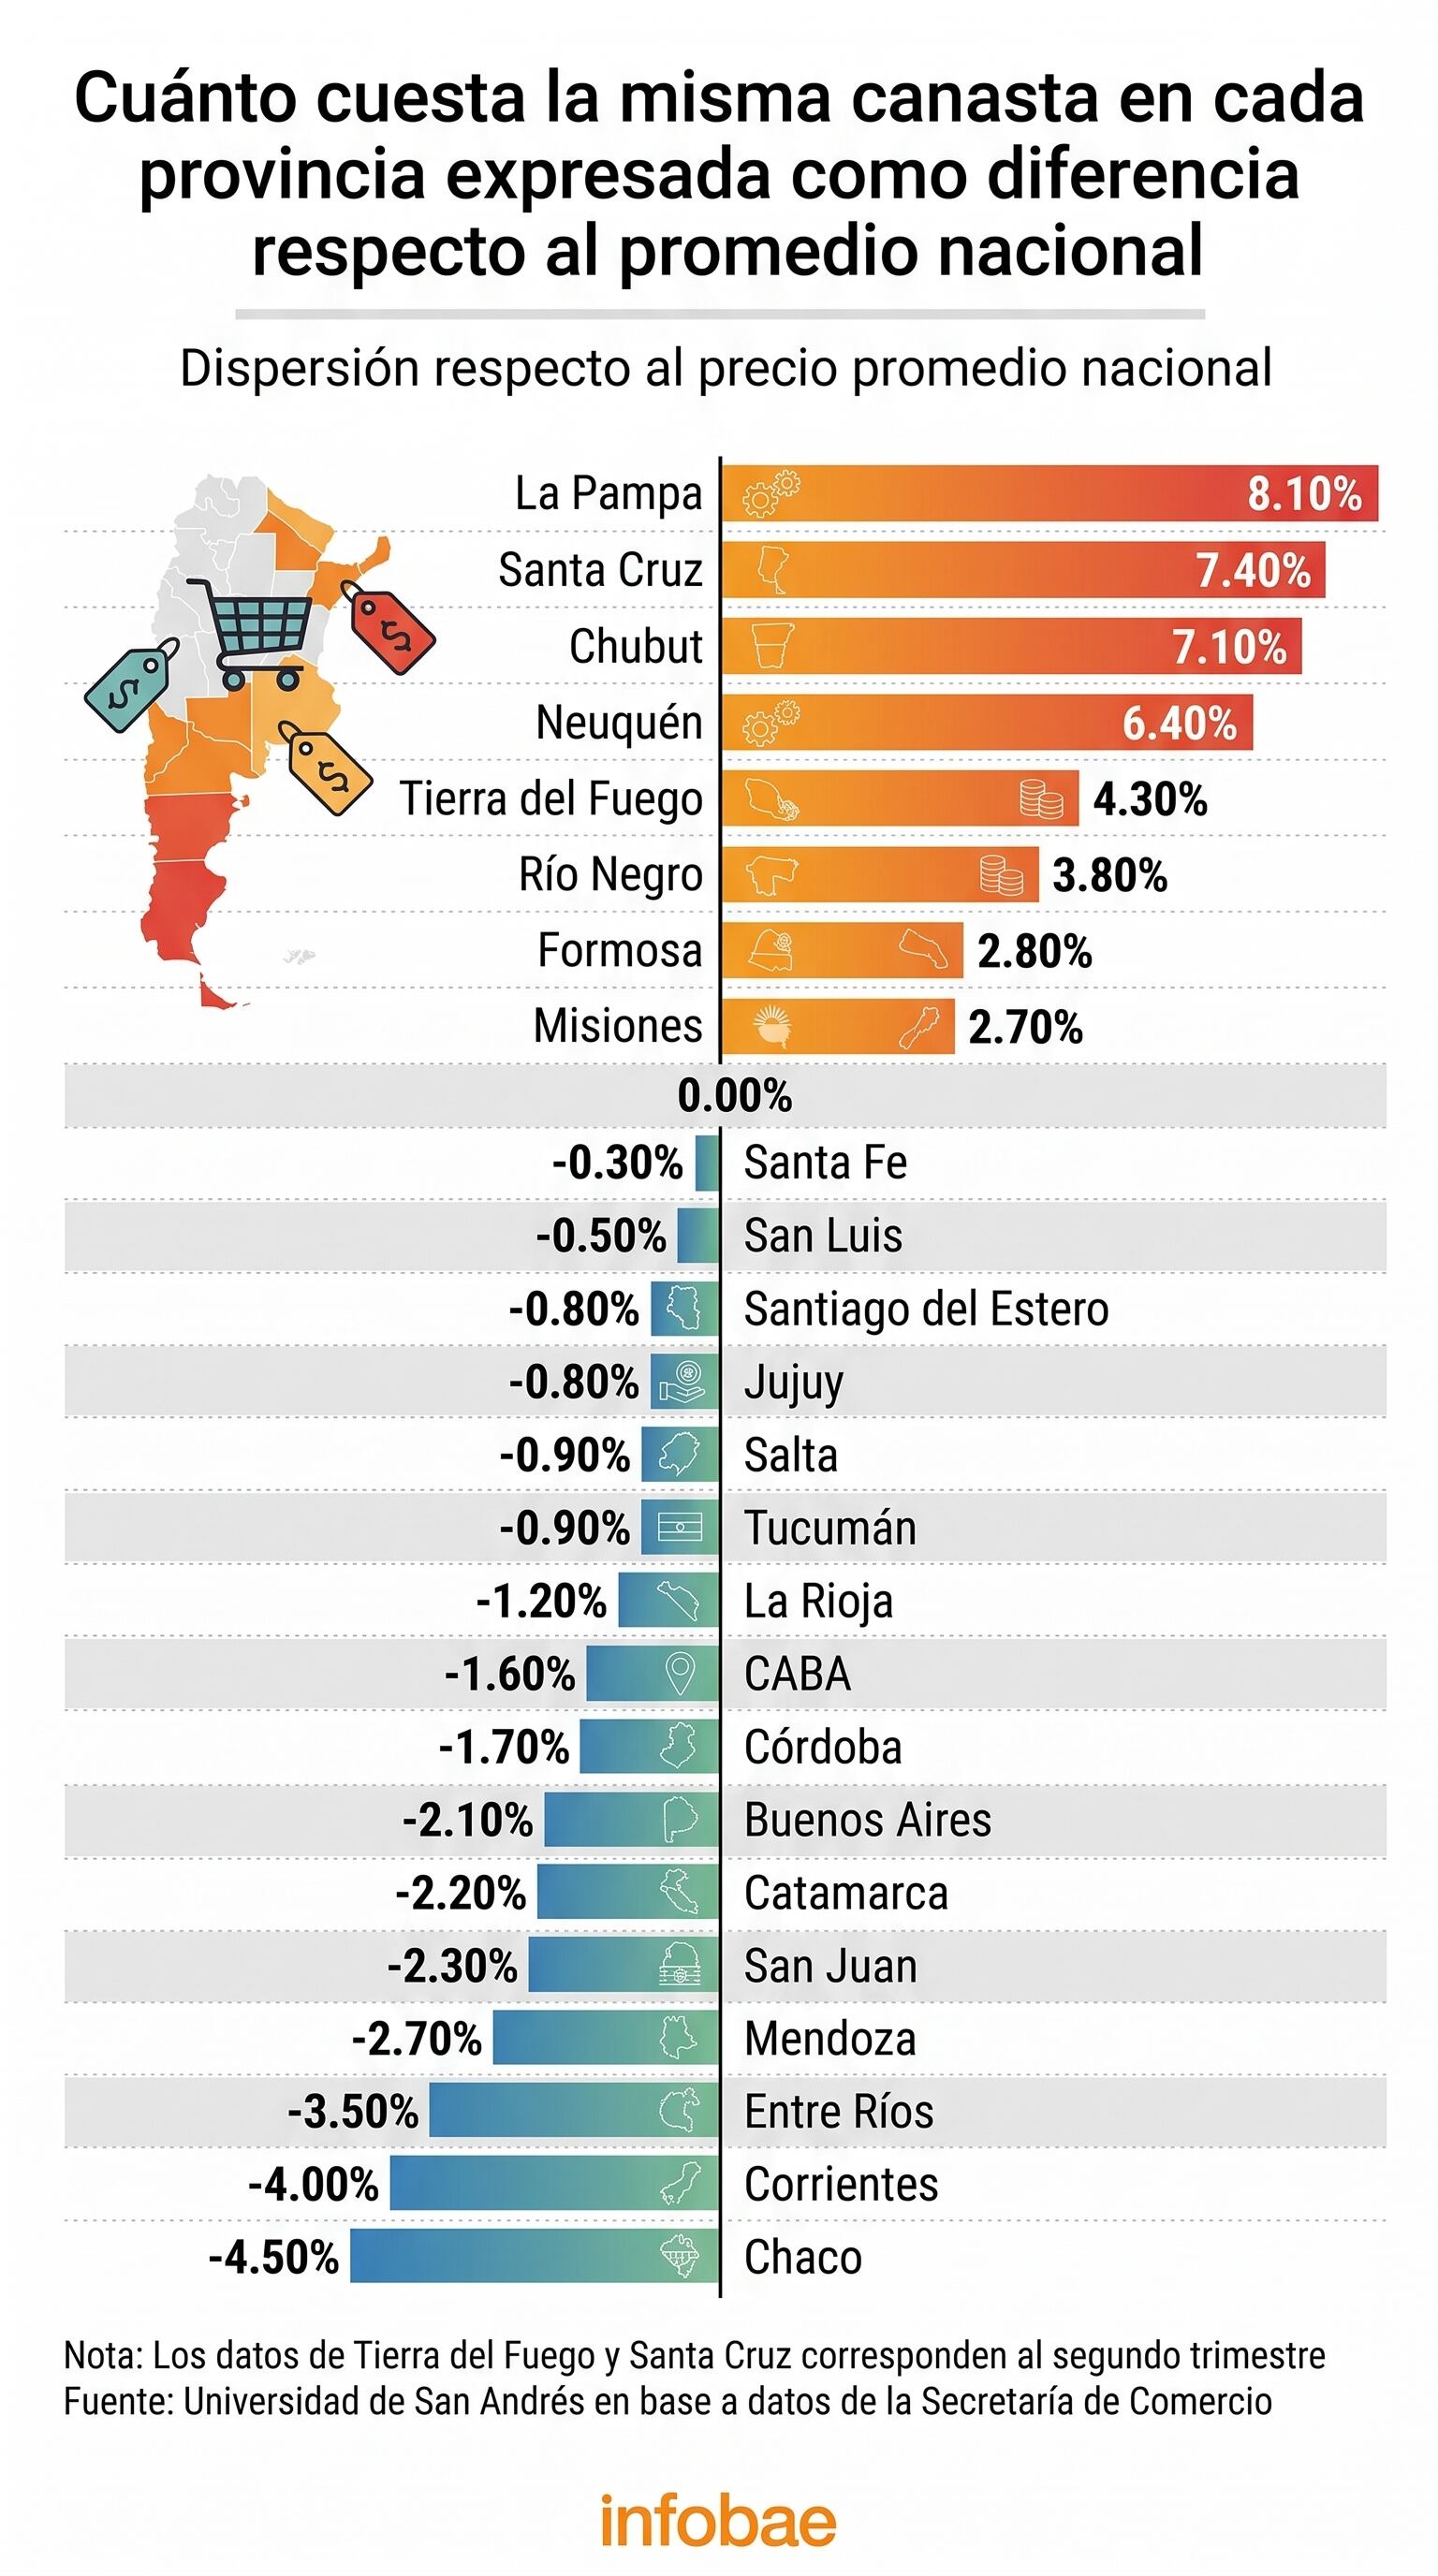
En lácteos y carnes, algunas provincias tienen precios hasta 30% por encima del promedio nacional. (Imagen Ilustrativa Infobae)
13 Sep, 2026 07:11 p. m. EST
Las mayores distancias respecto de los centros de producción y distribución, junto con los costos de transporte, almacenamiento y energía, terminan trasladándose a los precios finales (Di Pace)
El peso de la logística sobre los costos, determina en gran medida las diferencias de precios (Imagen Ilustrativa Infobae)
En los bienes perecederos el costo de la logística es mayor que en los productos no perecederos (Piccardo)
En líneas generales, los precios tienden a ser más caros en las provincias con mejores ingresos (Imagen Ilustrativa Infobae)
Las canastas van a presentar diferencias de precios en distintas regiones, provincias y ciudades por un concepto denominado paridad de poder adquisitivo (Garro)
Se observan grandes diferencias de precios incluso dentro de una misma provincia (Foto: NA)
El séptimo mes del año registró una nueva suba, consolidando un período de 21 meses consecutivos de aumentos según un informe de Eco Go
Advertisement
Morosidad: la brecha entre el sistema bancario tradicional y las fintechs
Bancos y sistema financiero tradicional: Concentran el 85,4% del crédito total de las familias (equivalente a $84,9 billones). En este segmento, el índice de morosidad por monto se ubicó en un 15,8%.
Proveedores no financieros (fintechs y tarjetas no bancarias): Abarcan el 14,6% restante del mercado ($14,5 billones). Sin embargo, la morosidad por monto en este sector escala hasta el 31,3%, duplicando el registro del sistema tradicional.
El mapa del nivel de mora y endeudamiento por provincias
Provincias con mayor morosidad por monto: La Rioja (25,3%), Santa Cruz (23,6%) y San Luis (23,5%).
Provincias con menor morosidad por monto: La Pampa (9,6%), Ciudad Autónoma de Buenos Aires (12,4%) y Entre Ríos (14,0%).
Provincias con mayor endeudamiento respecto al PBG local: Tucumán (13,5%), Catamarca (12,3%) y Formosa (11,8%).
Desempeño mensual del crédito real: La Pampa fue la única jurisdicción que anotó un crecimiento real en el mes (+0,5%), mientras que Chaco registró la mayor contracción (-2,1%).
bancos,morosidad,fintechs,Economía,Económica,Economia politica,Que es economía,Economía definición