ECONOMIA
Crisis en la mayor avícola del país: cuál es el plan para pagar una deuda de USD 350 millones a sus acreedores


Granja Tres Arroyos, la mayor empresa avícola de la Argentina, presentó a sus acreedores una propuesta para reestructurar una deuda total de USD 350,9 millones. Según un documento al que accedió Infobae, el plan elaborado por la firma de banca de inversión VALO Columbus, divide la deuda en cuatro grandes bloques y ofrece a cada tipo de acreedor condiciones distintas. Además, reserva un tramo especial con mejores condiciones para quienes se comprometan a seguir proveyendo de materia prima e insumos, de manera que la empresa pueda retomar su actividad. La fecha prevista para cerrar el acuerdo es el 30 de junio de 2026.
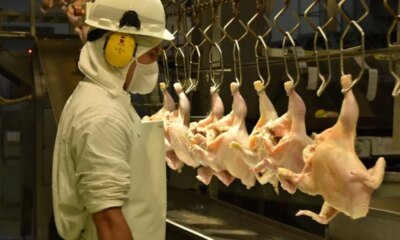
La propuesta llega en el momento más crítico de la historia reciente del grupo. Fundado en la década de 1930 por el inmigrante italiano Gaspar De Grazia, que vendía pollos en carreta por las calles de Buenos Aires, el grupo creció durante décadas hasta convertirse en el actor dominante del sector: procesaba hasta 760.000 aves por día, empleaba a más de 6.500 personas, exportaba a más de 60 países y facturaba alrededor de USD 1.300 millones anuales. Hoy, tiene sus plantas paralizadas y, según datos oficiales, acumula más de 1.800 cheques rechazados por más de $29.000 millones, adeuda salarios a sus trabajadores y opera con una faena diaria que cayó a cerca de 200.000 aves.
La empresa, conducida por Joaquín De Grazia, agrupa a tres sociedades: Granja Tres Arroyos S.A., WADE S.A. y Avex S.A. La reestructuración abarca la deuda de las tres en forma conjunta.
El pasivo total de USD 350,9 millones —calculado al tipo de cambio de $1.450 por dólar— se divide en cuatro categorías. La deuda comercial es la de mayor monto individual, con USD 123 millones, e involucra a proveedores de granos como ACA, Bunge y Dreyfus, laboratorios veterinarios, fleteros, pequeños granjeros y proveedores de energía.
La deuda fiscal suma USD 88,1 millones, principalmente con ARCA (ex AFIP) por USD 56,2 millones y con organismos provinciales como ARBA por otros USD 31,9 millones.

La deuda financiera garantizada asciende a USD 85,1 millones y tiene cuatro acreedores: Rabobank (USD 43,8 millones), ACA (USD 36 millones), el Banco de la Nación Argentina (USD 3,5 millones) y el BICE (USD 1,8 millones). La deuda financiera sin garantía suma USD 54,7 millones y se distribuye entre más de diez bancos —entre ellos BBVA, Banco Santander, BAPRO, Credicoop y Supervielle—, más acreedores no bancarios, fideicomisos y cheques diferidos emitidos en el mercado de capitales. A ese total se le suma, con monto aún por determinar, una deuda con Proteinsa S.A. por saldo de precio de una compra anterior.
Consultadas fuentes de la empresa, precisaron a Infobae: “Estamos totalmente abocados a encontrar soluciones que nos permitan salir de esta difícil situación para continuar operando en Argentina y preservar las fuentes de trabajo de nuestros más de cinco mil empleados”. Y agregaron: “Para eso, hemos decidido iniciar un proceso de reordenamiento y reestructuración de deuda con el asesoramiento de Columbus Investment Banking que esperamos tengan un impacto positivo en el mediano plazo y poder así consolidar el legado que hemos construido con esfuerzo y compromiso por el país”.
La parte más elaborada de la propuesta es la que concierne a la deuda comercial, porque son los proveedores quienes sostienen el abastecimiento diario de la planta. El plan les ofrece cuatro opciones —llamadas tramos— y cada uno puede elegir la que prefiera, o combinarlas.
El Tramo 1 es el más agresivo para el acreedor: acepta una quita del 75% del capital. Es decir, si un proveedor tiene un crédito de USD 100.000, le perdonan USD 75.000 y solo cobra USD 25.000. A cambio, lo recupera en 12 cuotas mensuales a una tasa del 1% anual en dólares, con seis meses de gracia antes de que empiecen los pagos.
El Tramo 2 reduce la quita al 50%: el acreedor cobra la mitad de lo que le deben, en 24 cuotas mensuales al 2% anual, también con seis meses de gracia.
El Tramo 3 no aplica ninguna quita: el acreedor cobra el 100% de su crédito, pero espera hasta siete años (84 cuotas mensuales al 3% anual, con seis meses de gracia).
Los tres primeros tramos están respaldados por un mecanismo de garantía, de manera que GTA cede a un fiduciario —un administrador independiente— los derechos sobre sus cobros presentes y futuros. Ese fiduciario recibe el dinero que entra a la empresa y lo aplica al pago de los acreedores en orden de prioridad: primero cobra el Tramo 1, luego el Tramo 2 y finalmente el Tramo 3. Si en algún momento sobra caja por encima de lo necesario para cubrir el próximo vencimiento, ese excedente se destina automáticamente a cancelar deuda por adelantado —un mecanismo conocido como cash sweep— para reducir el saldo pendiente más rápido.
El Tramo 4 tiene una lógica distinta: no es para acreedores que ya tienen deuda con GTA, sino para proveedores estratégicos dispuestos a seguir abasteciendo a la empresa durante los 120 días posteriores al cierre del acuerdo. Cada uno debe comprometerse a entregar materia prima e insumos por al menos USD 5 millones en ese período, y el conjunto debe sumar un mínimo de USD 20 millones. A cambio, la deuda preexistente se refinancia en 60 cuotas mensuales al 4% anual con garantía hipotecaria sobre activos de GTA, y la nueva asistencia de emergencia se consolida en una facilidad al 6% anual en 8 cuotas trimestrales, también con hipoteca de primer grado.
Según el informe de VALO al que accedió Infobae, el plan no puede cerrarse si la empresa no consigue, antes del 30 de junio, al menos USD 80 millones de capital de trabajo fresco para sostener la operación durante la transición. El documento identifica cuatro fuentes posibles para reunir ese monto.

La primera es el propio Tramo 4: los proveedores estratégicos que se sumen aportarían al menos USD 30 millones en materia prima e insumos. La segunda es la venta de activos no estratégicos por al menos USD 30 millones; el documento menciona explícitamente cinco propiedades en carpeta: la planta de deshidratados en Zárate (Buenos Aires), un tambo en Santa Elena (Entre Ríos), una cría de porcinos en Bella Vista (Entre Ríos), la Planta Becar en Concepción del Uruguay (Entre Ríos) y la Planta Wade I en Ezeiza (Buenos Aires).
La tercera fuente son anticipos de grandes clientes y contratos de maquila —donde GTA faena para terceros usando su capacidad instalada ociosa— por al menos USD 10 millones. La cuarta, y la más abultada, es la incorporación de un nuevo inversor que aporte al menos USD 45 millones bajo la forma de deuda o capital.
GTA ya dio un paso en esa dirección: a principios de 2026 vendió a ACA la planta de Avex en Río Cuarto (Córdoba) bajo un esquema de leaseback —venta con alquiler posterior— que le permitió obtener liquidez inmediata sin perder el uso de las instalaciones, con opción de recompra en cuatro años.
Para que el acuerdo entre en vigor, el plan exige condiciones estrictas de adhesión. El 100% de los acreedores financieros —tanto los garantizados como los no garantizados— debe aceptar la propuesta. En el caso de los acreedores comerciales, el umbral es del 90% de la deuda total de ese bloque.
Además, todos los acreedores deben renunciar a cobrar los intereses por mora y punitorios acumulados hasta la fecha de cierre, y liberar las garantías personales que hayan otorgado personas físicas y la sociedad HAI S.A.

Como condición adicional, GTA debe ceder al fideicomiso de garantía un conjunto de productos destinados a la exportación —principalmente garras de pollo y otros subproductos— valuados en USD 35 millones. Esa cesión está condicionada a la reapertura de los mercados de China, la Unión Europea y Chile, que se cerraron para la empresa tras el brote de influenza aviar que golpeó al sector en 2024 y que, según estimaciones del sector, implicó una pérdida de alrededor de USD 160 millones en exportaciones.
El plan financiero proyecta un rebote productivo en nueve meses. La empresa estima que, una vez cerrada la reestructuración, la producción mensual de pollitos bebé pasaría de los 10 millones actuales a 14,9 millones, la tasa de mortandad en la crianza bajaría del 18% al 12%, y la faena diaria volvería a 430.000 aves —lejos aún del pico histórico de 760.000, pero más del doble de las 200.000 actuales.
En términos financieros, las proyecciones elaboradas por VALO prevén que las ventas caigan a USD 450,8 millones en 2026 —el año del ajuste—, para luego recuperarse a USD 763,2 millones en 2027 y estabilizarse en torno a USD 780 millones anuales a partir de 2030. El resultado operativo, negativo en USD 34,7 millones en 2026, pasaría a positivo en USD 46,4 millones en 2027.
El EBITDA —indicador que mide la capacidad de generar caja antes de impuestos, intereses y amortizaciones— se proyecta en USD 50,2 millones para 2027 y en USD 65,6 millones anuales desde 2030 en adelante. Las proyecciones macroeconómicas que sustentan el modelo fueron elaboradas por la consultora Eco Go y asumen una inflación del 32% para 2026, una devaluación del 10% ese año y un tipo de cambio de $1.600 por dólar a fin de diciembre.
animales,aves,pollos






El panorama es apto para inversores con ganas de arriesgar. Hay opciones de inversión en pesos que pueden dejar una gran rentabilidad
El bono estrella para posicionarse de cara a las elecciones
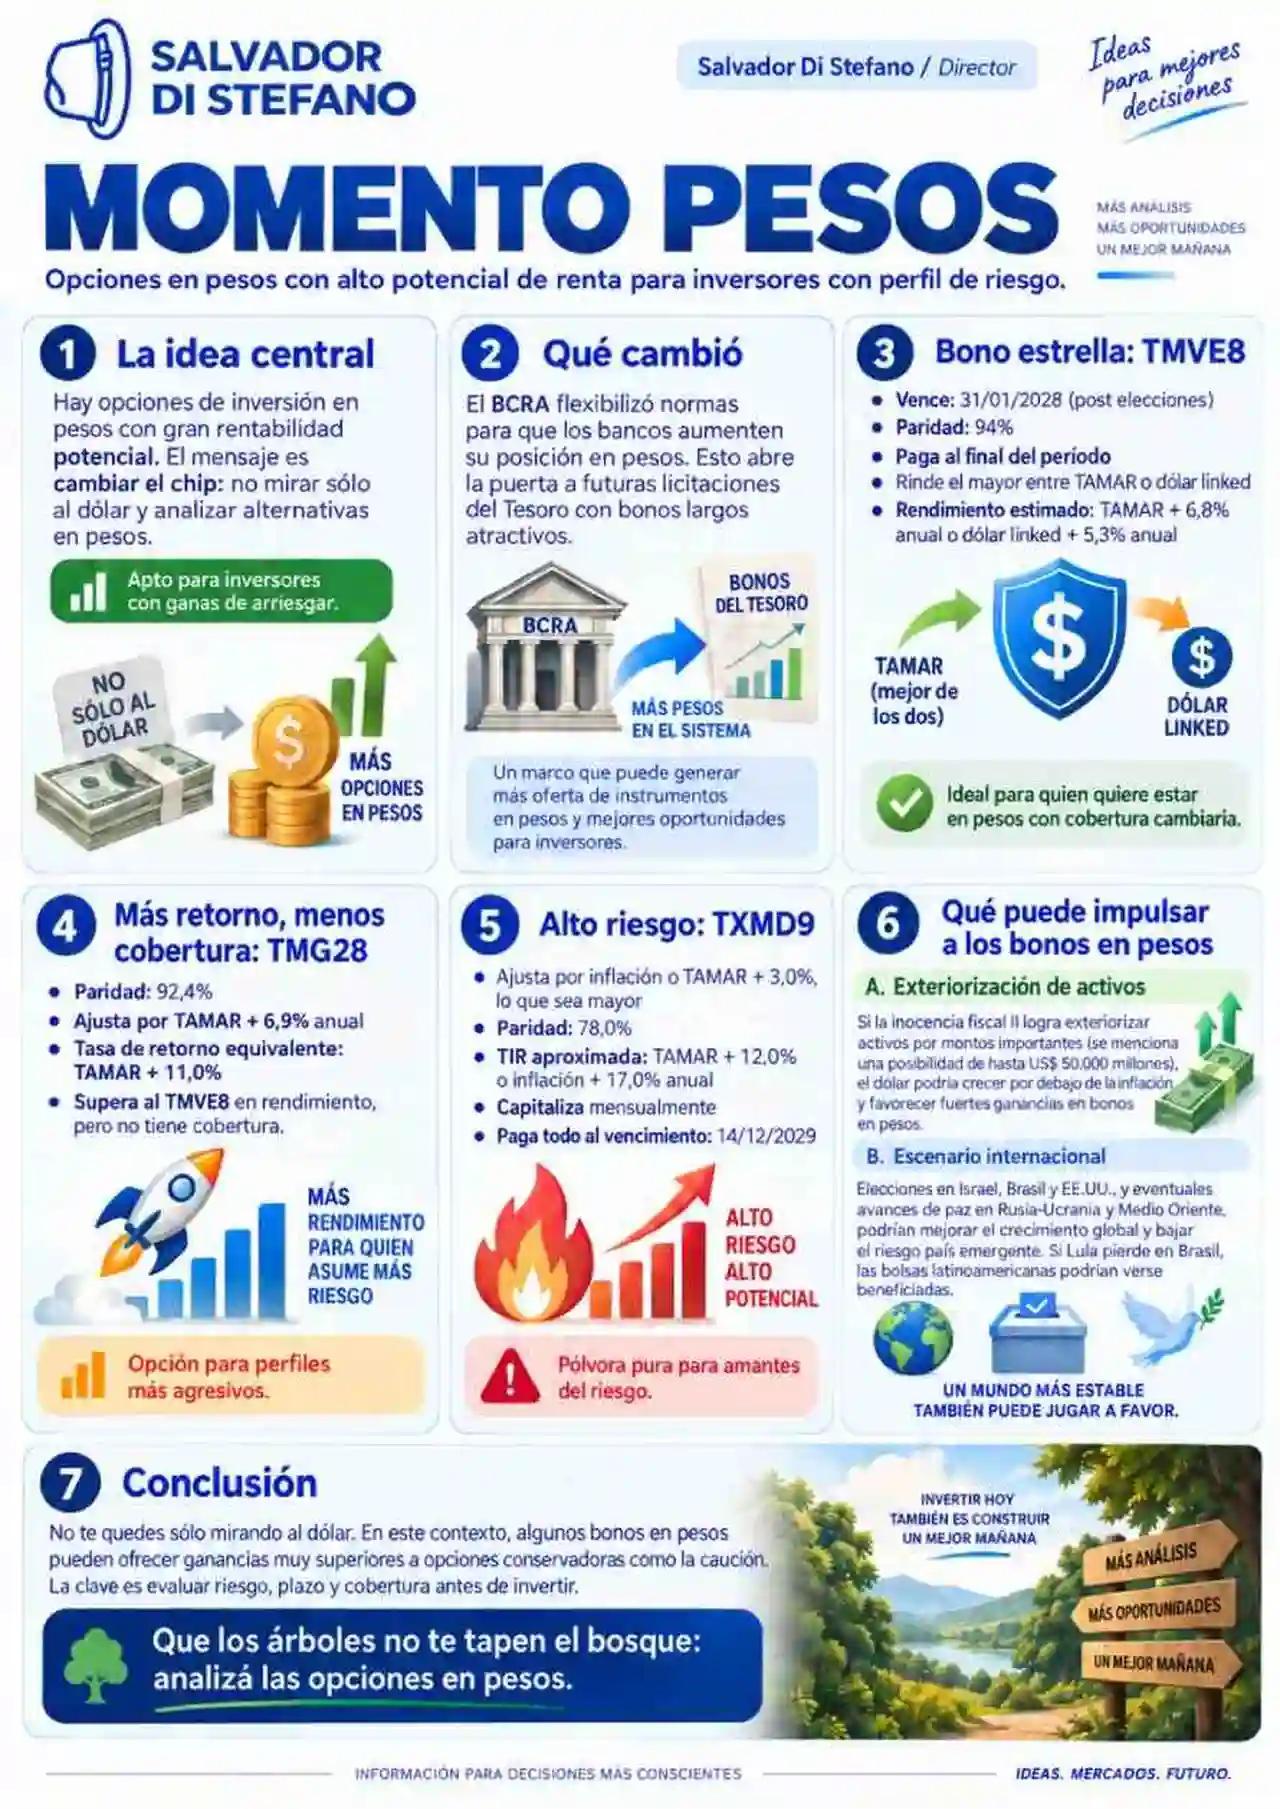
Opciones en pesos con alto potencial de renta
Tres factores externos que pueden disparar las ganancias en pesos
- Exteriorización de activos: Se aprobó el régimen de inocencia fiscal dos, con lo cual luce muy probable que se exterioricen activos por montos importantes. César Litvin, reconocido profesional en materia impositiva, habla de la posibilidad de que se blanqueen u$s50.000 millones de aquí a diciembre de 2027. Si se cumple la mitad de lo que pronostica, la cotización del dólar podría avanzar por debajo de la expectativa de inflación, dando lugar a grandes ganancias en los bonos en pesos. Todo depende de que estas exteriorizaciones efectivamente ocurran.
- Frente externo: El escenario internacional parecería traer novedades. En las próximas semanas tenemos tres comicios relevantes: Israel, Brasil y Estados Unidos. A esto hay que sumarle las novedades de paz que podrían surgir en dos frentes de conflicto: Rusia-Ucrania y Medio Oriente. Si hay paz, aumentarán las posibilidades de que el mundo recupere la senda del crecimiento y baje el riesgo país en el segmento emergente. Si Lula pierde en Brasil, las ganancias en las bolsas de América Latina podrían ser muy significativas.
- Rentabilidad en moneda local: Se derriten litros de tinta en los medios hablando del dólar, pero cuidado: una renta en pesos exorbitante como la que muestran los bonos mencionados puede dejar retornos elevados. Que los árboles no tapen el bosque; analizar opciones en moneda local puede generar ganancias muy por encima de la tasa de caución. Esto último queda a criterio de cada inversor, como diría Karina Jelinek.
inflación,inversiones,bonos en pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre
¿A cuánto se vende el dólar en bancos?
El dólar al público es negociado sin cambios este lunes, a $1.535 para la venta en el Banco Nación. Durante la semana pasada sumó cinco pesos o 0,3 por ciento. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.534 para la venta y $1.482,29 para la compra.
/economia/2026/09/20/cuales-son-las-dos-variables-clave-para-saber-que-ocurrira-en-2027-con-el-dolar-segun-un-informe-privado/
/economia/2026/09/20/insercion-en-el-mundo-y-desacople-interno-las-exportaciones-sostienen-la-economia-de-milei-mientras-el-mercado-interno-se-debilita/
/economia/2026/09/21/el-sector-agroindustrial-exportara-este-ano-usd-42000-millones-el-mayor-aporte-anual-de-divisas-de-la-historia/
/economia/2026/09/21/nueva-mision-del-fondo-monetario-por-donde-ira-la-revision-del-acuerdo-y-el-dato-que-destacara-economia/
ECONOMIA
Deudas, bajos ingresos y empleo: el 71% de las principales preocupaciones de los argentinos se vincula a la economía
La economía ocupa un lugar central entre las preocupaciones de los argentinos, en un escenario atravesado por las dificultades para llegar a fin de mes. El impacto de esta situación se refleja tanto en la capacidad para afrontar los gastos cotidianos como en la necesidad de recurrir al crédito para sostener el consumo.
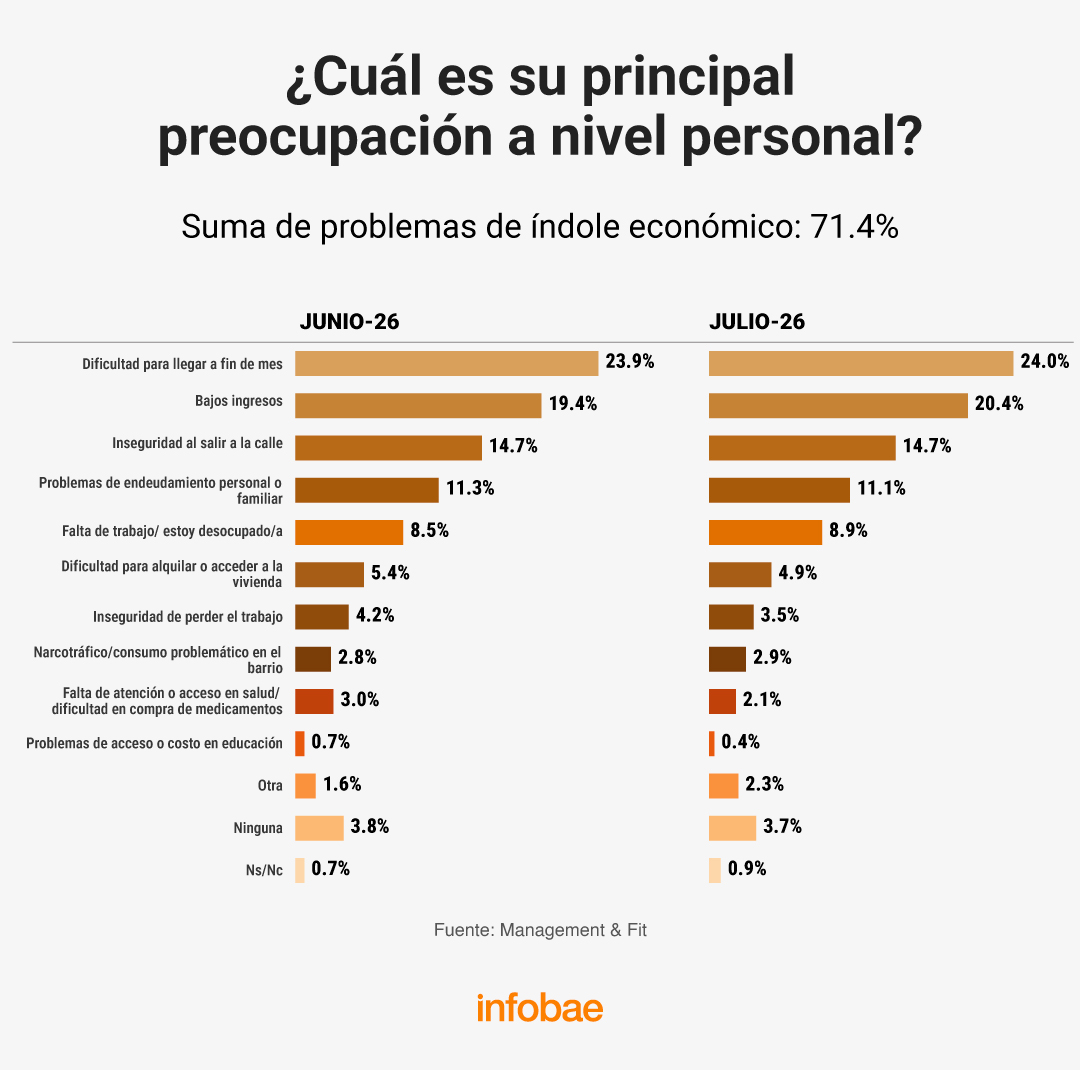
Las cuestiones vinculadas con la economía concentran el 71,4% de las principales preocupaciones personales de los argentinos, de acuerdo con el relevamiento nacional de julio realizado por Management & Fit. La dificultad para llegar a fin de mes aparece como el principal problema, con 24% de las menciones, seguida por los bajos ingresos, con 20,4%.
El resto de las respuestas también muestra el peso de la situación económica en la vida cotidiana. Los problemas de endeudamiento personal o familiar representan el 11,1% de las menciones, mientras que la falta de trabajo o desocupación alcanza el 8,9%. A su vez, la dificultad para alquilar o acceder a una vivienda reúne el 4,9% y el temor a perder el empleo, el 3,5%. En conjunto, son las categorías que explican la suma de problemas de índole económica consignada por la consultora.
.responsive {
width: 100%;
height: auto;
}
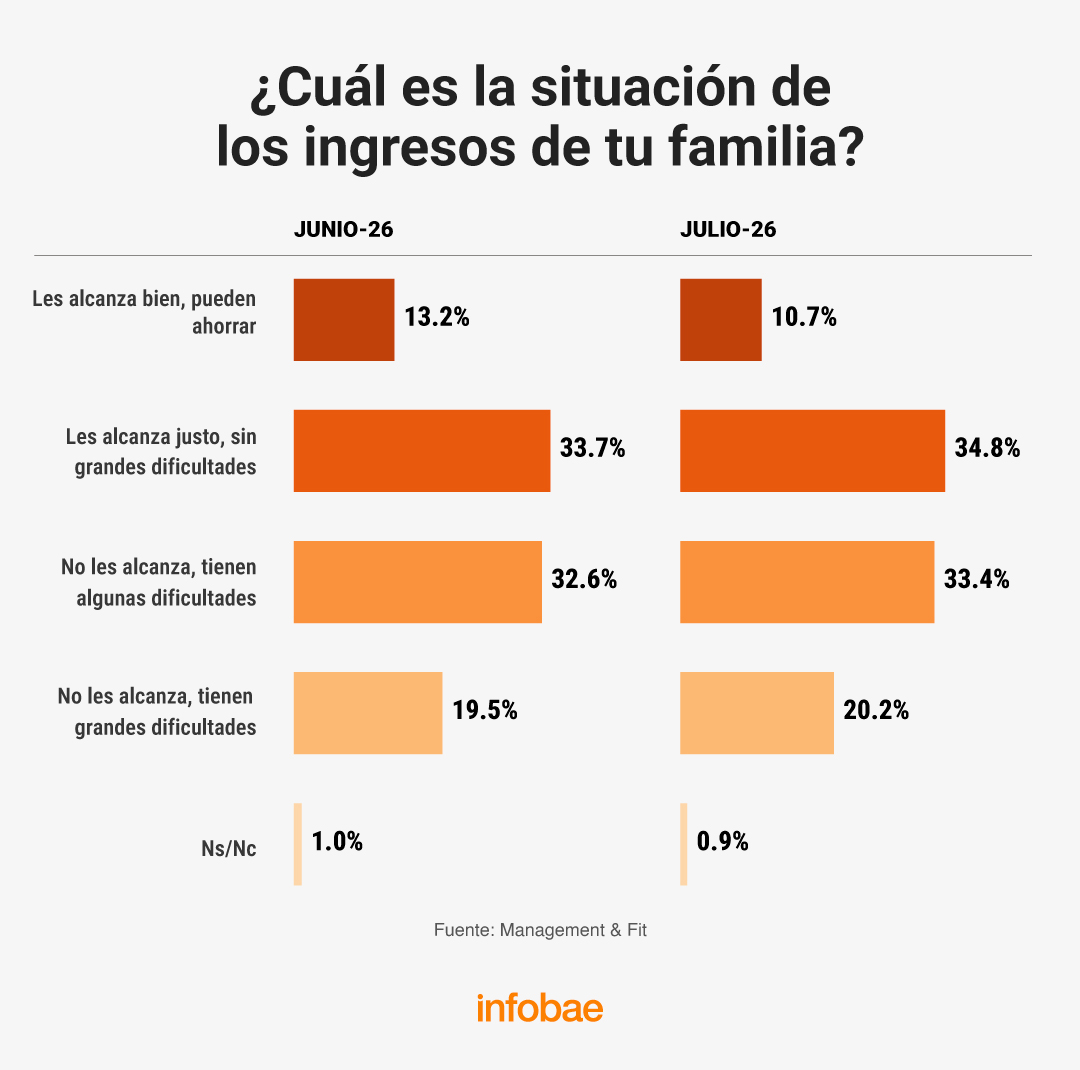
El relevamiento también muestra dificultades para cubrir los gastos dentro de los hogares. El 53,6% señala que tiene algún grado de dificultad para afrontar sus gastos, una proporción que aumentó 1,5 puntos respecto de junio. Dentro de ese universo, el 20,2% afirma que los ingresos no alcanzan y que tiene algunas dificultades, mientras que el 10,7% habla de grandes dificultades.
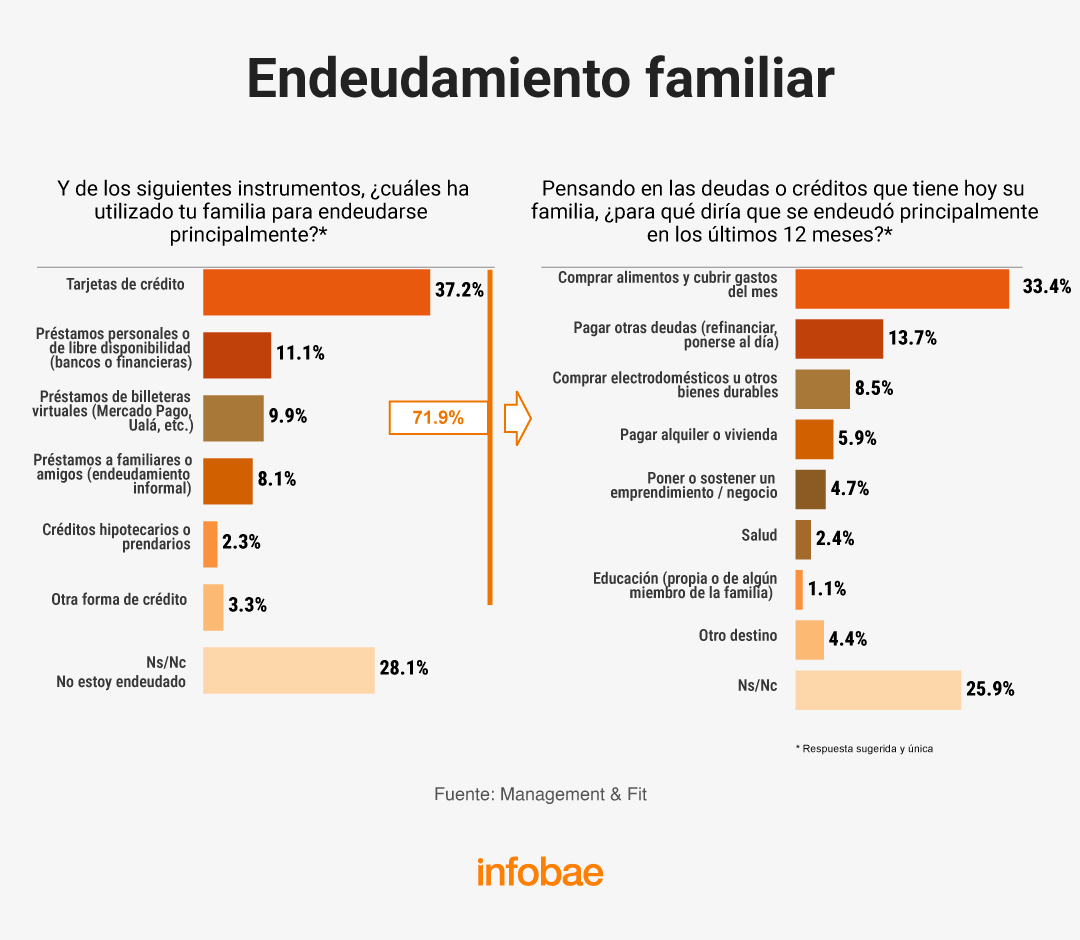
El endeudamiento aparece como otra de las expresiones de la situación económica. Entre quienes mencionan estar endeudados, las tarjetas de crédito son el principal instrumento utilizado, con 37,2%, seguidas por los préstamos personales o de libre disponibilidad, con 28,1%, y los préstamos de billeteras virtuales, con 9,9%.
.responsive {
width: 100%;
height: auto;
}
En cuanto al destino de esos créditos, el 33,4% señala que se endeudó para comprar alimentos o cubrir los gastos del mes. El segundo motivo es pagar otras deudas, refinanciarse o ponerse al día, con 25,9%. Recién después aparecen la compra de electrodomésticos y otros bienes durables, con 13,7%, y el sostenimiento de un emprendimiento o negocio, con 8,5%.
La percepción sobre la propia situación económica también refleja ese escenario. En julio, el 37,5% evaluó negativamente su situación económica personal, frente a un 26% que la consideró positiva. El resultado, de todos modos, mostró una leve mejora respecto de junio en las evaluaciones positiva y regular.
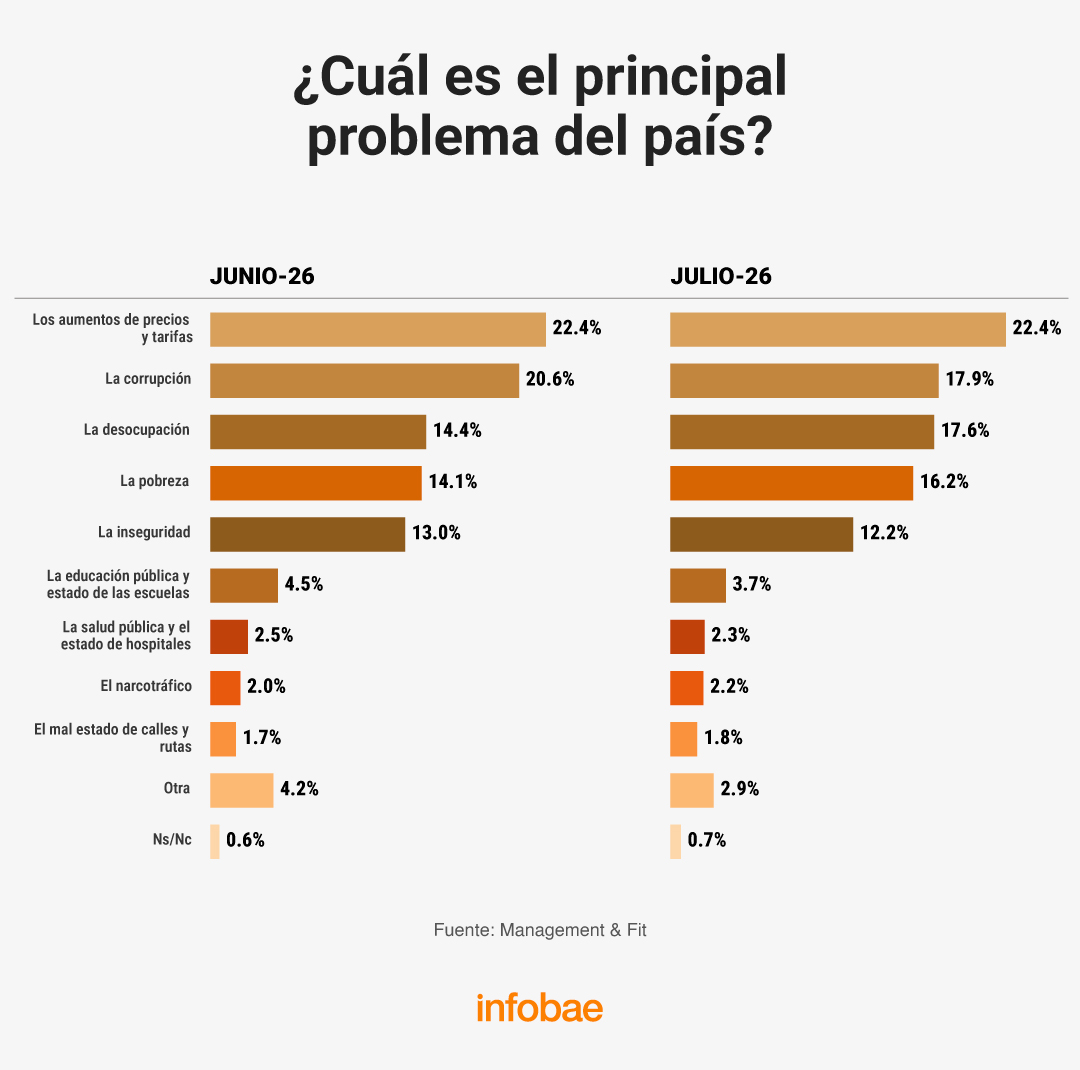
Cuando la pregunta deja de ser personal y apunta a la situación general del país, la economía también ocupa un lugar central. Los aumentos de precios y tarifas se mantienen como el principal problema señalado, con 22,4% de las menciones. El informe destaca, además, un aumento de las menciones a la desocupación y la pobreza respecto del mes anterior.
.responsive {
width: 100%;
height: auto;
}
Al mismo tiempo, las expectativas sobre la economía no son uniformes. El 59,2% considera que la situación económica puede mejorar a futuro, aunque dentro de ese grupo el 40,4% cree que esa mejora llegará recién en más de un año.
El informe también releva la identificación de los encuestados con el rumbo económico. El 40,7% afirma apoyar el rumbo económico del Gobierno, aunque dentro de ese grupo un 25,4% sostiene que todavía no ve mejoras en su economía personal. En el otro extremo, el 53,1% señala que no apoya el rumbo económico y tampoco percibe mejoras en su situación personal.
En una línea similar, una encuesta de Zentrix asegura que el 65% de los argentinos agota sus ingresos antes de llegar al día 20 del mes: el 44,4% no supera el día 15 y el 12,2% se queda sin dinero antes del día 5. La situación presenta una marcada brecha según el nivel socioeconómico: mientras que en la clase baja el 87,6% llega sin ingresos al día 20, en la clase alta esa proporción se reduce al 7,3%.
La edad también introduce diferencias, aunque menos pronunciadas: el 83,3% de los jóvenes de entre 18 y 39 años no alcanza el día 20, frente al 60,3% de los mayores de 60.
En conjunto, los datos muestran que, si bien el fenómeno atraviesa a distintos grupos, afecta con mayor intensidad a los sectores de menores ingresos y a la población más joven.
.responsive {
width: 100%;
height: auto;
}
Esta situación se refleja directamente en el nivel de endeudamiento de los hogares. El 60,2% de los argentinos tomó alguna deuda o crédito en los últimos seis meses, una proporción que asciende al 70,2% entre las personas de clase baja y al 67,1% entre los jóvenes de 18 a 39 años, los dos grupos más afectados por la falta de ingresos.
El destino del dinero también da cuenta de esta situación: el 55,6% de quienes se endeudaron lo hizo para cubrir gastos de alimentos y salud, mientras que otro 20,4% recurrió al crédito para pagar tarifas y servicios.
En la clase baja, ambos motivos concentran más del 85% de los casos, frente a menos del 60% en la clase alta, donde el endeudamiento se distribuye de manera más equilibrada y adquiere mayor peso la compra de bienes durables.
Corporate Events,South America / Central America

Accidentes de tránsito en Honduras dejan 1,449 muertos en 2026 y 42 % de las víctimas eran motociclistas

Impuestos: para las empresas es más caro donar alimentos que tirarlos

El Gobierno prepara el operativo de seguridad “más grande de la historia” para la visita del Papa: qué pasará con los feriados y con la Marcha del Orgullo

La Iglesia celebra en Constitución una misa por las víctimas de la trata de personas y los excluidos

El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones

Luego de días de suma preocupación por Mirtha Legrand, qué dice el nuevo parte médico sobre su salud

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA2 días ago
Pablo Moyano reapareció en la paritaria de Camioneros después de cuatro años: el trasfondo de la reconciliación con su padre Hugo
- CHIMENTOS2 días ago
Alejada de la fama, así vive hoy a los 55 años Ana Paul Dutil con un nuevo trabajo y priorizando su salud mental, tras la polémica con Julieta Prandi y Emanuel Ortega