ECONOMIA
Cuál es el instrumento financiero que creció más de 80% en solo un mes y capta cada vez más ahorristas

Los depósitos a plazo fijo ajustables por UVA volvieron a ganar protagonismo dentro del sistema financiero argentino y mostraron un crecimiento explosivo en abril. En un contexto de reacomodamiento de carteras y búsqueda de cobertura frente a la inflación, este instrumento registró una suba mensual real de 82,5%, una dinámica que lo convirtió en uno de los productos de ahorro con mayor expansión del mercado.
El dato surge del último Informe Monetario Mensual publicado por el Banco Central (BCRA). Según el estudio, la aceleración de los depósitos UVA se produjo mientras las tasas tradicionales de los plazos fijos mostraban una tendencia descendente durante gran parte de abril y los inversores buscaban alternativas para sostener el rendimiento real de sus ahorros.
El principal dato que destacó el informe del BCRA fue el salto de 82,5% mensual en los depósitos ajustables por UVA durante abril. El stock de colocaciones pasó de $555.000 millones en marzo a $1,013 billones en abril, según los datos oficiales de la autoridad monetaria. Se trata de una variación excepcional incluso dentro de un escenario en el que ya se venía observando una mayor demanda de instrumentos indexados.
Los plazos fijos UVA son depósitos bancarios que ajustan su capital de acuerdo con la evolución de la inflación medida por el Coeficiente de Estabilización de Referencia (CER), vinculado al Índice de Precios al Consumidor (IPC). De esa manera, permiten preservar el poder adquisitivo del dinero depositado durante el período de inversión.
El crecimiento de abril se dio en paralelo con un avance general de los depósitos remunerados. Según el informe monetario, el total de depósitos a plazo fijo del sector privado mostró un incremento de 4,1% mensual en términos reales y sin estacionalidad.

Dentro de ese proceso, explica el BCRA, también hubo una fuerte rotación de carteras por parte de las Prestadoras de Servicios Financieros (PSF), vinculadas a los Fondos Comunes de Inversión Money Market y a las billeteras virtuales. Estos agentes redujeron posiciones en instrumentos de mayor liquidez, como depósitos a la vista remunerados y cauciones, y aumentaron sus tenencias de depósitos a plazo fijo.
La autoridad monetaria explicó que esa decisión estuvo vinculada al diferencial de tasas a favor de las colocaciones a plazo respecto de las alternativas más líquidas.
El movimiento hacia los depósitos a plazo se produjo en un contexto de bajas en las tasas de interés pasivas durante gran parte del mes.
El informe del Banco Central indicó que las tasas pagadas por los bancos ajustaron progresivamente a la baja a lo largo de abril, aunque hacia el cierre del período se observó una leve recuperación.
En el segmento mayorista, la tasa TAMAR de bancos privados terminó abril en 23,1% nominal anual, lo que representó una caída de 3,2 puntos porcentuales respecto del cierre de marzo.

En paralelo, las tasas correspondientes a depósitos a la vista remunerados de Prestadoras de Servicios Financieros prácticamente no mostraron cambios y finalizaron el mes en 14,3% nominal anual.
En ese escenario, los depósitos ajustables por inflación comenzaron a captar más atención de los ahorristas e inversores que buscaban cobertura frente a la evolución de los precios.
El escenario financiero de abril también estuvo acompañado por una recuperación del crédito en pesos al sector privado. Luego de dos meses consecutivos de caída, los préstamos en pesos mostraron un crecimiento de 0,6% real sin estacionalidad.
La mejora estuvo impulsada principalmente por los créditos con garantía real y por las líneas destinadas al consumo. Dentro de los préstamos con garantía real, el BCRA destacó la continuidad del crecimiento de los créditos hipotecarios, que avanzaron 0,7% mensual en términos reales y sin estacionalidad.
En la comparación interanual, los préstamos para vivienda acumularon un incremento de 100%, impulsados por los créditos ajustables por UVA.
Por su parte, los créditos prendarios crecieron 3% mensual en términos reales y mostraron una suba interanual de 13%. En conjunto, los préstamos con garantía real avanzaron 1,7% real en abril y quedaron 48,4% por encima del nivel registrado un año antes.

ECONOMIA
Daniel Schteingart, de Fundar: “2025 fue el primer año en 30 donde el PBI creció y el empleo formal privado cayó”
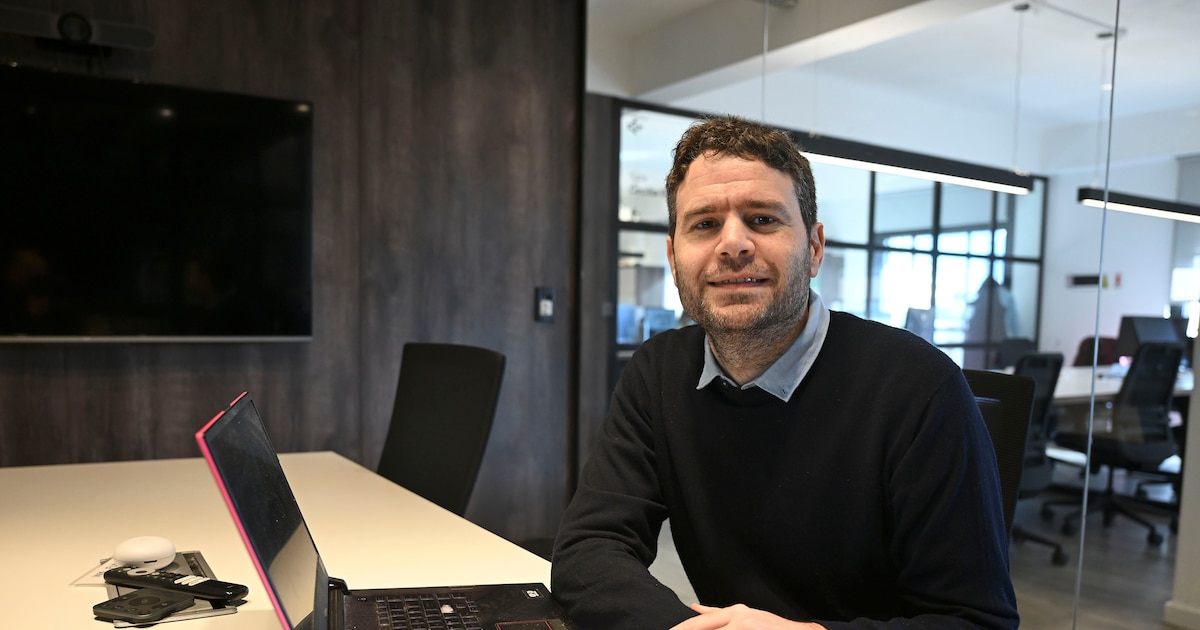
“No es casualidad que el gobierno de Alberto Fernández terminara con el menor desempleo desde 1991, pero también con la mayor inflación desde 1991″

“En el corto plazo, la variación de la pobreza y la informalidad a nivel nacional está muy condicionada por lo que ocurre con la economía en su conjunto y, por lo tanto, por políticas que dependen fundamentalmente del gobierno nacional”

“Para bajar sustancialmente la informalidad se necesitan varias cosas al mismo tiempo. La primera, sin la cual todo lo demás es imposible, es crecer durante bastante tiempo”
- Porque genera los dólares que la Argentina necesita para que el resto de la economía pueda crecer sin chocar recurrentemente con la falta de divisas. Es una condición de posibilidad, aunque no suficiente: hoy exportamos bastante más y, sin embargo, la economía está planchada.
- Porque esos sectores pueden generar mucho más empleo indirecto si traccionan un entramado denso de proveedores industriales y de servicios: ingeniería, metalmecánica, químicos, transporte, software o construcción.

“Hacen falta políticas horizontales: simplificar la contratación y la registración, reducir los costos de formalización para trabajadores de bajos salarios y empresas chicas, mejorar la fiscalización y, sobre todo, aumentar la productividad”

“El Indec prevé que entre 2025 y 2040 Neuquén va a pasar de ser el 1,5% de la población argentina al 1,6%: no es un cambio para nada titánico”

“La historia es, simultáneamente, de progreso en términos absolutos y decadencia en términos relativos, y eso no es necesariamente una contradicción”
- Argentina no está ni cerca de ser uno de los peores países del mundo: en la enorme mayoría de los indicadores de desarrollo estamos de mitad de tabla para arriba, comparado con la media mundial y regional. Somos más ricos, educados, democráticos, vivimos más años, reportamos más satisfacción con la vida y somos cívicamente más tolerantes que gran parte de los países. En ese sentido, no somos un país de mierda.
- Contrariamente a lo que creemos, las condiciones de vida de Argentina tendieron a mejorar en el largo plazo. Me peleo bastante con el discurso nostálgico de que hace 50 o 100 años vivíamos mejor. En casi todo, vivíamos peor. Hoy somos más ricos, democráticos, culturalmente tolerantes, vivimos más años, tenemos mucha menos mortalidad infantil, más años de escolarización y menos hacinamiento que entonces.
- La más triste, es que aun cuando progresamos, otros países lo hicieron de forma mucho más rápida que nosotros y nos fueron pasando. Así, la Argentina se fue cayendo de los rankings de casi cualquier indicador de desarrollo, y se fue volviendo cada vez más irrelevante a nivel global. Chile, España, Polonia o Corea del Sur son ejemplos de países que unas décadas atrás vivían peor que nosotros y hoy nos superaron en la mayoría de las métricas de desarrollo, no porque nosotros retrocediéramos, sino porque ellos avanzaron más rápido. Por eso el “todavía” del título: si la tendencia de las últimas décadas sigue, Argentina un día va a dejar de ser un país de mitad de tabla para arriba, y va a empezar a pelear el descenso.

“A pesar de nuestras quejas recurrentes, Argentina da relativamente bien en los rankings mundiales de felicidad”
La recaudación del IVA, Ingresos Brutos y la Tasa por inspección, seguridad e higiene equivale al 40% de la recaudación tributaria consolidada, y que 10 tributos concentran el 94% del total (Iaraf)
- Incluye alimentos y bebidas, tarjeta de crédito, servicios públicos, celular, internet y plataformas de streaming.
- Suma una casa y un auto, con sus seguros y el combustible, además de una salida al cine, un recital y la compra de productos electrónicos.
- Agrega un segundo auto, un vuelo de cabotaje laboral con hotel y restaurante, un viaje al exterior por vacaciones y el cambio anual de uno de los autos por un 0 km.
Un asalariado con ingresos por debajo del mínimo no imponible de Ganancias suma uno, los aportes personales a la seguridad social; si lo supera, suma dos
- Un asalariado con ingresos por debajo del mínimo no imponible de Ganancias suma uno, los aportes personales a la seguridad social; si lo supera, suma dos: los aportes y el Impuesto a las Ganancias.
- El monotributista suma uno, el Monotributo, y el empresario o profesional independiente, dos: Ganancias y los aportes de autónomos. Así se llega a 43 en el caso del asalariado del perfil 3 por encima del mínimo, y a 46 si además fuma, por tres tributos nacionales más.
Los impuestos que más afectan la economía individual y familiar son los asociados al consumo (Litvin)

El IVA, Ingresos Brutos y las tasas municipales son los tributos de mayor impacto en los hogares de menores ingresos (Domínguez)

La Argentina registra una carga tributaria elevada —del orden del 50% en el sector formal— (Argañaraz)
impuestos,contabilidad personal,hoja de cálculo
La actividad se frenó por la debilidad del consumo, la inversión y el crédito, en una economía que ya de por sí mostraba desempeños muy desiguales entre sectores


La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana (Pussetto)

Si bien el dato está afectado por shocks transitorios (…) y es esperable un rebote en agosto, el estancamiento con dos velocidades sigue siendo la norma (Eco Go)

Los niveles de inversión han sido más bien desilusionantes o decepcionantes (Spotorno)

Lo más probable es que los próximos meses se parezcan bastante a los últimos, con una actividad que avanza y retrocede, sin una dirección firme (Pussetto)
INDEC,Estimador Mensual de Actividad Económica,Argentina

Barbie Simons recordó la difícil decisión que tomó a los 15 años tras la trágica muerte de su papá: «Fue muy…»

Daniel Schteingart, de Fundar: “2025 fue el primer año en 30 donde el PBI creció y el empleo formal privado cayó”

La letra chica de las negociaciones con los gobernadores y los números para el 2027 que sorprendieron en Casa Rosada

La lista de impuestos que paga una persona común sin darse cuenta en cada compra del día

Nicolás Giacobone, el guionista detrás de la última película de Tom Cruise: “La crisis del cine argentino es desastrosa”

El Gobierno busca fecha para debatir la eliminación de las PASO, entre sesiones adversas, marchas y la visita del Papa

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral

“Soy de Boca, ¿cuál es el delito?”: Mayra Mendoza respondió las críticas y apuntó contra la Corte por el fallo que habilitó la venta de tierras

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL2 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- ECONOMIA3 días ago
Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones