ECONOMIA
El costo de la inacción ante la expectativa deflacionaria

El mercado de desarrollo de software atraviesa una transformación impulsada por la capacidad de la inteligencia artificial para generar código de manera automatizada. En este contexto, se observa una tendencia en la toma de decisiones corporativas que podríamos denominar “parálisis por expectativa deflacionaria”. Este fenómeno ocurre cuando las empresas postergan la ejecución de proyectos bajo la premisa de que la tecnología reducirá los costos de desarrollo en el futuro inmediato. Sin embargo, este análisis omite el cálculo del costo mensual de mantener procesos manuales y la ausencia de captura de datos durante el periodo de espera.
La discusión sobre la inversión tecnológica debe desplazarse desde el precio del contrato hacia el costo de oportunidad de no implementar la solución. Mientras el costo marginal de creación de software desciende, la brecha competitiva para quienes optan por la espera aumenta. La ejecución inmediata permite la acumulación de datos, el aprendizaje operativo y la iteración de procesos, factores que otorgan una ventaja en el mercado que no se recupera mediante ahorros en el presupuesto de programación.
La integración de herramientas de asistencia de código ha dejado en evidencia la fragilidad del modelo de facturación basado en horas hombre. Este sistema tradicional confunde el esfuerzo con el valor generado, creando una distorsión de incentivos. Si un equipo técnico resuelve en tres días una tarea que anteriormente requería tres semanas, el modelo de horas penaliza la eficiencia del proveedor y reduce su ingreso. Por el contrario, si el proveedor extiende los tiempos para mantener su facturación, se produce un quiebre en la confianza con el cliente.
Se observa una tendencia en la toma de decisiones corporativas que podríamos denominar “parálisis por expectativa deflacionaria”
La transición hacia la facturación por resultados y por impacto representa la evolución necesaria en la industria. El enfoque debe situarse en la resolución de problemas, la eliminación de procesos ineficientes y la generación de ventajas para el negocio. En Argentina, este cambio enfrenta la resistencia de estructuras de control basadas en planillas de tiempo, lo que genera una brecha entre la capacidad de la tecnología y los modelos de negocio vigentes.
Una alternativa a los esquemas tradicionales es la implementación de modelos de valor compartido, donde los honorarios del proveedor se vinculan directamente al aumento de ventas o a los ahorros generados por el software. Este enfoque alinea los intereses de ambas partes, transformando la relación de proveedor-cliente en una sociedad con riesgo compartido. Bajo este esquema, si el software no produce los resultados proyectados, el cobro diferencial no se ejecuta.
La viabilidad de este modelo depende de la existencia de métricas claras y de la disposición de las empresas a transparentar sus datos financieros. En el entorno local, existe una falta de hábito en la medición del impacto real de la tecnología en los resultados operativos. Por tanto, la labor inicial del consultor tecnológico consiste en asistir al cliente en la construcción de capacidades de medición antes de formalizar el vínculo contractual. Este rigor en la definición del problema permite una selección de proyectos con alta probabilidad de retorno de inversión.
Ante el temor a la obsolescencia técnica, surgen los contratos de evolución continua o modelos de suscripción de desarrollo. Bajo esta modalidad, el cliente no adquiere un producto estático, sino un activo vivo que recibe actualizaciones permanentes de acuerdo con los avances de la tecnología. Este sistema previene la necesidad de ejecutar reingenierías completas cada pocos años, garantizando la vigencia de la herramienta en el tiempo.
Mientras el costo marginal de creación de software desciende, la brecha competitiva para quienes optan por la espera aumenta
A pesar de su lógica técnica, la adopción de este modelo en mercados con alta inflación y volatilidad económica encuentra obstáculos estructurales. La resistencia a compromisos financieros de largo plazo es una respuesta a la incertidumbre del horizonte económico. Frente a esto, la estrategia de implementación sugerida es iniciar con proyectos de alcance definido que demuestren valor inmediato, permitiendo que la transición hacia una suscripción sea una consecuencia natural de los resultados obtenidos en la primera fase de trabajo.
La democratización de la generación de código a través de la inteligencia artificial ha convertido a la programación estándar en una mercancía con precio a la baja. Las organizaciones que operan exclusivamente como fábricas de código enfrentan la competencia de herramientas automatizadas que operan sin interrupciones y con costos mínimos. El valor en el mercado actual se ha desplazado desde el volumen de líneas de código hacia la capacidad de diagnóstico y diseño estratégico.
La función crítica de las empresas de desarrollo hoy es la arquitectura de valor. Esto implica identificar el problema de fondo del negocio, algo que, a menudo, no coincide con los requerimientos expresados en el documento inicial del cliente. “La inteligencia artificial no ha reducido el valor del pensamiento estratégico, sino que lo ha encarecido al volver escasa la capacidad de discernir qué código es necesario generar y cuál debe omitirse para evitar deuda técnica.” En este sentido, la arquitectura define la capacidad de escala de un sistema y su alineación con los objetivos de largo plazo de la organización.
El juicio técnico y la dirección estratégica de la arquitectura son factores diferenciales en un entorno donde el costo de los materiales básicos de construcción de software colapsa. Al igual que en la construcción civil, cuando los materiales se abaratan, la calidad final depende del diseño estructural. La capacidad de cerrar la brecha entre lo que el cliente solicita y lo que su operación requiere exige un entendimiento profundo tanto de la tecnología como del negocio.
En el entorno local, existe una falta de hábito en la medición del impacto real de la tecnología en los resultados operativos
En este nuevo escenario, el riesgo para las empresas que deciden esperar a la herramienta perfecta es perder su posición competitiva frente a actores regionales. Mientras se postergan decisiones en busca de menores costos, competidores en mercados como México, Brasil o Colombia ejecutan soluciones con las herramientas disponibles, acumulando un aprendizaje organizacional que no se puede adquirir mediante presupuesto.
Argentina cuenta con ventajas competitivas en términos de talento e ingenio para operar en condiciones de escasez. No obstante, la inacción compromete la relevancia regional y la capacidad de atraer inversión. La ejecución rápida y la aplicación de criterio sobre la tecnología disponible superan en términos de eficiencia a la búsqueda de la perfección técnica proyectada a futuro. Aceptar que la velocidad de implementación es un factor determinante permite a las organizaciones capturar valor en el presente y consolidar su posición en un mercado en constante aceleración.
En definitiva, la tecnología disponible hoy, bien aplicada, siempre le ganará a la tecnología perfecta de mañana que nunca se implementó. Tal como dijo Marc Benioff: “Faster is better than perfect!” (¡Rápido es mejor que perfecto!)
El autor es Co-Founder y CEO de The App Master
inteligencia artificial,videojuegos,desarrollo tecnológico,jóvenes programadores,análisis de datos,innovación digital,tecnología,laboratorio,computadoras,gráficos







ECONOMIA
Un estudio comparó la evolución de la producción agraria de los países del Mercosur: la Argentina salió mal parada
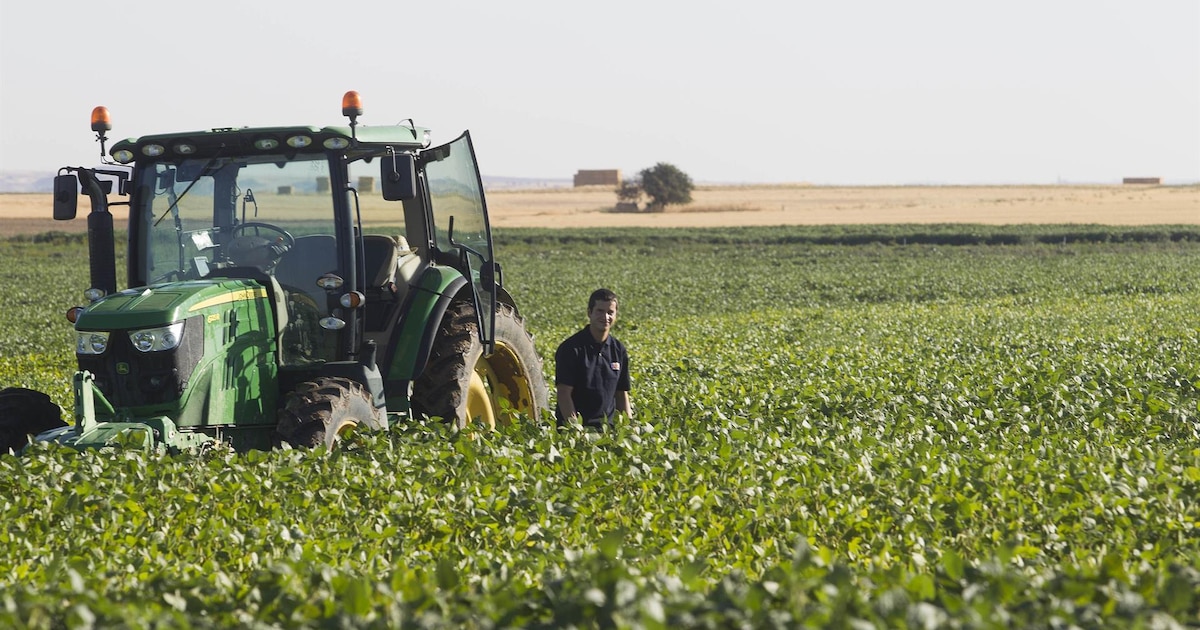

Argentina es el único país del bloque que aplica derechos de exportación (DEX) y, entre 2009 y 2022, el productor recibió por la soja, el maíz y el trigo un precio promedio 20% inferior al internacional
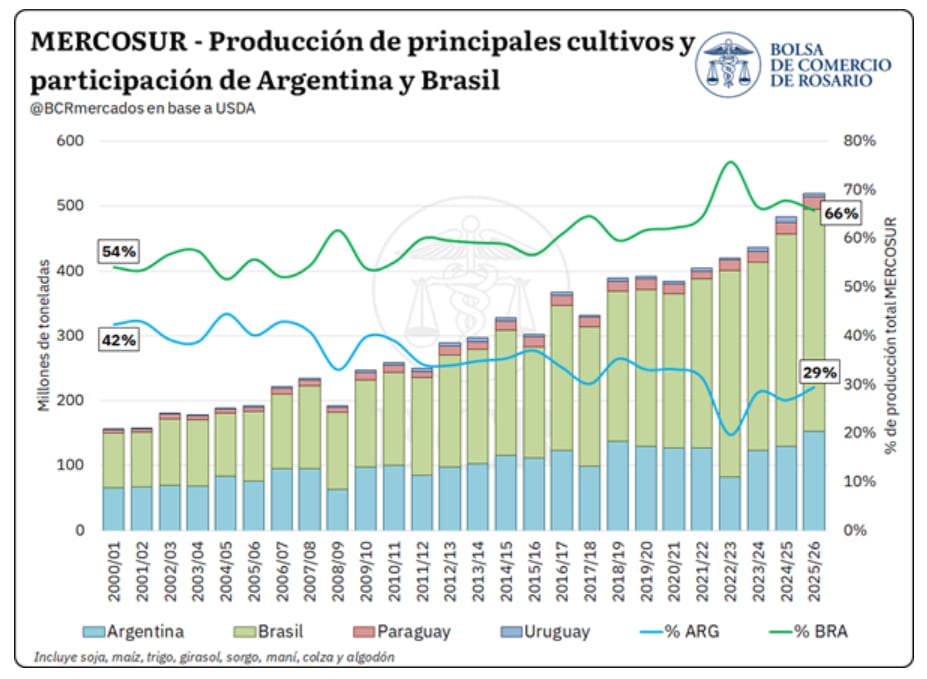

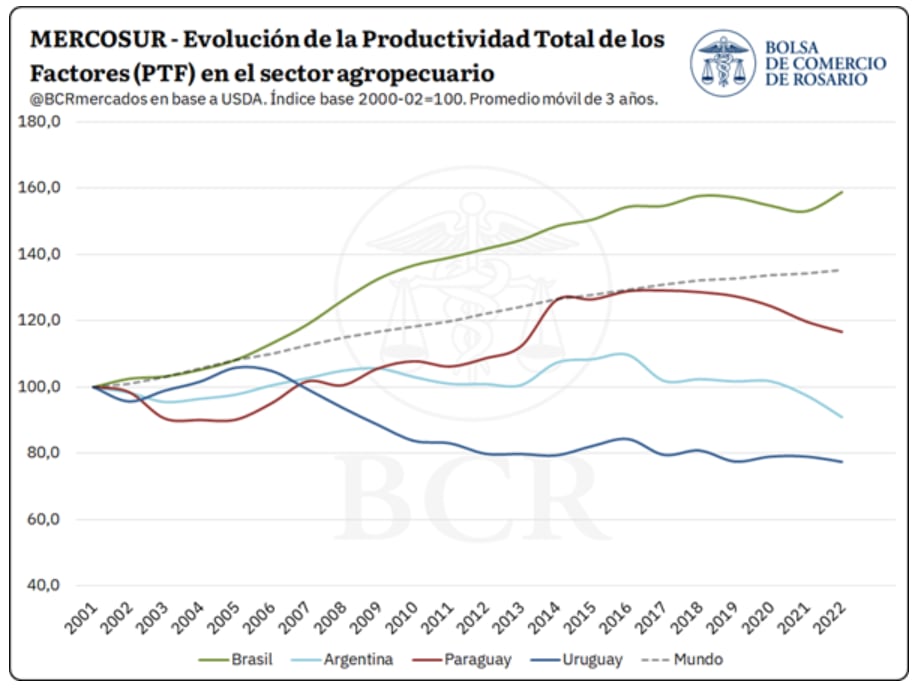
Entre 2009 y 2022, el productor argentino recibió alrededor 19% menos que el precio internacional, mientras en Paraguay y Uruguay recibió valor pleno y en Brasil superó levemente ese nivel

Agricultural Markets,Corporate Events,South America / Central America,Tourism / Travel
A casi nueve meses del inicio del conflicto en Medio Oriente, la crisis energética que desató se empieza a sentir en actividades que, en principio, parecían alejadas de la geopolítica del Golfo. El transporte aéreo es una de ellas.
El combustible de aviación —que tiene su propio precio, más alto que el petróleo crudo y atado a márgenes de refinación que también escalaron—, rondaba los USD 90 el barril a comienzos del año alcanzó un pico de casi USD 200 en octubre, según la Asociación de Transporte Aéreo Internacional (IATA) organización comercial global que agrupa a compañías que representan alrededor del 85% del tráfico aéreo mundial.
Aunque en las últimas semanas cedió hasta USD 169, acumula una suba interanual de 88,6%. Con el verano austral que comienza en pocas semanas, la conectividad aérea hacia y desde la Argentina empieza a verse afectada.
El impacto en las cuentas del sector será fuerte: IATA proyecta que los beneficios netos de la industria global caerán a la mitad en 2026, de USD 45.000 millones a USD 23.000 millones, con un margen neto del 2%, el nivel más bajo desde la recuperación poscovid.
En condiciones normales, el combustible representa entre el 28% y el 35% de los costos operativos de una aerolínea latinoamericana. Hoy ese número trepó al 38% o más
En condiciones normales, el combustible representa entre el 28% y el 35% de los costos operativos de una aerolínea latinoamericana. Hoy ese número trepó al 38% o más, según datos de la Asociación Latinoamericana y del Caribe de Transporte Aéreo (ALTA). Entre el segundo trimestre de 2025 y el mismo período de 2026, la factura regional de combustible creció un 80 por ciento.
Esta semana se conoció que Plus Ultra, la aerolínea española que conectaba Madrid con Buenos Aires y Lima, suspendió ambas rutas desde el 17 de noviembre y solo mantiene el vuelo a Caracas. La aerolínea gastó 104,83 millones de euros en combustible contra un presupuesto de 69,13 millones (subió 51,6%), acumuló una pérdida operativa de 31 millones de euros entre febrero y agosto y avanza en un proceso preconcursal con un expediente de regulación de empleo para 679 trabajadores en Madrid.
Latam Airlines fue una de las primeras en cuantificar el golpe: su CEO, Roberto Alvo, advirtió en la presentación de resultados de la compañía que el combustible “prácticamente se ha duplicado” respecto del año anterior y que la aerolínea no espera una baja en el corto plazo. La empresa calcula que el combustible sumará unos USD 2.000 millones adicionales a sus costos de 2026 frente a 2025. La reacción fue inmediata: suspendió las rutas Lima-Montego Bay y Lima-Antofagasta desde abril de 2027 por los costos del combustible y las tasas aeroportuarias del aeropuerto limeño. Antes ya había cortado sus servicios a Orlando, Curazao, Florianópolis y Tucumán.

Aerolíneas Argentinas. La aerolínea de bandera cerró el primer semestre de 2026 con una pérdida de USD 63 millones, tras dos años consecutivos de ganancias inéditas desde su reestatización en 2008. La compañía —que preside Fabián Lombardo desde fines de 2023— estima que sin el impacto del combustible, el resultado operativo habría sido positivo en unos USD 25 millones. El sobrecosto total estimado para todo 2026 ronda los USD 150 millones, un 50% más de lo presupuestado. Desde la compañía aclararon que no solicitan recursos al Tesoro desde mediados de 2024 y que no prevén hacerlo este año ni el próximo.
Colombia ya registra el impacto en los pasajeros ya que los pasajes aéreos subieron 18,3% interanual en septiembre, casi tres veces la inflación general del país, que fue del 6,3%. En el evento ISTAT Latin America que se hizo en octubre en Ciudad de México, el 74% de los ejecutivos del sector consultados ubicó al precio del combustible como el principal riesgo para sus negocios.
El 74% de los ejecutivos del sector consultados ubicó al precio del combustible como el principal riesgo para sus negocios
Las estrategias de recuperación de costos varían: Aeroméxico logra trasladar entre el 75% y el 76% de la suba vía tarifas; Volaris y Viva Aerobus, en cambio, solo recuperan alrededor del 27% y el 20% respectivamente.
El Grupo Abra —que agrupa a la colombiana Avianca y la brasileña Gol— cubrió el 44% de su consumo de combustible para el cuarto trimestre a USD 4,05 el galón y logró una recaptura comercial del 93%, pero aun así recortó capacidad: Avianca un 3% y Gol un 7% respecto de lo programado.
IATA advierte que el 54% de los vuelos en América Latina ya opera en aeropuertos congestionados, lo que eleva costos y limita la flexibilidad operativa.
En Europa los grandes también recortan
Del otro lado del Atlántico, el impacto es igual de profundo. Las aerolíneas europeas tenían coberturas de combustible del 70% previas a la crisis, lo que amortiguó el golpe inicial, pero esas coberturas van venciendo y la presión sobre los costos crece semana a semana.
Lufthansa proyecta una factura de combustible de 9.300 millones de euros en 2026, unos 2.000 millones más que el año anterior. IAG —el grupo que agrupa a British Airways, Iberia, Aer Lingus, Vueling y Level— prevé gastar 8.900 millones de euros. Wizz Air registró un aumento del 33,7% en su gasto de combustible solo en los seis meses a septiembre.
Ryanair eliminó 2 millones de plazas para el invierno y bajó su objetivo de pasajeros para el año fiscal 2027 de 216 a 214 millones.
EasyJet removió hasta 1,4 millones de asientos en dos rondas sucesivas.
Lufthansa recortó el equivalente a cinco aviones en su marca principal y ya había eliminado 20.000 vuelos de corto radio en el verano boreal de 2026.
IAG aplicó recortes diferenciados en su red para el cuarto trimestre: -1% en British Airways, -6% en Aer Lingus, -8% en Vueling y -28% en Level.
KLM anunció la reorganización de 5.000 puestos de trabajo.
Turkish Airlines frenó contrataciones y emitió una advertencia formal sobre riesgos a su rentabilidad.
AlbaStar, con base en Mallorca y dieciséis años de historia, cesó operaciones por insolvencia. La firma fue proveedora de Flybondi, cuando la low cost argentina -ahora en concurso- alquiló uno de sus aviones bajo la modalidad ACMI para responder a la alta demanda del mercado local durante el verano pasado.
Animawings, de Rumania, tuvo su certificado de operador suspendido en noviembre.
Air Baltic entró en protección por quiebra en septiembre, canceló un pedido de 40 aviones por USD 3.500 millones y redujo su flota de 54 a 36 aeronaves.
Volotea también se declaró en quiebra en septiembre y recortó un tercio de su flota —de 44 aviones— para seguir operando.
Cambios en el tráfico
El tráfico en los principales aeropuertos europeos ya registra caídas interanuales desde noviembre: Frankfurt -10%, Múnich -8%, Estambul -7%, Londres (Heathrow) -5%. Según la consultora OAG, esa tendencia podría mantenerse hasta abril de 2027.
Michael O’Leary, director ejecutivo de Ryanair, anticipó subas de hasta un 20% en las tarifas de corto radio para 2027. Lufthansa proyecta aumentos de dos dígitos.
La consultora IBA Insight estima que el impacto total en las aerolíneas europeas rozará los USD 12.000 millones, según relevamientos de IATA.
19 enero 2024,aerpuerto del prat,barcelona,catalunya,category_code_new,david zorrakino,reconocimiento facial,vueling
ECONOMIA
Boca campeón de la Sudamericana: ¿cuánto pagarán de impuestos el club y los jugadores por los premios?
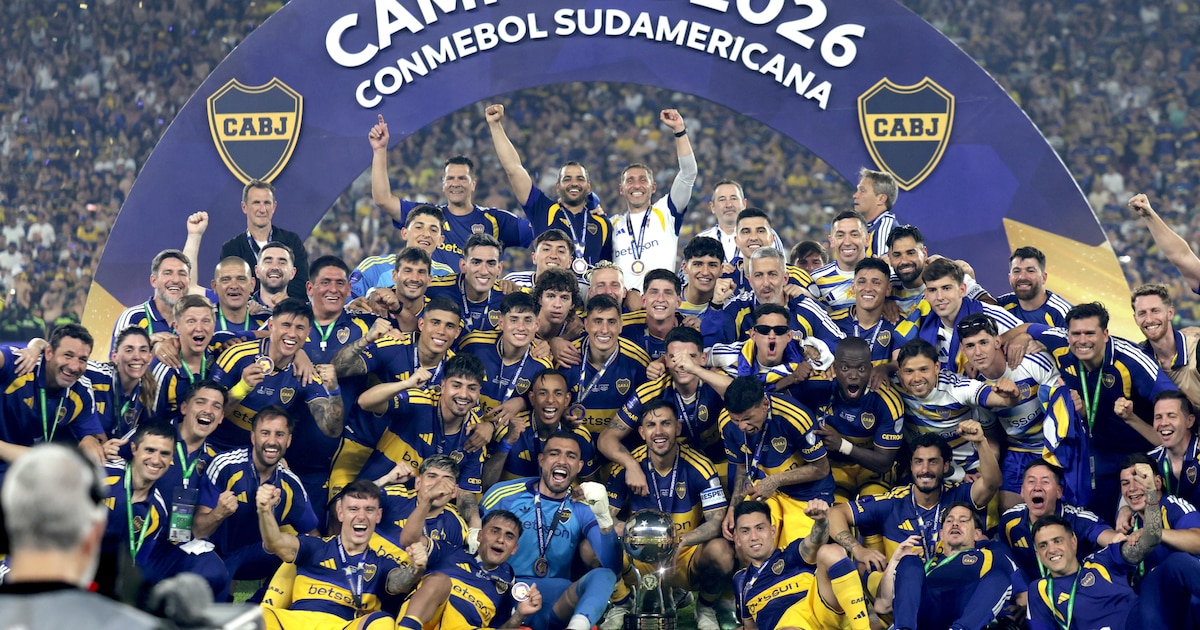


REUTERS/Luisa González
South America / Central America,Soccer,Sport

La UBA, Santucho y un homenaje contra la democracia

$275M Obama-era solar fraud case could net taxpayers $1B, but Trump’s DOJ backs Biden dismissal

La sorprendente actuación de Lionel Scaloni en una tradicional competencia de ciclismo: el impensado logro que consiguió

Hernán Lacunza: “El Gobierno cambia el sistema electoral porque la paciencia social no le va a alcanzar”

Canales para ver el Rosario Central vs. Gimnasia (Mza.) por el Torneo Clausura

Quirno le respondió a Villarruel, la acusó de desinformar y negó gastos excesivos en Cancillería

Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”

El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental

Jeffries survives Dem vote to secure speaker position as progressive resistance clouds his chances

 POLITICA2 días ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”
- DEPORTE3 días ago
El burbujeante ping pong de Colapinto con un actor argentino: de la puja entre Senna y Riquelme a la comida que le falta a la Fórmula 1
- CHIMENTOS9 horas ago
Agustín “Rada” Aristarán se despide de Chanta: “Con esta obra dejé de ser un impostor”