ECONOMIA
El déficit fiscal oculto que empuja a Milei a aplicar más motosierra en educación y subsidios


El recorte de gastos dispuesto por el gobierno no fue apenas, como interpretó la oposición, una provocación política ante la protesta por el presupuesto universitario, sino que implicó un motivo más urgente: corregir el rumbo fiscal, que iba en una dirección peligrosa.
De hecho, los últimos números calculados por la Oficina de Presupuesto del Congreso (OPC) encendieron una alerta preocupante: si no fuera por los ingresos extraordinarios provenientes de las privatizaciones en el área energética, el resultado fiscal ya estaría en rojo.
Para un gobierno que ha hecho del superávit fiscal el pilar de su plan económico y el principal argumento de su credibilidad internacional, es una situación de primer orden. Sobre todo, cuando la tendencia viene marcando una caída continua en la recaudación de impuestos, ya con una seguidilla de nueve meses -que serán diez cuando se conozcan los números de mayo- de merma en la comparación interanual para la caja de ARCA.
Cuando el ingreso tributario cae, no queda otra solución que profundizar la «motosierra» en el gasto público, como única manera de mantener el superávit fijado en el presupuesto y, además, comprometido con el Fondo Monetario Internacional.
Esa necesidad se hace aun mayor si se tiene en cuenta que el Estado está llevando a cabo un masivo programa de retiros voluntarios en el personal de varios ministerios, lo que implica una erogación extra para el pago de los incentivos a los empleados.
Hablando en plata, esos retiros voluntarios implicarán un gasto extra de $153.000 millones, para un presupuesto que ya venía impactado por la baja de ingresos.
La amenaza del déficit
El informe de la OPC para abril confirma lo que todos sospechaban: un desplome de 5,2% en los ingresos del mes, en comparación con el mismo mes del año pasado. Y si se toma el primer cuatrimestre, la caída es de 4,1%.
El informe de la OPC aclara que, en realidad, la disminución de recursos en las cajas de ARCA y Anses es mayor de lo que marcan las cifras, con un signo negativo de 8,1%. Pero los números finales no reflejan la verdadera magnitud, como consecuencia de un mayor celo del gobierno central en los recursos no coparticipables. En otras palabras, hubo un mayor «apriete» en la transferencia a las provincias.
En contraste, los gastos vienen en camino ascendente, con un incremento real de 0,9% para el cuatrimestre. Eso motivó un esfuerzo de mayor «motosierra» en abril, que mostró un recorte interanual de gastos por 6,1%, según la OPC , que informa mensualmenteel resultado de las cuentas fiscales con una semana de antelación respecto de los datos que publica la secretaría de Hacienda del ministerio de Economía.
Estos números de la OPC suelen ser considerados un predictor de las cifras oficiales, aunque no necesariamente haya coincidencia en las cifras. El reporte cubre la administración central -no todo el sector público- y se trata de cifras «base devengado» y no «base caja» -es decir, sobre los gastos hechos pero no necesariamente ya pagados-, lo que implica que en la versión final podría haber cambios.
Pero más que los números, lo relevante es «la historia» que cuentan las cuentas fiscales: que el superávit fiscal ya sería déficit de no ser por los ingresos extraordinarios.
La polémica del ingreso extra
En el primer cuatrimestre, las arcas estatales se beneficiaron con un ingreso no impositivo de $5,7 billones. La mayor parte -$3,2 billones- fue por el concepto de «rentas de propiedad», que no es otra cosa que la valorización de los bonos y acciones en poder del Fondo de Garantía de la Seguridad Social.
Así, el sector público se benefició por los intereses de los bonos que emite el propio Tesoro en sus licitaciones quincenales. El dinero embolsado se cuadruplicó en términos nominales respecto del año pasado.
Se trata de un rubro no exento de cierta controversia política, dado que la metodología oficial para contabilizar estos rubros no explicita los pagos por intereses capitalizables que ya fueron comprometidos pero que todavía no salieron de la caja fiscal. Es lo que desde hace meses mantiene un debate técnico sobre si el gobierno está deliberadamente minimizando la contabilidad de gastos para exhibir un superávit financiero.
Además, el otro ingreso extraordinario, por $2,5 billones, se explica en parte por el plan de privatizaciones de empresas estatales. Ya se registró el ingreso por la venta del paquete accionario de las centrales hidroeléctricas Piedra del Águila ($0,4 billones), El Chocón ($0,3 billones), Alicurá ($0,2 billones) y Cerros Colorados ($0,1 billones).
El resto de los ingresos no impositivos corresponde a tasas cobradas por diversos organismos, como el Fondo Nacional de justicia y la Dirección Registro de la Propiedad del Automotor.
Afilando la motosierra
En conclusión, de no haber sido por esos ingresos extraordinarios, el resultado fiscal primario no habría mostrado un superávit de más de $8 billones en el primer cuatrimestre del año, sino que las cuentas ya estarían en rojo, por una suma cercana a $2 billones.
La tendencia no permite pensar en una mejora inminente, dado que la recuperación de la actividad económica viene a una velocidad lenta, que todavía no permite una gran recaudación por concepto de IVA. La esperanza del gobierno está puesta en que, al producirse entre mayo y julio el grueso de la exportación de la cosecha gruesa, haya un refuerzo en lo recaudado por retenciones a la exportación, un rubro que en los últimos meses registró un desplome en la comparación interanual.
Pero, al mismo tiempo, hay situaciones que juegan en contra para las arcas estatales. Por caso, el impuesto a los combustibles, que aporta más del 3% a la recaudación, se verá impactado por la suba escalonada dispuesta por el gobierno, que quiere evitar un efecto de shock sobre el precio de las naftas.
Lo cierto es que, aun si a partir de mayo los ingresos tributarios se vieran reforzados, lo que los números dejan en claro es que el gobierno no podrá evitar un esfuerzo adicional en el recorte del gasto. Los ajustes en transferencias a universidades han generado ruido político pero están muy lejos de ser el rubro de mayor impacto.
En ese sentido, las categorías que lideran el ranking de la motosierra son las transferencias corrientes a las provincias, los subsidios a los servicios públicos y los pagos de programas de asistencia social.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,impuestos,ingresos,arca,anses,déficit,superávit,gasto público,motosierra,recorte,despidos,estatales,universidades,presupuesto






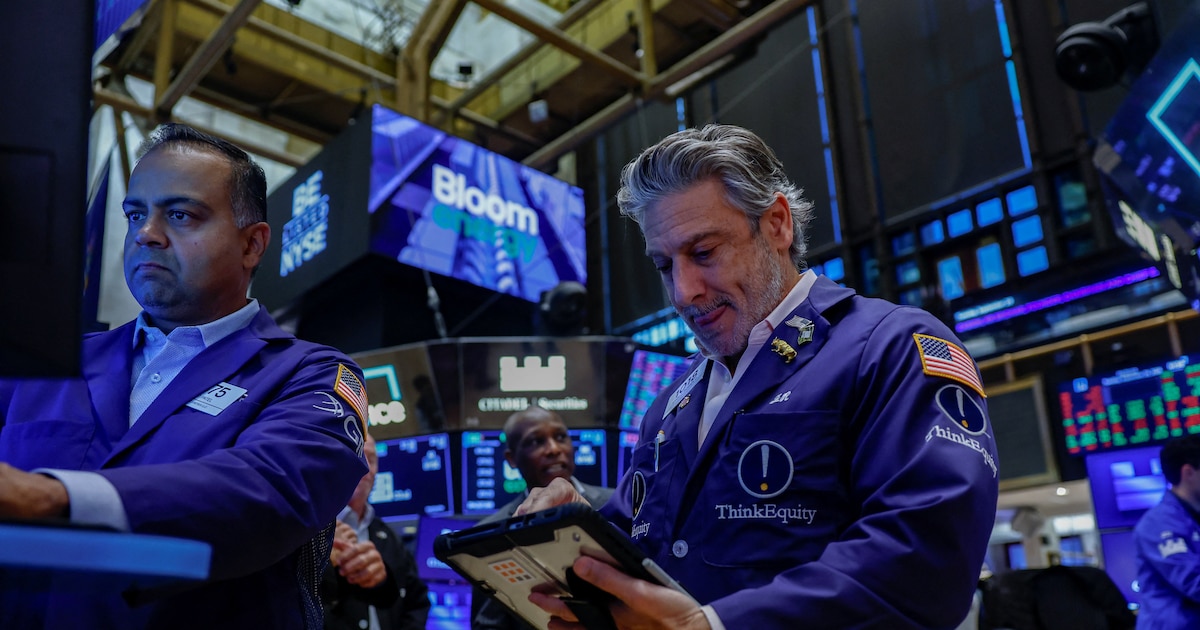
La incertidumbre global, sumada a los desafíos en el frente local, podría mantener un escenario de elevada volatilidad para los activos (Bardin)

- Sube el índice de riesgo país: el indicador de JP Morgan, que mide la brecha de tasas de los bonos del Tesoro de Estados Unidos con sus pares emergentes, llegó a superar el lunes 28 los 640 pb por primera vez en el año, una señal de encarecimiento del costo de financiamiento externo para el financiamiento del Gobierno.
- Tasas internacionales altas: los rendimientos de los bonos del Tesoro de Estados Unidos -por encima del 5% por primera vez desde 2007- presionan al alza el costo de oportunidad para los inversores globales.
- Menor acumulación de reservas: en el plano local, crecieron las dudas en el mercado sobre la capacidad del Banco Central de la República Argentina para hacerse de las divisas necesarias de cara a los próximos vencimientos, que exigirán más de USD 21.000 millones en concepto de capital e intereses de deuda soberana en el año electoral.
- Desaceleración de la actividad: Indicadores recientes reflejan señales de recesión o estancamiento en sectores clave de la economía real.
- Mayor castigo a títulos largos: Los bonos soberanos de mayor plazo (como el AL35 o AE38) lideraron las bajas por mayor percepción de riesgo en cuanto a esa duration, ante los temores de cambios drásticos en la política económica en los años venideros.
- Efecto contagio en acciones: al caer los bonos soberanos, las acciones líderes -especialmente del sector financiero y energético- sufren correcciones más pronunciadas por su mayor volatilidad.
La capacidad del mercado para absorber una mayor exposición a instrumentos con vencimiento en 2028 se está convirtiendo en una limitación (Adcap)

Hacia adelante, consideramos que la persistencia de la incertidumbre global en torno a la política de tasas de la Fed y los conflictos geopolíticos, sumada a los desafíos en el frente local, podría mantener un escenario de elevada volatilidad (Pardo)

La actividad económica sigue mostrando debilidad y crece el debate entre los inversores respecto de la necesidad de medidas de estímulo (Facimex)
Business,Corporate Events,North America
ECONOMIA
Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos


Javier Milei,Fondo Monetario Internacional,mercados financieros,grabado
ECONOMIA
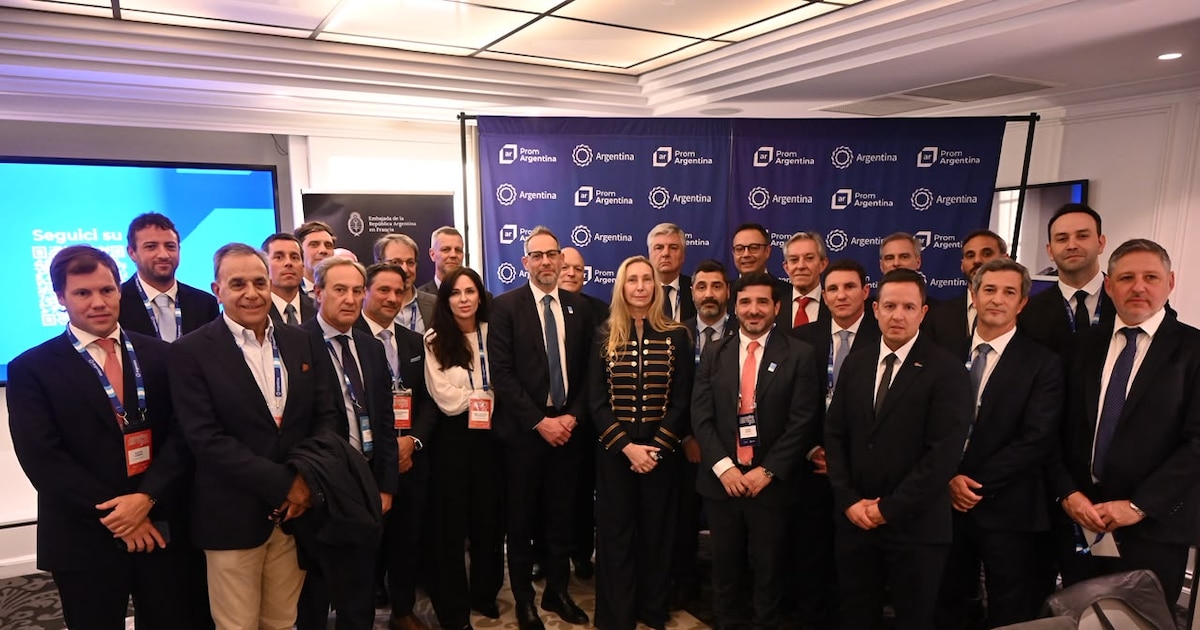
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
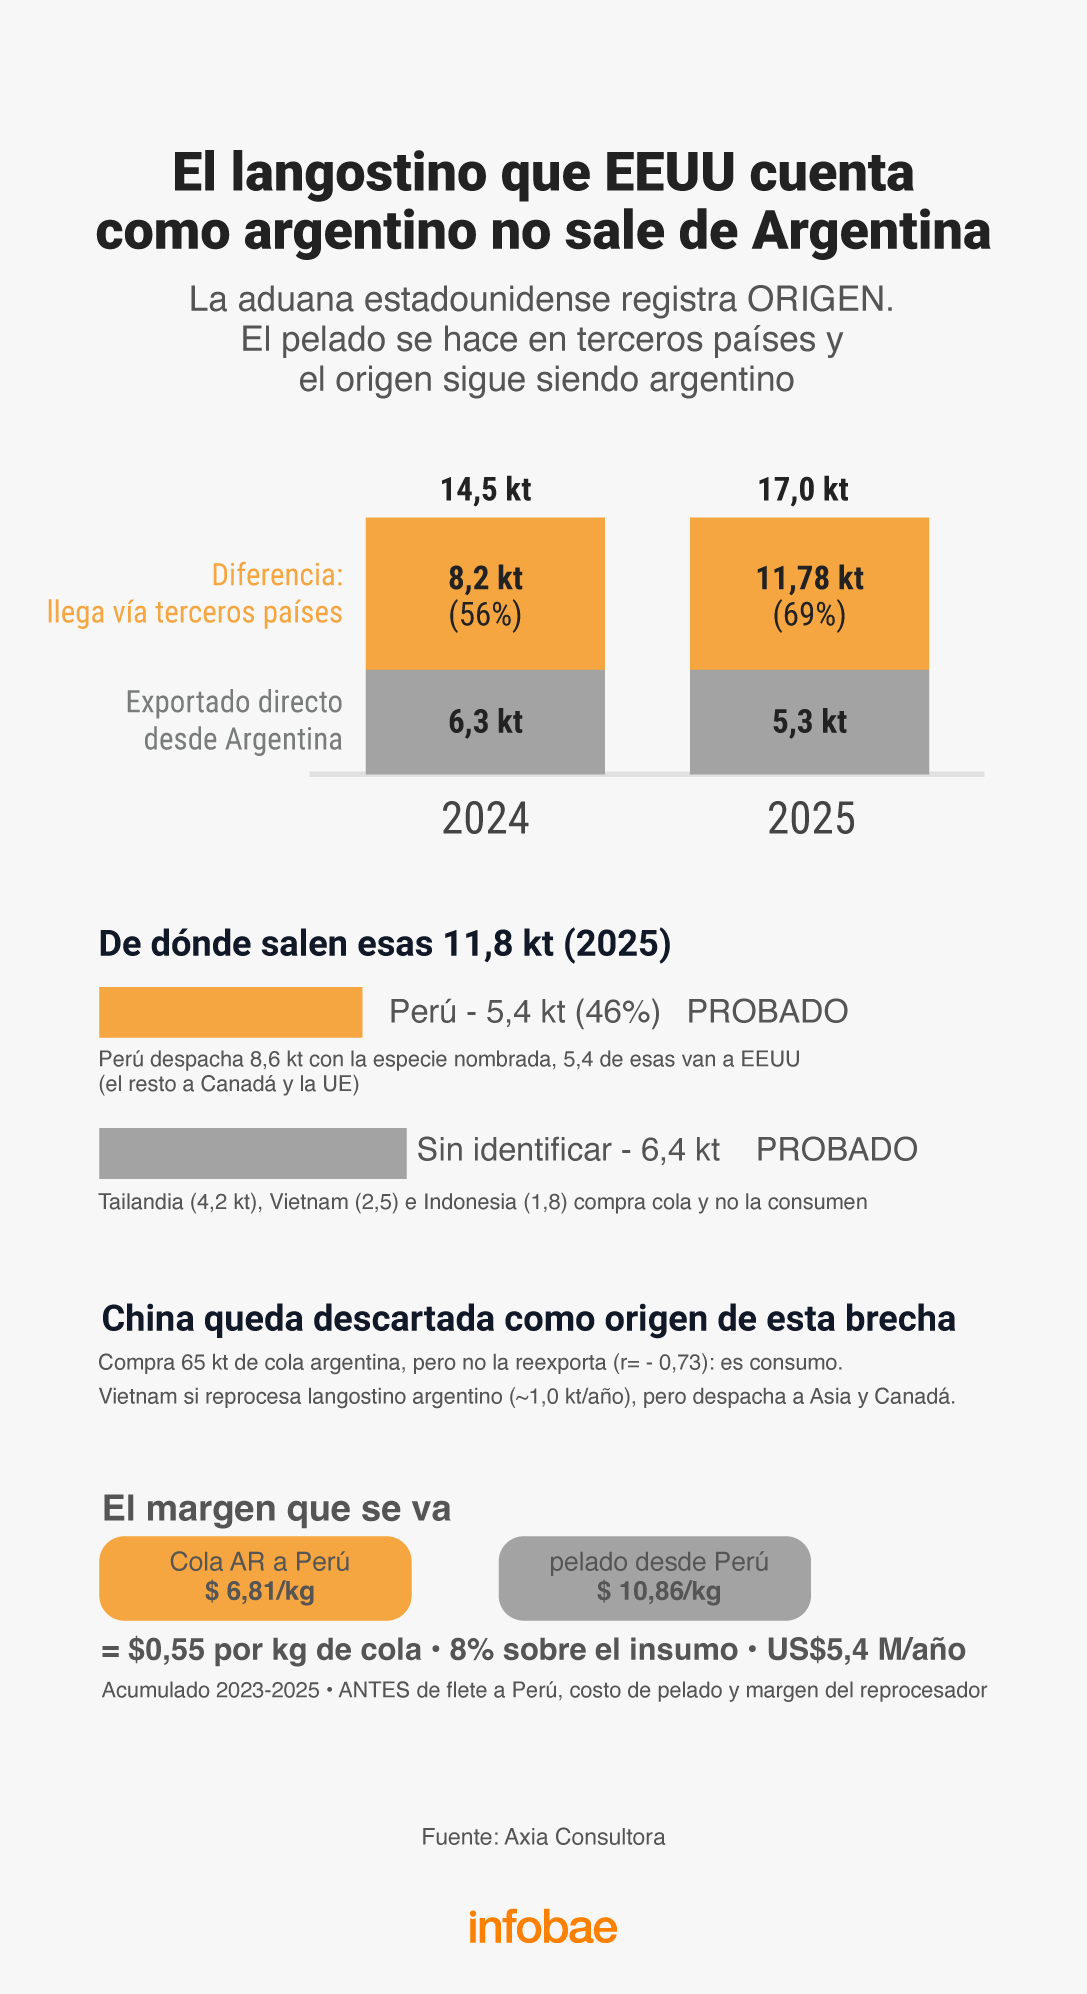
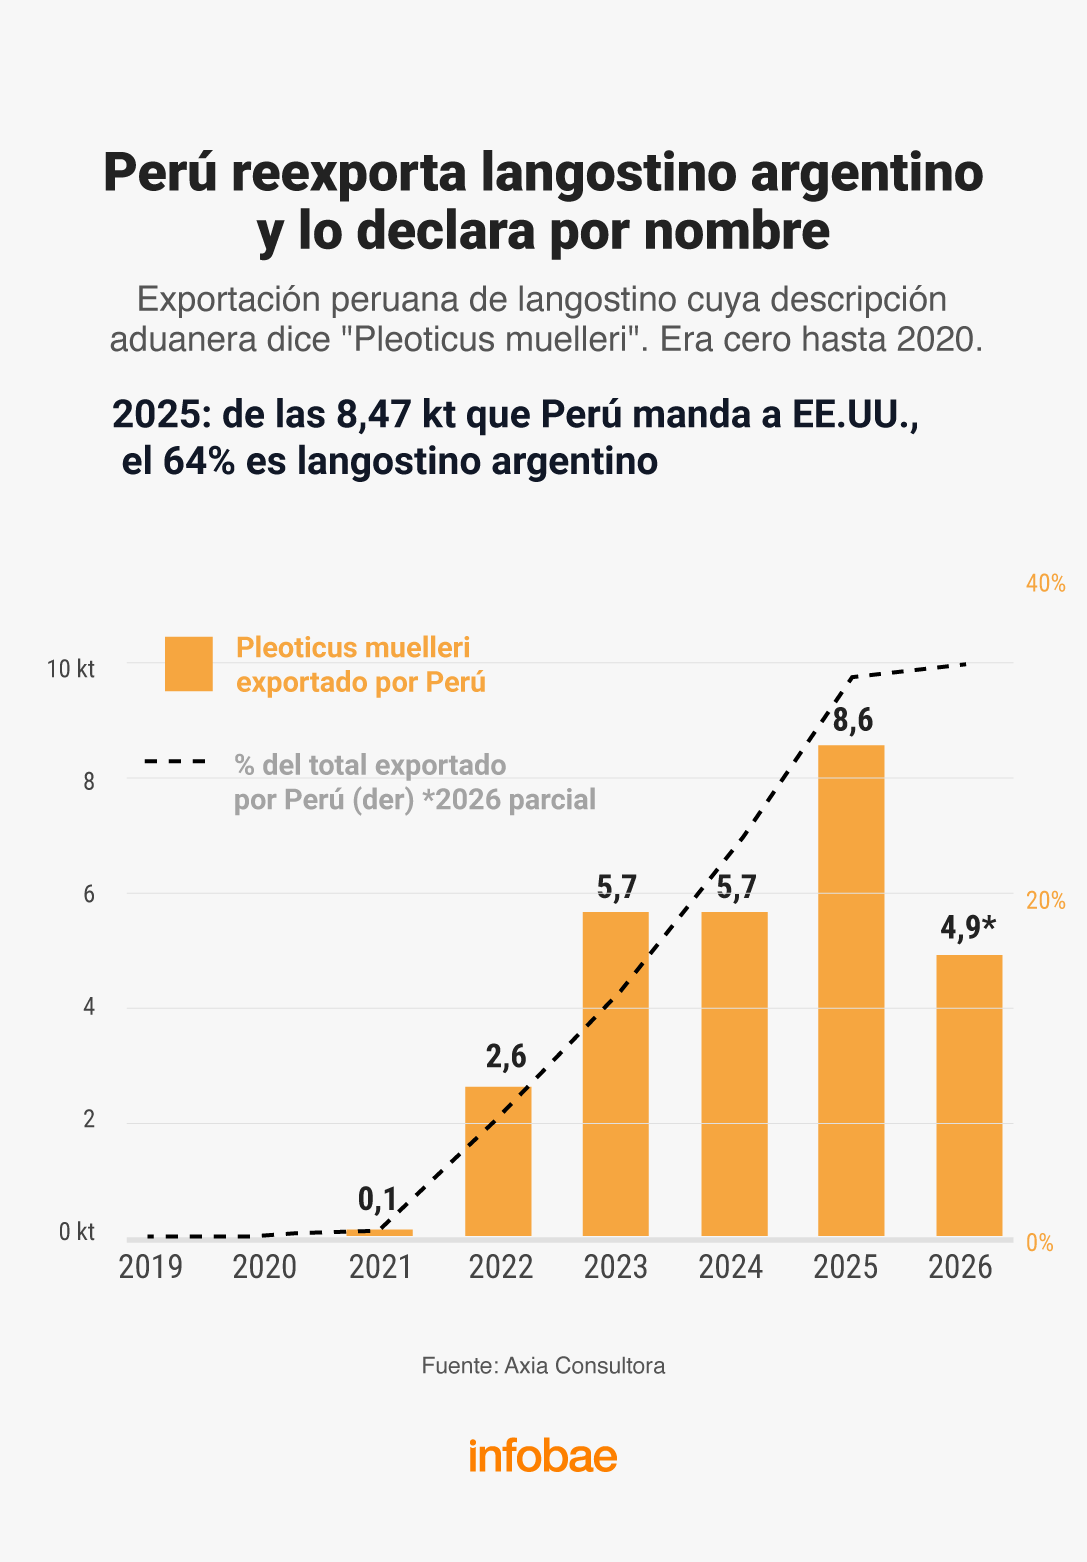
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
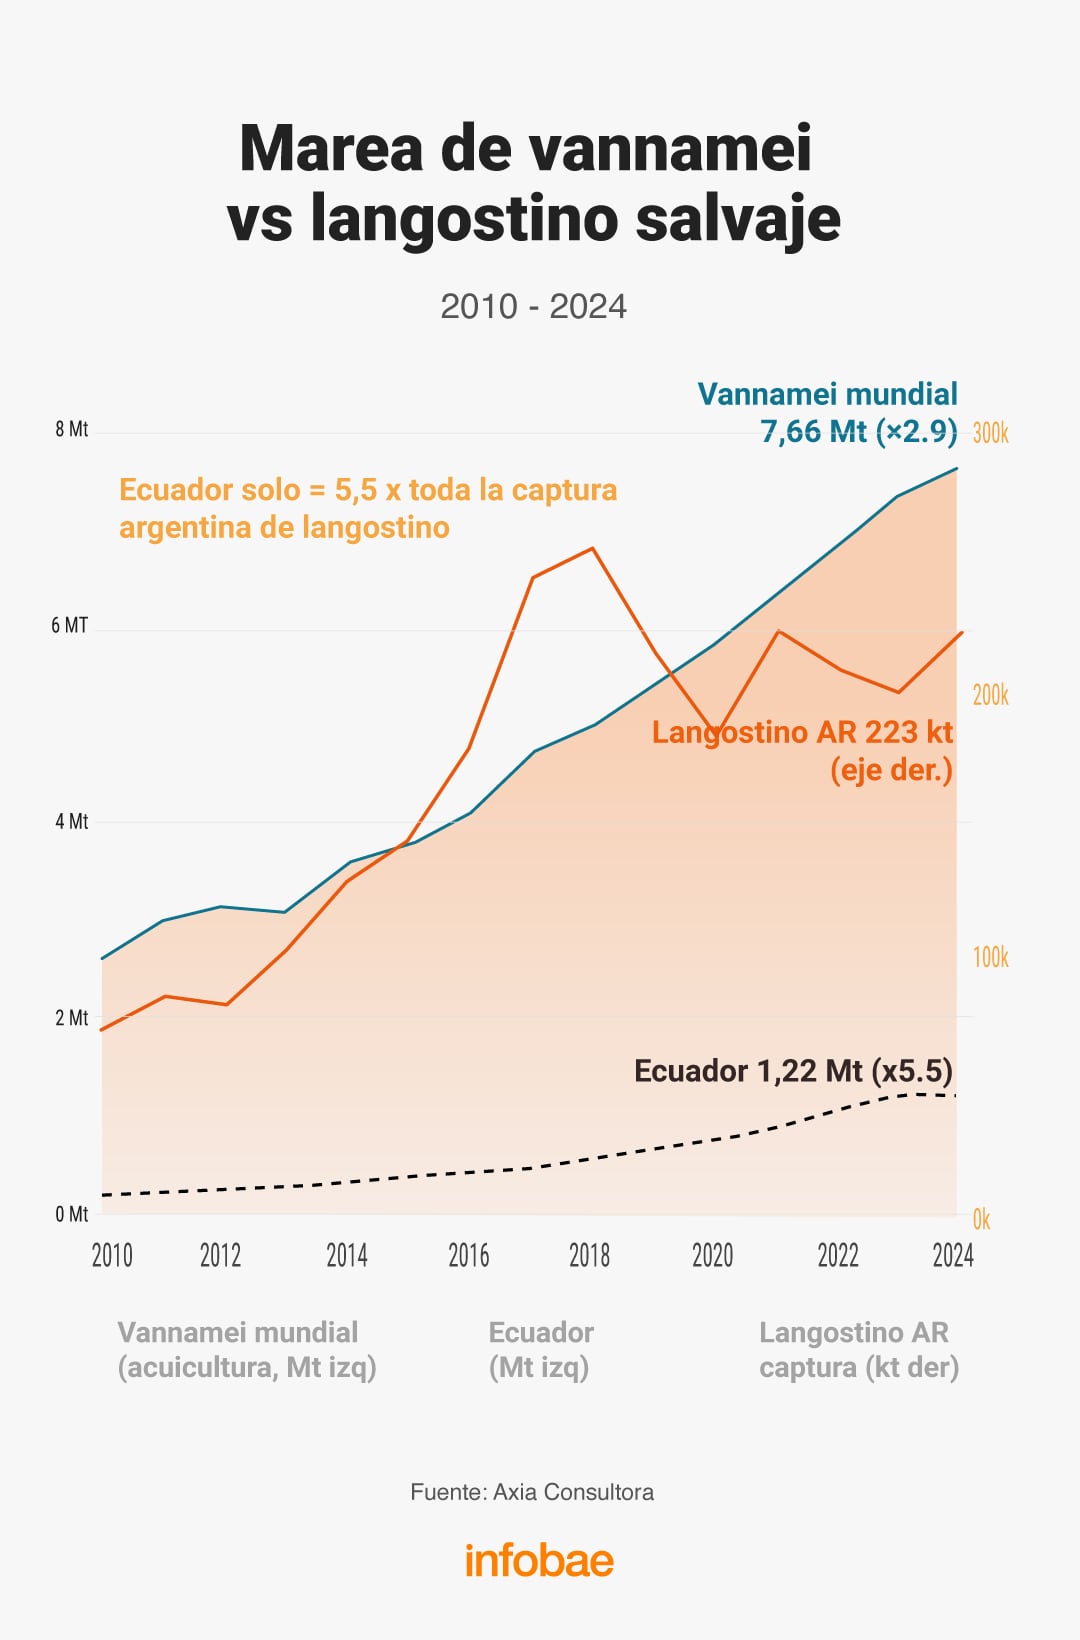
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

Karina Milei,Francia,Argentina,diplomacia,delegación oficial

El Senado tendrá otra semana con actividad reducida y el foco estará puesto en Diputados

La lucha del aguará guazú en Argentina: por qué el gigante de los humedales enfrenta una amenaza diaria

Dramatic footage shows alleged narco boat erupt in fireball during US military strike

Asesinaron de un tiro en la espalda a un hombre en Córdoba y hay un detenido

Por qué los precios de los activos argentinos volvieron al nivel preelectoral de 2025

La apuesta del Gobierno post París: capitalizar el acercamiento con los gobernadores y avanzar con la reforma electoral

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones

Habló Andrea Vera, la diputada libertaria que filmó a Grabois durante su fuerte cruce en Diputados

 POLITICA3 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”