ECONOMIA
Una familia tipo necesita $1.469.768 por mes para no ser pobre


El Indec dio a conocer sus principales informes de precios correspondientes al mes de abril. De acuerdo con el organismo, la inflación avanzó 2,6% en abril, registrando así una desaceleración por primera vez desde mayo de 2025. En tanto, las dos canastas que miden la evolución de precios de los productos esenciales tuvieron variaciones inferiores al IPC.
En detalle, la Canasta Básica Total (CBT) se encareció 2,5% en el cuarto mes del año, llegando así a un valor de 1.469.768 pesos. Ese monto determina cuánto debe gastar una familia tipo para cubrir el 100% de sus necesidades básicas. Si un hogar tiene ingresos mensuales por debajo de ese valor, es técnicamente considerada “pobre”.
Por su parte, la Canasta Básica Alimentaria (CBA) tuvo una variación del 1,1% en abril. Con esa suba alcanzó un valor de 665.053 pesos. Ese es el costo que tiene que enfrentar una familia para cubrir sus necesidades alimentarias en el transcurso de un mes. Si un grupo familiar no llega a alcanzar ese nivel de ingresos, pasa a ser considerado “indigente”.
Como se mencionó, tanto la CBA como la CBT tuvieron incrementos inferiores al IPC en el mes de abril. Sin embargo, en ambos casos los aumentos acumulados del primer cuatrimestre muestran una concordancia con lo ocurrido con los precios a nivel general (la inflación acumulada es de 12,3%).

Según el Indec, en los primeros cuatro meses del año la Canasta Básica Total aumentó un 12,3%, pasando de $1.308.7123 en diciembre a los mencionados $1.469.768 en abril. La CBA, en cambio, tuvo una variación levemente mayor, pasando de $589.510 a $665.053 en el período analizado (12,8% de incremento).
También hay concordancia absoluta en el acumulado de los últimos doce meses. Tanto el IPC como las dos canastas que mide el Indec registraron variaciones de 32,4% entre abril de 2025 e igual mes de 2026.
Como todos los meses, el Indec precisó cuál es la canasta básica actual correspondiente a otros grupos familiares. Si bien siempre se toma como ejemplo el caso de una familia tipo, compuesta por un varón de 35 años, una mujer de 31 años, un hijo de 6 años y una hija de 8 años, la realidad es que el costo de vida varía para cada familia.
De acuerdo a lo informado por el organismo de estadísticas, en abril pasado un hogar de tres integrantes, compuesto por una mujer de 35 años, su hijo de 18 y su madre de 61 años, debió enfrentar una CBT de $1.170.106 y una CBA de 5429.460 pesos. Es decir que su costo de vida total mensual fue de casi $300 mil menos que el de un hogar de cuatro personas.

Claro está, que el costo de vida es más alto para un hogar con más integrantes. El Indec muestra en su informe los valores correspondientes para una vivienda de cinco personas, compuesta por un varón y una mujer, ambos de 30 años, y tres hijos de 1, 3 y 5 años. En ese caso, la Canasta Básica Alimentaria llegó a los $699.490 en el mes de abril, mientras que la Canasta Básica Total alcanzó un valor de 1.545.872 pesos.
También se debe aclarar, que la CBA y la CBT varían sustancialmente entre una región y otra del país. Si bien el informe de Indec sólo muestra los valores correspondientes al Gran Buenos Aires, los informes de precios del organismo muestran grandes diferencias en los valores de los alimentos según la zona de la Argentina. Usualmente, los precios tienden a ser más altos en la región patagónica y más bajos en el norte del país, lo que configura costos de vida diferentes en cada caso.
billete,compra,dinero,manos,pagando,subida/aumento precios,verduras






ECONOMIA
Se buscan voluntarios para vivir gratis cerca de las Cataratas del Iguazú a cambio de 25 horas de trabajo a la semana en un hostal


Cataratas del Iguazú,hostal,voluntariado,alojamiento
ECONOMIA
Cómo funcionará la nueva norma de la CNV que frenó un circuito para las pymes que reducía el impuesto al cheque
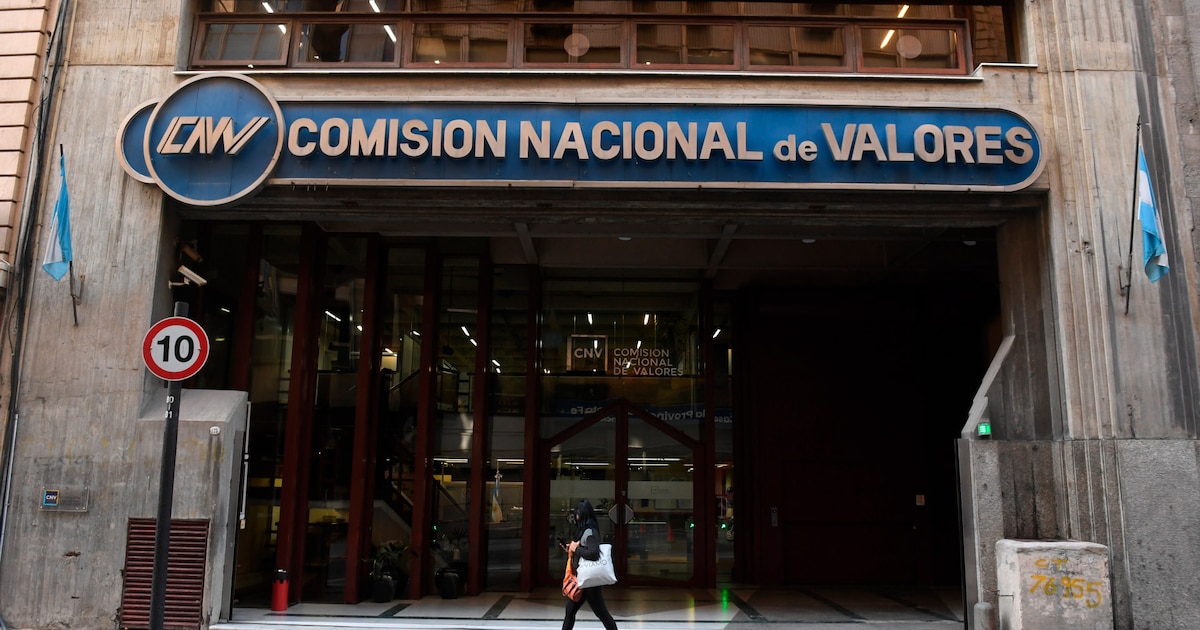
La Comisión Nacional de Valores (CNV) dispuso que la única vía para depositar o retirar dinero de las cuentas comitentes sea la transferencia desde o hacia una cuenta bancaria. La decisión impedirá a las empresas depositar cheques electrónicos en sus cuentas radicadas en un agente de liquidación y compensación (Alyc), una práctica que se había vuelto habitual para evitar el pago del impuesto al cheque, sobre todo entre las pymes.
La CNV informó que “la medida busca asegurar la disponibilidad inmediata de los fondos, eliminar eventuales rechazos asociados al uso de cheques y, al mismo tiempo, fortalecer los mecanismos de control”. No obstante, en el mercado financiero se la vinculó con la caída en la recaudación del impuesto a los débitos y créditos bancarios, nombre formal del impuesto al cheque. Con el uso del echeq, muchas empresas, en especial pequeñas y medianas, habían encontrado un modo legal de evitar el tributo llevando su dinero al mercado de capitales.
Por otra parte, los tributaristas destacan la sucesión de cambios en esta materia en un plazo muy corto. A comienzos de mayo, con la resolución 1139 la CNV habilitó el depósito de cheques electrónicos en cuentas comitentes sin límite alguno. Un par de semanas después, la resolución 1141 lo limitó a 2 echeqs por día y por cliente. A partir de hoy, se lo excluye por completo como medio de pago o cobro.
El mecanismo que se había habilitado en mayo consistía en depositar cheques directamente en una Alyc, sin que los fondos ingresaran primero en una cuenta bancaria. Con ese circuito, las pymes evitaban el 0,6% correspondiente al impuesto al cheque. Luego podían invertir ese dinero durante al menos un día en un fondo común de inversión, habitualmente money market, y rescatar el dinero a su cuenta. Así, obtenían un rendimiento y solo tributaban el 0,6% cuando utilizaban los fondos.
Pero el uso de los cheques electrónicos permitía una alternativa adicional. En el último paso del mecanismo anterior, en lugar de mandar el dinero a su cuenta bancaria la empresa podía pedir a la Alyc un echeq, endosarlo y usarlo para pagarle a un proveedor. De esa forma, los fondos no ingresaban al banco y la firma evitaba pagar el 0,6% del impuesto tanto en el crédito como en el débito.
“A partir de hoy, directamente se eliminó la posibilidad de depositar cheques en la Alyc y de pedirle uno. Entonces, las pymes que utilizaban esto como una manera de hacer una inversión financiera por lo menos de un día y de evitarse pagar el total o al menos la mitad del impuesto, ya no tienen esa posibilidad. Tienen que depositar el cheque en su banco”, explicó Sebastián Domínguez, CEO de SDC Asesores Tributarios.

La CNV señaló que la medida apuntó a resguardar la adecuada trazabilidad de las operaciones y “preservar la transparencia e integridad” del mercado. Pero lo cierto es que obligará a muchas pequeñas y medianas empresas a pagar el impuesto que antes no pagaban, además de quitar fondeo al mercado de capitales.
“El Gobierno habla de desregulación pero, en este caso, volvió a regular”, explicó la tributarista Elisabet Piacentini. “Hasta ahora, las pymes lo resolvían haciendo un clic en su home banking y se evitaba el pago del impuesto al cheque. Era un ahorro lógico y legal. Después de cuatro meses prohíben un circuito que funcionaba muy bien solamente por un motivo recaudatorio”, aseguró.
La especialista recordó que las pymes pueden recuperar parte del impuesto al cheque a través de cargas sociales o anticipos de Ganancias, entre otras vías. “Esto lleva todo un proceso de compensación, y lleva tiempo. No es lo mismo que te cobren ahora el impuesto al débito y crédito a que te lo recuperes dentro de un año. La medida perjudica a las pymes”, explicó Piacentini.
Según Domínguez, el nuevo esquema perjudica a las empresas pero en especial a las pymes, que eran las que más lo utilizaban. Y tiene tres ganadores claros: “Gana el Gobierno nacional, por la mayor recaudación del impuesto al cheque; también las provincias y CABA, porque ahora cuando la pyme deposite los cheques le van a descontar Ingresos Brutos vía SIRCREB o algún régimen recaudatorio, algo que antes con el cheque endosado se evitaba. Y ganarán los bancos, por las inversiones en su familia de fondos comunes”.
cheque,pago,transacción,finanzas,negocios,dinero,economía,inversión,transferencia
ECONOMIA
Crédito caro, cheques rechazados y una cifra que enciende alertas: un informe privado estima que hay 57 mil empresas en mora


estimación de costos,presupuesto,calculadora,contabilidad

El Presupuesto 2027 entró a Diputados: comenzará a debatirse en octubre y condicionará otras negociaciones

Honduras: Teniente coronel Ever Maldonado vuelve al Estadio Nacional un año después del accidente que sufrió durante un show de paracaidismo

La élite de las matemáticas teme que se queden vacías de sentido ante los avances de la IA

Se buscan voluntarios para vivir gratis cerca de las Cataratas del Iguazú a cambio de 25 horas de trabajo a la semana en un hostal

Intiman a los peritos de Hotesur y Los Sauces a terminar el análisis de los fondos que recibieron las empresas de los Kirchner

La jugada sesión de fotos de Coty Romero que impactó a sus fans: topless, sombras y sensualidad

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- POLITICA3 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla
- CHIMENTOS2 días ago
El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo