





- 25 de septiembre: fixing de la letra dólar linked D30S6.
- 28 de julio: fixing de la letra dólar linked D31L6.
- 7 de septiembre: jornada sin fixing, pero con poco flujo de divisas por el feriado en Estados Unidos.
ECONOMIA
El dólar anotó una leve baja tras haber marcado un récord nominal


Con un monto de USD 585,4 millones en el segmento de contado, el dólar mayorista finalizó operado este miércoles con una baja de cuatro pesos o 0,3%, a $1.488, luego de haberse negociado el martes en un récord nominal de 1.492 pesos.
El tipo de cambio oficial sostiene una ganancia de seis pesos (+0,4%) en julio, y de 33 pesos y de 2,3% en 2026.
El Banco Central fijó un techo para su régimen de bandas cambiarias en los $1.816,64, que dejó al tipo de cambio oficial a 328,64 pesos o 22,1% de ese límite para la libre flotación.
“El dólar mayorista sigue merodeando los $1.490, a pasitos de los $1.500, un nivel que podría ser psicológico para los operadores pero que debería superarse con naturalidad dentro del camino de un deslizamiento más cercano al ritmo de inflación. Que dicho proceso pueda transitarse con calma es importante para que el balance cambiario siga permitiendo al BCRA comprar divisas -aún a menor ritmo- dentro de una plaza estacionalmente de menor oferta”, analizó Gustavo Ber, economista del Estudio Ber.
El dólar al público recortó cinco pesos o 0,3% en su precio de venta, a $1.510 en el Banco Nación. El dólar blue también restó cinco pesos a $1.510, tras operarse a un máximo de $1.520 al mediodía.
En el mercado de dólar futuro hubo cierres mixtos, con bajas para los contratos de plazo más corto y alzas en los contratos de noviembre 2025 en adelante. El monto operado se aproximó a un equivalente en peso a USD 1.500 millones, con un interés abierto ahora por encima de los 3.700 millones de dólares. Según datos de A3 Mercados, la postura más negociada, para fin de julio, cedió cuatro pesos o 0,3%, a 1.498,50 pesos.
Las reservas internacionales brutas del Banco Central se aproximan a los USD 50.000 millones por primera vez desde septiembre de 2019, con el ingreso de un préstamo con garantía Banco Mundial por USD 2.000 millones y un préstamo con garantía del BID por 1.200 millones de dólares.
El secretario de Finanzas Federico Furiase indicó que “en consistencia con la estrategia financiera explicada por el Ministro, estos préstamos constituyen una fuente de refinanciamiento con condiciones de costo financiero y plazo más óptimas para el Estado de las que resultarían de una colocación en los mercados internaciones bajo las condiciones actuales. Esta fuente de refinanciamiento será utilizada para refinanciar parte de los vencimientos de capital del año 2027, por lo que no constituye un incremento de la deuda”.
“Vale recordar que en lo que respecta al programa financiero 2026, el mismo cierra con un colchón de USD 3.700 millones, potenciando la acumulación de reservas del BCRA y permitiendo cerrar el programa financiero 2027 con supuestos conservadores en relación a las colocaciones en el mercado local -refinanciamiento del capital de Bonares- y a las opcionalidades en términos de fuentes de financiamiento potenciales en las que venimos trabajando hace meses”, agregó Furiase.
“En el pasado, el Gobierno ha asociado las presiones cambiarias con la demanda de dinero, especialmente en la antesala de las elecciones, cuando la dolarización de portafolios generó presión sobre el tipo de cambio. Aún no estamos en ese escenario, pero creemos que cualquier contexto con una elección competitiva en 2027 probablemente vuelva a reavivar la presión sobre el tipo de cambio entre el segundo y el tercer trimestre de 2027, período en el que esperamos una depreciación real del peso”, evaluó Max Capital.
El economista Marcos Victorica, CEO de BAS Storage, comentó que “el stock de dinero fuera del sistema superó los 284.039 millones de dólares en el primer trimestre del año, según el último relevamiento del Indec. Cabe destacar que la divisa estadounidense atravesó en el primer trimestre de 2025 su mayor caída en más de 50 años. Al pretender proteger sus ahorros mediante la acumulación de dólares, los argentinos incurren una y otra vez en una tarea infructuosa. Ante esta situación, se vuelve fundamental repetir un concepto clave: la liquidez pasiva no es resguardo”.
Asia / Pacific,Corporate Events
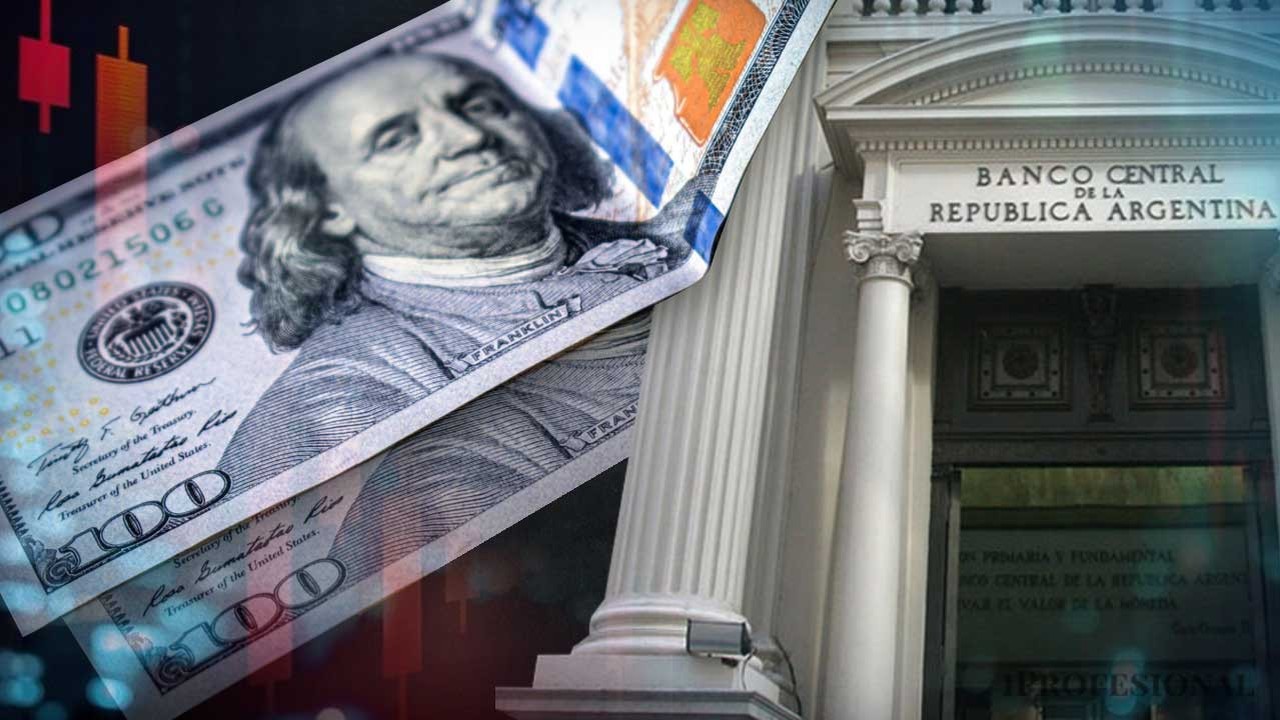
El Central desacelera la compra de dólares para no sobrecargar la demanda. Aún así, las reservas netas subirían más en el último trimestre
Puntos importantes

El BCRA no compra reservas en días de fixing de bonos dólar-linked.
Las reservas netas alcanzan el nivel más alto desde 2021.
Inversores dolarizan carteras, prefieren bonos hard dólar.
banco central,bono,reservas,dolar,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
El indicador se alejó de los mínimos de 2026, pero mientras el Tesoro paga más del 10% en dólares, varias empresas emiten deuda más barata
Puntos importantes
El riesgo país es la referencia del costo de financiamiento argentino en dólares, impactando la economía real, el crédito y las inversiones.
Aunque es un indicador general, empresas exportadoras consiguen tasas de deuda significativamente menores que el propio Estado.
Su histórica volatilidad influye directamente en el acceso y costo de financiamiento para las compañías, afectando su inversión y crecimiento.
¿Qué es exactamente el riesgo país?
Por qué el número de Riesgo país genera tanta preocupación
¿Qué tiene que ver una empresa con el riesgo país?
Qué pasa cuando el riesgo país baja
¿Y qué pasa si vuelve a subir?
deuda,empresas,tesoro,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
La mayoría de las compañías que dejaron de abonar los créditos no registraban impagos hasta comienzos de año. Cuáles son los sectores más afectados
Puntos importantes

La morosidad corporativa se quintuplicó. Ya no es puntual, sino generalizada y sistémica, afectando a empresas de todo tamaño.
Muchas empresas establecidas no generan flujo de caja suficiente para honrar sus deudas, impactadas por el bajo consumo interno y endeudamiento familiar.
Sectores como textil y consumo masivo, bancos públicos y firmas jóvenes del interior son los más afectados por esta dinámica.
La mora ya no es un fenómeno aislado
Qué arrastra a las empresas a la morosidad
Qué bancos concentran el mayor volumen de deuda
Las empresas jóvenes sienten primero el impacto
El mapa de la mora se corre hacia el interior
bancos,deudas,morosidad,Economía,Económica,Economia politica,Que es economía,Economía definición

ECONOMIA12 minutos ago
Reservas netas se acercan a u$s10.000 millones y la City sugiere dolarizarse con bonos

POLITICA22 minutos ago
Elisa Carrió cuestionó el rumbo económico del Gobierno: “Se está aniquilando a la clase media”

CHIMENTOS26 minutos ago
El horóscopo de hoy: martes 29 de septiembre
SOCIEDAD41 minutos ago
Cada vez menos mujeres “ni-ni”. La fecundidad cayó a la mitad y un número explica el derrumbe

INTERNACIONAL49 minutos ago
La sequía que golpea a 577 mil familias en Guatemala, pero sin partidas en el Presupuesto de 2027

ECONOMIA58 minutos ago
Riesgo país: su importancia, cómo llegó a 600 puntos y cuánto pagan las empresas argentinas

POLITICA4 días ago
El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ

INTERNACIONAL4 días ago
Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record

INTERNACIONAL4 días ago
Qué leer esta semana: Harwicz, los mitos de la alquimia y la precariedad argentina sin fondo

POLITICA4 días ago
Javier Milei y sus medidas, en vivo: “Netanyahu es uno de los mayores líderes de la historia del mundo”, afirmó el Presidente

 INTERNACIONAL3 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- INTERNACIONAL2 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas
- CHIMENTOS3 días ago
Mauro Icardi confirmó su infidelidad con la China Suárez a Wanda Nara, mientras estaban casados y recordó detalles muy íntimos: «Qué hijo de p…»