ECONOMIA
El dólar rompió la barrera de los $1.500: por qué el Gobierno dejó de defender ese techo y qué espera el mercado

El dato destacado del comienzo de la semana fue el aumento del dólar mayorista a 1.508,50 pesos. La relevancia no radicó en la suba de $8,5 durante la jornada, sino en que se superó el techo “invisible” que el mercado ubicaba en 1.500 pesos. Ese umbral se había establecido mediante la venta de dólares y la oferta de bonos dollar-linked y futuros que el Gobierno implementó en las semanas recientes. Este movimiento señaló un cambio en la estrategia del equipo económico, que analistas y operadores del sistema financiero interpretan de distintas maneras.
La reacción del mercado argentino se basó en una serie de episodios iniciados el martes 28 de julio, cuando circularon versiones de una posible intervención del Tesoro en el mercado cambiario, aunque sin confirmación oficial. Fuentes del sector señalaron que ese día aparecieron indicios de venta de dólares por parte del Gobierno para evitar que el tipo de cambio mayorista superara los 1.500 pesos. Esta percepción se extendió entre operadores y analistas, quienes advirtieron una dinámica diferente respecto a la operatoria habitual.
Pocos días después, la publicación del balance diario del Banco Central de la República Argentina (BCRA) sumó un dato que reforzó la tesis de la intervención oficial. El informe mostró que los depósitos en moneda extranjera del Tesoro cayeron de USD 3.330 millones a USD 3.185 millones entre el 28 y el 29 de julio. Esa variación de USD 145 millones coincidió con el día en el que el dólar mayorista estuvo a punto de superar la barrera de los 1.500 pesos. El mercado leyó ese descenso como un probable uso de recursos propios para frenar el avance de la cotización.
En esa misma jornada, el BCRA cortó una racha de 135 días consecutivos con compras de divisas ya que se fijó el precio oficial de cierre que sirvió de referencia para el pago de un instrumento dollar-linked a fines de julio. Cuanto más subiera el tipo de cambio, mayor iba a ser lo que iba a tener que pagar el Tesoro en pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Tras ese episodio, el tipo de cambio mayorista bajó durante las jornadas siguientes y el Central volvió a comprar divisas. El viernes de esa semana cerró en $1.485 y el lunes posterior mostró solo un leve salto a $1.493 al mediodía. Así, se instaló entre los operadores la idea de un techo invisible en $1.500 dentro de las bandas cambiarias vigentes que el Gobierno no dejaba traspasar.
Nueva estrategia
El salto a $1.508,50 del lunes 24 de agosto reconfiguró el escenario. La reacción oficial ya no fue la misma que en semanas previas y el dólar cerró por encima del umbral que hasta entonces funcionaba como referencia de contención. Analistas y operadores interpretaron este comportamiento como una señal de que el equipo económico modificó su accionar frente a la presión sobre el tipo de cambio.
Lucio Garay Méndez, economista de EcoGo, atribuyó el cambio de accionar al hecho de que, tras casi un mes de presión, las herramientas habituales ya no alcanzaron para estabilizar la plaza. “En este tiempo sacrificó compras por parte del Banco Central en el mercado cambiario y, además, junto al Tesoro, vendieron cobertura mediante títulos públicos dollar-linked y en futuros. No solo eso, también generó un estrés sobre las tasas del mercado que aumentó el costo de fondeo de los bancos y el costo de la liquidez. Al ver que no fue una presión transitoria, entiendo que actúan en consecuencia”, señaló Garay Méndez.
Gabriel Caamaño, director de la consultora Outlier, señaló que con la flexibilización del techo de $1.500 “debería aflojar la tasa en pesos y su volatilidad. De hecho, ya hizo lo primero sobre el cierre de la semana pasada”.

Una fuente que pertenece a una importante consultora, en off the record, consideró que la postura firme del Gobierno para mantener el tipo de cambio por debajo de los $1.500 generó una expectativa de depreciación que se reflejó en la tasa. “Al igual que con el ‘techo’ anterior en $1.400, relajar un poco el límite de $1.500 ayuda también a que la tasa comprima. Es una flexibilización del límite superior de facto que tenían, en pos también de ir dando un poco de flexibilidad frente a una demanda de cobertura que termina, sino, requiriendo más tasa en pesos. De esta forma parece que lo van administrando”, indicó.
Otra voz aportó una visión diferente respecto a la lógica oficial. En su opinión, no hay un techo nominal al tipo de cambio, sino que el equipo económico busca administrar liquidez, tasas y compra de reservas para evitar volatilidad en el costo del financiamiento y del dólar. “Les gusta el tipo de cambio fijo, pero es bastante suicida si buscan sostener un tipo de cambio nominal fijo en el segundo semestre en un contexto donde estacionalmente las exportaciones van a ser más chicas. Van a ir administrando el juego dólar-tasas, y creo que la lectura tiene que incorporar la administración de liquidez”, sostuvo.
El cambio de estrategia oficial quedó reflejado en la ruptura del límite de $1.500, un movimiento que para los analistas respondió a la necesidad de flexibilizar la política cambiaria en un contexto de presiones persistentes. Analistas alertaron que la política de un techo rígido para el dólar mayorista generó presiones sobre las tasas de interés y la demanda de cobertura. Y que ahora al relajar el límite de $1.500, el Gobierno buscó otorgar más flexibilidad al sistema y evitar una escalada de las tasas en pesos, que podría complicar el financiamiento. El mercado financiero permanece atento a los próximos movimientos del equipo económico y a cómo administre la liquidez, las tasas y la intervención en el mercado cambiario.
Corporate Events,Europe







ECONOMIA
Por qué la economía argentina llegará a las elecciones con un crecimiento más débil que lo previsto
Aunque hay sectores con enorme expansión en los últimos años, en el balance general la economía todavía crece poco debido a una combinación de factores coyunturales y problemas estructurales
- Debilidad del mercado interno y caída del consumo: Los salarios reales y los ingresos de las familias no terminan de repuntar al ritmo de la inflación, lo que deprime el consumo y afecta al comercio y a la industria nacional.
- Restricciones al crédito y alta morosidad: El financiamiento para familias y empresas sigue muy limitado por las condiciones bancarias y el costo del crédito, dificultando la inversión privada diaria.
- Encarecimiento de costos e insumos: El aumento de tarifas de servicios públicos y la presión impositiva continúan pesando sobre la rentabilidad de las pequeñas y medianas empresas.
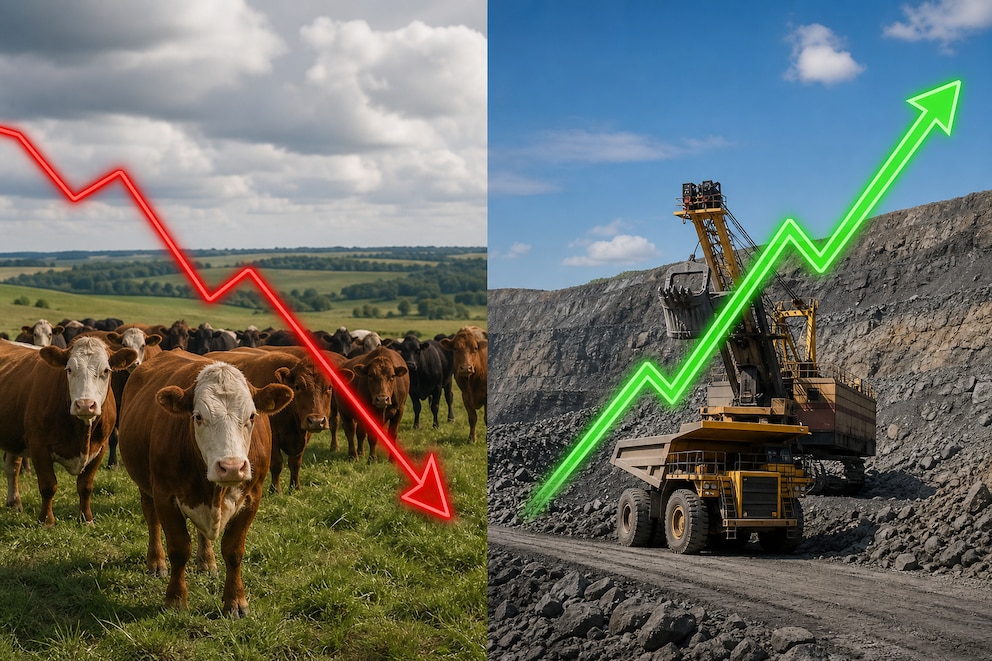
- Esquema de “dos velocidades”: Mientras ciertos sectores orientados a la exportación o al uso intensivo de capital (como la minería, la energía, el agro y la banca) muestran dinamismo, la actividad general se ve opacada por la caída de la producción industrial y la construcción.
- Incertidumbre y reajustes macroeconómicos: Según reportes como el del FMI y analistas locales, el proceso de estabilización fiscal y la menor demanda interna han llevado a recortar las proyecciones de crecimiento del PBI (estimado en torno al 2,1% para 2026), a la espera de que las reformas estructurales e inversiones de largo plazo (como el RIGI) derramen en el resto de la economía.
- Actividad dispar entre sectores. Los rubros que más demandan mano de obra -como industria, construcción y comercio- seguían rezagadas. Por lo tanto no es de esperar una recuperación sensible para los salarios y el empleo.
- Inflación alta. Las elevadas tasas de interés para reabsorber pesos emitidos por el BCRA con la compra de reservas no están siendo eficaces para un descenso más rápido de la inflación. De hecho, en la comparación interanual el IPC subió desde el 31,8% de septiembre de 2025 al 33,4% en septiembre de 2025.
- Presiones cambiarias. La estabilidad del tipo de cambio es uno de los mayores logros de la gestión. La divisa mantiene una suba de 4% en el último año, muy lejos de la tasa de inflación, equilibrio que ayuda al orden “macro” y también ejerce un rol como “ancla” de aquellos precios de la economía vinculados al intercambio de bienes y servicios con el exterior. No obstante, es habitual que en la Argentina la demanda de dólares se incremente en un período electoral y generó inestabilidad.
- Exigencia fiscal. Otro baluarte de la política de Milei ha sido la defensa del equilibrio de las finanzas públicas. En este caso, las exigentes metas planteadas en el Presupuesto 2027 y en el acuerdo de facilidades extendidas con el FMI mantendrán un efecto contractivo para la economía en general.
El FMI proyectó para Argentina un crecimiento de 3,5% anual en 2027, con un recorte de 0,5 punto porcentual respecto de su estimación previa

El problema de fondo sigue siendo la debilidad de la demanda interna. Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados (Casas)
El FMI recortó la proyección de crecimiento para la Argentina en 1,4 punto porcentual a 2,1% para 2026, y en 0,5 punto a 3,5% para 2027

Los precios que más pesan en los hogares de menores ingresos vienen subiendo por encima del índice general (Neufeld)
La falta de señales contundentes de política económica que mejoren las perspectivas para los próximos trimestres empieza a sumar incertidumbre en torno al escenario electoral (San Martino)
ganadería vacuna,minería,indicadores económicos
ECONOMIA
Dudas en una de las locomotoras de la economía: la incertidumbre electoral es el principal freno a las inversiones del campo
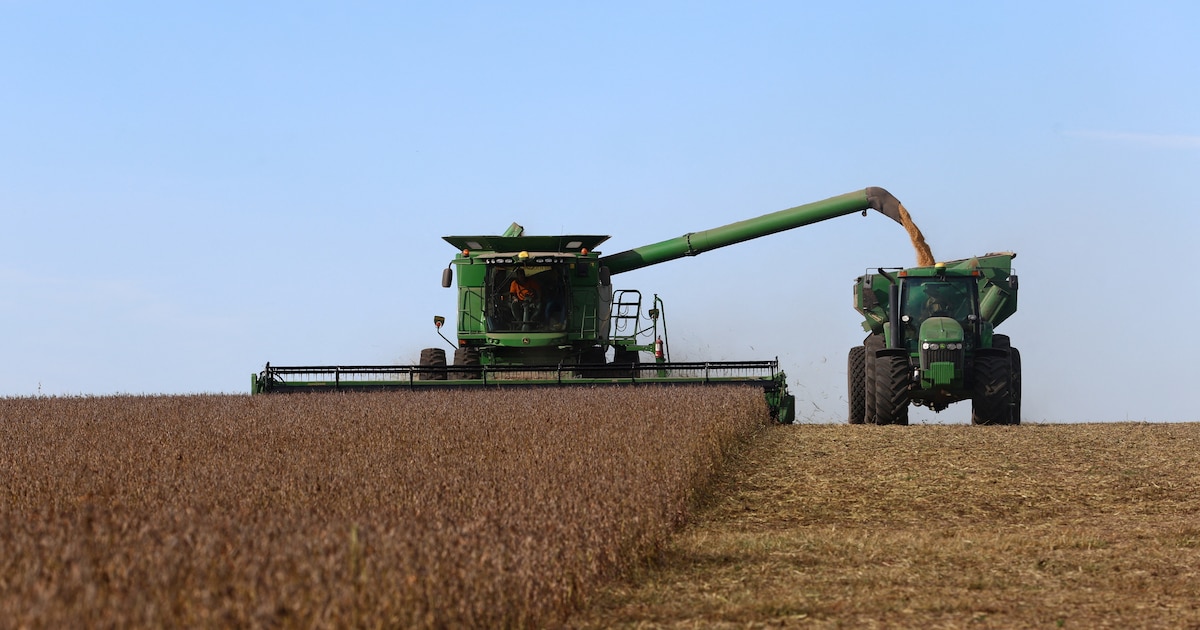
La confianza de los productores agropecuarios argentinos alcanzó una leve mejora en septiembre-octubre, tras subir 2% frente a la medición anterior del Ag Barometer Austral de la Universidad Austral.
La mejora convive con un freno a las inversiones: la incertidumbre por las elecciones de 2027 y la posibilidad de un evento El Niño durante la campaña 2026/27 llevan al sector a preservar liquidez y flexibilidad financiera.
El indicador general, que se ubicó en 150 puntos, mostró una recuperación luego de marcar 151 puntos en mayo y 147 en julio. En términos interanuales, la confianza de los empresarios agropecuarios creció 20%, con un alza de 5% en las condiciones presentes, hasta 126 puntos, y de 1,2% en las expectativas futuras, que llegaron a 167.
La posibilidad de cambios políticos en 2027 es el factor que más productores relacionan con la postergación o la cautela inversora: 49% señaló el escenario electoral. El riesgo climático fue mencionado por 38% y las tasas o condiciones de financiamiento, por 24%; las respuestas admitían la selección de más de una opción.
El relevamiento del Centro de Agronegocios y Alimentos de la Universidad Austral también indicó que 68% de los consultados considera que el proceso electoral influye mucho o algo en sus decisiones. Esa percepción expresa la evaluación de los propios empresarios y no establece por sí sola una relación causal con las inversiones que finalmente se concreten.
Expectativas favorables y recursos retenidos
La disposición a invertir mantiene señales positivas pese a la cautela. El Índice de Expectativas de Inversión aumentó 3,9% y llegó a 133 puntos, su máximo histórico, mientras que 66% de los productores consideró que atravesaba un buen momento para destinar recursos a nuevos proyectos.
La diferencia entre identificar oportunidades y ejecutar inversiones inmediatas está vinculada a la necesidad de conservar capacidad de respuesta frente a cambios económicos, financieros y políticos.
Carlos Steiger, investigador del Centro de Agronegocios y Alimentos de la Universidad Austral y director del Ag Barometer Austral, explicó: “Los resultados muestran que el productor mantiene confianza en el mediano plazo, pero esa expectativa no se traduce automáticamente en decisiones inmediatas de inversión. Hay oportunidades que se evalúan favorablemente, aunque la incertidumbre política, climática y financiera lleva a analizar con cuidado cuándo comprometer capital y cómo preservar capacidad de maniobra”.
Las prioridades para la campaña 2026/27 reflejan esa selección de destinos. El 32% prevé mejorar la producción, 25% busca adquirir activos estratégicos como tierra o hacienda, otro 25% prioriza preservar liquidez y capacidad de maniobra, y 21% apunta a reducir deudas y compromisos financieros.
Los costos también condicionan esos cálculos: 55% afirmó que sus costos medidos en dólares son superiores a los de la campaña anterior. La necesidad de administrar recursos se suma así a la evaluación de oportunidades de expansión.
El posible Niño y los cambios en la campaña 2026/27
El eventual desarrollo de El Niño llevó a los productores a revisar alternativas operativas, tecnológicas y financieras para reducir la exposición al riesgo. El 31% prevé modificar las fechas de las labores, la elección de cultivos o las tecnologías empleadas.
Otro 17% evalúa contratar seguros o ya los contrató, mientras que 16% considera cambiar su plan de siembra y adoptar una posición más cautelosa ante las inversiones. En contraste, 27% sostuvo que no modificaría sus decisiones aun si se concreta ese escenario climático.
“Que el índice de inversión alcance un máximo histórico y que, al mismo tiempo, los productores manifiesten cautela no es contradictorio. Una cosa es evaluar favorablemente una oportunidad y otra es decidir el momento adecuado para comprometer recursos. La liquidez y la flexibilidad financiera siguen siendo importantes para atravesar un escenario que todavía presenta incertidumbres”, señaló Steiger.
La inteligencia artificial aparece como otra herramienta con potencial para el sector. El 32% de los productores identificó a la producción como el área con mayores posibilidades de mejora, seguida por el planeamiento estratégico, con 28%, y la gestión financiera, con 23 por ciento.
Agricultural Markets,South America / Central America
El acceso al crédito no depende únicamente de la disponibilidad de instrumentos, sino también de la evaluación del riesgo y de las perspectivas de cada empresa (Llano)

La Resolución 94/2026 de la Secretaría de Industria flexibilizó las garantías en moneda extranjera, habilitó contratos con firma electrónica e incorporó el uso de blockchain en los avales

La tokenización “abre un canal de financiamiento más allá del banco, permite llegar a más inversores y simplifica parte del registro y la liquidación de una emisión (Linares)

La reforma del mercado de capitales todavía debe pasar por el Congreso
finanzas,contabilidad,análisis financiero,calculadora,gráficos,informes,economía,negocios,estadísticas,gestión empresarial

Gabriel Machado recordó su trabajo con Cher y contó qué actrices argentinas tomó ella como inspiración

Solo en Off | El “eterno” Gildo Insfrán gritó un gol que tardó 40 años en llegar

Conservative wave hits roadblock in Brazil as Lula holds off Bolsonaro challenge

Por qué la economía argentina llegará a las elecciones con un crecimiento más débil que lo previsto

Jorge Capitanich adelantó que el PJ de Chaco dirimirá sus candidaturas en una interna abierta

Ninth Circuit questions Trump DOJ’s emergency request to set aside 20,000 California mail ballots

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica

Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir

 POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- CHIMENTOS3 días ago
Fue mamá por primera vez a los 30 años, se separó a los 3 meses y el papá de su hija es el hermano mellizo de su ex novio: «Es lo peor que te puede pasar»