Darle al Estado el monopolio exclusivo de emitir moneda es poner al zorro dentro del gallinero (Foto: Reuters)
Algunos datos de la historia monetaria argentina:
El país que experimentó mayor depreciación de su moneda en el siglo XIX.
Solo superado por Hungría y Brasil en el sigloXX (por la inflación a partir de 1945).
Solo superado por Zimbabue, Venezuela, Sudán y Sudán del Sur en lo que va del siglo XXI (hasta 2025).
Somos, sin lugar a dudas, los campeones mundiales de la depreciación monetaria. La tuvimos con Rivadavia y con Rosas; con Mitre y Avellaneda; con Perón y con Aramburu; con Videla y con Alfonsín; con Kirchner y con Macri.
A lo largo de 200 años probamos todos los remedios y todas las recetas institucionales inventadas en otras latitudes para preservar la estabilidad monetaria. Nada funcionó.
Advertisement
El régimen más exitoso duró solo 15 años, de 1900 a 1914. ¿Por qué? La estabilidad monetaria requiere que la emisión de moneda se ajuste a la demanda del sector privado y no a las necesidades financieras del sector público.
El régimen más exitoso duró solo 15 años, de 1900 a 1914
Darle al Estado el monopolio exclusivo de emitir moneda es poner al zorro dentro del gallinero. La única manera de evitar que el Estado abuse de ese poder es que los gobiernos respeten las leyes que restringen su accionar.
Dos siglos de historia demuestran que no hay ley, norma ni Constitución que pueda disciplinar al Estado argentino. La Argentina padece anomia institucional crónica.
Advertisement
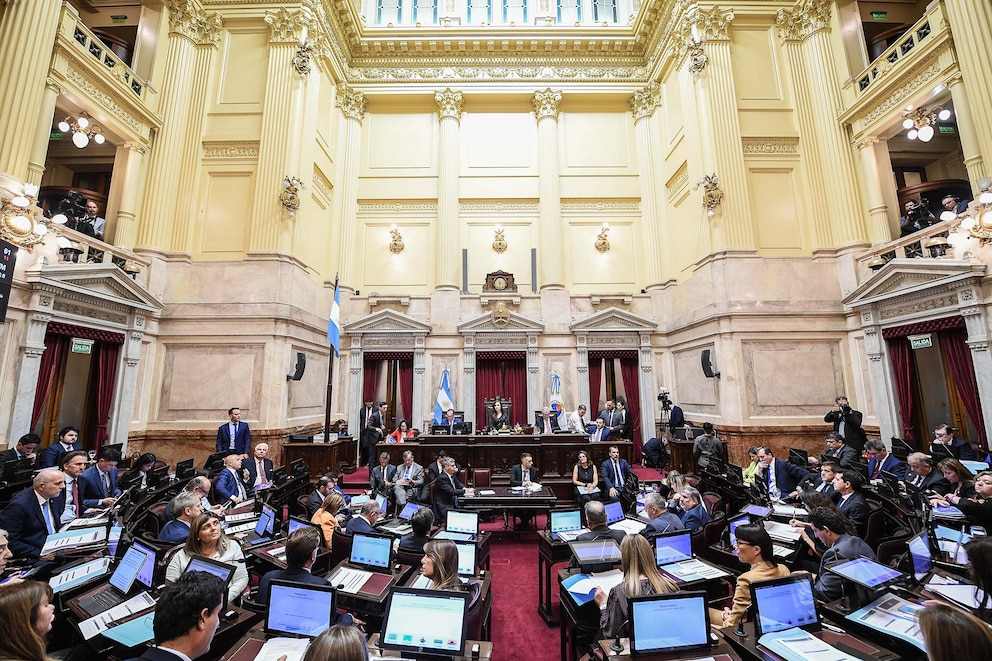
Dos siglos de historia demuestran que no hay ley, norma ni Constitución que pueda disciplinar al Estado argentino. La Argentina padece anomia institucional crónica (Foto: Comunicación Senado)
¿Qué significa esto? Que los gobiernos violan impunemente cualquier ley que restringe su accionar cuando lo consideran políticamente expeditivo. El Congreso y el Poder Judicial han sido cómplices del atropello. La excusa siempre es la misma: emergencia económica. Como si ningún otro país las tuviera.
Desde la creación del Banco de Buenos Aires en 1822, el Banco Nacional en 1826, la Casa de la Moneda en 1836, el Banco de la Provincia de Buenos Aires en 1854, el Banco Nacional de 1872, el Banco de la Nación Argentina de 1891, y el Banco Central de 1935, la historia ha sido siempre la misma. Todas estas instituciones se crearon con las mejores intenciones y con límites legales a la injerencia estatal y/o al abuso de la emisión. Sin embargo, al poco tiempo, los límites probaron ser ineficaces.
Todas las instituciones se crearon con las mejores intenciones y con límites legales a la injerencia estatal y/o al abuso de la emisión. Sin embargo, al poco tiempo, los límites probaron ser ineficaces
Todas las reformas monetarias argentinas, desde 1822 hasta hoy, han sido impulsadas por un voluntarismo basado en la creencia fetichista de que unas palabras escritas bastan para impedir que un gobierno abuse del poder de emitir moneda.
El problema monetario argentino es, en el fondo, el mismo que enfrentaron Locke y Montesquieu: cómo diseñar instituciones que impidan que el Estado abuse de un poder que la sociedad le ha delegado.
Advertisement
No se trata de cualquier poder. Como decía Alberdi: “el dinero es el poder de los poderes, como el poder más grande, pues se compone del dinero de todo el mundo. El banco de Estado es la máquina que pone ese poder en las manos del gobierno”.
Como decía Alberdi: “el dinero es el poder de los poderes, como el poder más grande, pues se compone del dinero de todo el mundo (Foto: Reuters)
Advirtió también que “mientras el Gobierno tenga el poder de fabricar moneda con simples tiras de papel que nada prometen, ni obligan a reembolso alguno, el “poder omnímodo” vivirá inalterable como un gusano roedor en el corazón de la Constitución misma”. Por eso consideraba que “el único poder regaliano que la Nación soberana no puede delegar en su gobierno” es el de emitir moneda, porque es el único que la emite “cada vez que la necesidad no le deja otro medio de obtener plata prestada”.
Esta advertencia es particularmente válida en países que no lograron imponer límites efectivos al poder del Estado, como es el caso de la Argentina. La solución no pasa por diseñar (o copiar) leyes perfectas. El problema de fondo es de naturaleza política y moral, no de ingeniería jurídica.
¿A qué viene todo esto? El Gobierno impulsa la modificación de la Carta Orgánica del BCRA, aprobada en 2012 durante el gobierno de Cristina Fernández de Kirchner. Es cierto que es una mala Carta Orgánica que debe ser modificada, pero sería un grave error creer que un pedazo de papel que diga que el principal objetivo del BCRA es preservar la estabilidad de precios va a poner fin a nuestra historia inflacionaria. En Argentina, las leyes que imponen límites al Gobierno tienen muy corta vida. Basta ver la experiencia del último medio siglo.
Advertisement
Sería un grave error creer que un pedazo de papel que diga que el principal objetivo del BCRA es preservar la estabilidad de precios va a poner fin a nuestra historia inflacionaria
Como no me canso de repetir, la independencia de facto del BCRA es una quimera. No importa lo que diga la ley, la Carta Orgánica o la Constitución, incluso si fuera reformada.
Además, la estabilidad monetaria ya es un mandato constitucional. El artículo 75, inciso 19, de la Constitución dice que le corresponde al Congreso “proveer lo conducente a la defensa del valor de la moneda”. ¿Qué significa esto? Algo muy simple: el Congreso no debe aprobar presupuestos deficitarios sin financiamiento genuino. Obviamente, nuestros legisladores no han cumplido su deber y no han pagado costo alguno por su incumplimiento.
¿Realmente alguien cree que una Carta Orgánica es un freno al Leviatán argentino? Terminemos con el voluntarismo ingenuo que nos ha llevado recurrentemente al fracaso. Solo con realismo podremos erradicar la inflación. Si hay una lección que aprender de 200 años de historia, es que es necesario divorciar al Estado de la moneda.
Advertisement
El autor es economista e historiador. Esta columna fue publicada en el blog del libro Dolarización: Una solución para la Argentina
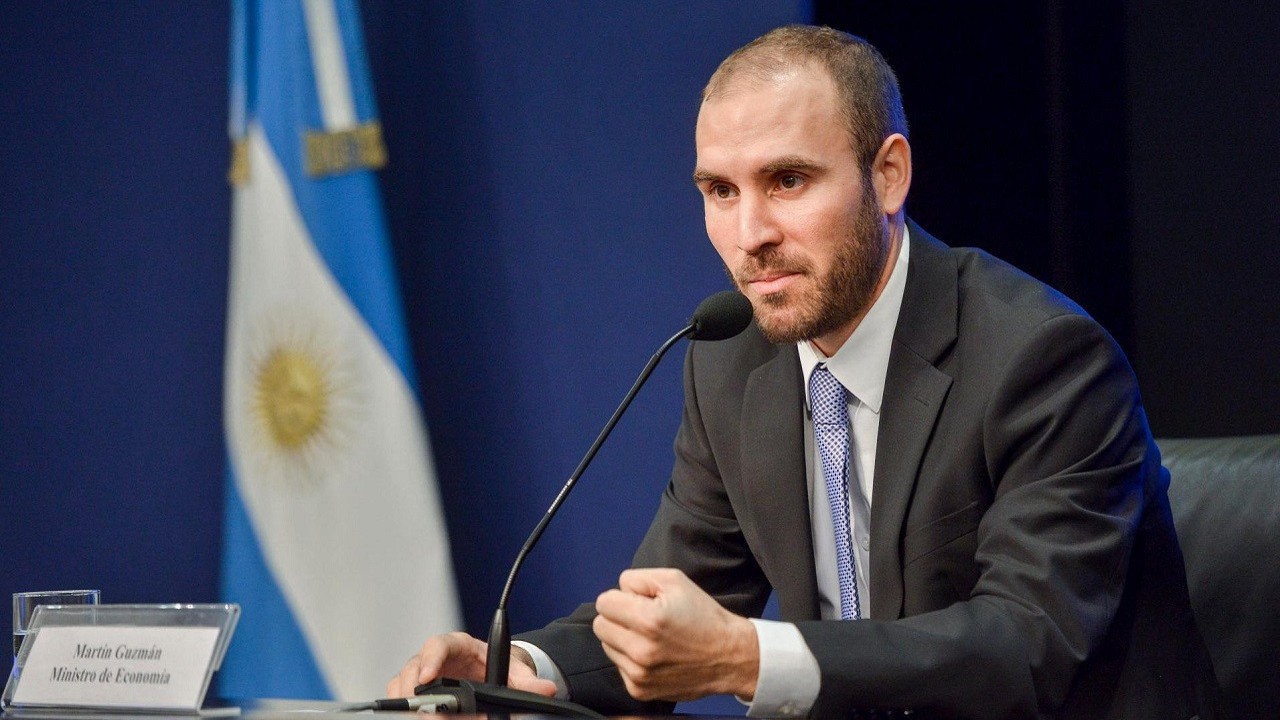
El exMinistro de Economía de la presidencia de Alberto Fernández realizó un análisis del presente económico del país y habló de su futuro
Advertisement
Martín Guzmán, la iInflación, caída del empleo y la crítica al RIGI
Crecimiento sectorial desacoplado: «El país, cuando miramos la economía como un todo, crece un poquito, pero crece porque hay principalmente cuatro sectores, que son el agro, la energía, la minería y la integración financiera, que impulsan ese crecimiento, pero eso no está redundando en una mejora de las condiciones laborales, no crean empleo en esos sectores hoy en día», explicó.
Impacto en la industria y la recaudación: En contraposición con los rubros extractivos y financieros, remarcó que la actividad urbana y la industria manufacturera sufren caídas pronunciadas. Según su visión, este retroceso le dificultará al Gobierno sostener la política de superávit fiscal debido a la merma directa en la recaudación impositiva.
Cuestionamientos al RIGI: El exfuncionario calificó la capacidad de acción del Estado como «muy limitada» y arremetió contra el Régimen de Incentivo para Grandes Inversiones, al considerar que «es algo que es anti-industrial para la Argentina, es una pena, porque además debilita inclusive al Estado».
Morosidad de los hogares: Respecto al incremento en los niveles de incumplimiento crediticio de las familias, detalló que el fenómeno responde a una combinación de dos factores: «La primera es que cayeron los ingresos en términos reales. Hay más necesidad. La segunda es que se desestructuraron las tasas de interés».
economia,martin guzman,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial
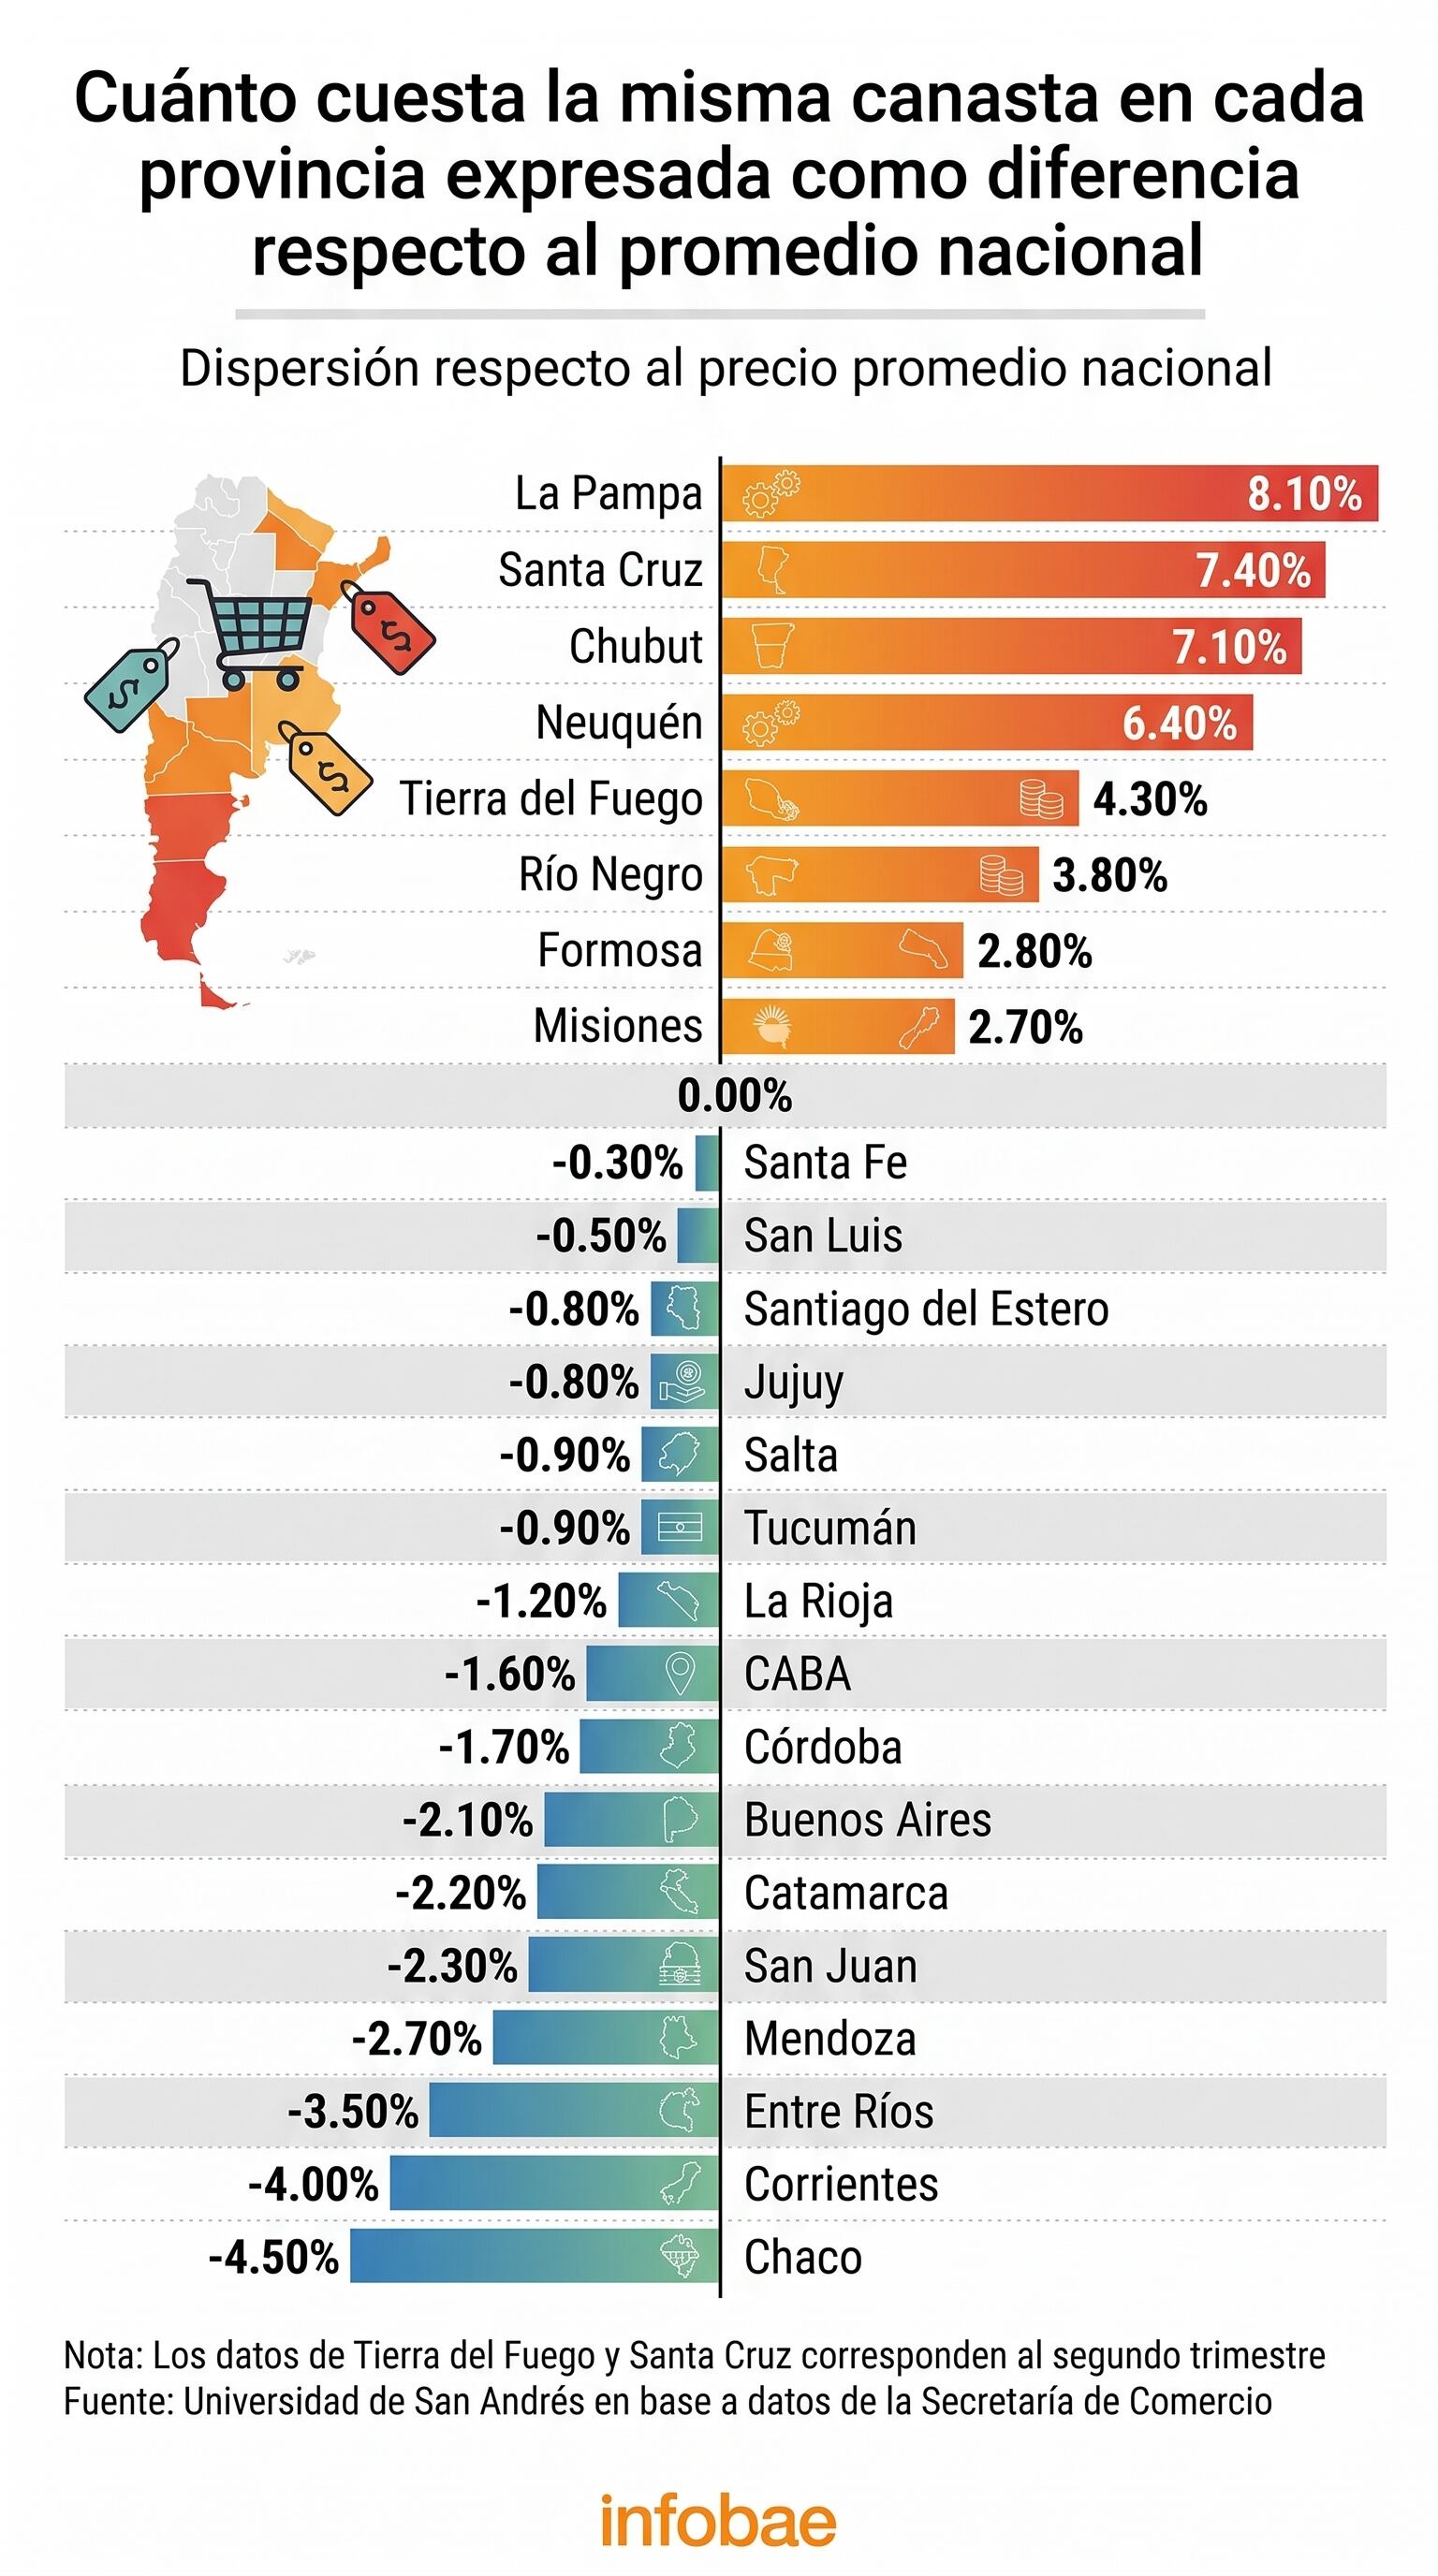
En lácteos y carnes, algunas provincias tienen precios hasta 30% por encima del promedio nacional. (Imagen Ilustrativa Infobae)
13 Sep, 2026 07:11 p. m. EST
Las mayores distancias respecto de los centros de producción y distribución, junto con los costos de transporte, almacenamiento y energía, terminan trasladándose a los precios finales (Di Pace)
El peso de la logística sobre los costos, determina en gran medida las diferencias de precios (Imagen Ilustrativa Infobae)
En los bienes perecederos el costo de la logística es mayor que en los productos no perecederos (Piccardo)
En líneas generales, los precios tienden a ser más caros en las provincias con mejores ingresos (Imagen Ilustrativa Infobae)
Las canastas van a presentar diferencias de precios en distintas regiones, provincias y ciudades por un concepto denominado paridad de poder adquisitivo (Garro)
Se observan grandes diferencias de precios incluso dentro de una misma provincia (Foto: NA)
El séptimo mes del año registró una nueva suba, consolidando un período de 21 meses consecutivos de aumentos según un informe de Eco Go
Advertisement
Morosidad: la brecha entre el sistema bancario tradicional y las fintechs
Bancos y sistema financiero tradicional: Concentran el 85,4% del crédito total de las familias (equivalente a $84,9 billones). En este segmento, el índice de morosidad por monto se ubicó en un 15,8%.
Proveedores no financieros (fintechs y tarjetas no bancarias): Abarcan el 14,6% restante del mercado ($14,5 billones). Sin embargo, la morosidad por monto en este sector escala hasta el 31,3%, duplicando el registro del sistema tradicional.
El mapa del nivel de mora y endeudamiento por provincias
Provincias con mayor morosidad por monto: La Rioja (25,3%), Santa Cruz (23,6%) y San Luis (23,5%).
Provincias con menor morosidad por monto: La Pampa (9,6%), Ciudad Autónoma de Buenos Aires (12,4%) y Entre Ríos (14,0%).
Provincias con mayor endeudamiento respecto al PBG local: Tucumán (13,5%), Catamarca (12,3%) y Formosa (11,8%).
Desempeño mensual del crédito real: La Pampa fue la única jurisdicción que anotó un crecimiento real en el mes (+0,5%), mientras que Chaco registró la mayor contracción (-2,1%).
bancos,morosidad,fintechs,Economía,Económica,Economia politica,Que es economía,Economía definición