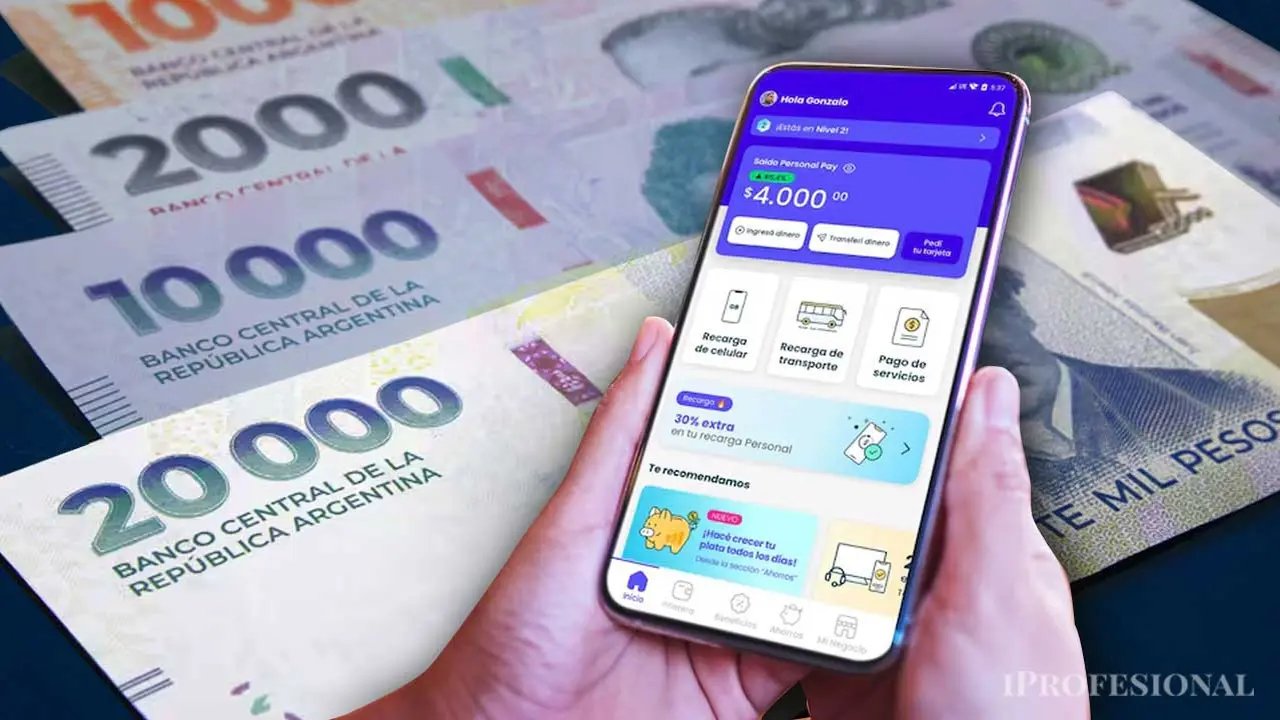
La competencia para bancos y Fintech nativas sigue diversificándose debido a que jugadores que no están vinculados directamente al sector se están sumando para ofrecer a sus clientes tanto servicios y productos financieros como opciones de inversión, tal como se está observando en supermercados y petroleras. En muchos casos, se trata de alianzas estratégicas. En otros, en cambio, consiste en fusiones o adquisiciones de empresas que son complementarias. Lo cierto es que aquellas compañías que no se adapten a estos cambios del negocio perderán una porción importante de participación o desaparecerán.
Los primeros en brindar una «pata financiera» fueron, históricamente, las automotrices. Y también en el último tiempo se han sumado los supermercados, como Carrefour, que tiene su propio banco, y las marcas que dependen de Cencosud (Jumbo, Disco y Vea), al proponer financiamiento y préstamos a través de sus plásticos.
Aunque el ruido más fuerte en este segmento lo encabezó la alianza entre YPF y banco Santander, anunciada en febrero pasado, pero que recién en las últimas semanas comenzó a plasmarse con las propuestas de diferentes servicios financieros a través de la app de la petrolera, que es una plataforma digital de fidelización que ya supera los 3 millones de usuarios registrados.
Por ejemplo, la aplicación de YPF paga por dejar depositados los pesos en ella más que varios bancos y billeteras virtuales, como Mercado Pago, al ofrecer hasta un 19% de tasa nominal anual (TNA). Ese es, justamente, el gancho de los outsiders para captar fondos baratos y que, al mismo tiempo, sus clientes usen su app: darles beneficios y más renta.
Asimismo, YPF selló un acuerdo estratégico con Mastercard para lanzar una tarjeta prepaga propia vinculada de forma exclusiva a la aplicación que otorgará beneficios adicionales y facilidades transaccionales, similares a las propuestas por bancos y billeteras. Y, desde el 8 de agosto, los usuarios podrán comprar acciones de la compañía directamente desde la aplicación móvil, eliminando las barreras e intermediarios tradicionales que tienen los ahorristas chicos a la hora de invertir.
Qué son las «finanzas embebidas» y cómo impactan en los usuarios
De esta manera, empiezan a surgir posibilidades de hacer operaciones financieras desde las propias aplicaciones de las empresas masivas cuyo negocio principal no se vincula a ello. Así, nacen alternativas y atajos para no recurrir a bancos y Fintech tradicionales. Por eso, el caso de la alianza YPF-Santander es uno de los más representativos de lo que se llama en el sector embedded finance (finanzas embebidas).
«Sin dudas, mucho del futuro del comercio va por esta estrategia. Los bancos tendremos que estar donde se hacen las transacciones, y en eso estamos. Es decir, son convenios para ganar nuevos clientes y para no perder los que tenemos. Así son hoy en día las tendencias del mercado, y tiene toda la lógica. La gente no va a abrir una cuenta a un banco, pero carga nafta y de ahí aparecen servicios financieros», detalla una fuente del sector a iProfesional.
En general, para distintos referentes del rubro, este tipo de estrategias brindan más alternativas y, al mismo tiempo, amplían el acceso al mundo financiero a los usuarios que no poseen cuenta bancaria.
«Veo muy bien este tipo de prestaciones, debido a que se amplía la oferta de servicios financieros para los usuarios finales. A estas compañías, como el caso de YPF, les resulta muy interesante porque pueden fidelizar a sus clientes y ofrecerles otro tipo de servicios, además de los productos o prestaciones habituales que proponen, como son servicios financieros, nuevos medios de pago, tarjetas, préstamos, descuentos, entre otros beneficios», dice a iProfesional Jorge Larravide, analista de Marketing y Tecnología, y exgerente comercial de la Red Link.
Esta estrategia no solo beneficia a las empresas que se dedican a otro tipo de rubros para ampliar la oferta de productos y servicios, y aprovechar el gran volumen de usuarios que tienen y fidelizarlos.
«Es una tendencia global ya que, con la evolución de los canales digitales, sobre todo los que tienen público minorista, ellos aprovechan esa red de distribución para ofrecer múltiples productos, entre ellos servicios bancarios», detalla Marcelo Bastante, analista de mercados y experto en el sector financiero.
También beneficia a los bancos asociados, debido a que les permite llegar a personas que no se encuentran bancarizadas y ampliar su clientela de manera indirecta. De hecho, la infraestructura financiera montada sobre la aplicación de YPF cuenta con más de 2 millones de CVU activas y muestra un nivel de transaccionalidad elevado para el sector local, debido a que registra unos 250 pagos por minuto en las horas de mayor demanda en surtidores y tiendas de la red.
«Creo que esto les sirve a todos los actores que participan porque, probablemente, se dirijan a segmentos distintos de clientes. No obstante, según datos de COELSA, entidad que agrupa al ecosistema de pagos, en promedio, los argentinos tenemos cuenta en 4 bancos (CBU) y 4 Fintech (CVU)«, acota Larravide.
En resumidas cuentas, los usuarios de las aplicaciones de las marcas que más consumen comienzan a tener preponderancia y más oferta de propuestas.
«Cambia el concepto: ya no tenés ‘clientes cautivos’ que solo operan con un banco. Hoy los clientes tienen muchas opciones y combinan todo lo que pueden en función de los beneficios que reciben», concluye Larravide a iProfesional.
En ello coincide Fernando Baer, economista jefe de la consultora Quantum: «La competencia siempre es buena. Lo importante son las condiciones, que sean parejas para todos, pero me parece muy bueno que haya oferta de servicios financieros».
Qué fintech y billeteras virtuales se metieron en el negocio que antes era de bancos
La tendencia, en general, entre bancos y Fintech es otorgar todo tipo de servicios y productos financieros y de inversión, para que sus clientes no tengan que «salir» de sus aplicaciones para encontrar lo que necesitan y buscarlo en otro lugar. Para lograr eso, en resumen, en el último tiempo hubo convenios, fusiones o adquisiciones que hicieron ruido entre billeteras digitales y bancos, para brindar tanto servicios financieros como alternativas de inversión:
- Cocos Capital compró el banco Voii para ampliar más propuestas financieras
- Personal Pay y Banco Macro se asociaron para que la app del Grupo Telecom brinde servicios financieros y de inversión
- El mencionado acuerdo entre YPF y Banco Santander para dar servicios financieros en su app
- Banco Galicia es propietario también de la Fintech Naranja X, con la que abarca clientes que no están bancarizados
- Banco Supervielle es propietaria de IOL invertironline, y empezó ahora a brindar en su app, de manera integrada, las propuestas de inversión de la Fintech
- Mercado Pago está tramitando la licencia bancaria en Argentina, mientras ya tiene cuentas remuneradas en pesos y dólares, y también dos fondos comunes de inversión (FCI) de renta fija y variable, en convenio con el Bind (Banco Industrial). Ya es banco en México y Brasil
- Ualá, creada como Fintech en 2017, comenzó a operar oficialmente como banco en Argentina en agosto de 2023, tras adquirir Wilobank, el primer banco digital del país. Recientemente anunció una alianza con Allianz X para comenzar a comercializar seguros
De esta manera, expertos del sector indican que los bancos se ven beneficiados por ampliar su espectro de acción a otros rubros no financieros. Aunque alertan que puede haber problemas de fondeo para las entidades.
«A grandes rasgos, la presencia de terminales en supermercados y estaciones de servicio no perjudica a los bancos, sino que los beneficia al permitirles mantener presencia comercial mientras cierran sucursales y cajeros automáticos, liberándolos de los altos costos de infraestructura, mantenimiento y personal asociados al manejo de efectivo», sostiene Federico Zerba, economista y jefe de economía sectorial del Instituto de Economía Sectorial (IES).
En tanto, agrega: «El principal desafío para los bancos se encuentra en el fondeo, ya que el crecimiento de las billeteras virtuales reduce la capacidad bancaria de captar y prestar dinero, que es su negocio principal. Si bien las restricciones legales actuales sobre cuentas sueldo y jubilaciones protegen temporalmente el fondeo barato de los bancos, un eventual aumento de la demanda de crédito intensificará la competencia en el sector de manera desafiante para los próximos años«.
Justamente, desde un banco chico, un directivo advierte off the record a iProfesional: «Esto perjudica más que nada a los bancos chicos, ya que nos quita fondeo porque se agranda la competencia que, además, no está regulada en las billeteras. Los bancos grandes reaccionaron rápido y crearon sus propias billeteras o acuerdos con algunas empresas. En definitiva, esto pone más en alerta a los bancos para mejorar sus productos debido al crecimiento de competencia ‘sin regular’«.
El mercado cambió para siempre pero la mora récord es el Talón de Aquiles
El dato que está preponderando en el mercado es que cada vez más gente utiliza medios de pago digitales en sus transacciones diarias. Aunque el gran desafío que tiene el sector financiero es un incremento preocupante de la morosidad, sobre todo en las Fintech, donde se solicitan menos requisitos respaldatorios a los clientes y se generan riesgos estructurales al formato.
El ecosistema Fintech en Argentina atraviesa una fase de consolidación y madurez, alcanzando un total de 1.027 empresas operativas en el país. De este universo, 939 son compañías puramente fintech que se distribuyen en 10 verticales de negocio, mientras que el resto lo integran firmas de servicios que dan soporte a la industria, según la Cámara Argentina Fintech.
Según los últimos datos del Banco Central, en la actualidad se encuentran registradas 90 billeteras digitales interoperables y 63 aceptadores de pagos con transferencia (PCT).
Por ejemplo, en mayo pasado, los envíos de dinero en pesos (transferencias inmediatas push) verificaron un crecimiento en cantidades del 26,6% interanual. En concreto, en pesos, se registraron 759,9 millones de transacciones por $87,5 billones, lo que implica aumentos interanuales de 26,6% y 12,9% en cantidades y en montos reales, respectivamente. El 76,6% de las transacciones tuvo como origen y/o destino una CVU.
Asimismo, los pagos con transferencia (PCT) interoperables mediante el QR totalizaron 102,5 millones de operaciones en pesos, lo que representa una suba de 66,1% interanual por $2,4 billones. Es decir, una suba del 60,8% interanual en términos reales.
Respecto a la morosidad en los créditos para familias y empresas, esta se aceleró en los últimos meses y alcanzó su nivel más alto en dos décadas. Esto es un gran problema para el crecimiento del ecosistema de pagos digitales a través de empresas no bancarias. Según la Central de Deudores del Banco Central, el incumplimiento de pagos aumentó del 12,1% en abril al 12,7% en mayo.
En tanto, en las entidades no financieras, que concentran cerca del 17% de los préstamos a familias, la mora escaló al 32,2% en mayo, frente a menos del 10% registrado un año y medio atrás. Por lo que la tendencia refleja que las dificultades de pago se extienden más allá del sistema bancario y afectan cada vez más a los hogares.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,banco,fintech,billetes,depósitos,crédito,fondos comunes de inversión,home banking,caja de ahorro,dolares,plazo fijo,pesos,mercado pago,inversiones,prestamos,supermercado