Connect with us

ECONOMIA

El inquilino no paga las expensas o los impuestos: qué puede hacer el propietario

Published

on


Las expensas, el ABL y otros impuestos asociados a una propiedad suelen estar entre las obligaciones que asume el inquilino al firmar un contrato de alquiler. Sin embargo, cuando esos pagos dejan de realizarse, el problema termina impactando directamente sobre el propietario.

Aunque el inmueble esté ocupado por un locatario, para el consorcio y para los organismos recaudadores el responsable final de la deuda continúa siendo el titular de la unidad. Por eso, especialistas inmobiliarios recomiendan monitorear periódicamente el estado de las expensas y actuar apenas aparecen los primeros incumplimientos.

Advertisement

La advertencia no es menor. Con expensas que en muchos edificios de la Ciudad de Buenos Aires ya superan los $200.000 mensuales, una deuda acumulada durante varios meses puede transformarse rápidamente en una obligación difícil de recuperar.

Quién debe pagar las expensas y los impuestos

La normativa vigente establece que las expensas ordinarias corresponden al inquilino, mientras que las extraordinarias deben ser afrontadas por el propietario. Las primeras incluyen los gastos habituales de funcionamiento del edificio: salarios de encargados, limpieza, mantenimiento, administración y servicios comunes. Las extraordinarias comprenden obras de mejora, reparaciones estructurales o inversiones que incrementan el valor del inmueble.

En el caso de impuestos y tasas municipales, la situación depende de lo pactado en el contrato. Sin embargo, frente a los organismos recaudadores, el responsable sigue siendo el propietario.

Advertisement

«Muchos dueños creen que porque el contrato establece que el inquilino paga determinados conceptos dejan de tener responsabilidad. Jurídicamente no es así. Si la deuda existe, el reclamo termina llegando al titular del inmueble«, explica el abogado especializado en derecho inmobiliario Sebastián Domínguez.

Qué pasa cuando el inquilino deja de pagar

Desde la óptica del consorcio, la deuda corresponde a la unidad funcional y no a la persona que la ocupa. Eso significa que la administración puede reclamar directamente al propietario, aun cuando el incumplimiento haya sido generado exclusivamente por el inquilino. Si la situación se prolonga, el consorcio puede iniciar acciones judiciales para cobrar las sumas adeudadas, con intereses y costas.

«Hay propietarios que se enteran del problema cuando reciben una intimación formal. Para entonces, la deuda ya suele incluir intereses y varios meses acumulados«, señala una administradora de consorcios consultada por iProfesional.

Advertisement

En tal sentido, los administradores afirman que uno de los escenarios más comunes es el del propietario que cobra regularmente el alquiler pero no verifica si el locatario está pagando las expensas.

Tomando como ejemplo un edificio donde las expensas ascienden a $220.000 mensuales, una mora de seis meses puede generar una deuda superior a $1,3 millones antes de sumar intereses, punitorios y gastos administrativos. Si además existen impuestos impagos o servicios adeudados, el monto puede incrementarse significativamente.

Las herramientas que tiene el propietario

Cuando detecta un incumplimiento, el dueño puede intimar formalmente al inquilino para que regularice la situación. Si la mora continúa, tiene la posibilidad de iniciar acciones judiciales por incumplimiento contractual y reclamar los montos adeudados. Los especialistas recomiendan conservar toda la documentación vinculada al caso: liquidaciones de expensas, intimaciones, comunicaciones y comprobantes emitidos por la administración o por los organismos de recaudación.

Advertisement

El papel creciente de los seguros de caución

La expansión de los seguros de caución cambió buena parte de la dinámica del mercado locativo. Actualmente, una proporción cada vez mayor de contratos se celebra con garantías emitidas por empresas especializadas que cubren alquileres impagos, expensas y otras obligaciones asumidas por el inquilino. Entre las firmas líderes se encuentran Finaer, Garantía Ya y Premium Group.

«Al propietario le garantizamos el cobro del alquiler, las expensas y demás gastos asociados», explica Diego Giani, director comercial de Finaer. Según el ejecutivo, la cobertura busca evitar que el dueño deba absorber deudas generadas por terceros. «Hay muchos propietarios que dependen de ese ingreso mensual. En muchos casos representa el ahorro de toda una vida y no pueden permitirse dejar de cobrar», agrega.

Desde Premium Group destacan que el fuerte aumento de las expensas durante los últimos años convirtió a este concepto en una de las principales preocupaciones de los propietarios. Por su parte, directivos de Garantía Ya señalan que es fundamental verificar qué conceptos cubre cada póliza y cuáles son los procedimientos necesarios para activar el reclamo.

Advertisement

Cuándo puede peligrar el contrato

La falta reiterada de pago de expensas, impuestos u otras obligaciones asumidas por el inquilino puede constituir un incumplimiento contractual. En esos casos, el propietario puede avanzar con acciones destinadas a resolver el contrato y reclamar judicialmente las sumas adeudadas. Para los abogados especializados, el tiempo es un factor clave. Cuanto antes se detecte el problema, mayores son las posibilidades de recupero y menores los costos asociados al conflicto.

Una forma de evitar este tipo de problemas, según los expertos consultados, pasan por adoptar algunas medidas simples que pueden evitar inconvenientes mayores:

  • Solicitar periódicamente comprobantes de pago de expensas
  • Mantener contacto con la administración del edificio
  • Revisar regularmente el estado de cuenta de la unidad
  • Verificar el alcance de la garantía contratada
  • Actuar inmediatamente ante los primeros atrasos

En definitiva, aunque el contrato establezca claramente que determinadas obligaciones corresponden al inquilino, la realidad es que las deudas por expensas e impuestos terminan impactando sobre el propietario.

Por esa razón, los especialistas coinciden en que el seguimiento activo de la unidad alquilada dejó de ser una opción para convertirse en una necesidad. En un escenario de expensas cada vez más elevadas, dejar pasar varios meses sin controlar los pagos puede convertir un pequeño atraso en una deuda millonaria que termine afectando la rentabilidad de la inversión inmobiliaria.

Advertisement


iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,finaer,premium group,alquiler,expensas

Advertisement

ECONOMIA

La mora de las familias tuvo una leve baja en agosto, pero subió el atraso en los pagos de las empresas

Published

on


La mora del crédito a las familias bajó levemente en agosto, hasta el 12,81%, según datos del Banco Central. El indicador descendió 0,13 puntos porcentuales frente a julio, a partir de una reducción del 0,98% en términos reales del saldo de créditos en situación irregular, mientras que el financiamiento total a los hogares se mantuvo prácticamente sin cambios.

La mejora se explicó, principalmente, por la baja en el nivel de incumplimiento de las tarjetas de crédito. En sentido contrario, los préstamos personales y, en menor medida, los prendarios registraron leves aumentos en sus ratios de irregularidad. La mora de los créditos hipotecarios, en tanto, continuó en niveles más bajos y casi sin variaciones respecto de julio.

Advertisement

En el total del crédito al sector privado, la morosidad se mantuvo estable en agosto: fue de 7,75%, frente al 7,73% del mes anterior. La evolución general combinó la baja en el segmento de las familias con un aumento de la irregularidad entre las empresas.

En las compañías, el ratio de mora subió 0,18 puntos porcentuales y se ubicó en 3,80 por ciento. El incremento alcanzó a los créditos destinados a todas las actividades económicas, de acuerdo con el relevamiento oficial.

El informe también señaló que la probabilidad de default estimada para el crédito total al sector privado cayó por tercer mes consecutivo y llegó al 2,26%, una baja mensual de 0,10 puntos porcentuales. En las familias, ese indicador descendió a 3,71%, 0,24 puntos menos que en julio y su menor nivel desde agosto de 2025. Para las empresas, se mantuvo casi sin cambios, en 1,18%.

Advertisement

Las entidades financieras conservaron una cobertura elevada frente al riesgo de crédito. Las previsiones representaron el 87% de la cartera irregular en agosto, 0,6 puntos porcentuales menos que el mes previo, y equivalieron al 6,7% del financiamiento total al sector privado, un nivel similar al de julio. A la vez, el crédito irregular que no estaba cubierto por previsiones equivalió al 2,2% de la responsabilidad patrimonial computable del sistema financiero.

Noticia en desarrollo…

Corporate Events,South America / Central America

Advertisement
Continue Reading

ECONOMIA

El Gobierno logró un nuevo superávit y en el acumulado del año llega al 1,2% del PBI

Published

on


El Ejecutivo logró una mejora notable en el balance financiero mensual, mostrando avances en la gestión de recursos frente a años previos


Advertisement
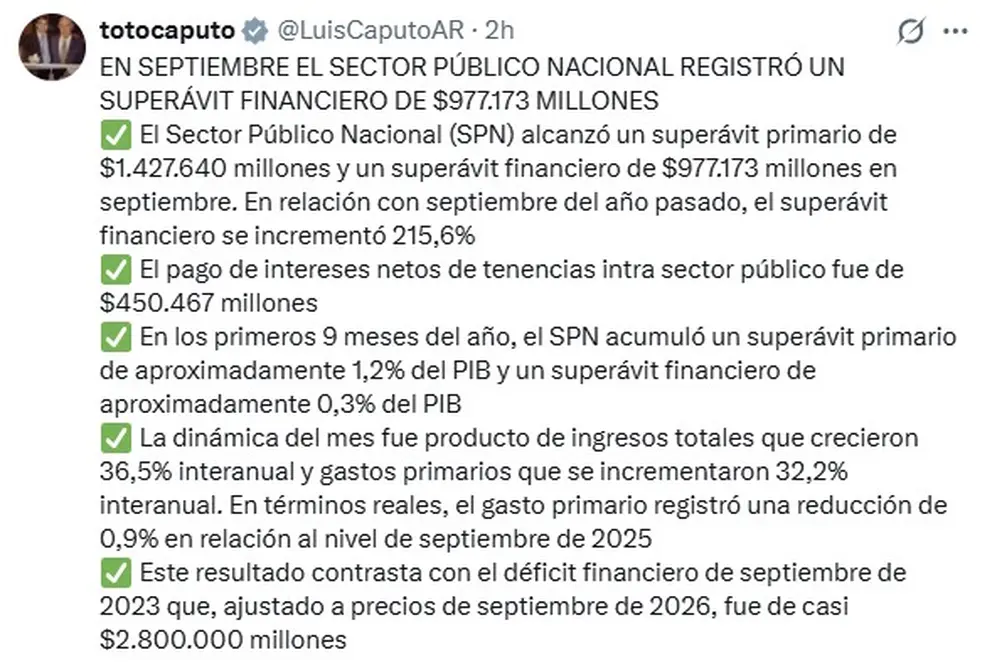
El mensaje de Luis Caputo al anunciar un nuevo superávit financiero

El mensaje de Luis Caputo al anunciar un nuevo superávit financiero

Cómo se compuso el gasto público en septiembre

  • Prestaciones sociales: $9.092.917 millones (29% más que un año antes)
  • Transferencias corrientes: $4.380.412 millones (17,1% más que un año antes)
  • Remuneraciones: $1.668.761 millones (32,1% interanual)
  • Subsidios económicos: $1.258.703 millones
  • Gasto de capital: $561.025 millones (16% interanual)

La comparación con septiembre de la gestión anterior


luis caputo,superávit fiscal,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial

Continue Reading

ECONOMIA

En Santa Fe y el Litoral, hay más de 900.000 vacas en riesgo ante la crecida de los ríos generada por El Niño

Published

on


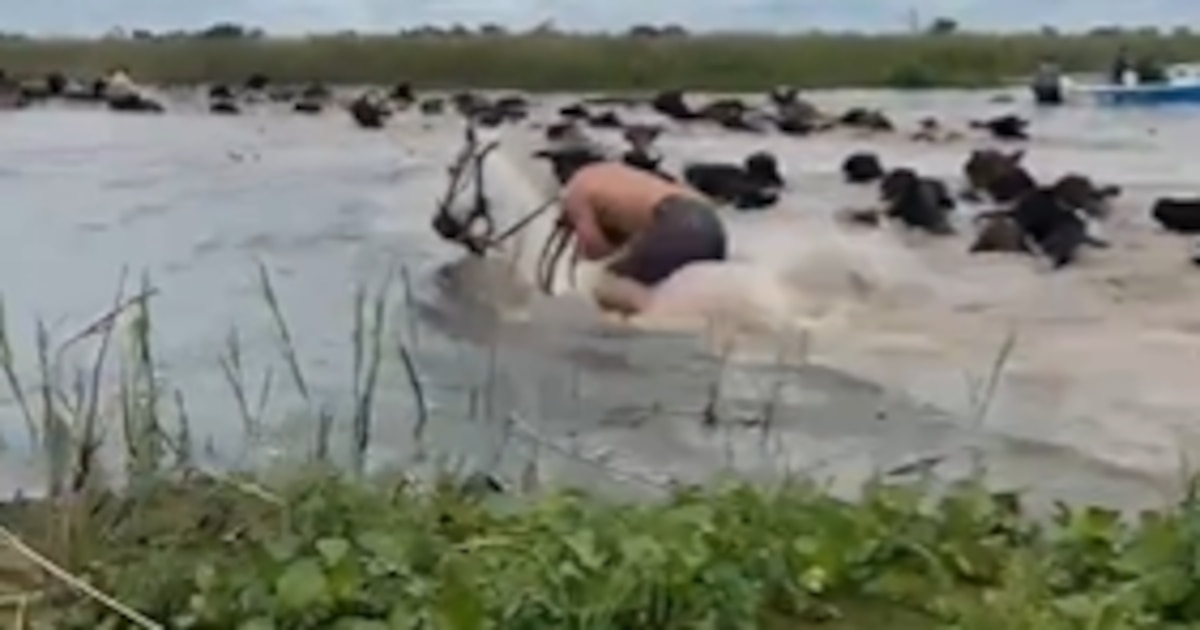
En San Javier, los productores apuran el traslado de vacas por los campos alcanzados por el agua para llevarlas a sectores más altos. Las imágenes, tomadas en esa zona de Santa Fe, reflejan el avance de una creciente que ya obliga a reorganizar la actividad ganadera en el Litoral, ante pronósticos de lluvias que podrían prolongar la emergencia durante los próximos meses.

El fenómeno asociado al Super Niño aumenta la preocupación por los rodeos instalados en islas y terrenos bajos. La prioridad es evitar que el agua encierre a los animales, reduzca la superficie de pastoreo y fuerce ventas anticipadas, en particular de vacas destinadas a la cría. Los costos de fletes, alimentación y alquiler de campos también crecen a medida que disminuyen las alternativas disponibles.

Advertisement

En la provincia santafesina, las zonas ribereñas reúnen unas 710.000 cabezas de ganado, de las cuales cerca del 90 % son bovinos. San Javier concentra alrededor de 260.000 animales expuestos, seguido por los departamentos Garay y General Obligado. El Paraná registraba el 14 de octubre 4,86 metros en San Javier, luego de subir 46 centímetros desde fines de septiembre.

Según publicó el medio especializado Valor Carne, el Gobierno de Santa Fe habilitó el Registro de Oferentes de Campos, Alimentos y Transporte (ROPECA), que conecta a productores que necesitan forraje, campos o logística con quienes pueden ofrecer esos recursos. La herramienta admite propuestas de otras provincias y busca agilizar acuerdos entre privados, mientras se multiplican los movimientos de animales desde las áreas más vulnerables.

Advertisement

También se habilitó un mecanismo excepcional para los traslados urgentes cuando no sea posible tramitar antes el Documento de Tránsito Electrónico (DT-e) del Servicio Nacional de Sanidad y Calidad Agroalimentaria (Senasa). Los productores pueden iniciar el viaje con una autorización policial y tienen 48 horas después de llegar a destino para regularizar la documentación sanitaria. En Romang, tres barcazas se utilizan para retirar hacienda de las islas, aunque las lluvias dificultan los arreos por caminos de tierra.

Entre Ríos y Corrientes aceleran operativos ante una creciente que puede extenderse

La situación también alcanza a Entre Ríos, donde las autoridades activaron un operativo preventivo para sacar animales de las islas. Al comienzo de la campaña había unas 480.000 cabezas en campos bajos e islas; ahora quedan menos de 200.000 animales en esas áreas, de acuerdo con registros de Senasa citados por la Dirección de Ganadería provincial. Parte de las salidas responde a ventas habituales, pero el objetivo oficial es acelerar los movimientos y evitar nuevos ingresos a sitios inundables.

Las previsiones provinciales contemplan que la creciente gane intensidad hacia diciembre y se extienda hasta marzo o abril, según evolucionen las precipitaciones. La logística aparece como una limitación: la disponibilidad de embarcaciones, camiones y lugares de desembarco condiciona la velocidad de las evacuaciones. El Gobierno entrerriano coordina las tareas con Prefectura Naval Argentina, la Policía, Senasa y la Fundación de Lucha Contra la Fiebre Aftosa (Fucofa).

Advertisement

En Corrientes, la crecida del Paraná ya motivó movimientos de hacienda en Carrizal Norte, departamento de Bella Vista. El río llegó a 4,96 metros el 12 de octubre, tras una suba de 13 centímetros en un día. Productores buscan retirar sobre todo los terneros y reducir el riesgo de que una permanencia prolongada en campos saturados de agua afecte la condición de los animales o complique los controles veterinarios.

La Confederación Rural Argentina (CRA) mantiene contacto con la Asociación de Sociedades Rurales de Corrientes y las autoridades locales. El Instituto Nacional del Agua prevé para los próximos siete días eventos de lluvia, principalmente sobre el noreste de la Cuenca del Plata. El comportamiento de las precipitaciones en Brasil y aguas arriba será decisivo para la evolución del Paraná y del Uruguay, mientras los productores procuran asegurar transporte, alimentos y campos antes de que la demanda eleve los costos.

Advertisement
Continue Reading

Tendencias