ECONOMIA
El “Jano económico” argentino: dos caras, un mismo cuerpo

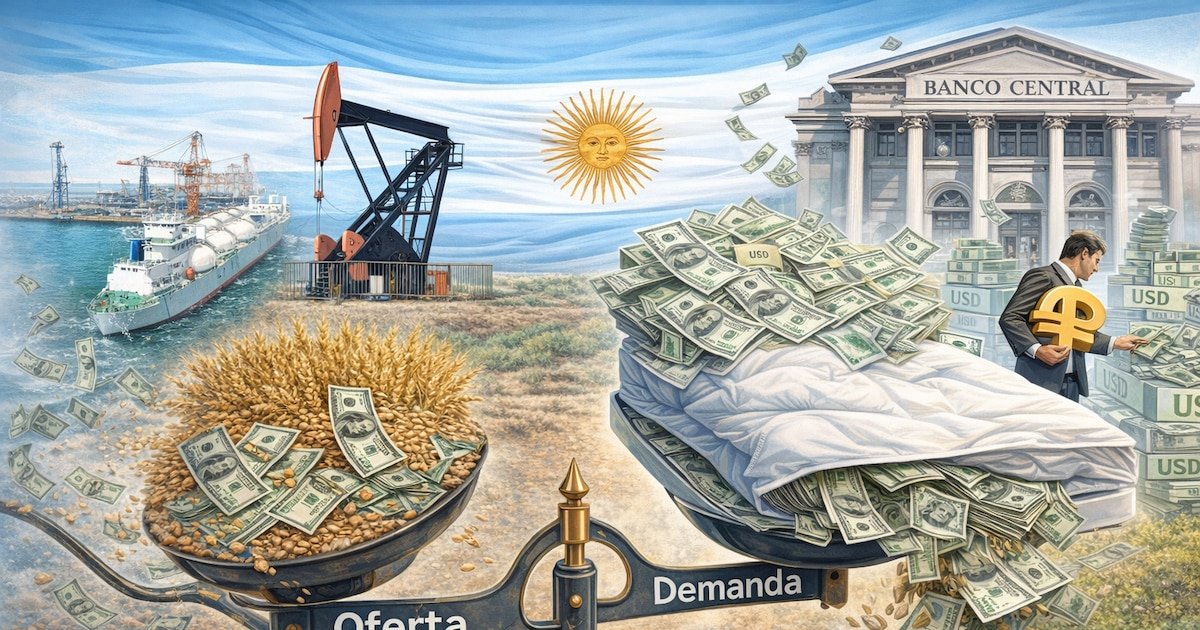
En la mitología romana, Jano era el dios de las dos caras: una miraba hacia el pasado y la otra hacia el futuro. Hoy la economía argentina encarna esa figura bifronte. Una cara, moderna y ambiciosa, mira hacia afuera: los mercados globales, las materias primas y la inversión extranjera. La otra, fatigada y preocupada, mira hacia adentro: el mercado doméstico, las pymes y el conurbano bonaerense.
Esta dualidad no es un accidente coyuntural, sino el reflejo de una transición estructural: de una economía proteccionista y cerrada a otra que se abre al comercio, estabiliza variables macroeconómicas y busca una inserción competitiva en el mundo.
La cara orientada hacia afuera se muestra más dinámica. En 2025, el PBI creció alrededor del 4,4%, impulsado principalmente por minería (litio y cobre), petróleo y gas de Vaca Muerta, agro y ganadería, y servicios de economía del conocimiento. Argentina pasó de un déficit de USD 5.000 millones en 2022 a un superávit de USD 7.815 millones en 2025, y se proyecta que será aún mayor en 2026.
Transición estructural: de una economía proteccionista y cerrada a otra que se abre al comercio, estabiliza variables macroeconómicas y busca una inserción competitiva
El litio atrae inversiones millonarias, el agro apunta a cosechas récord y las exportaciones de software y servicios continúan en expansión. Provincias como Neuquén, Catamarca, Jujuy y Santa Cruz atraviesan un ciclo de ingreso de divisas, empleo calificado y obras de infraestructura. Esta cara respira globalización: precios internacionales de materias primas, contratos con grandes empresas estadounidenses y chinas, y un superávit comercial que fortalece las reservas.
La cara orientada hacia adentro, en cambio, muestra desgaste. En el AMBA y en el centro industrial (Córdoba, Rosario), la industria manufacturera, el comercio minorista y la construcción siguen deprimidos. El consumo masivo no repunta plenamente, las ventas en supermercados acumulan caídas y el empleo formal privado se resiente. La actividad crece en los sectores exportadores, pero el traslado al resto de la economía es lento y todavía no se percibe con fuerza. Es la conocida economía a dos velocidades, o recuperación en “K”: una rama asciende y la otra se arrastra.

¿Por qué, en una economía que deja atrás el proteccionismo, estabiliza la inflación (cerró 2025 en 31,5%, la más baja en ocho años), unifica y estabiliza el tipo de cambio y reduce las tasas de interés reales, la mejora del mercado doméstico demora tanto?
La respuesta tiene raíces teóricas. Arthur Lewis, en su modelo de economía dual (1954), describió la coexistencia entre un sector moderno (capital-intensivo, alta productividad, orientado a exportaciones) y un sector tradicional (exceso de mano de obra, baja productividad, orientado al consumo interno). El primero absorbe recursos y crece; el segundo tarda más en modernizarse. En Argentina, el sector moderno se concentra en el interior productivo; el tradicional, en el AMBA.
En Argentina, el sector moderno se concentra en el interior productivo; el tradicional, en el Área Metropolitana de Buenos Aires
A esto se suma la “enfermedad holandesa” (Dutch Disease), conceptualizada por Corden y Neary (1982). Un boom de recursos naturales genera entrada de dólares que aprecia el tipo de cambio real, encarece los costos de la industria manufacturera y reduce su competitividad. Los sectores no transables (servicios internos) también sufren por la reasignación de recursos hacia el boom. Argentina lo vivió históricamente y lo enfrenta otra vez: Vaca Muerta y el litio aportan divisas, pero afectan de manera transitoria a parte de la industria local.

La estabilización macroeconómica -déficit cero, desinflación y apertura- resulta costosa durante la transición. Cuando se corrigen distorsiones acumuladas por décadas (subsidios, regulaciones, emisión), el ajuste impacta primero en el consumo interno y en sectores que dependían de protección.
La “destrucción creativa” de Schumpeter entra en acción: cierran o se reconvierten empresas poco competitivas, mientras aparecen otras en clústeres exportadores. El crédito recién comienza a fluir, los salarios reales se recuperan con lentitud y la confianza de los consumidores tarda en consolidarse. Por eso el mercado doméstico reacciona después: la macro puede ordenarse antes de que la microeconomía termine de reacomodarse.
La macro puede ordenarse antes de que la microeconomía termine de reacomodarse
¿Qué debería ocurrir para que Jano oriente sus dos caras hacia un mismo horizonte?:
- Un derrame productivo. Los dólares de Vaca Muerta y el litio deben impulsar no solo exportaciones “puras”, sino también cadenas de valor: petroquímica, baterías de litio, gas natural licuado, procesamiento agroindustrial y software aplicado a la industria. Hace falta un plan de industrialización inteligente, como sugieren ejecutivos de Evonik: aprovechar la riqueza shale para desarrollar proveedores locales y clústeres.
- Reconversión laboral y regional. Programas de capacitación a escala para trasladar mano de obra del AMBA hacia sectores de mayor productividad, junto con infraestructura que conecte el interior con puertos y centros urbanos. La apertura comercial debería ser gradual y selectiva, con salvaguardias temporales y acuerdos que abran mercados para productos de valor agregado.
- Institucionalidad estable. Mantener el ancla fiscal y monetaria es una condición necesaria, pero no suficiente. Se requiere previsibilidad regulatoria, reducción de costos internos (energía, logística, impuestos) y mejoras sostenidas en capital humano para elevar la productividad. Si el dinamismo exportador logra contagiar al mercado interno, Jano dejará de ser una figura dividida. Si no, se profundizarán brechas regionales y sociales que pondrán en tensión la sustentabilidad política del modelo. La Argentina de 2026 crece, pero todavía a dos velocidades. La oportunidad es convertir esa dualidad en sinergia: que el impulso externo también se traduzca en recuperación puertas adentro.
- El autor es Analista Económico y director de la consultora Focus Market
Dólar,Argentina,Economía,Oferta y demanda,Exportaciones,Campo,Vaca Muerta,Banco Central,Dólares del colchón,Mercado cambiario







ECONOMIA
Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos


Javier Milei,Fondo Monetario Internacional,mercados financieros,grabado
ECONOMIA
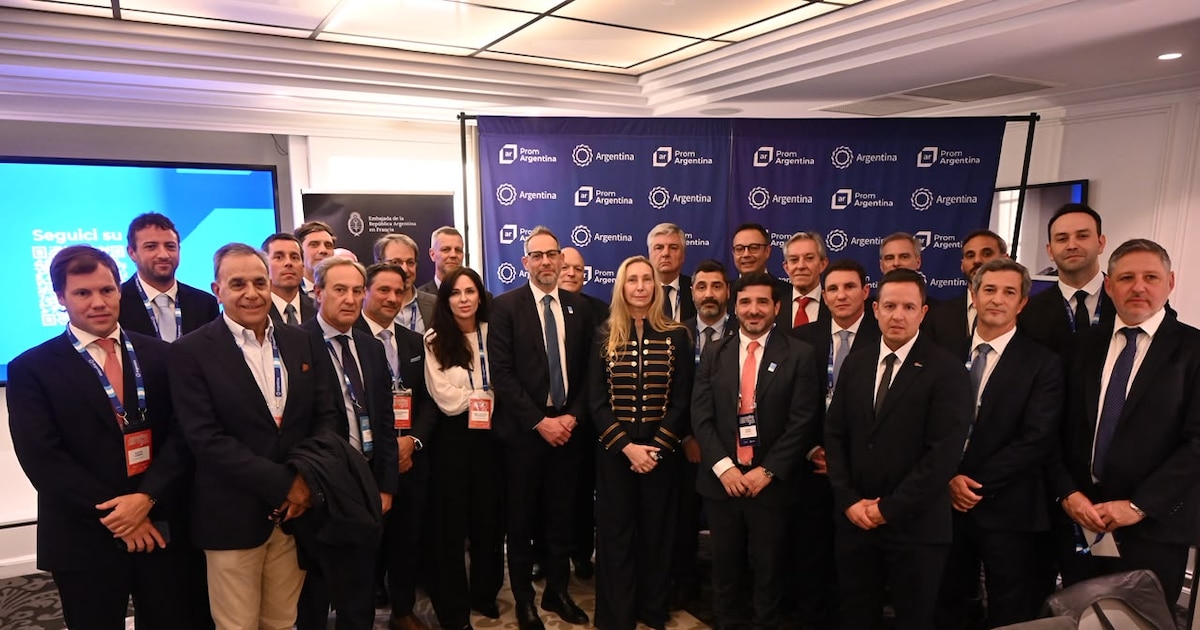
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
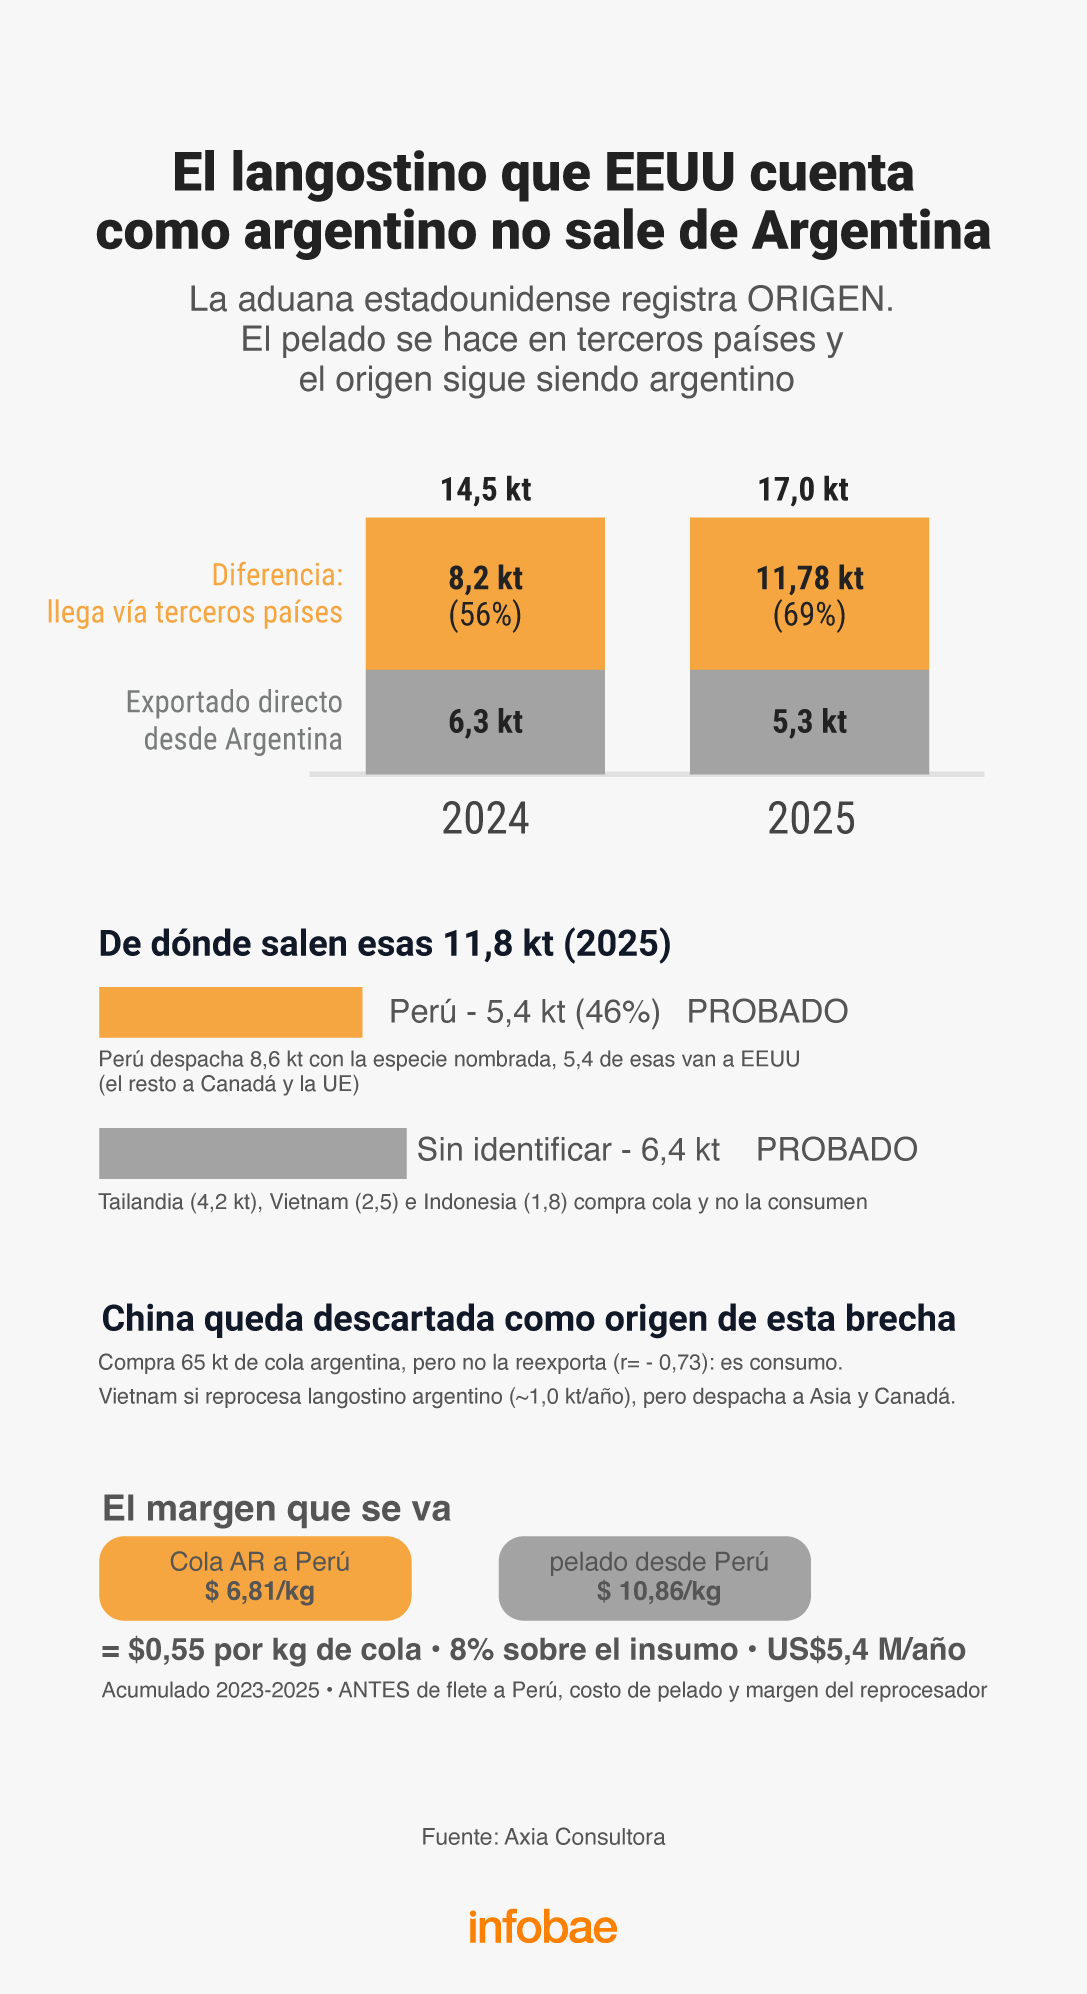
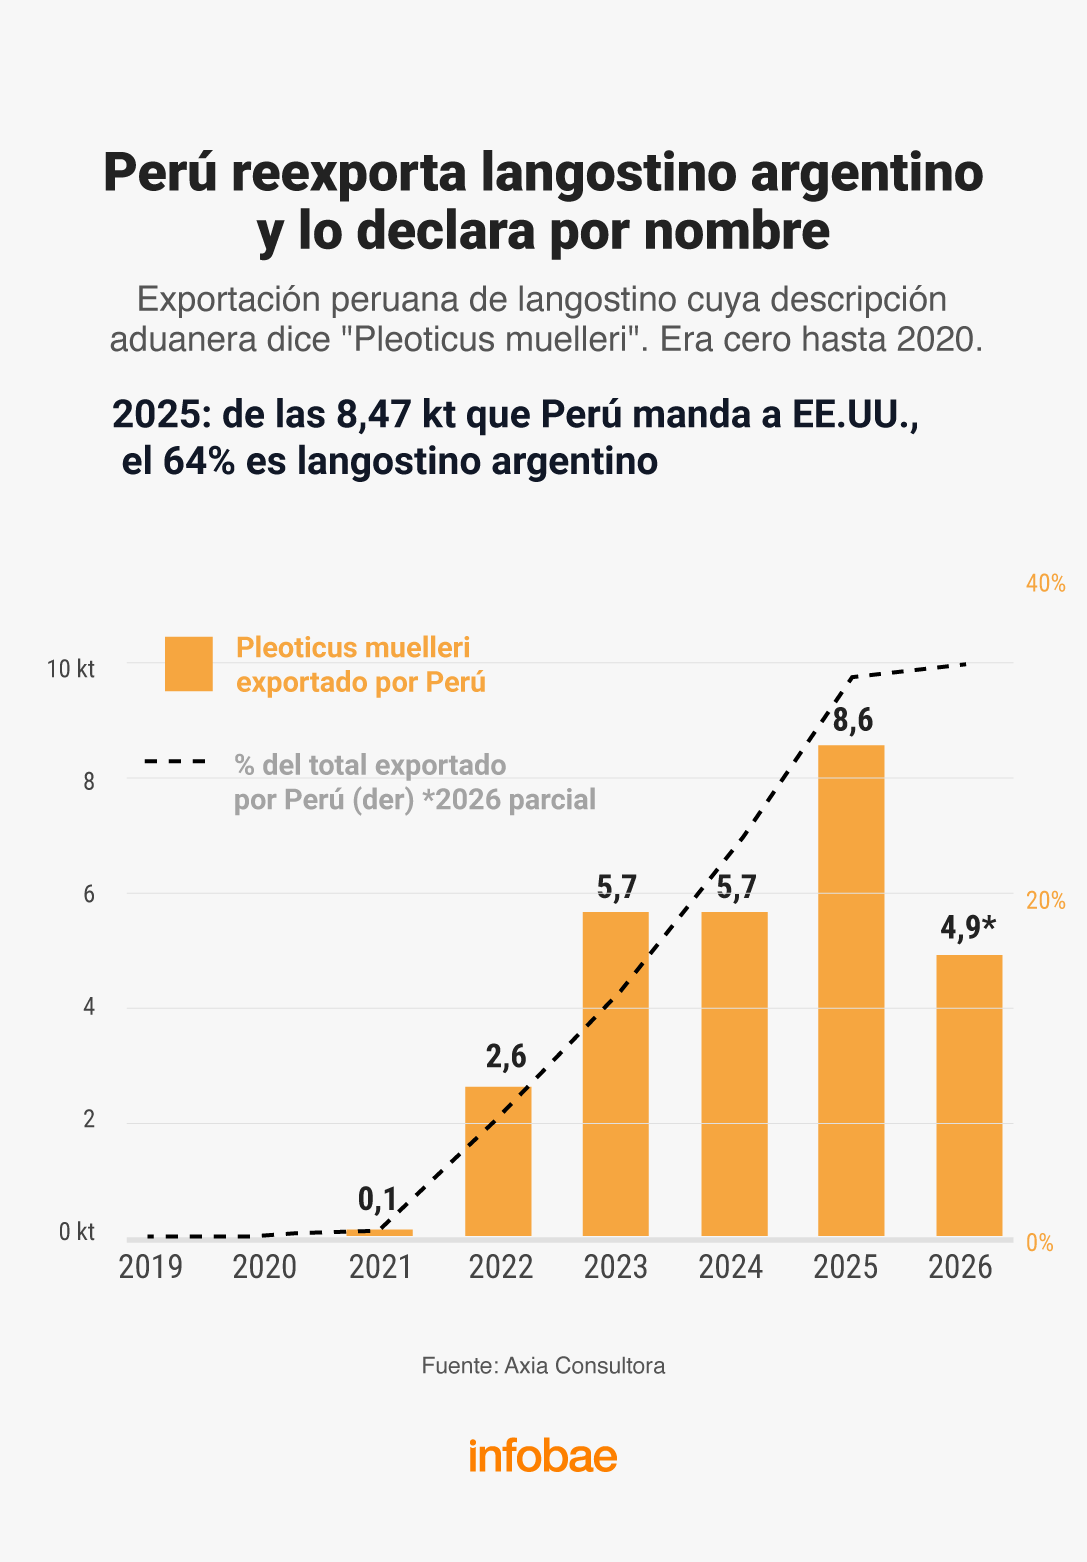
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
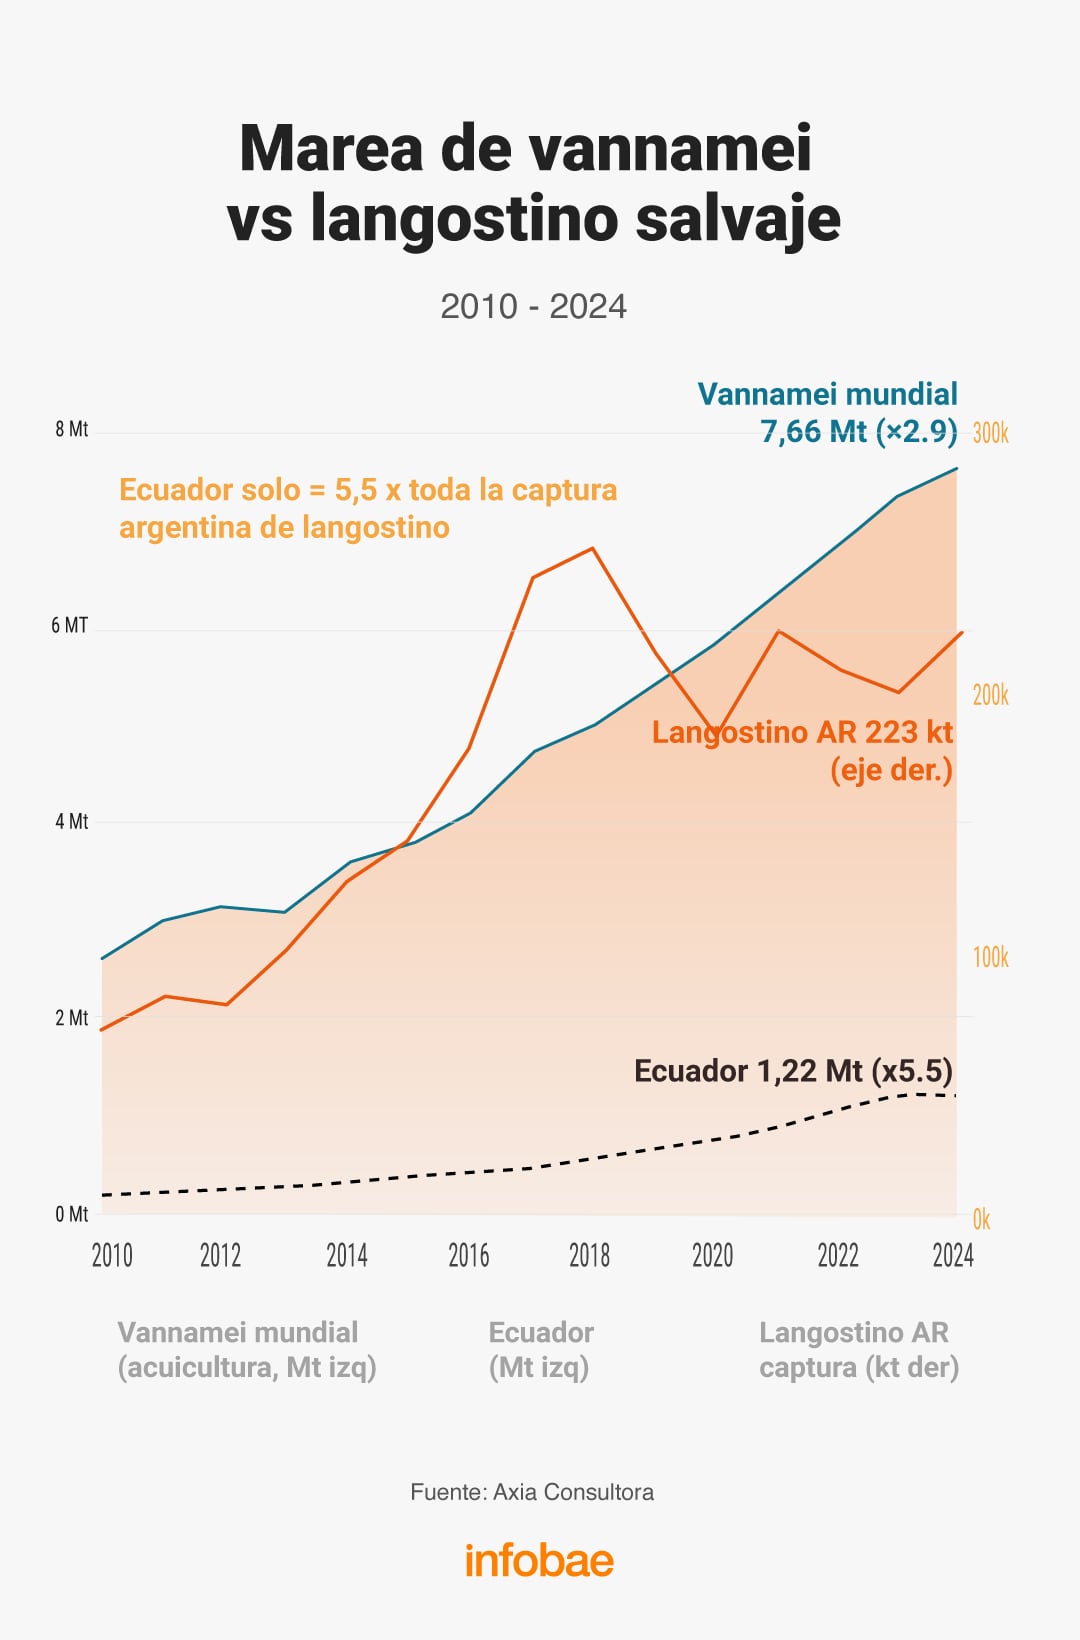
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
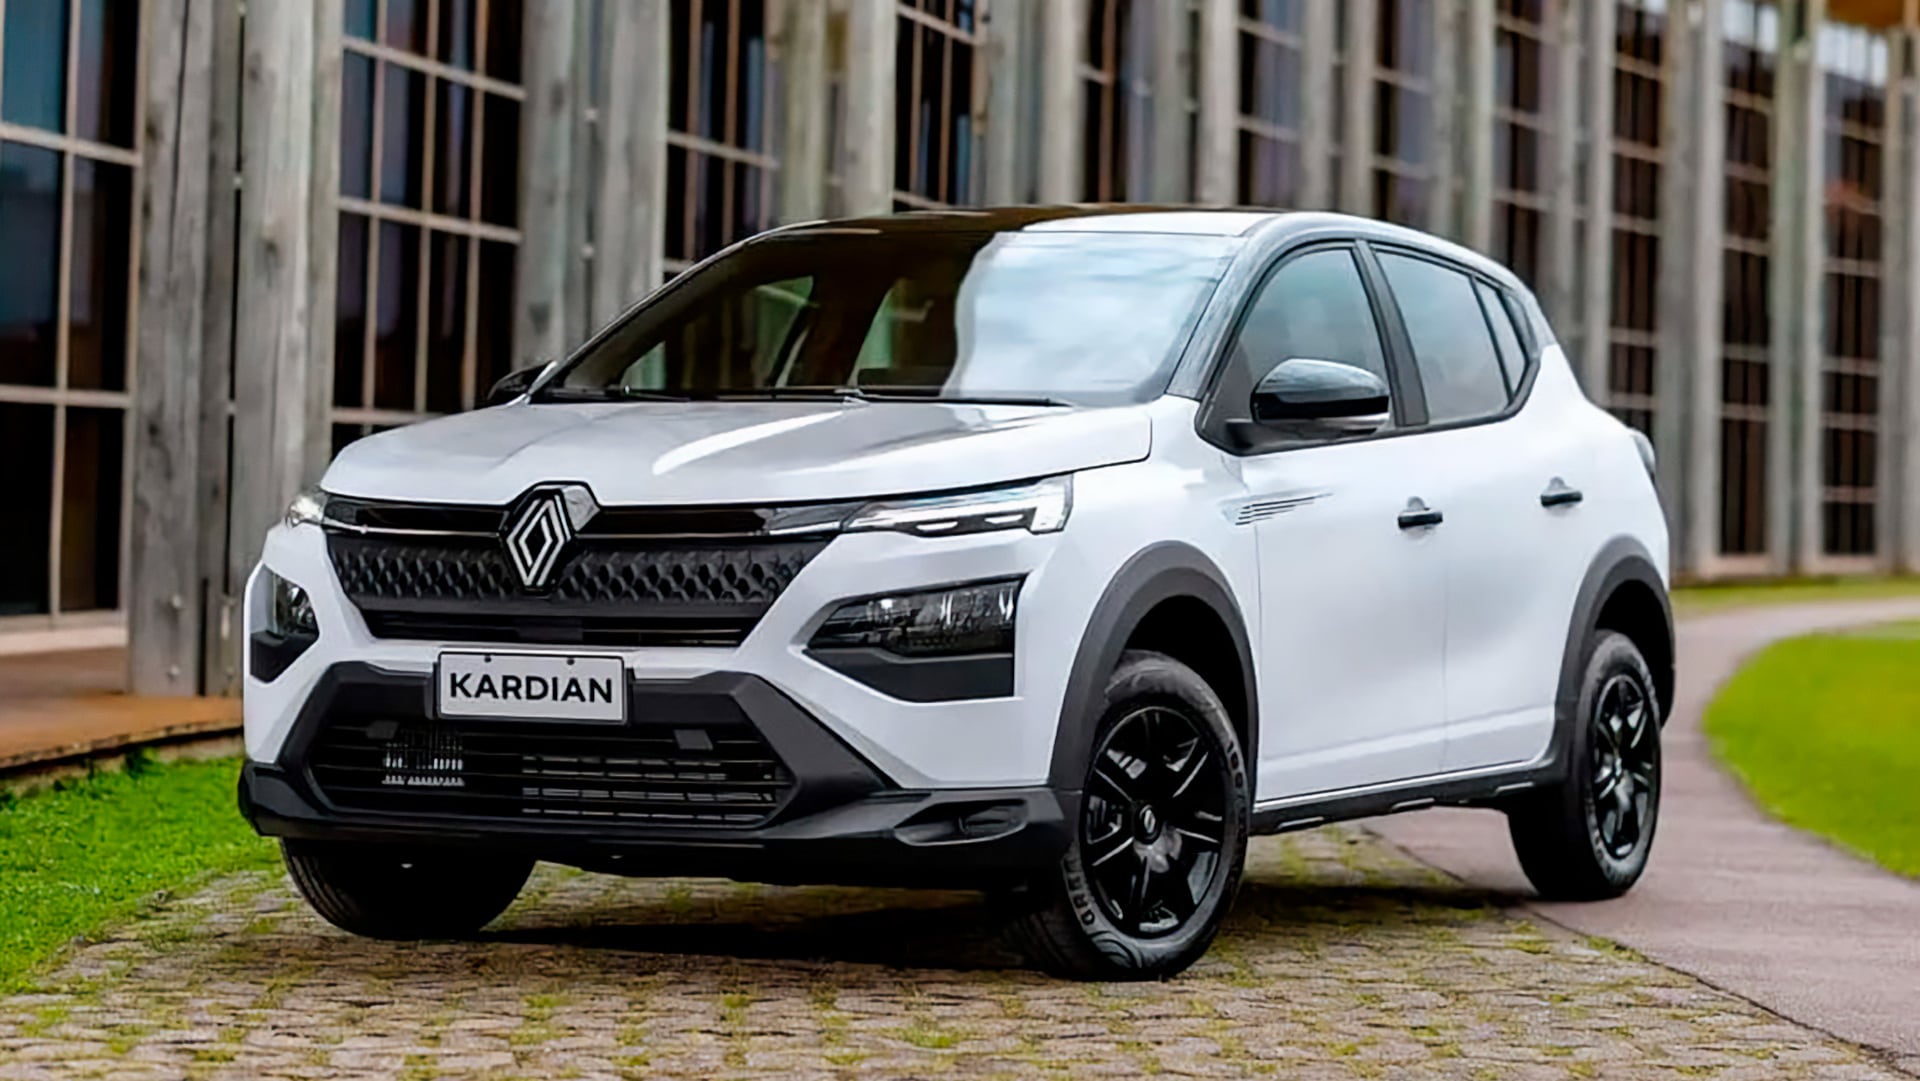
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

Inquietante hallazgo en Neuquén: encontraron un dedo humano frente a un bar

“Todos los candidatos apoyados por el presidente Milei ganaron esas elecciones”, dijo Quirno tras los comicios de Brasil

El video de Mauro Icardi y Maxi López con IA que se viralizó y Wanda Nara replicó en sus redes: “Salí con tu mujer”

Bolsonaro wins first round of Brazilian presidential election, as Trump-backed candidates continue red wave

Massa compartió una foto con Lula y otros dirigentes peronistas fueron a apoyar al candidato del PT

En poco más de dos años Panamá cuadriplica su cantidad de guardabosques para vigilar sus 124 áreas protegidas

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones

Habló Andrea Vera, la diputada libertaria que filmó a Grabois durante su fuerte cruce en Diputados

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”