ECONOMIA
El plan «blindaje» de Ternium: por qué apuesta a la energía, el agro y la minería para crecer

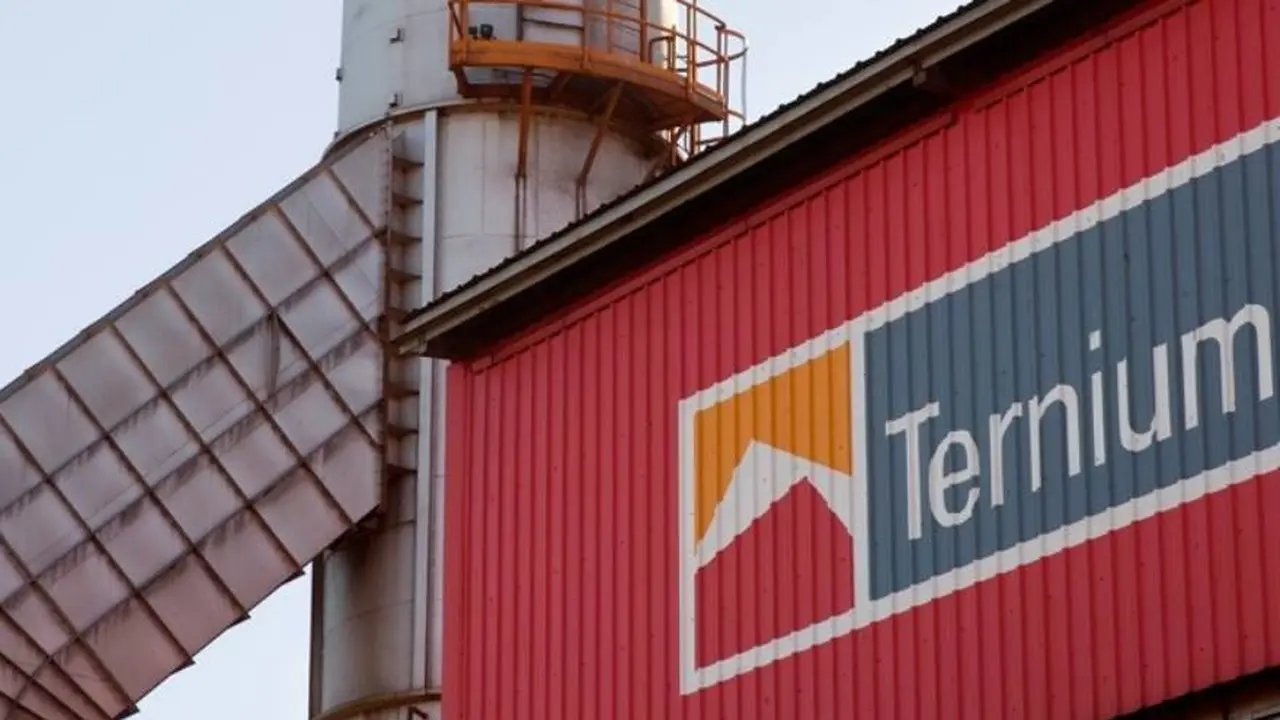
Durante los primeros meses del 2026, la empresa Ternium viene evidenciando un panorama comercial fluctuante, con despachos menores a los del mismo período del año pasado, pero con un balance positivo y con expectativas de expandir sus negocios durante lo que resta de este año.
Se trata de la principal empresa del Grupo Techint, con una capacidad de producción anual de 10,8 millones de toneladas, líder del mercado latinoamericano para la fabricación de acero y una amplia gama de productos semielaborados, planos, largos, conformados, tubos y perfiles.
Nuevo plan de Ternium: minería, agro y energía, entre las claves
La compañía es controlada por la familia que orienta Paolo Rocca y cuenta con cinco centros productivos ubicados en la provincia de Buenos Aires (Ramallo, Ensenada, Haedo, Bosques y Canning).
En la planta de Ramallo, trabaja el acero en caliente a partir de dos altos hornos para su producción, además de las plantas Sidercrom y Serviacero III.
La de Ensenada elabora acero en frío, que proviene de la planta de Ramallo y desde la de Rosario abastece al mercado interno, principalmente a las industrias de la construcción, automotriz, línea blanca y maquinaria agrícola, además de exportar al exterior.
Entre enero y marzo pasados, sus despachos de acero fueron de 415.000 toneladas, inferiores en un 14% en relación a las cantidades despachadas en el cuarto trimestre de 2025.
Mayores ventas para la empresa de Techint
Por lo menos así surge de analizar un informe enviado por la propia empresa a la Comisión Nacional de Valores (CNV), para informar sobre sus resultados financieros del primer trimestre de este año.
De acuerdo al documento, la caída refleja la disminución estacional del nivel de actividad de los primeros meses del año, aunque en el caso del volumen de ventas mostró un leve incremento.
En el caso del resultado operativo mostró una ganancia de $15.500 millones, con un margen operativo sobre ventas del 3% que refleja los niveles de utilización de las instalaciones relativamente bajas.
En cuanto al resultado neto de este período, ascendió a $203.500 millones, contra $83.900 millones de un año atrás.
En tanto, sus ventas netas alcanzaron los $609.000 millones en comparación con los $488.600 millones del primer trimestre de 2025.
En el mismo lapso, generó despachos por 415.000 toneladas que marcaron un aumento de 5.000 toneladas con respecto al mismo período del año anterior.
De esta cifra, el mercado doméstico aportó 408.000 toneladas, aumentando en 4.000 toneladas, mientras que las exportaciones solamente llegaron a las 7.000 toneladas, un volumen similar al del primer trimestre del año anterior.
Demanda sostenida
A partir de este escenario financiero, el Directorio de Ternium Argentina proyecta un incremento secuencial en los despachos de acero durante el segundo trimestre del año.
Lo hace en concordancia con la recuperación estacional de la actividad y previendo una demanda sostenida de clientes vinculados a los agronegocios, minería y energía.
Por el contrario, los ejecutivos de la empresa advierten que la demanda de los sectores metalmecánicos y de electrodomésticos seguirá rezagada, dada la debilidad del consumo interno y la mayor competencia de las importaciones.
«En este entorno, Ternium Argentina continuará impulsando la competitividad propia y de su cadena de valor, con foco en la eficiencia operativa, la reducción de costos y la inversión en innovación tecnológica», destaca el documento.
Al analizar el informe se desprende que, en un contexto de consumo interno atomizado y una construcción que no termina de traccionar, la empresa acelera la puesta en marcha de un plan para blindar sus ventas en el segundo semestre.
Ocurre que, históricamente, el termómetro de Ternium Argentina fue la construcción civil y la industria automotriz.
Sin embargo, a esta altura del año, el tablero de comando de la empresa muestra un cambio de frecuencia basado en un mercado doméstico que todavía procesa la apertura de importaciones y una demanda de acero plano que busca piso.
Nueva jugada
Por eso, la compañía decidió clavar su bandera en tres sectores que hoy actúan como los verdaderos motores de la macroeconomía como son la energía, la minería y el agro.
âLa estrategia no es casual sino que se basa en los resultados del primer trimestre que confirmaron que, mientras los despachos para el consumo masivo y la línea blanca enfrentan vientos de frente, los sectores vinculados a la exportación y la infraestructura pesada mantienen una resiliencia que Ternium no está dispuesta a dejar pasar.
El sector energético es, quizás, el cliente más previsible y robusto para lo que resta del año.
La expansión de la red de gasoductos y el crecimiento sostenido de la producción de hidrocarburos no convencionales demandan no solo tubos (un terreno compartido con su hermana Tenaris), sino una enorme cantidad de acero plano para infraestructura periférica.
Es decir, para âtanques de almacenamiento y plantas de tratamiento; estructuras para el transporte de insumos y obras civiles de gran escala en yacimientos.
âAdemás, la puesta en marcha de su propio parque eólico de 99 MW no solo le permite descarbonizar su producción, sino posicionarse como un proveedor clave para la transición energética, un mercado que demanda aceros especiales con mayor valor agregado.
Minería que tracciona
La minería también ayudará a la puesta en marcha de esta estrategia para vender más acero pesado a partir de exportaciones que ya rozan los u$s 6.000 millones y que convierten a este sector en una aspiradora de insumos industriales.
La idea es aprovechar el Régimen de Incentivo para Grandes Inversiones (RIGI), que comenzó a volcar proyectos de cobre y litio de la etapa de «exploración» a la de «construcción» en el Norte Argentino.
âEn este caso, la minería demanda un acero de alta resistencia y durabilidad y cada planta de procesamiento de litio o campamento minero que se levanta es una oportunidad de colocar toneladas que antes iban al sector inmobiliario.
Con respecto a la apuesta por el agro, se basa en que luego de un año de estabilización como fue el 2025, el sector volvió a demandar «fierros».
Por eso el plan de Ternium es indirecto pero masivo: proveer a la industria de la maquinaria agrícola.
Maniobra defensiva
Pese a la competencia de productos importados, los fabricantes locales de sembradoras, tolvas y silos siguen prefiriendo el acero que la empresa produce en su planta de San Nicolás por logística y especificaciones técnicas.
Para lo que queda de 2026, Ternium espera que la renovación de flotas traccione los despachos de chapa laminada, clave para mantener los hornos a ritmo constante.
âEl giro hacia estos tres sectores también es una maniobra defensiva si se tiene en cuenta que el mercado regional sigue bajo presión por el exceso de capacidad de acero chino.
Al volcarse a proyectos de energía y minería, donde las certificaciones de calidad y los tiempos de entrega son críticos, Ternium logra diferenciarse del acero genérico asiático que hoy inunda el segmento minorista.
A partir de este escenario, los analistas de la city coinciden en que el balance de Ternium dependerá de su capacidad para seguir «despegándose» de la suerte del consumo doméstico.
Si la minería y la energía mantienen su ritmo de inversión, la siderúrgica podrá compensar la apatía de la construcción tradicional y cerrar un 2026 con números en verde, a pesar de los desafíos de la competitividad cambiaria.
La duda latente es saber si el impulso de la minería y la energía será suficiente para compensar la caída que todavía arrastra la construcción civil en el mercado interno.
Factores clave
Algunos analistas entienden que puede compensar en términos de facturación y volumen estratégico, pero difícilmente en términos de «capilaridad» social y empleo indirecto.
âPara entender si este «triunvirato» (Minería, Energía y Agro) es suficiente, hacen mención a tres factores clave:
â1. El volumen vs. el margen
âLa construcción civil (el pequeño corralón, la obra privada, las torres de departamentos) es el mayor cliente de Ternium en volumen atomizado. Sin embargo, los proyectos de Energía y Minería demandan aceros especiales de mayor valor agregado.
Es decir, Ternium podría vender menos toneladas totales que en sus años récord, pero obtener un margen de rentabilidad mayor por cada tonelada vendida a un proyecto minero o a Vaca Muerta, donde los requerimientos técnicos son altísimos.
â2. El factor RIGI
âA diferencia de la construcción urbana, que depende del crédito hipotecario y el poder adquisitivo del bolsillo argentino, la minería y la energía dependen del flujo de capitales externos.
Si los proyectos bajo el RIGI pasan de los papeles a la fase operativa, la demanda de acero estructural será masiva y constante, independientemente de si un particular decide o no remodelar su cocina.
â3. La asimetría geográfica
âEl gran desafío es que el impulso minero y energético está concentrado geográficamente (Vaca Muerta, Puna, San Juan), lo cual genera una logística distinta a la distribución nacional que requiere la construcción civil.
Colchón de seguridad
âPara Ternium, esto implica un cambio en su cadena de suministro y centros de servicios, priorizando el despacho hacia los hubs extractivos en lugar de los centros urbanos.
Teniendo en cuenta estos factores, en la industria consideran como buena probabilidad que la energía y la minería actúen como un «colchón de seguridad» muy sólido para Ternium.
Sin embargo, advierten que para que vuelva a operar al 100% de su capacidad instalada, necesita que la construcción civil (que representa la base de la pirámide del consumo de acero) recupere al menos un ritmo moderado.
En este sentido, la duda que se genera es si este giro que da Ternium es una solución estructural a largo plazo para la industria argentina, o simplemente un parche para sobrevivir a un mercado interno deprimido.
La respuesta tiene dos caras: una mirada optimista sobre el perfil exportador y una precavida sobre el entramado social.
âLa primera es fomentada por quienes aserguran que existe una una transición estructural necesaria como un simple parche, aunque con riesgos evidentes.
Razonan que, durante décadas, la industria argentina vivió encerrada en las fluctuaciones del consumo doméstico.
Por eso entienden que Ternium (y otras grandes empresas) apuesten a la energía y la minería marca un cambio de matriz productiva que demuestra que la Argentina está dejando de ser solo un país con «potencial» para convertirse en un proveedor global de energía y minerales críticos (litio, cobre).
Riesgo latente
Pero, el peligro de que esto sea solo un parche es que la industria pierda capilaridad a diferencia de la construcción civil que es una gran distribuidora de riqueza, emplea a miles de obreros, arquitectos y pymes.
«âSi la siderurgia argentina solo se dedica a abastecer grandes proyectos de capital intensivo (como el RIGI), corremos el riesgo de tener una industria de enclave», señalan los analistas.
Agregan que si Ternium logra ser competitiva para abastecer a una minera global que puede comprarle a China o Brasil, significa que la industria nacional está alcanzando estándares internacionales de eficiencia.
«Eso no es un parche; es una mejora de productividad que queda para siempre en la economía», destacan.
En resumen, entienden que el plan de Ternium es una solución estructural para la supervivencia financiera y la modernización tecnológica de las empresas.
Pero advierten que seguirá funcionando como un «parche» para la economía general hasta que la construcción y el consumo interno vuelvan a traccionar.
«Sin el mercado interno, el país tiene crecimiento; con el mercado interno, tiene desarrollo», argumentan los defensores de esta teoría.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,techint,paolo rocca,minería,energía






ECONOMIA
Deudas, bajos ingresos y empleo: el 71% de las principales preocupaciones de los argentinos se vincula a la economía
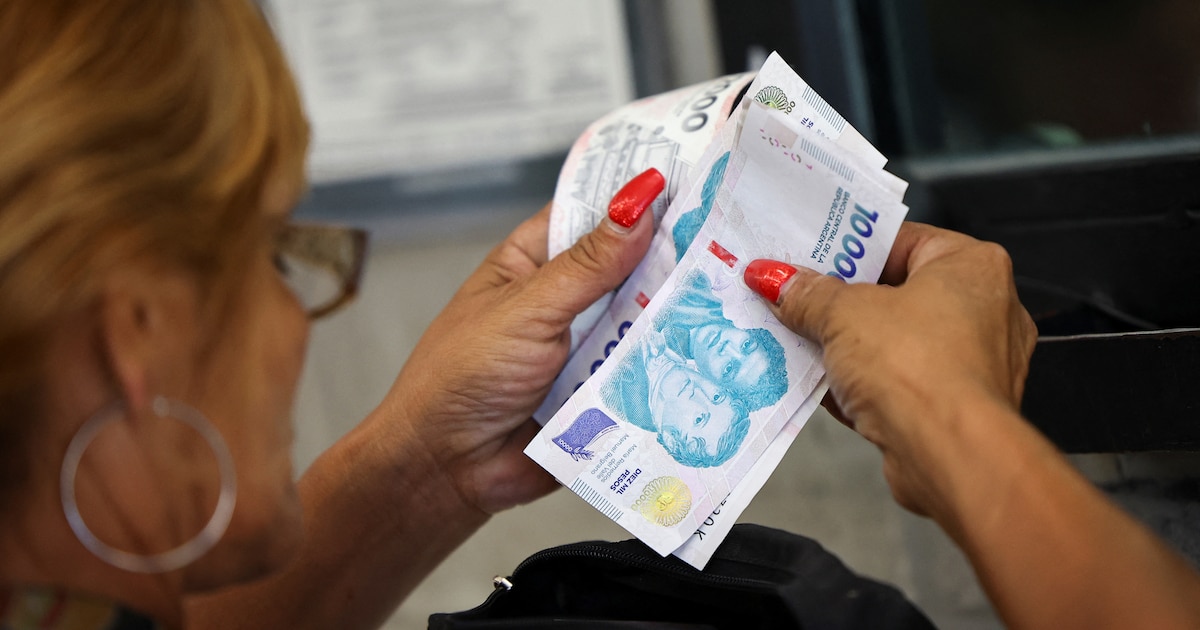
La economía ocupa un lugar central entre las preocupaciones de los argentinos, en un escenario atravesado por las dificultades para llegar a fin de mes. El impacto de esta situación se refleja tanto en la capacidad para afrontar los gastos cotidianos como en la necesidad de recurrir al crédito para sostener el consumo.
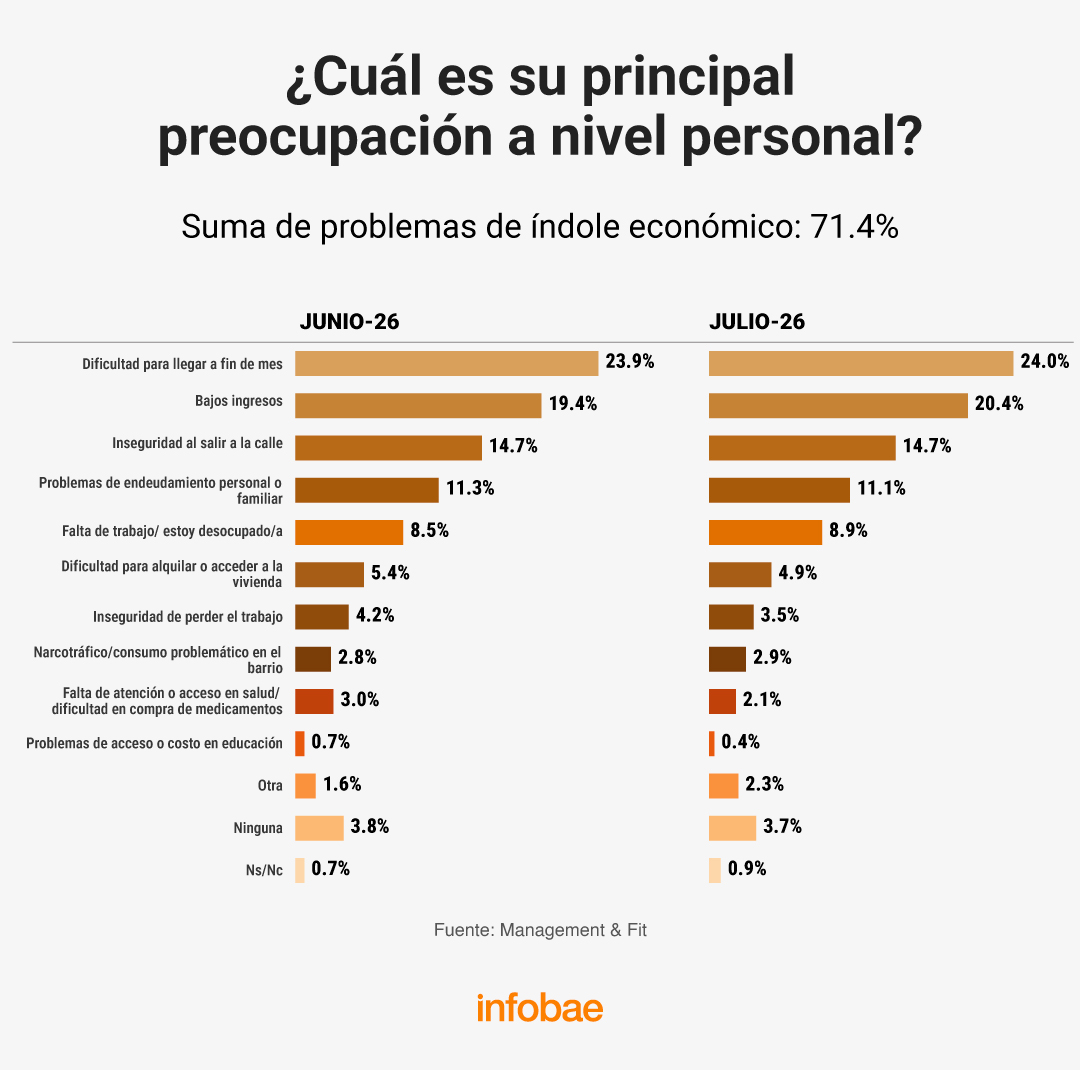
Las cuestiones vinculadas con la economía concentran el 71,4% de las principales preocupaciones personales de los argentinos, de acuerdo con el relevamiento nacional de julio realizado por Management & Fit. La dificultad para llegar a fin de mes aparece como el principal problema, con 24% de las menciones, seguida por los bajos ingresos, con 20,4%.
El resto de las respuestas también muestra el peso de la situación económica en la vida cotidiana. Los problemas de endeudamiento personal o familiar representan el 11,1% de las menciones, mientras que la falta de trabajo o desocupación alcanza el 8,9%. A su vez, la dificultad para alquilar o acceder a una vivienda reúne el 4,9% y el temor a perder el empleo, el 3,5%. En conjunto, son las categorías que explican la suma de problemas de índole económica consignada por la consultora.
.responsive {
width: 100%;
height: auto;
}
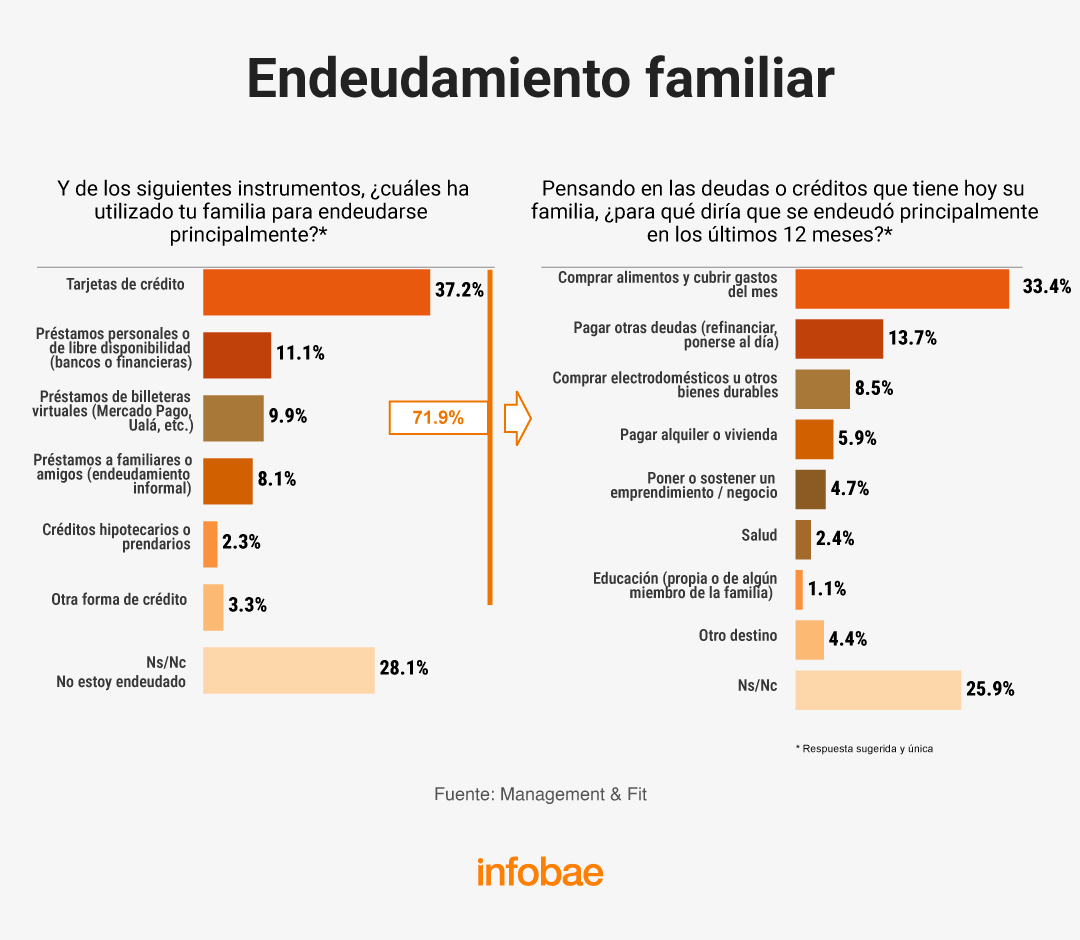
El relevamiento también muestra dificultades para cubrir los gastos dentro de los hogares. El 53,6% señala que tiene algún grado de dificultad para afrontar sus gastos, una proporción que aumentó 1,5 puntos respecto de junio. Dentro de ese universo, el 20,2% afirma que los ingresos no alcanzan y que tiene algunas dificultades, mientras que el 10,7% habla de grandes dificultades.
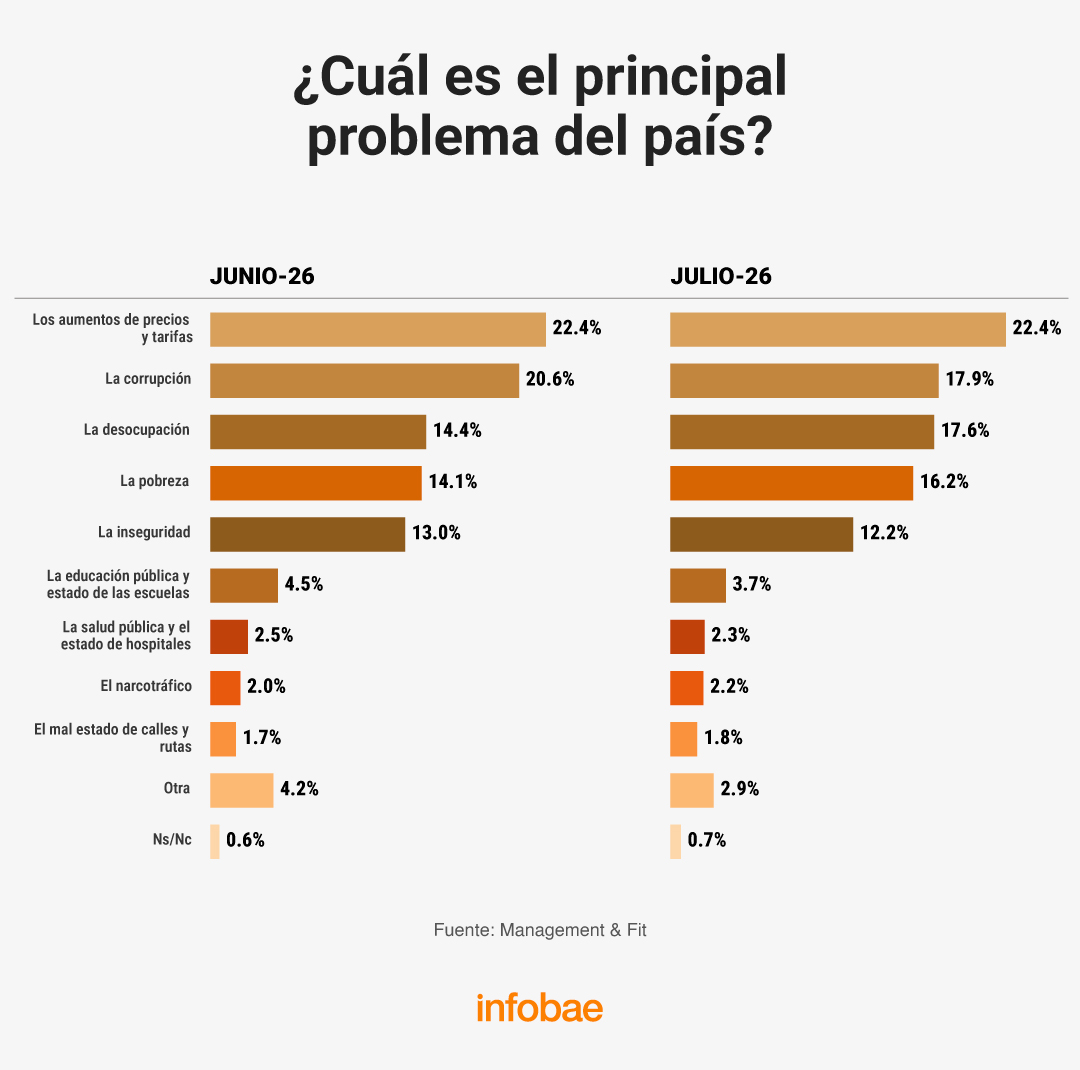
El endeudamiento aparece como otra de las expresiones de la situación económica. Entre quienes mencionan estar endeudados, las tarjetas de crédito son el principal instrumento utilizado, con 37,2%, seguidas por los préstamos personales o de libre disponibilidad, con 28,1%, y los préstamos de billeteras virtuales, con 9,9%.
.responsive {
width: 100%;
height: auto;
}
En cuanto al destino de esos créditos, el 33,4% señala que se endeudó para comprar alimentos o cubrir los gastos del mes. El segundo motivo es pagar otras deudas, refinanciarse o ponerse al día, con 25,9%. Recién después aparecen la compra de electrodomésticos y otros bienes durables, con 13,7%, y el sostenimiento de un emprendimiento o negocio, con 8,5%.
La percepción sobre la propia situación económica también refleja ese escenario. En julio, el 37,5% evaluó negativamente su situación económica personal, frente a un 26% que la consideró positiva. El resultado, de todos modos, mostró una leve mejora respecto de junio en las evaluaciones positiva y regular.
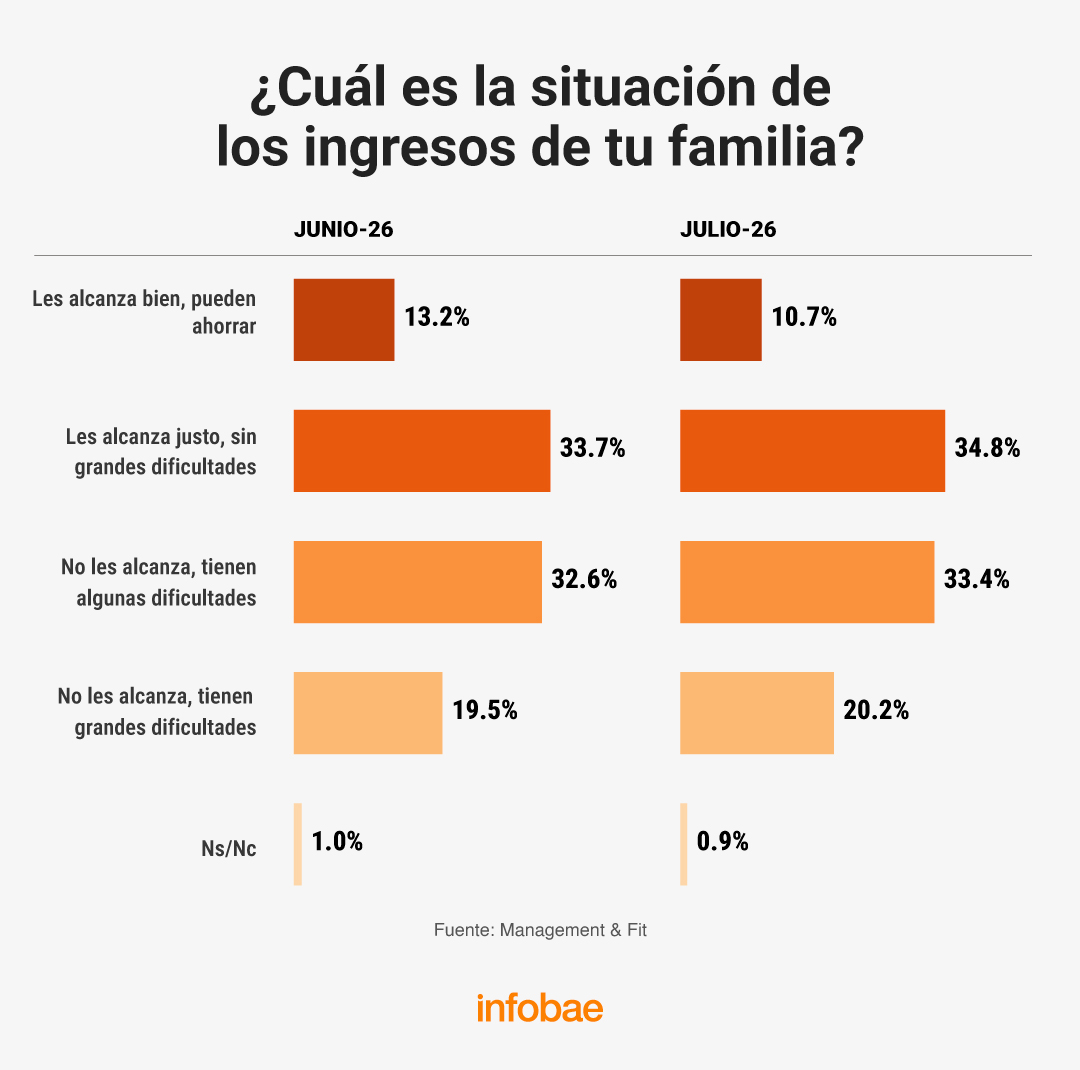
Cuando la pregunta deja de ser personal y apunta a la situación general del país, la economía también ocupa un lugar central. Los aumentos de precios y tarifas se mantienen como el principal problema señalado, con 22,4% de las menciones. El informe destaca, además, un aumento de las menciones a la desocupación y la pobreza respecto del mes anterior.
.responsive {
width: 100%;
height: auto;
}
Al mismo tiempo, las expectativas sobre la economía no son uniformes. El 59,2% considera que la situación económica puede mejorar a futuro, aunque dentro de ese grupo el 40,4% cree que esa mejora llegará recién en más de un año.
El informe también releva la identificación de los encuestados con el rumbo económico. El 40,7% afirma apoyar el rumbo económico del Gobierno, aunque dentro de ese grupo un 25,4% sostiene que todavía no ve mejoras en su economía personal. En el otro extremo, el 53,1% señala que no apoya el rumbo económico y tampoco percibe mejoras en su situación personal.
En una línea similar, una encuesta de Zentrix asegura que el 65% de los argentinos agota sus ingresos antes de llegar al día 20 del mes: el 44,4% no supera el día 15 y el 12,2% se queda sin dinero antes del día 5. La situación presenta una marcada brecha según el nivel socioeconómico: mientras que en la clase baja el 87,6% llega sin ingresos al día 20, en la clase alta esa proporción se reduce al 7,3%.
La edad también introduce diferencias, aunque menos pronunciadas: el 83,3% de los jóvenes de entre 18 y 39 años no alcanza el día 20, frente al 60,3% de los mayores de 60.
En conjunto, los datos muestran que, si bien el fenómeno atraviesa a distintos grupos, afecta con mayor intensidad a los sectores de menores ingresos y a la población más joven.
.responsive {
width: 100%;
height: auto;
}
Esta situación se refleja directamente en el nivel de endeudamiento de los hogares. El 60,2% de los argentinos tomó alguna deuda o crédito en los últimos seis meses, una proporción que asciende al 70,2% entre las personas de clase baja y al 67,1% entre los jóvenes de 18 a 39 años, los dos grupos más afectados por la falta de ingresos.
El destino del dinero también da cuenta de esta situación: el 55,6% de quienes se endeudaron lo hizo para cubrir gastos de alimentos y salud, mientras que otro 20,4% recurrió al crédito para pagar tarifas y servicios.
En la clase baja, ambos motivos concentran más del 85% de los casos, frente a menos del 60% en la clase alta, donde el endeudamiento se distribuye de manera más equilibrada y adquiere mayor peso la compra de bienes durables.
Corporate Events,South America / Central America
ECONOMIA
El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología
Existe una creencia ampliamente extendida en el retail: si una compañía cuenta con una marca de alto perfil, un producto deseable o una figura mundial en la portada, el éxito en el comercio electrónico está asegurado. Sin embargo, la práctica diaria demuestra lo contrario. La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas y, mucho menos, de construir fidelidad y escalar en el tiempo. En un contexto de costos de adquisición crecientes donde la rentabilidad se exige línea por línea en el P&L (profit and loss o estados contables), depender únicamente del peso del logo es un riesgo operativo.
La verdadera maduración del canal digital exige cambiar de paradigma. El e-commerce ya no puede gestionar las ventas como si fuera una tienda aislada o un catálogo transaccional. Su función estratégica es convertirse en el centro de gravedad de un ecosistema omnicanal que potencie a todos los puntos de contacto de la compañía.
La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas
Sin embargo, para que esta integración ocurra de manera eficaz, la transformación debe darse de adentro hacia afuera. Ninguna herramienta tecnológica por sí sola logra derrumbar los silos organizacionales si no está respaldada por una cultura corporativa alineada y un presupuesto transversal. Si la alta dirección trata al e-commerce como una iniciativa periférica y no invierte en adaptar los incentivos comerciales, los sistemas ERP y las capacidades logísticas de toda la empresa, el área digital queda inevitablemente aislada. La tecnología habilita el cambio, pero la cultura y el presupuesto son los que le dan tracción real.
Cuando esta alineación cultural y presupuestaria se concreta, el impacto sobre el negocio es exponencial. El canal digital se integra de manera fluida con las tiendas físicas, transformándose en el principal catalizador de tráfico. Soluciones como el despacho desde tienda o la devolución autogestionada no solo eliminan fricciones para el cliente, sino que generan eficiencias estructurales en los costos de última milla y maximizan la rotación del inventario. Un producto inmovilizado en el stock de un local regional puede venderse digitalmente a un comprador a cientos de kilómetros, optimizando el capital de trabajo y la contribución al margen global de la compañía.
La marca atrae la atención, pero la excelencia operativa en toda la cadena de valor transforma una visita aislada en un cliente leal y rentable
Esta sinergia trasciende al negocio directo al consumidor. Lejos de competir con el canal mayorista, una operación digital madura actúa como un motor de demanda que valida lanzamientos, posiciona la marca y disponibiliza datos de consumo que ayudan a los distribuidores a vender más y mejor.
Estar presente en todos los puntos de contacto con una ejecución impecable es la única ventaja competitiva sostenible en el tiempo. La experiencia del cliente no se define en el momento del pago, sino en la disponibilidad real del catálogo, la transparencia en el checkout y el cumplimiento estricto de la promesa de entrega. La marca atrae la atención, pero es la excelencia operativa en toda la cadena de valor la que transforma una visita aislada en un cliente leal y rentable para toda la organización.
El autor es CX & Digital Operations Manager de Southbay / Nike
belleza,exposición,retail,cosméticos,pantalla digital,diseño,iluminación,esferas,tienda,productos
ECONOMIA
La plata se termina antes de fin de mes: 6 de cada 10 personas se quedan sin ingresos disponibles antes del día 20


deuda,precariedad,ingresos,facturas,cocina,consumo

Honduras: padres exigen respuestas a Secretaría de la niñez mientras una denuncia por presunta agresión sexual sacude a la institución

Sergio Uñac se sostiene como precandidato del PJ, en medio de las especulaciones sobre Cristina Kirchner

Se lanzó Axel Kicillof para el 2027: “Estamos trabajando para ganarle a Milei”

Benjamín Vicuña coincidió con la China Suárez y Mauro Icardi en el debut de Amancio: el primer encuentro público

Del Pollo Pepe al libro personalizado de ChatGPT: Cómo la IA se convirtió en el superventas de la literatura infantil

Deudas, bajos ingresos y empleo: el 71% de las principales preocupaciones de los argentinos se vincula a la economía

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno