Connect with us

ECONOMIA

Gigantes de Wall Street recalculan su estrategia para Argentina: qué acciones recomiendan

Published

on


Los grandes bancos de Wall Street volvieron a poner en el radar a las empresas argentinas y dejaron un mapa bastante claro sobre dónde ven valor, qué sectores prefieren y en qué papeles el mercado ya habría descontado buena parte de las buenas noticias.

El relevamiento de recomendaciones de JP Morgan, Morgan Stanley, Bank of America, Goldman Sachs, Barclays y BCP Securities muestra que el interés externo por los activos argentinos sigue concentrado en tres grandes ejes: energía, bancos y consumo tecnológico regional. Nombres como YPF (YPFD), Vista (VIST), MercadoLibre (MELI), BBVA Argentina (BBAR) y Loma Negra (LOMA) aparecen con las mejores perspectivas.

Advertisement

Lo contundente se observa en YPF, donde tanto JP Morgan como Bank of America mantienen una mirada constructiva. También hay apuestas selectivas en Vista Energy, MercadoLibre, BBVA Argentina y Loma Negra, mientras que otros papeles como Pampa Energía, Grupo Supervielle, Galicia y TGS reciben una mirada más prudente.

YPF y Vista, las preferidas del sector

Dentro del universo argentino, YPF aparece como uno de los papeles más elegidos por los bancos internacionales. JP Morgan elevó su recomendación a «Sobreponderar» para las acciones de la petrolera y fijó un precio objetivo de u$s65 por ADR, con una tesis apoyada en el crecimiento de la producción no convencional en Vaca Muerta, la ejecución del plan estratégico «4×4» y la desinversión en activos maduros.

La entidad ratificó esa recomendación después de conocerse los resultados del primer trimestre de 2026, período en el que YPF reportó un beneficio operativo ajustado de u$s1.594 millones, cifra que superó en un 5,1% las estimaciones del banco. La mejora en el flujo de caja libre, que alcanzó los u$s899 millones, y la reducción de la deuda neta hasta los u$s8.400 millones reforzaron la visión positiva.

Advertisement

En la misma línea, Bank of America mantuvo su recomendación de «Compra» para YPF, con un precio objetivo de u$s64 por ADR. El banco destacó la generación de caja, la baja de la deuda neta en u$s1.000 millones y la expectativa de una aceleración en la producción de shale oil durante la segunda mitad del año.

La hipótesis de Wall Street es que YPF combina varios catalizadores en forma simultánea: mejora operativa, crecimiento en Vaca Muerta, venta de activos no estratégicos, reducción del apalancamiento y potencial exportador, especialmente si avanzan los proyectos de infraestructura y GNL.

También aparece una recomendación favorable para Vista Energy. En este caso, Bank of America reiteró su postura de «Comprar» y estableció un precio objetivo de u$s100 por ADR. La entidad valoró la compra de activos de Equinor en Vaca Muerta —una operación con una tasa interna de retorno estimada del 28%—, además de la expansión de producción prevista hacia 2030 y la posible inclusión de proyectos dentro del régimen de incentivos para grandes inversiones.

Advertisement

Para Bank of America, Vista sigue siendo una de las maneras más puras de capturar el crecimiento de Vaca Muerta, respaldada por una administración bien considerada por el mercado y una hoja de ruta de expansión de largo plazo.

MercadoLibre divide opiniones

El caso de MercadoLibre muestra una lectura más matizada. Si bien el negocio sigue creciendo a gran velocidad, los bancos no coinciden del todo sobre cuánto de ese crecimiento ya se justifica pagar en el mercado actual.

Goldman Sachs reafirmó su recomendación de «Comprar» para MELI y fijó un precio objetivo de u$s2.440 por ADR. Aun con una compresión del margen EBIT al 6,9% en el primer trimestre de 2026, el banco destacó la aceleración del GMV en Brasil, que creció un 38%, y defendió las inversiones en logística y programas de fidelidad como una estrategia clave para fortalecer ventajas competitivas de largo plazo.

Advertisement

Morgan Stanley también se mantiene positivo: reiteró su recomendación de «Sobreponderar» y estableció un precio objetivo de u$s2.600 por ADR, uno de los más altos entre las entidades relevadas. El banco valoró el crecimiento del volumen bruto de mercancías, el avance de los ingresos y la capacidad de la compañía para seguir capturando oportunidades en comercio electrónico y servicios financieros en América Latina.

Bank of America, por su parte, mantuvo la recomendación de «Compra», aunque ajustó su precio objetivo a u$s2.400 por ADR. La entidad reconoció que los beneficios operativos quedaron por debajo de lo esperado debido a la estrategia de inversión intensiva, pero sostuvo que la expansión en logística, fidelización y crédito fortalece el liderazgo regional de la empresa.

La mirada más cautelosa llega desde JP Morgan, que mantiene una calificación «Neutral». Advirtió que el beneficio operativo de u$s611 millones quedó un 9% por debajo del consenso —con ingresos que crecieron 49% interanual—, debido a una rentabilidad más presionada por la decisión de priorizar inversiones estratégicas. También remarcó una desaceleración del volumen de ventas en México y una baja en el margen financiero neto.

Advertisement

El punto central es que MercadoLibre sigue siendo uno de los activos argentinos más relevantes para Wall Street, aunque el debate ahora se centra en el equilibrio entre expansión, rentabilidad y valuación.

Bancos argentinos

El sector financiero local también aparece en el radar, aunque con recomendaciones más selectivas. Morgan Stanley reafirmó su recomendación de «Sobreponderar» para BBVA Argentina, con un precio objetivo de u$s25 por ADR. La entidad destacó la eficiencia operativa, el crecimiento selectivo, la generación de comisiones y el posicionamiento del banco para capturar un ciclo económico más normalizado.

La visión sobre Grupo Supervielle, en cambio, es más prudente. JP Morgan mantiene una recomendación «Neutral» después de que la entidad reportara una pérdida neta de $17.000 millones en el primer trimestre de 2026, afectada por un programa extraordinario de reestructuración de personal. Aunque el banco destacó la mejora en provisiones y la generación de ingresos financieros, también advirtió que la mora todavía no habría alcanzado su techo y que la gerencia redujo sus objetivos de rentabilidad y crecimiento de préstamos para el año.

Advertisement

En el caso de Grupo Financiero Galicia, Goldman Sachs también adoptó una postura cautelosa: asignó una calificación «Neutral» y proyectó un retorno sobre el capital del 4,4%, por debajo de otros competidores locales, debido a un costo de riesgo elevado y a una recuperación del crédito que todavía luce lenta.

Pampa, TGS y Loma Negra

En el sector energético, Pampa Energía recibe una evaluación operativa positiva, pero con recomendaciones más moderadas. Morgan Stanley mantuvo una calificación de «Equal-weight» —que puede traducirse como una postura equilibrada o de mantener—, con un precio objetivo de u$s110 por ADR. El banco destacó los resultados del primer trimestre, la expansión en Rincón de Aranda y los mejores márgenes en generación, aunque advirtió que el potencial de suba de corto plazo está limitado por las coberturas de precios vigentes.

JP Morgan también mantiene una posición «Neutral» sobre Pampa. Si bien reconoció un beneficio operativo de u$s248 millones y el aporte de generación eléctrica, petróleo, TGS y Transener, puso el foco en el flujo de caja libre negativo de u$s551 millones, el aumento de la deuda neta a u$s1.200 millones y un ratio de apalancamiento de 1,1 veces.

Advertisement

Para Transportadora de Gas del Sur (TGSU2), la mirada es más dura. Morgan Stanley mantuvo una recomendación de «Infraponderar» —que equivale a una postura vendedora—, con un precio objetivo de u$s31,50 por ADR. El argumento es que, pese a los sólidos resultados del trimestre, las buenas noticias ya estarían incorporadas en el precio actual. El banco prefiere otros activos energéticos con mayor exposición directa al petróleo y considera que una mejora adicional en la valuación dependerá de una mayor visibilidad sobre los planes de inversión en GNL y Vaca Muerta.

Fuera del universo energético, Loma Negra aparece como una de las apuestas positivas; Morgan Stanley mantuvo su recomendación de «Sobreponderar» y fijó un precio objetivo de u$s15 por ADR. El banco destacó que los resultados del primer trimestre superaron las expectativas del consenso, mostrando un mejor desempeño en despachos de cemento, recuperación en concreto y transporte ferroviario, junto a un EBITDA por tonelada de u$s38.

El veredicto de Wall Street para las acciones argentinas

Por todo esto, el mapa que dejaron los bancos internacionales muestra a una Argentina nuevamente observada por Wall Street, aunque con una selección mucho más fina que en otros momentos del mercado. La preferencia se concentra en compañías con crecimiento real de producción, mejora de caja, reducción de deuda, exposición a Vaca Muerta o liderazgo regional probado.

Advertisement

En ese grupo aparecen YPF, Vista Energy, MercadoLibre, BBVA Argentina y Loma Negra como los nombres con recomendaciones más favorables. En cambio, Pampa Energía, Galicia, Supervielle y TGS quedan bajo una mirada más prudente, ya sea por valuación, liquidez, calidad de activos, flujo de caja o menor potencial de corto plazo.

Los bancos de Wall Street parecen dispuestos a pagar por historias de crecimiento comprobable, balances más ordenados y negocios con catalizadores concretos, mientras mantienen cautela sobre aquellos papeles donde el mercado ya descontó demasiado optimismo o donde la recuperación todavía depende de variables macroeconómicas frágiles.

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,wall street,inversiones

Advertisement

ECONOMIA

El consumo masivo subió por primera vez en el año, impulsado por el e-commerce

Published

on


Los números de octubre en materia de consumo masivo mostraron cierta esperanza en la comparación interanual, con el primer crecimiento de 2026


Advertisement

El boom del e-commerce frente a la debilidad de los supermercados

  • Comercio electrónico (e-commerce): Fue el gran motor del mes con un salto extraordinario del 33,2% interanual, consolidando una tendencia que en el acumulado anual ya trepa al 35%.
  • Farmacias y comercios de cercanía: Las farmacias crecieron un 3,2% interanual en octubre (y acumulan un alza del 1,2% en el año), mientras que los kioscos y almacenes avanzaron un 1,6%.
  • Retroceso en el canal tradicional: En contraste, las grandes cadenas de supermercados cayeron un 0,3% interanual y los autoservicios independientes retrocedieron un 0,4%. El golpe más duro volvió a recaer sobre los autoservicios mayoristas, que sufrieron un desplome del 6,4% respecto de octubre de 2025.

Rebote mensual pero saldo en rojo en el acumulado anual


consumo,actualidad

Continue Reading

ECONOMIA

Así es el megaproyecto para exportar gas que será la mayor inversión de la historia argentina

Published

on


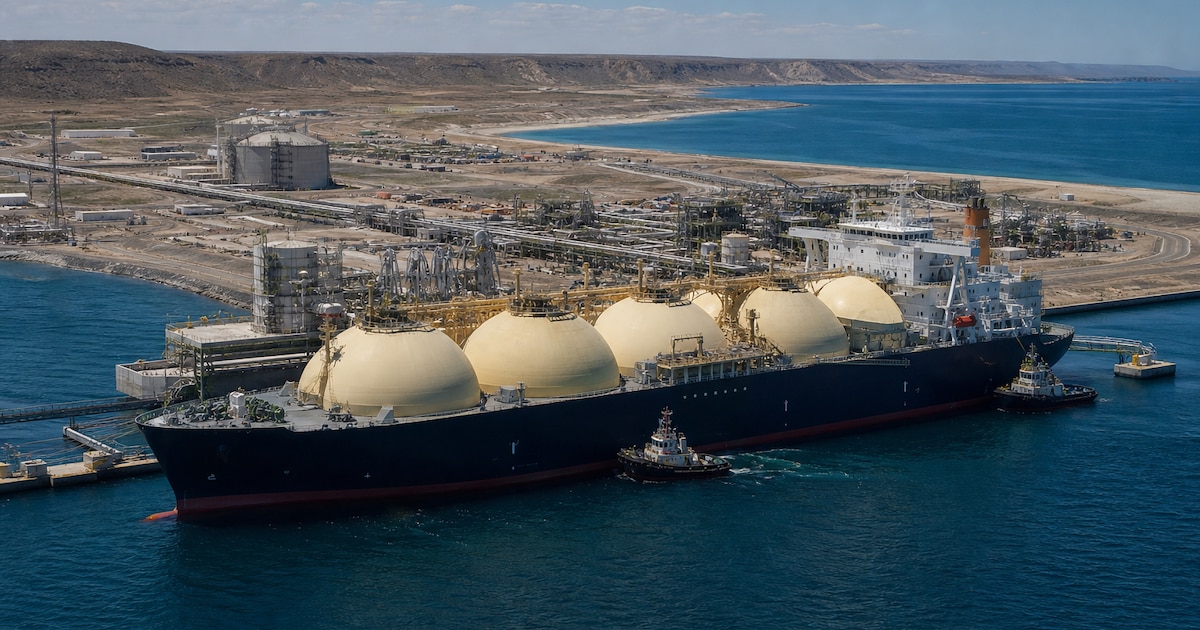
El proyecto que busca convertir a la Argentina en un exportador de gas natural licuado (GNL) a escala global dio un nuevo paso. El Gobierno confirmó la aprobación de su ingreso al Régimen de Incentivo para Grandes Inversiones (RIGI), un requisito que la petrolera YPF había señalado como clave para avanzar con la iniciativa junto a la italiana Eni y la emiratí XRG. El plan contempla inversiones por USD 50.750 millones hasta 2050 y un esquema de infraestructura para llevar el gas de Vaca Muerta hasta la costa atlántica y comercializarlo en mercados internacionales.

La decisión fue comunicada por el ministro de Economía, Luis Caputo, quien definió la iniciativa como “la mayor inversión de la historia argentina”.

Advertisement

El emprendimiento apunta a desarrollar una cadena de producción, transporte, procesamiento y licuefacción de gas para abastecer la demanda externa. La planificación incluye inversiones en los yacimientos neuquinos, obras de transporte de hidrocarburos y dos unidades flotantes que permitirán transformar el gas en GNL para su posterior envío por barco.

El cronograma prevé desembolsos por USD 25.000 millones entre 2027 y 2030, mientras que las proyecciones de exportación contemplan la comercialización de gas y líquidos asociados por más de USD 9.000 millones anuales.

Cómo se llevará el gas desde Vaca Muerta hasta el mar

La materia prima que alimentará Argentina LNG provendrá de Vaca Muerta, en Neuquén. Para abastecer las instalaciones de licuefacción, el desarrollo contempla una producción de alrededor de 65 millones de metros cúbicos diarios, un volumen que representa más del 40% de la producción actual de gas del país, de acuerdo con los datos difundidos al anunciar la aprobación del RIGI.

Advertisement

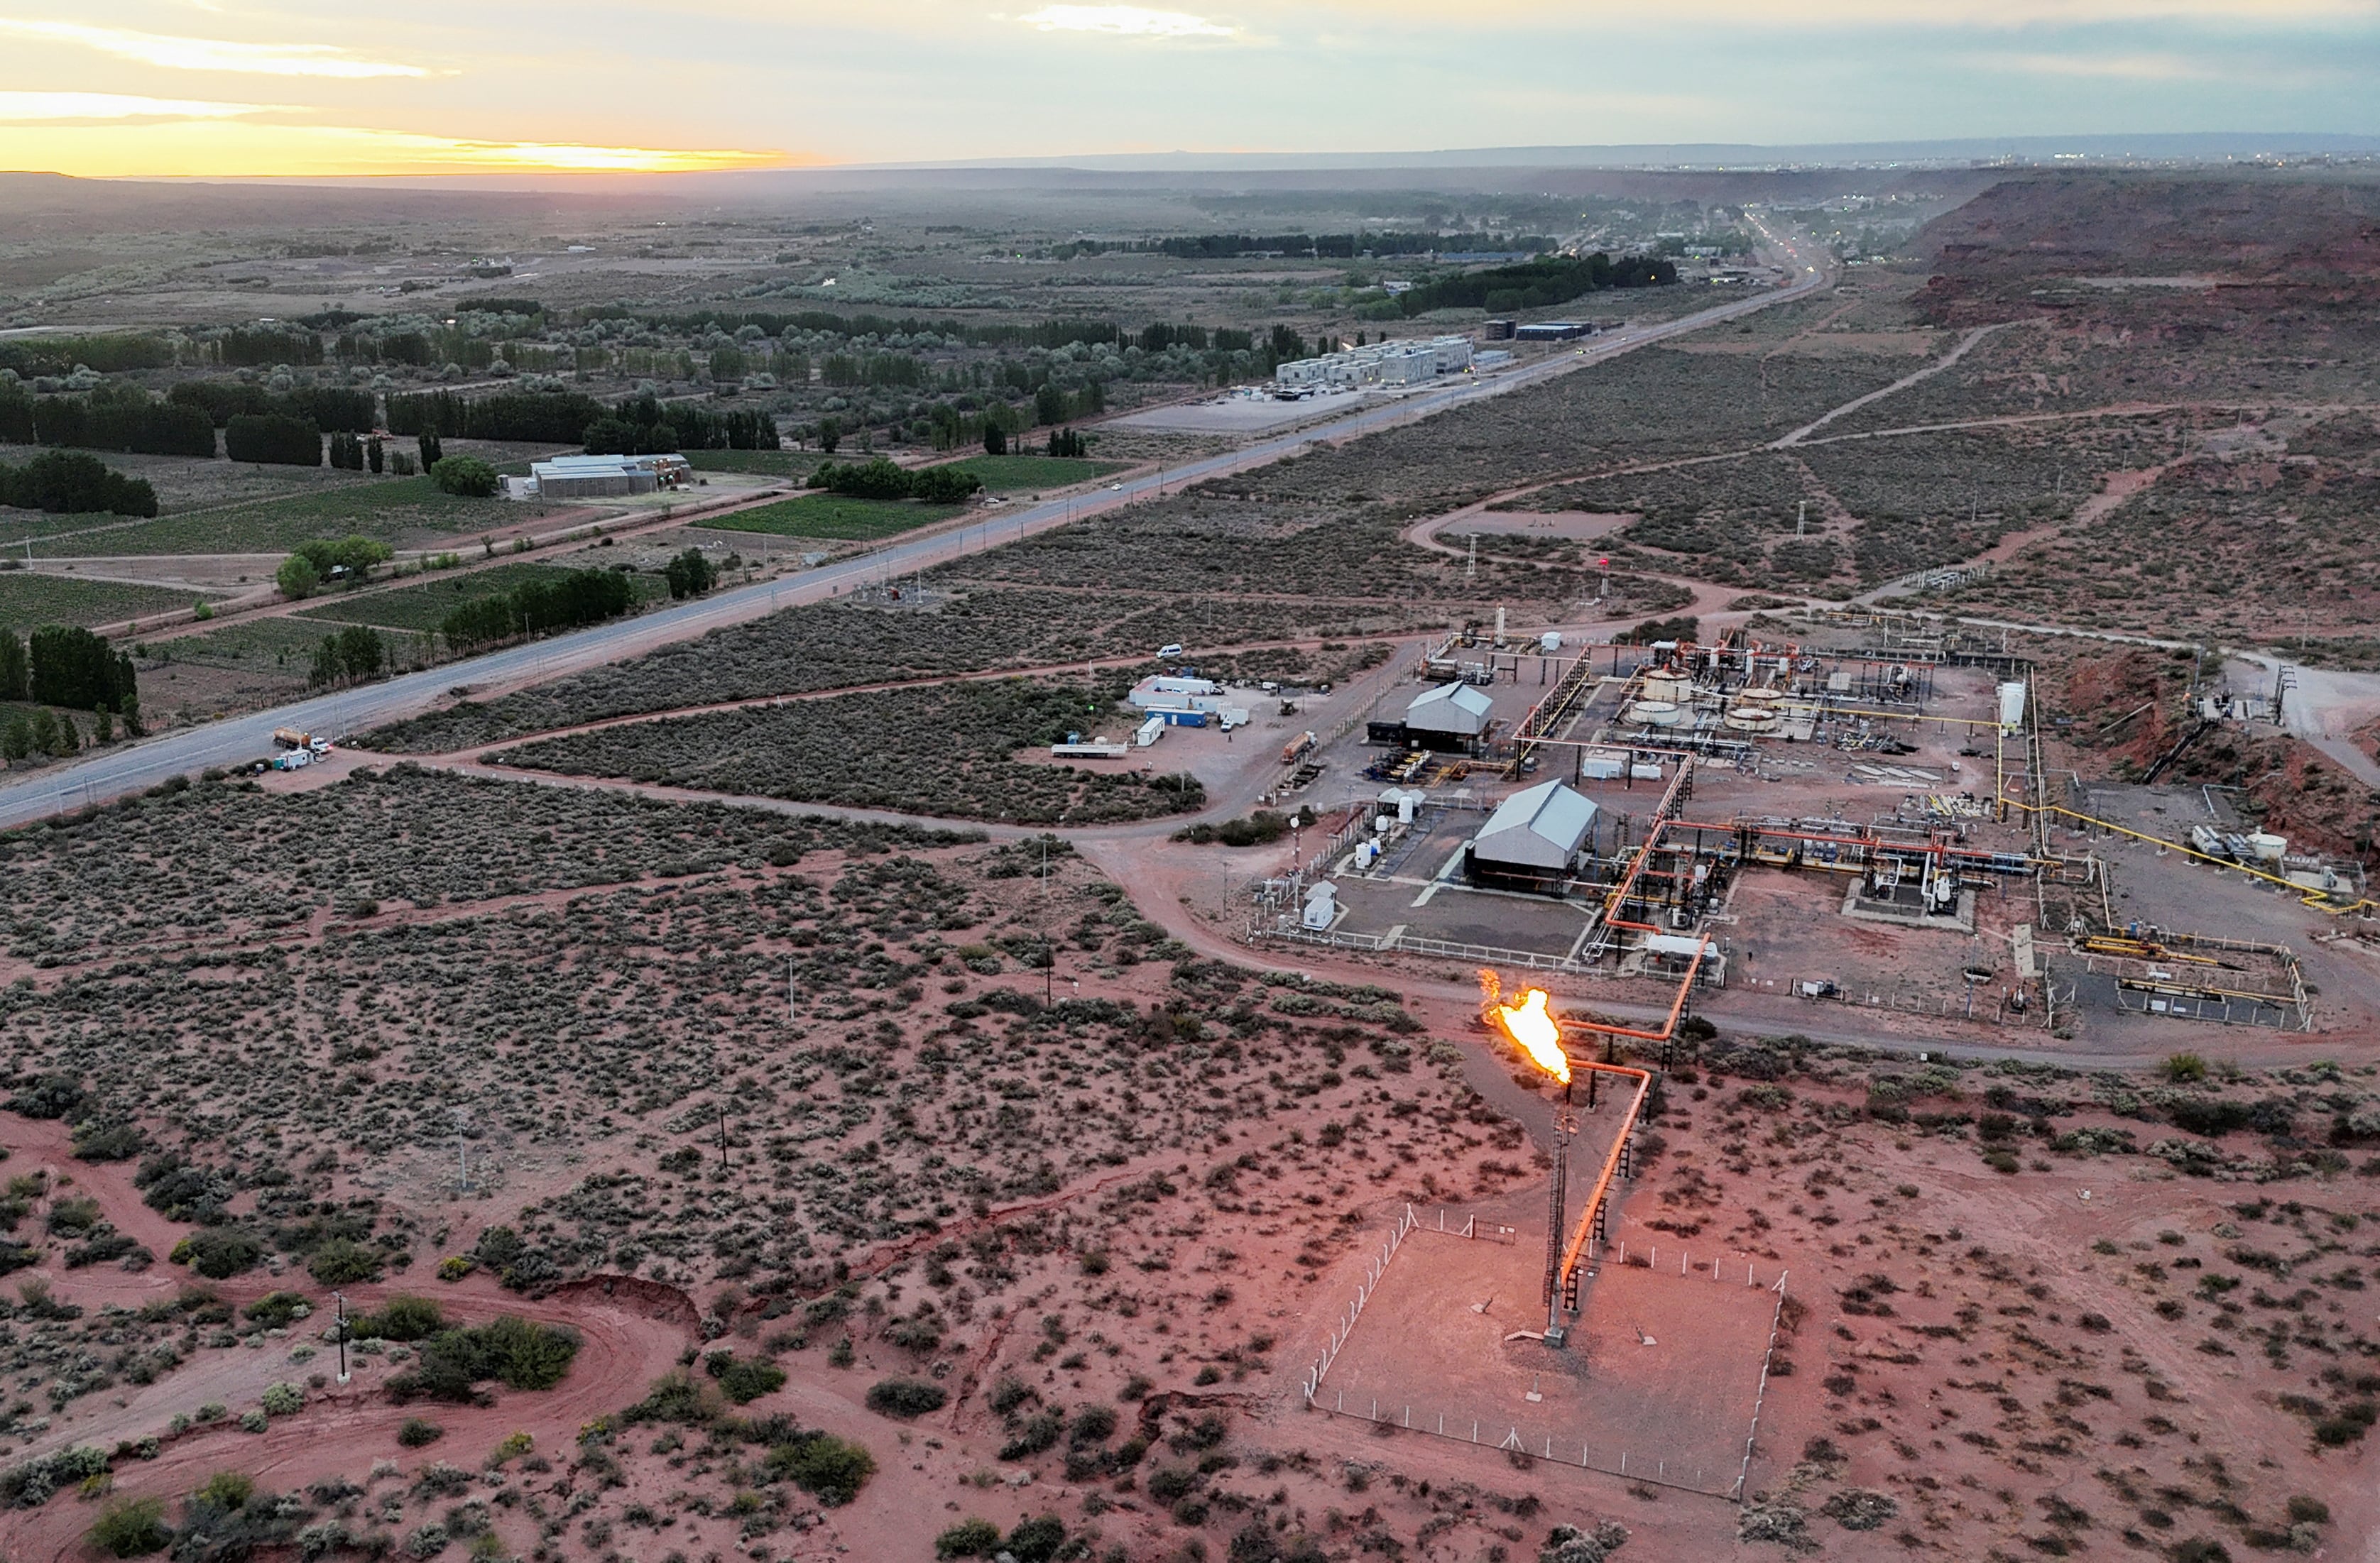
Se estima una producción de alrededor de 65 millones de metros cúbicos diarios de gas. (Reuters)

El esquema de infraestructura contempla la construcción de dos ductos de aproximadamente 525 kilómetros de extensión. Uno tendrá 48 pulgadas de diámetro y estará destinado al transporte de gas, mientras que el segundo, de 24 pulgadas, trasladará los líquidos asociados que se obtienen durante la producción.

El trazado conectará la zona de producción con la costa atlántica de Río Negro. En esa provincia, frente al Golfo San Matías, se instalarán dos unidades flotantes de licuefacción, conocidas como FLNG. Allí el gas será procesado para convertirlo en un producto que pueda transportarse en buques especializados hacia los mercados de destino.

El plan también contempla complejos industriales en Neuquén y Río Negro para tratar el gas y los líquidos asociados, antes de completar el proceso de licuefacción y exportación.

Advertisement

La escala de los ductos también se destaca dentro de la infraestructura prevista. El gasoducto de 48 pulgadas, equivalente a 1.219 milímetros de diámetro, será el de mayor tamaño construido en el país.

El gasoducto incluido en el proyecto será el de mayor tamaño construido en el país. (Reuters)

Para el poliducto de 24 pulgadas, destinado a transportar líquidos asociados al gas, fue seleccionada Tenaris, la compañía del Grupo Techint. La producción se realizará en su planta de Valentín Alsina y demandará alrededor de 100.000 toneladas de acero.

La capacidad de exportación y el esquema de financiamiento

Las dos unidades flotantes permitirán alcanzar una capacidad inicial de producción de 12 millones de toneladas anuales de GNL. El diseño contempla la posibilidad de ampliar ese volumen hasta 18 millones de toneladas por año, de acuerdo con la planificación inicial del proyecto.

Advertisement

La estructura societaria distribuye la participación en el desarrollo de los bloques de producción: YPF tendrá el 36% del upstream, mientras que Eni y XRG contarán con el 32% cada una. Las áreas están administradas por UPCO ARLNG I S.A.U., la sociedad creada para llevar adelante el emprendimiento.

La inversión estimada para el conjunto de las etapas de producción, transporte y licuefacción se ubica en torno a los USD 51.000 millones. El esquema financiero prevé que aproximadamente el 70% del capital se obtenga a través de crédito internacional, mientras que el 30% restante será aportado por los socios.

A través del Banco de Exportaciones e Importaciones de Estados Unidos, llegará financiamiento por USD 6.000 millones.

El financiamiento también avanzó a través de un acuerdo bilateral con Estados Unidos que habilita USD 6.000 millones para el proyecto, mediante el Banco de Exportaciones e Importaciones estadounidense (Exim Bank) y la participación de inversores privados.

Advertisement

En la primera etapa, valuada en USD 15.500 millones en el esquema financiero presentado inicialmente, JP Morgan trabaja en el diseño de la estructura de financiamiento y Santander figura entre las entidades participantes. En las rondas preliminares, 47 bancos presentaron propuestas, cuyo monto total alcanzó 2,4 veces el financiamiento requerido, según había informado Horacio Marín, presidente y CEO de YPF.

Compradores, exportaciones y empleo

Argentina LNG también avanzó en la comercialización de la futura producción. YPF ya confirmó que trabaja en contratos de venta de GNL con compradores internacionales, mientras que Eni y XRG, además de participar en el proyecto, también actuarán como compradores de una parte del volumen producido.

Los acuerdos comerciales contemplan contratos de largo plazo, principalmente orientados a mercados de Europa y Asia. Las estimaciones de la petrolera apuntan a que Argentina LNG permitirá generar exportaciones por alrededor de USD 10.000 millones anuales a partir de 2031, en el marco de un objetivo más amplio de YPF de alcanzar USD 30.000 millones en exportaciones totales para ese año.

Advertisement

El CEO de YPF, Horacio Marín, había dejado claro que la realización del proyecto dependía en gran medida de que la iniciativa fuera incluida en el RIGI. (Reuters)

El desarrollo también prevé un impacto sobre el empleo y la actividad de proveedores locales. Durante la construcción, entre 2026 y 2030, se estima que el proyecto generará unos 20.000 puestos de trabajo anuales, con picos de hasta 40.000 trabajadores en los períodos de mayor actividad. Una vez que las instalaciones entren en operación, se proyecta sostener alrededor de 8.000 empleos directos e indirectos.

Además, el plan contempla contrataciones por unos USD 15.000 millones en bienes y servicios a proveedores nacionales, una demanda que abarcará distintas etapas de las obras y del desarrollo de la infraestructura necesaria para producir y exportar gas.

El ingreso al RIGI despeja uno de los pasos institucionales que YPF y sus socios consideraban determinantes para avanzar con la iniciativa. Horacio Marín había insistido en que el régimen era una condición central para concretar el emprendimiento. Tras la aprobación, el presidente de YPF confirmó que la compañía espera avanzar con la Decisión Final de Inversión (FID), prevista para el 30 de noviembre, junto a Eni y XRG.

Advertisement

Argentina LNG,gas natural licuado,buque metanero,Río Negro,infraestructura portuaria

Continue Reading

ECONOMIA

Entre el optimismo oficial y las advertencias de Cavallo y Melconian: el debate sobre el rumbo económico

Published

on


A pesar de una semana compleja para el equipo económico, con el índice de riesgo país por encima de 1.000 puntos básicos (pb) y el aumento de la brecha cambiaria entre la cotización mayorista y los financieros, el ministro de Economía, Luis Caputo, y su círculo más cercano sostuvieron una mirada optimista sobre la evolución del programa y sobre el escenario electoral del próximo año.

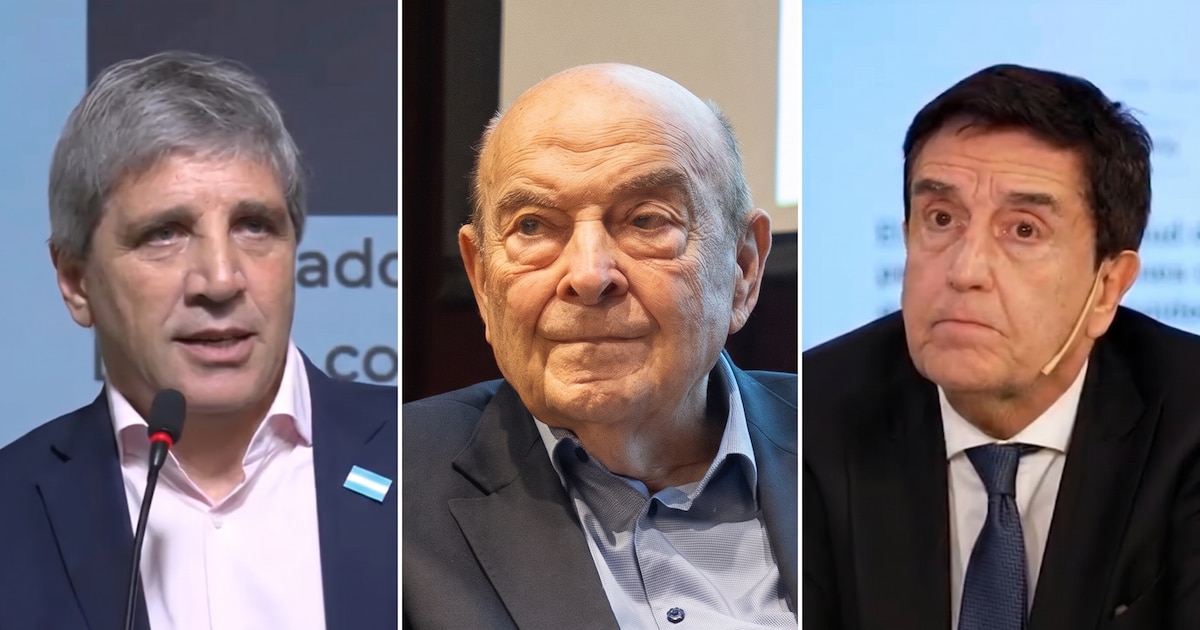
Esa postura chocó con las advertencias de figuras que en el pasado acompañaron las políticas del Gobierno, como el exministro de Economía Domingo Cavallo o el expresidente del Banco Nación Carlos Melconián, quienes elevaron sus reparos sobre la falta de cambios de las políticas monetaria y cambiaria, el freno de la actividad productiva y comercial y el rumbo general de la gestión.

Advertisement

En la última semana, en una entrevista en Radio Mitre, Caputo reconoció que las previsiones iniciales de crecimiento no se cumplieron en los términos que esperaba el Gobierno. Los famosos “mejores 18 meses” que anticipó en abril no llegaron. Atribuyó esa diferencia a la guerra en Oriente Medio, a la suba de tasas de interés de la Reserva Federal de Estados Unidos y a otros shocks externos que, según su diagnóstico, afectaron la inflación y el nivel de actividad en distintos países.

El ministro de Economía destacó que hay señales de recuperación del PBI desde agosto. Sostuvo que septiembre mostró una mejora más marcada

Sin embargo, el ministro destacó señales de recuperación del PBI desde agosto. Sostuvo que septiembre mostró una mejora más marcada y afirmó que el Poder Ejecutivo espera que esa tendencia continúe hasta fin de año. Caputo revisó las expectativas de crecimiento y defendió el programa de la administración de Javier Milei.

La proyección oficial

“Esperamos ahora un fin de año con una continuidad con la tendencia que estamos viendo ahora”, expresó Caputo. El ministro ubicó esa proyección dentro de una defensa del programa, aun cuando admitió que el resultado de crecimiento quedó por debajo de los cálculos iniciales.

Advertisement

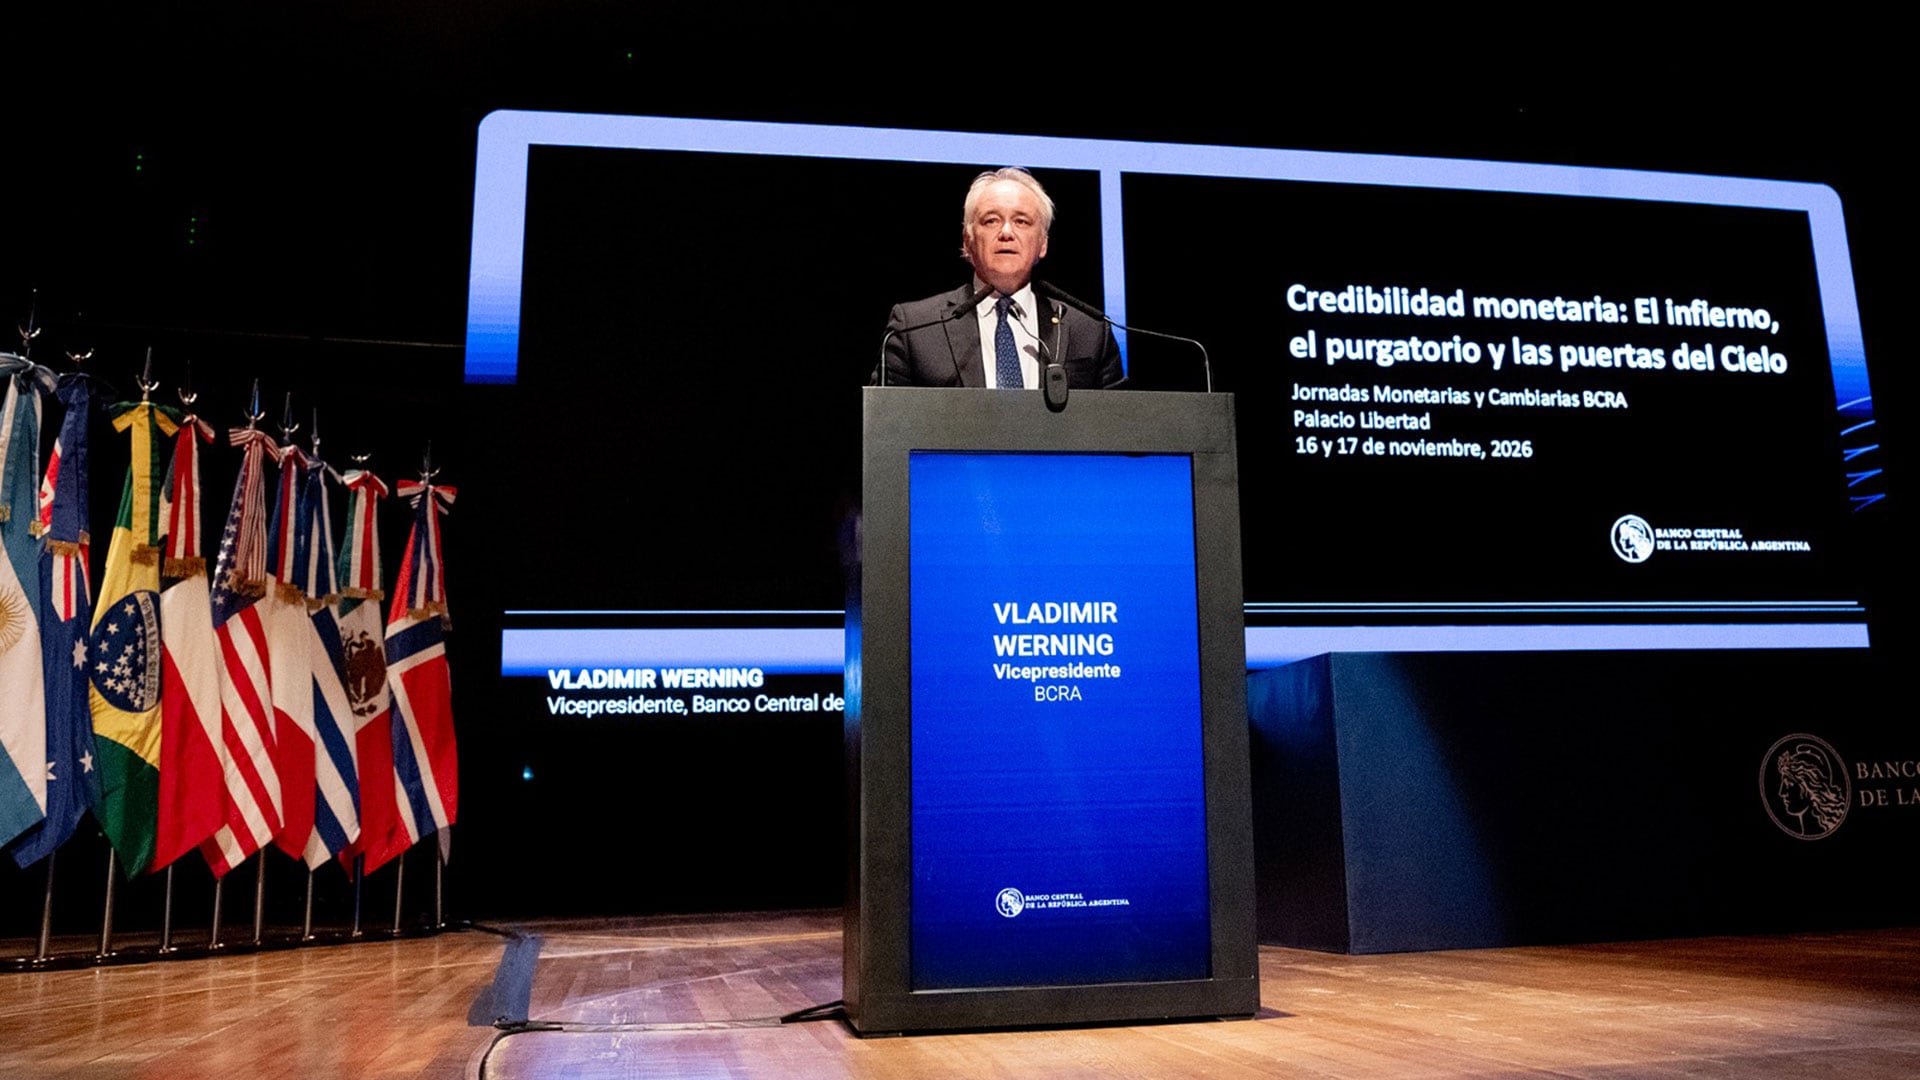
Esa mejora, si se confirma, se produciría sin haber recurrido al “plan platita” que algunos recomendaban al Gobierno. En ese sentido, el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning, defendió la continuidad de la política monetaria y cuestionó los reclamos para flexibilizarla con el objetivo de impulsar la actividad.

Para el vicepresidente del BCRA, Vladimir Werning, quienes piden un

“Nosotros creemos que hay que ser conscientes, hay que saber de dónde venimos porque muy rápidamente se puede volver si se deja el carro a mitad de camino”, afirmó Werning durante las Jornadas Monetarias y Bancarias que el BCRA organizó el lunes y martes.

Werning advirtió sobre los riesgos de interrumpir el rumbo antes de completar el proceso de estabilización, y cuestionó los pedidos de relajación monetaria por desconocer, a su juicio, la historia económica argentina.

Advertisement

“Cuando uno escucha a veces a algunos que sugieren que hay que aflojar la política monetaria para impulsar la actividad claramente no conocen la historia de la Argentina”, afirmó.

Si la realidad dice por la izquierda y la teoría dice por la derecha, hay que ir por la izquierda porque es lo que nos baja a tierra (Werning)

Werning también cuestionó la aplicación automática de teorías económicas formuladas para otros países. “Si la realidad dice por la izquierda y la teoría dice por la derecha, hay que ir por la izquierda porque es lo que nos baja a tierra”, sostuvo.

El funcionario remarcó que las condiciones locales requieren una lectura propia. “Las teorías son abstractas, la realidad es propia de Argentina, en otros países puede ser que haya un efecto no neutral positivo, sin embargo, en Argentina no se da”, expresó.

Advertisement

Las advertencias para el próximo año

Frente al clima de optimismo que manifiesta el equipo económico, Domingo Cavallo formuló a comienzos de la semana una advertencia sobre los riesgos que, según su análisis, enfrenta la Argentina de cara a las elecciones presidenciales de 2027. El exministro respaldó los objetivos de apertura y transformación económica de Milei, aunque cuestionó la decisión oficial de mantener sin cambios la política económica y el cepo cambiario a empresas.

El exministro respaldó los objetivos de apertura y transformación económica de Milei, aunque cuestionó la decisión oficial de mantener sin cambios la política económica y el cepo cambiario a empresas (Foto: Reuters)

El economista planteó que la continuidad de la estrategia puede derivar en un resultado electoral adverso y afectar la permanencia de las reformas.

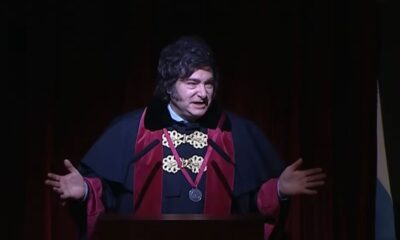
“Si el Gobierno sigue manejando la política exterior y la economía como hasta ahora, sin un milímetro de cambios como acaba de decir el ministro Caputo y como viene surgiendo de los discursos del presidente Milei, aquí y en el exterior, sin reconocer los problemas e ignorando incluso evidencias empíricas muy claras, no puede descartarse un traspié en las elecciones del año próximo”, afirmó.
Advertisement

Cavallo agregó que ese eventual escenario podría implicar “un fuerte y costoso retroceso tanto en materia económica como social”. Su observación puso el foco en la relación entre las decisiones del Gobierno, el contexto internacional y la disputa electoral prevista para 2027.

No puede descartarse un traspié en las elecciones del año próximo (Cavallo)
El exfuncionario sostuvo que la discusión económica suele concentrarse en dos factores. Mencionó, por un lado, el crecimiento de las exportaciones, que aparece como un argumento favorable para las perspectivas oficiales. Por otro, se refirió a los bajos niveles de consumo e inversión, que alimentan las miradas más pesimistas.

Domingo Cavallo propuso considerar un tercer elemento: la evolución de la economía internacional hasta la próxima elección presidencial. Su advertencia vinculó ese contexto externo con el margen de acción del Gobierno y con la posibilidad de sostener las reformas que defiende.

Advertisement

Las críticas de Melconián

Carlos Melconián, por su parte, reconoció que el Gobierno logró frenar la dinámica económica que recibió al asumir, pero advirtió que esa tarea no alcanza para iniciar un proceso sostenido de crecimiento. El expresidente del Banco Nación sostuvo que la administración libertaria enfrenta un límite y cuestionó la falta de definiciones sobre la etapa siguiente.

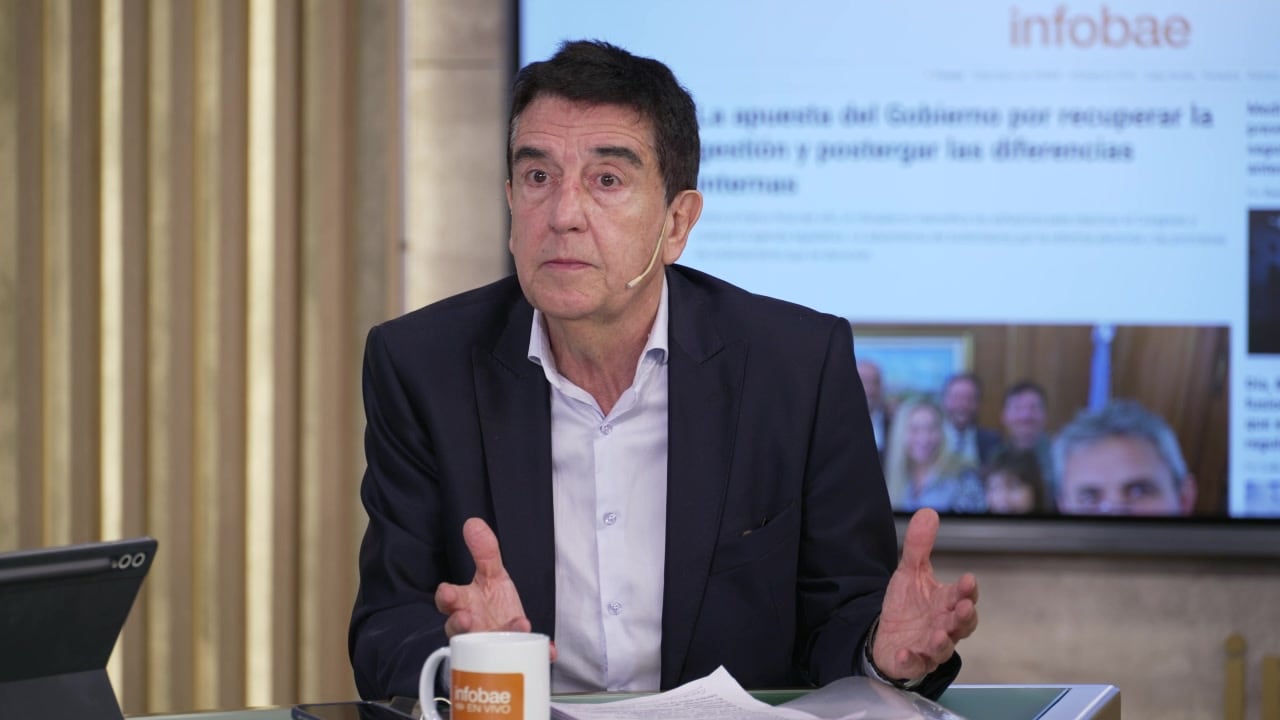
“Se consolida la idea de una transición que incluyó patear el hormiguero. Y ahora están colgados del travesaño”, afirmó durante una entrevista en el ciclo Infobae a las Nueve.

“Todo el mundo en privado sabe que no sabe cómo sigue la película”, dijo Carlos Melconián

El economista resaltó que la gestión mostró capacidad para modificar el funcionamiento previo de la economía. “Tuvo la habilidad, porque había que parar lo otro y lo otro se paraba pateando el hormiguero”, dijo.

Advertisement

Melconián sostuvo, sin embargo, que persiste una incertidumbre entre actores del sector privado y los mercados. “Todo el mundo en privado sabe que no sabe cómo sigue la película”, afirmó.

El economista consideró que el Gobierno concentró sus esfuerzos en el orden fiscal, en la contención de las presiones financieras y en el uso del tipo de cambio como ancla contra la inflación. Consideró que esos objetivos tienen relevancia, aunque dijo: “resultan insuficientes para definir el rumbo completo de un gobierno”.

Se consolida la idea de una transición que incluyó patear el hormiguero. Y ahora están colgados del travesaño (Melconián)

Para Carlos Melconián, el debate debe incorporar otros aspectos vinculados con las responsabilidades estatales. Mencionó la geopolítica, la calidad de vida, la educación pública, la salud y la Justicia como áreas que requieren una definición de la administración nacional. A su criterio, esas áreas son “funciones indelegables del Estado, aun desde una óptica liberal”.

Advertisement

Luis Caputo,Domingo Cavallo,Carlos Melconian,Argentina

Continue Reading

Tendencias