Connect with us

ECONOMIA

Cuál hubiera sido la inflación de abril si se medía con el índice actualizado que el Gobierno postergó

Published

on


Alimentos y bebidas no alcohólicas desaceleró al 1,5% (Imagen Ilustrativa Infobae)

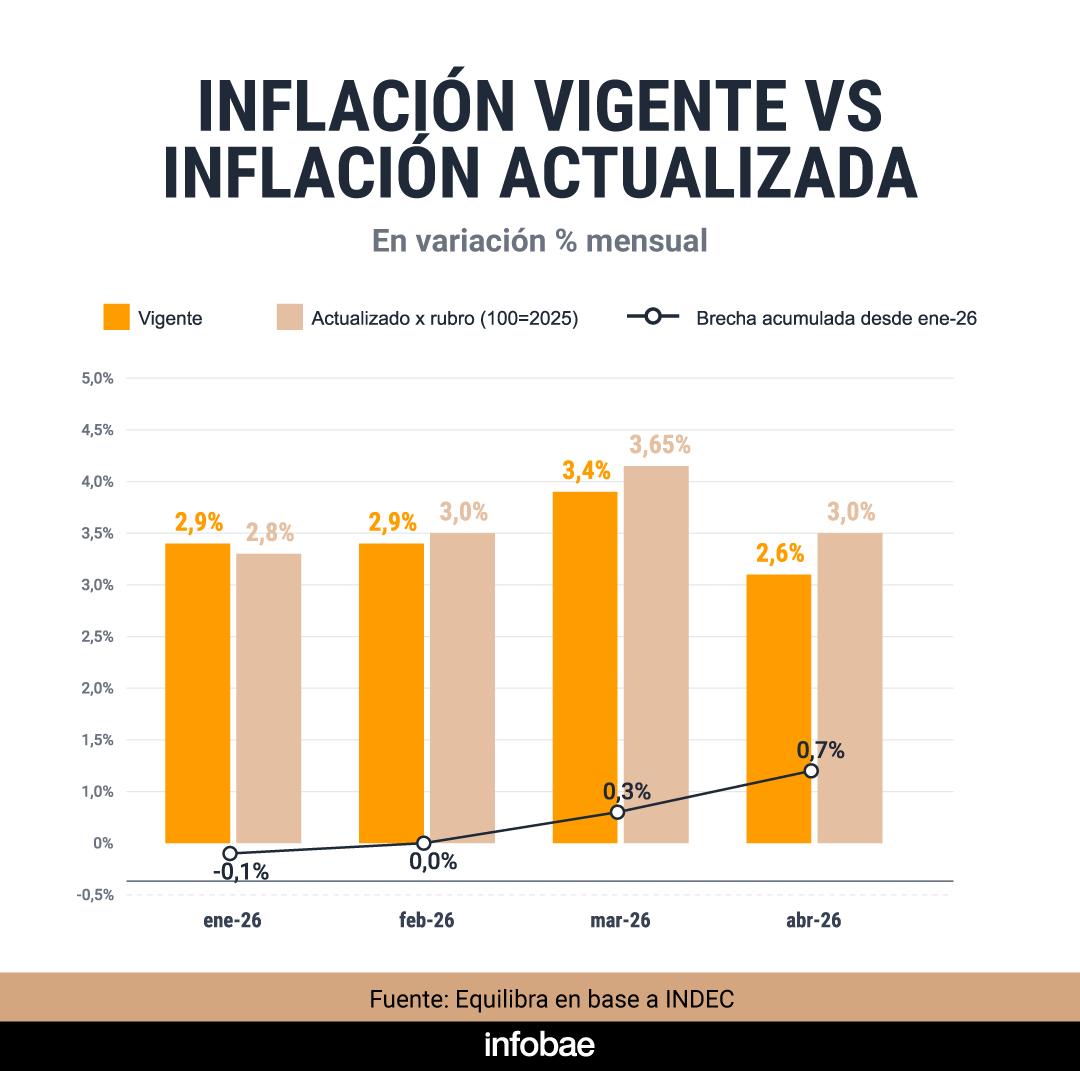
La inflación de abril se ubicó en 2,6%, lo que implicó una desaceleración frente al 3,4% registrado en marzo. Sin embargo, el nuevo Índice de Precios al Consumidor (IPC), cuya implementación quedó postergada y derivó en la salida de Marco Lavagna del Indec, habría mostrado una variación algo más elevada, aunque también en descenso respecto del mes anterior. En ambos casos, resulta la primera baja luego de 10 meses consecutivos al alza.

Según estimaciones de Equilibra, la inflación del mes pasado, con los ponderadores de la Encuesta Nacional de Gastos de los Hogares (ENGHo) 2017/18, fue del 3%, por debajo del 3,6% calculado en marzo. De esta manera, acumuló una suba del 13% en el primer cuatrimestre, en lugar del 12,3% informado oficialmente.

Advertisement

Sobre los motivos de esa brecha, la consultora señaló: “La principal explicación es que la nafta pesa casi 3 puntos porcentuales más en el IPC actualizado y en abril trepó 11,2% mensual”, explicó Equilibra. Esto ocurrió pese al congelamiento de precios en los surtidores por parte de YPF, que concentra casi el 60% del mercado.

infografia

Tomando el relevamiento del Indec, el IPC estuvo impulsado por aumentos de 2,5% en bienes y de 2,6% en servicios. La dinámica inflacionaria respondió principalmente a las subas en componentes regulados, que avanzaron 4,7% en el mes, mientras que los estacionales se mantuvieron sin variaciones.

Entre los rubros con mayores incrementos se destacaron Transporte (+4,4% mensual), Educación (+4,2%) y Comunicación (+4,1%). En contraste, Cultura y Recreación presentó un repunte más leve, de 1%, al tiempo que Alimentos y bebidas no alcohólicas desaceleró al 1,5%. En esta última división incidió la menor presión ejercida por la carne.

Advertisement

En este marco, el presidente Javier Milei sostuvo este jueves: “El único dato que nos trae alivio es que sea cero. Hasta que eso no pase, la lucha contra la inflación no está terminada”. Y agregó en diálogo con Neura: “Cuando uno mira otras experiencias, la baja demandó entre 7 y 12 años”.

Según el jefe de Estado, la aceleración inflacionaria que comenzó en el segundo semestre de 2025 fue resultado de un “ataque especulativo sobre la moneda por intenciones de la política de romper el programa económico”.

Para mayo, Equilibra prevé un nuevo retroceso del IPC, pero aún se ubicaría por encima del 2%. Se debe a menores variaciones en naftas y el Hot Sale, que motorizó rebajas significativas en ropa y otros rubros.

Advertisement

El relevamiento de precios de C&T también marca una moderación, con un nivel general proyectado en 2,2%. El fin del pico estacional de educación e indumentaria juega un rol importante, además de la relativa estabilidad en alimentos y bebidas. El Hot Sale y el ajuste acotado de los combustibles colabora en el igual sentido.

Primer plano de una mano insertando una boquilla de bomba de combustible en el tanque de un coche en una estación de servicio, con el surtidor y sus precios al fondo.
Las proyecciones de inflación para mayo indican una nueva desaceleración (Imagen Ilustrativa Infobae)

En la consultora Aldazabal subrayaron que mayo suele ser un mes de baja estacionalidad y remarcaron la decisión de YPF de aplicar un aumento de solo 1% en los combustibles, una vez finalizado el buffer de 45 días.

En términos generales, distintos analistas plantean que el proceso de desinflación será más lento de lo esperado, debido fundamentalmente a factores inerciales y mecanismos indexatorios en servicios como seguros, prepagas, colegios, internet y cable; que tienden a actualizar sus tarifas en función del avance de precios previo.

En ese sentido, la consultora LCG afirmó: “Más allá de la desaceleración de abril, las principales ‘anclas’ (actividad con crecimiento débil, mayor apertura comercial y un tipo de cambio a la baja) están mostrando ser insuficientes para desactivar completamente la inercia inflacionaria”.

Advertisement

“Como todos los procesos desinflacionarios son lentos, hay que insistir con la prudencia fiscal y monetaria, e intentar apelar a otras herramientas complementarias para coordinar mejor las expectativas y las remarcaciones. Seguimos proyectando una inflación en el rango 31-33% para diciembre”, añadió.

Juan Luis Bour, economista de FIEL, dijo a Infobae en Vivo que “se ve bastante lejano que la inflación empiece con 0 en la segunda mitad del año”, como había asegurado el Ejecutivo.


supermercado,panadería,muffins,productos horneados,empaquetado,compras,retail,alimentación,estantes,consumo

Advertisement

ECONOMIA

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Published

on


La fuerte caída del mercado brasileño tras la sorpresiva victoria de Lula Da Silva en el balotaje del domingo sigue pasando factura también a los activos argentinos. Luego de tres jornadas queda claro que el efecto negativo se sintió mucho más sobre los bonos en dólares y por consiguiente el riesgo país que en el tipo de cambio.

Un informe de Delphos Investment resaltó que “con el GD35 rindiendo 10,8% anual en dólares, la deuda soberana argentina continúa operando con tasas superiores a las de comparables de igual o peor calificación crediticia, como Ecuador, Egipto y Bolivia”.

Advertisement

El riesgo país viene reflejando la debilidad de los bonos. Ayer rebotó más de 2% y finalizó en 763 puntos básicos. La deuda argentina viene sufriendo un contexto internacional más adverso, marcado por subas de tasas en Estados Unidos y el aumento del precio del petróleo. Ahora se agregó el “efecto Lula”.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Pero en realidad los bonos ya venían golpeados de antes. Aunque todavía falta un año los inversores se ponen más cautelosos de cara a las elecciones presidenciales. La victoria de Lula en Brasil también aumentó el nerviosismo sobre un posible regreso del populismo a la Argentina entre los inversores.

Advertisement

El informe de Delphos advirtió que el aumento del riesgo país se produce a pesar de que Argentina tiene mejores fundamentos fiscales que Brasil. “En los últimos 12 meses, Brasil registró un déficit primario del 0,62% del PBI y un déficit financiero del 9,48%, frente a superávits del 1,4% y 0,1% en Argentina, respectivamente. Esto implica un gasto en intereses de 8,9% del PBI en Brasil, frente al 1,3% en Argentina”, explicaron.

“Consideramos —agregaron en Delphos— que existe margen para una compresión de spreads, aunque el riesgo electoral continúa siendo uno de los principales factores a monitorear.”

El tipo de cambio tuvo un comportamiento mucho más estable. Se trata de un importante test, porque el impacto de lo sucedido en Brasil resultó significativo, bastante parecido a un “shock externo”.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Sin embargo, la cotización del dólar oficial subió apenas 10 pesos en estos tres días. El único costo que hubo que pagar es un leve aumento de la brecha cambiaria, que pasó a niveles cercanos al 7,5%, reflejando una mayor presión dolarizadora por parte de público y empresas.

El Tesoro habría vendido cerca de USD 100 millones el lunes para amortiguar la tendencia al alza del dólar, pero entre martes y miércoles habría recomprado al menos una parte. Y aún así el nivel de intervención para evitar saltos mayores del mercado cambiario fue mínimo. El nivel de reservas, de hecho, se mantuvo en niveles de USD 50.600 millones. Además el FMI comprometió un nuevo desembolso de USD 900 millones que también fortalecerá las reservas.

Advertisement

El equipo económico se mantiene, por otra parte, muy cuidadoso en materia monetaria y evitar que se produzcan excesos de liquidez en el mercado. Controlando la cantidad de pesos logra que no haya presión excesiva sobre el tipo de cambio. Lo sucedido en los últimos días refleja que la estrategia está funcionando.

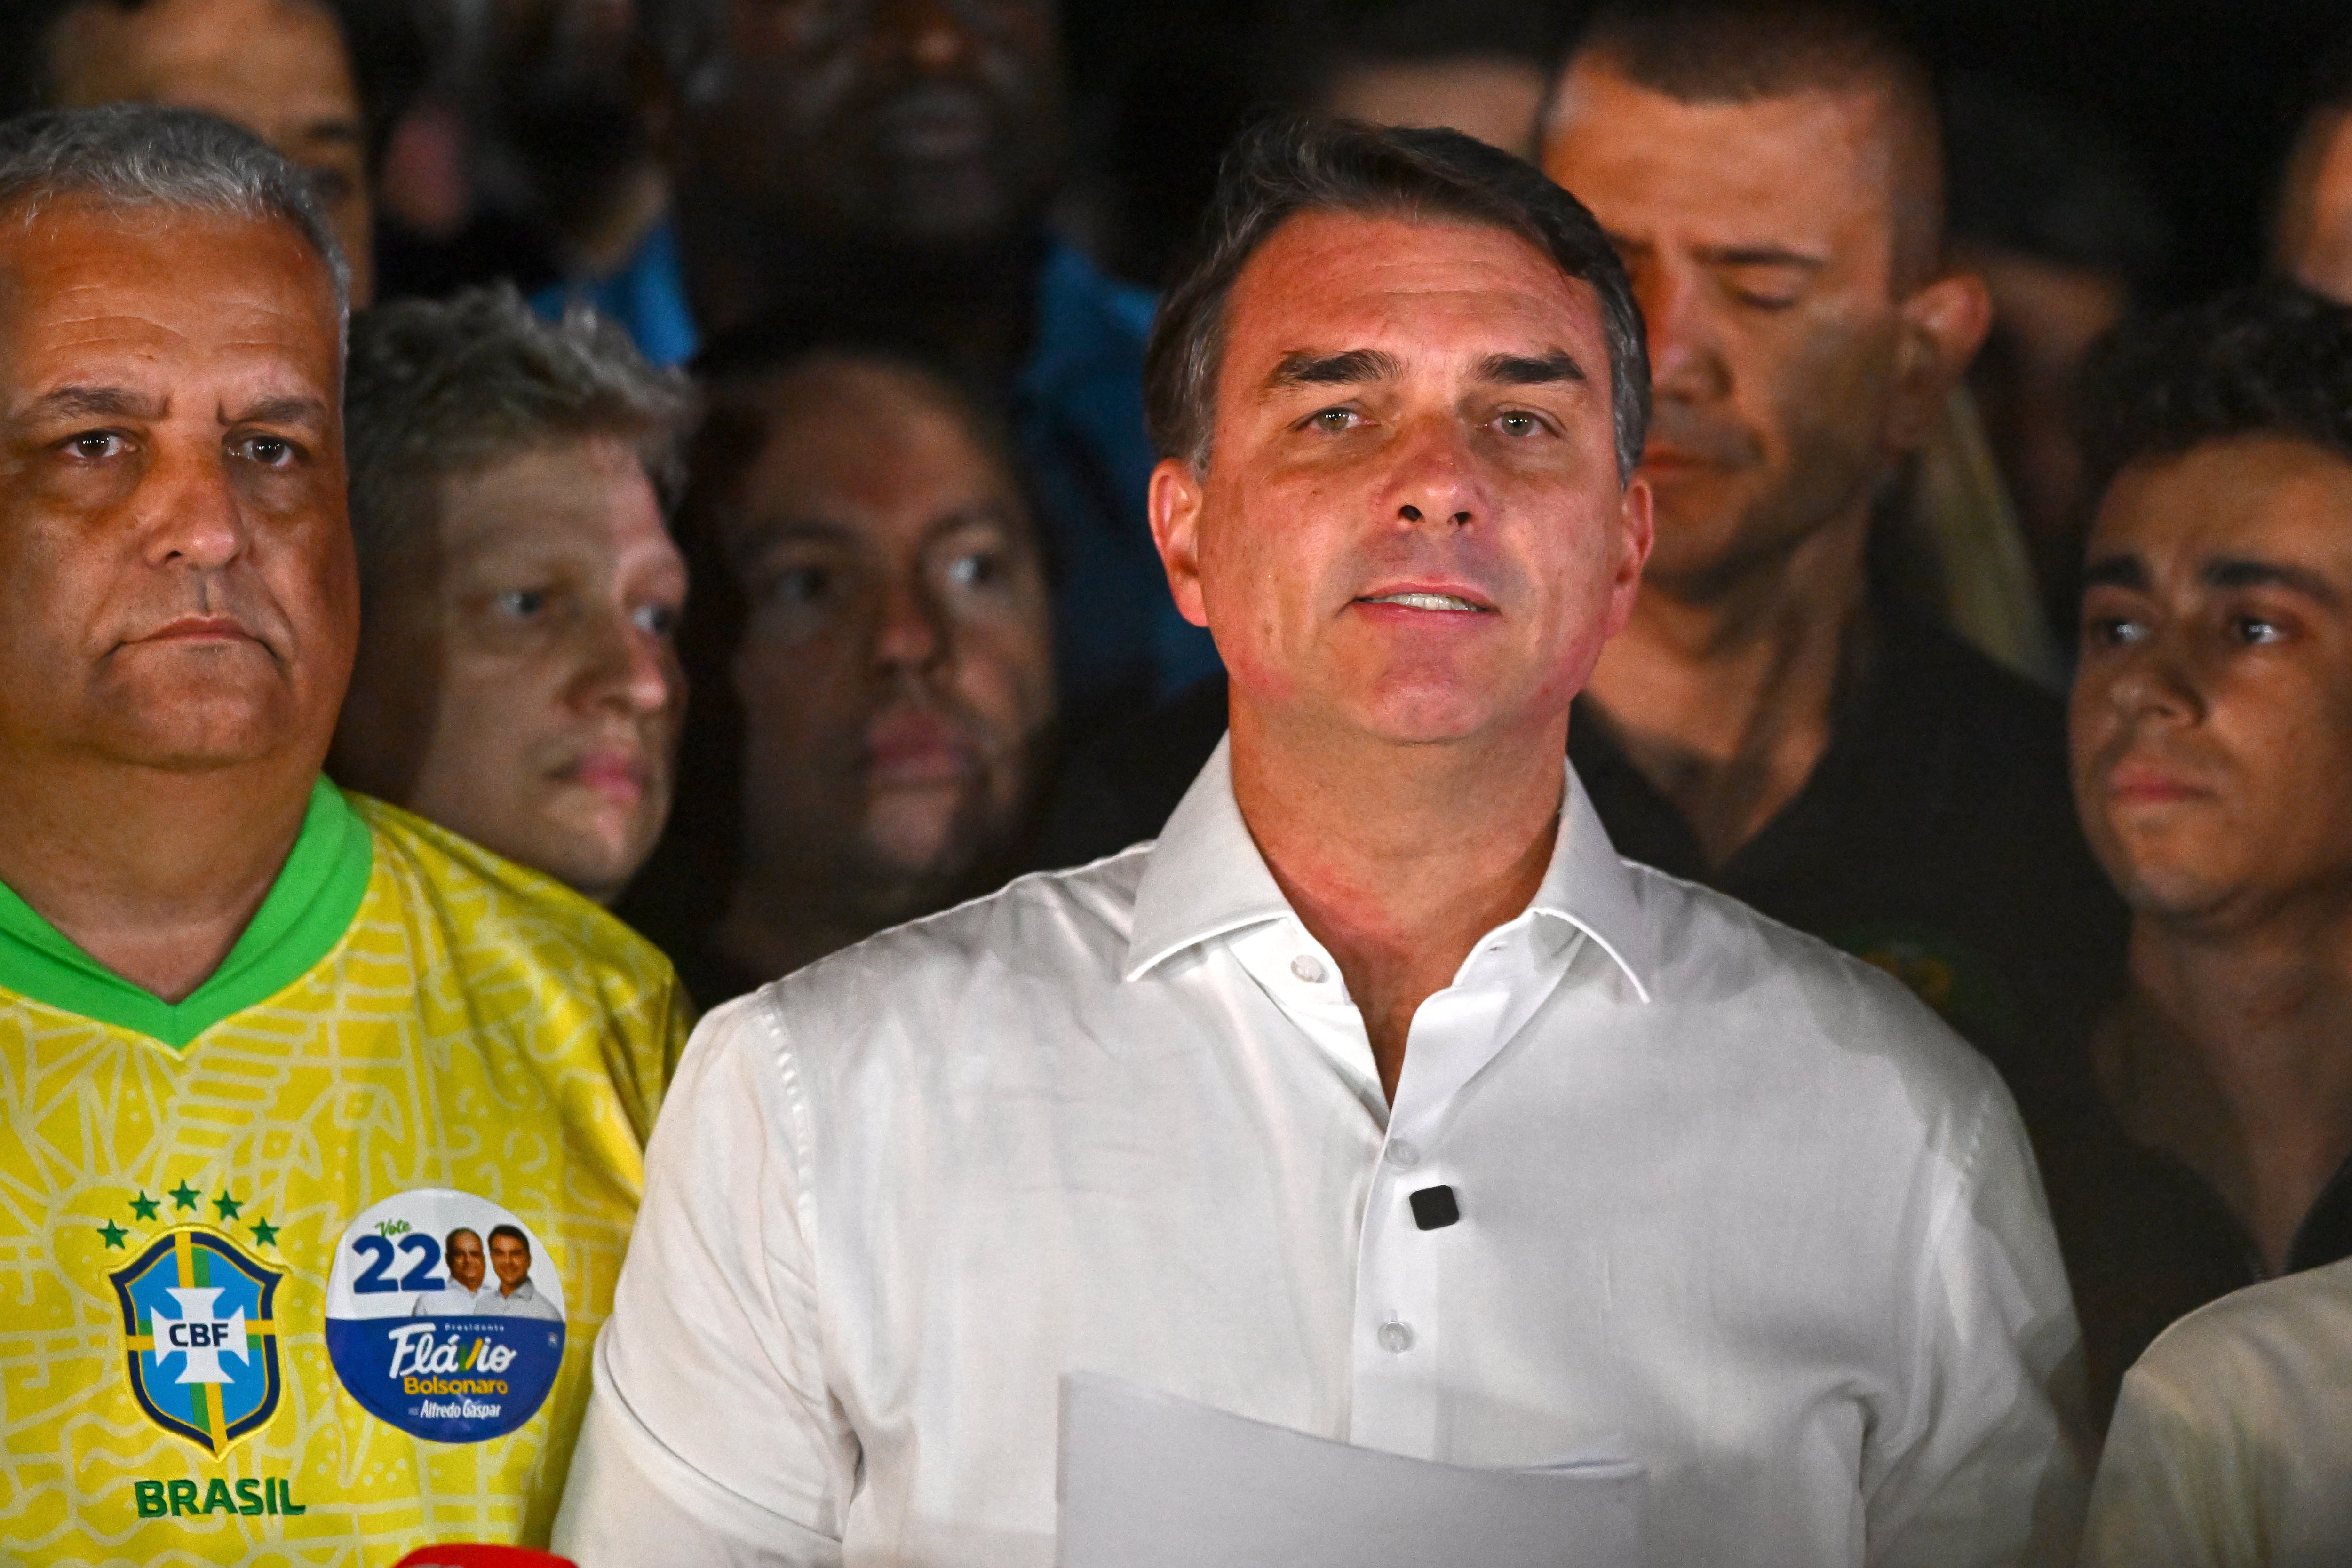
El excandidato presidencial Flavio Bolsonar (EFE/ Andre Borges)

En la licitación de bonos de ayer, el Tesoro continuó sin expandir la cantidad de pesos. Es más, absorbió liquidez porque la refinanciación (o “rollover” en la jerga financiera) fue de 105%. Esto significa que colocó más deuda de la que vencía, quitando pesos del mercado.

“El Tesoro superó una prueba exigente de vencimientos por casi 11 billones de pesos al adjudicar un valor efectivo total de 11,56 billones”, indicaron desde Puente.

Advertisement

“El resultado —agregaron— le permitió cumplir holgadamente con su programa de refinanciación sin tensionar la liquidez del sistema ni recurrir a sus depósitos en el Banco Central, en un contexto donde las condiciones de corto plazo se mantenían normalizadas pero con la curva larga de pesos todavía bajo cautela”.

La estrategia oficial volvió a apoyarse en extender vencimientos hacia el próximo mandato presidencial, aunque convalidando la preferencia de los inversores por plazos más cortos e instrumentos de cobertura indexada.

El grueso de la colocación se concentró en la nueva LECAP a febrero de 2027 y en el tramo dual CER/TAMAR a 2028, lo que ratifica que, en un clima donde el mercado se muestra más selectivo respecto al riesgo post-2027, la diversificación del menú contribuyó a alcanzar el objetivo de refinanciar los pasivos sin presionar las tasas en el mercado secundario.

Advertisement

Domestic,Politics,South America / Central America,Government / Politics

Continue Reading

ECONOMIA

La City alerta que el Gobierno tiene menos dólares de lo que dice para frenar una corrida
Published

on


El verdadero límite para enfrentar crisis cambiarias depende de la liquidez disponible y del acceso real a herramientas en poder del sector oficial


Advertisement

Puntos importantes

Checkbox Checked
El Gobierno estima un margen de intervención ante una corrida cambiaria, pero analistas advierten que las cifras oficiales incluyen activos de distinta liquidez y disponibilidad, no solo dólares líquidos.
Checkbox Checked
La capacidad de fuego real, calculada en unos u$s25.000 millones, depende de completar compras de divisas, la activación de swaps y la refinanciación de vencimientos, factores inciertos y condicionados.
Checkbox Checked
Más allá de los montos totales, la efectividad del respaldo frente a presiones dependerá estrictamente de la confianza económica, el flujo de divisas del agro y los costos sobre tasas y actividad.

Qué incluye la cuenta de u$s125.000 millones de Milei

  • u$s40.000 millones correspondientes a los acuerdos con China y Estados Unidos
  • u$s25.000 millones de vencimientos de 2027 con fuentes de financiamiento previstas
  • u$s20.000 millones de compras de divisas
  • u$s15.000 millones de intervención en futuros
  • Otros u$s25.000 millones asociados al superávit comercial y a distintos ingresos de dólares

Los swaps: cuánto se puede utilizar y bajo qué condiciones

Las compras del BCRA y los dólares que ya tienen destino

Cómo llega Comafi al margen de u$s25.000 millones

Por qué Bavsa estima una capacidad de u$s60.000 millones

El superávit comercial tampoco equivale a reservas disponibles

Más herramientas, pero con costos para las tasas y la actividad


corrida cambiaria,javier milei,reservas del banco central,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

Las pymes industriales acumulan 14 trimestres de caída y una de cada siete enfrenta embargos de ARCA

Published

on


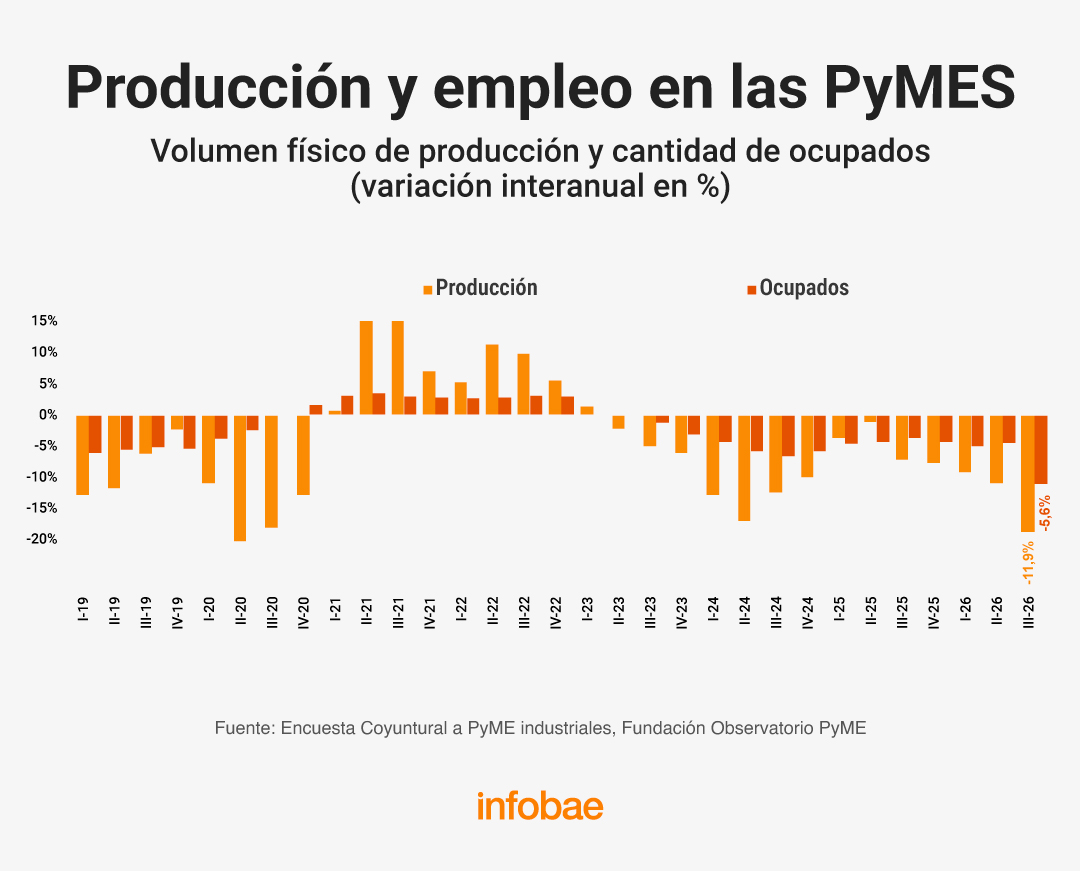
La industria manufacturera pyme acumuló 14 trimestres consecutivos de caída interanual, con un retroceso de 11,9% en la producción durante el tercer trimestre de 2026. Un relevamiento de la Fundación Observatorio Pyme también registró una baja de 5,6% en el empleo y advirtió sobre una mayor presión financiera para las firmas. “La industria pyme atraviesa un escenario de creciente tensión financiera con una de cada siete empresas alcanzadas por embargos de ARCA”, indicó la entidad. La encuesta fue realizada entre el 28 de septiembre y el 16 de octubre sobre una muestra de 400 compañías manufactureras de todo el país.

La actividad de las pymes industriales descendió 11,9% respecto del mismo período del año anterior y 4,7% en comparación con el segundo trimestre. Con ese resultado, el sector acentuó su evolución en terreno negativo. “La producción y el empleo pyme industrial consolidaron su sesgo contractivo con 14 trimestres consecutivos en baja interanual”, señaló la Fundación Observatorio Pyme. Según el informe, la persistencia de esa tendencia se combina con indicadores de expectativas que todavía no anticipan una recuperación próxima.

Advertisement

infografia

.responsive {

width: 100%;

height: auto;

Advertisement

}

El Índice Anticipatorio del Ciclo de Actividad Pyme (PMI) se mantuvo en 44 puntos, mientras que el Índice de Confianza Empresarial (ICE) cayó a 40. Ambos registros permanecen por debajo de los 50 puntos, umbral que el Observatorio Pyme usa para distinguir expectativas pesimistas de las optimistas.

Caída del empleo

La contracción de la producción tuvo correlato en el mercado laboral del sector. La cantidad de trabajadores en las pymes industriales bajó 5,6 % frente al tercer trimestre de 2025 y 1,8% en la comparación trimestral, de acuerdo con la encuesta de la Fundación Observatorio Pyme.

Advertisement

La debilidad de la demanda interna aparece como la principal limitación para esas compañías. “Ocho de cada diez industrias pyme presentan a la debilidad de la demanda interna como la principal preocupación, por tercer relevamiento consecutivo”, indicó la entidad.

A ese factor se suman “la suba de costos de las materias primas, el retraso de pago de los clientes, el costo salarial y la competencia de productos importados”. El costo laboral fue el problema que más aumentó su incidencia en el trimestre, al pasar de 45% a 56% de las respuestas. Además, tres de cada cuatro empresas afirmaron que sus costos subieron por encima de sus precios de venta.

El 15 % de las empresas recibió embargos de ARCA

En el marco de esa contracción, una de cada siete pymes industriales fue alcanzada por embargos de ARCA. El porcentaje llegó al 15% del total relevado y ascendió al 18% entre las firmas más pequeñas. Las empresas consultadas asociaron esas medidas, principalmente, con atrasos en obligaciones corrientes —IVA, Ganancias y contribuciones patronales— y con la pérdida de vigencia de planes de pago.

Advertisement

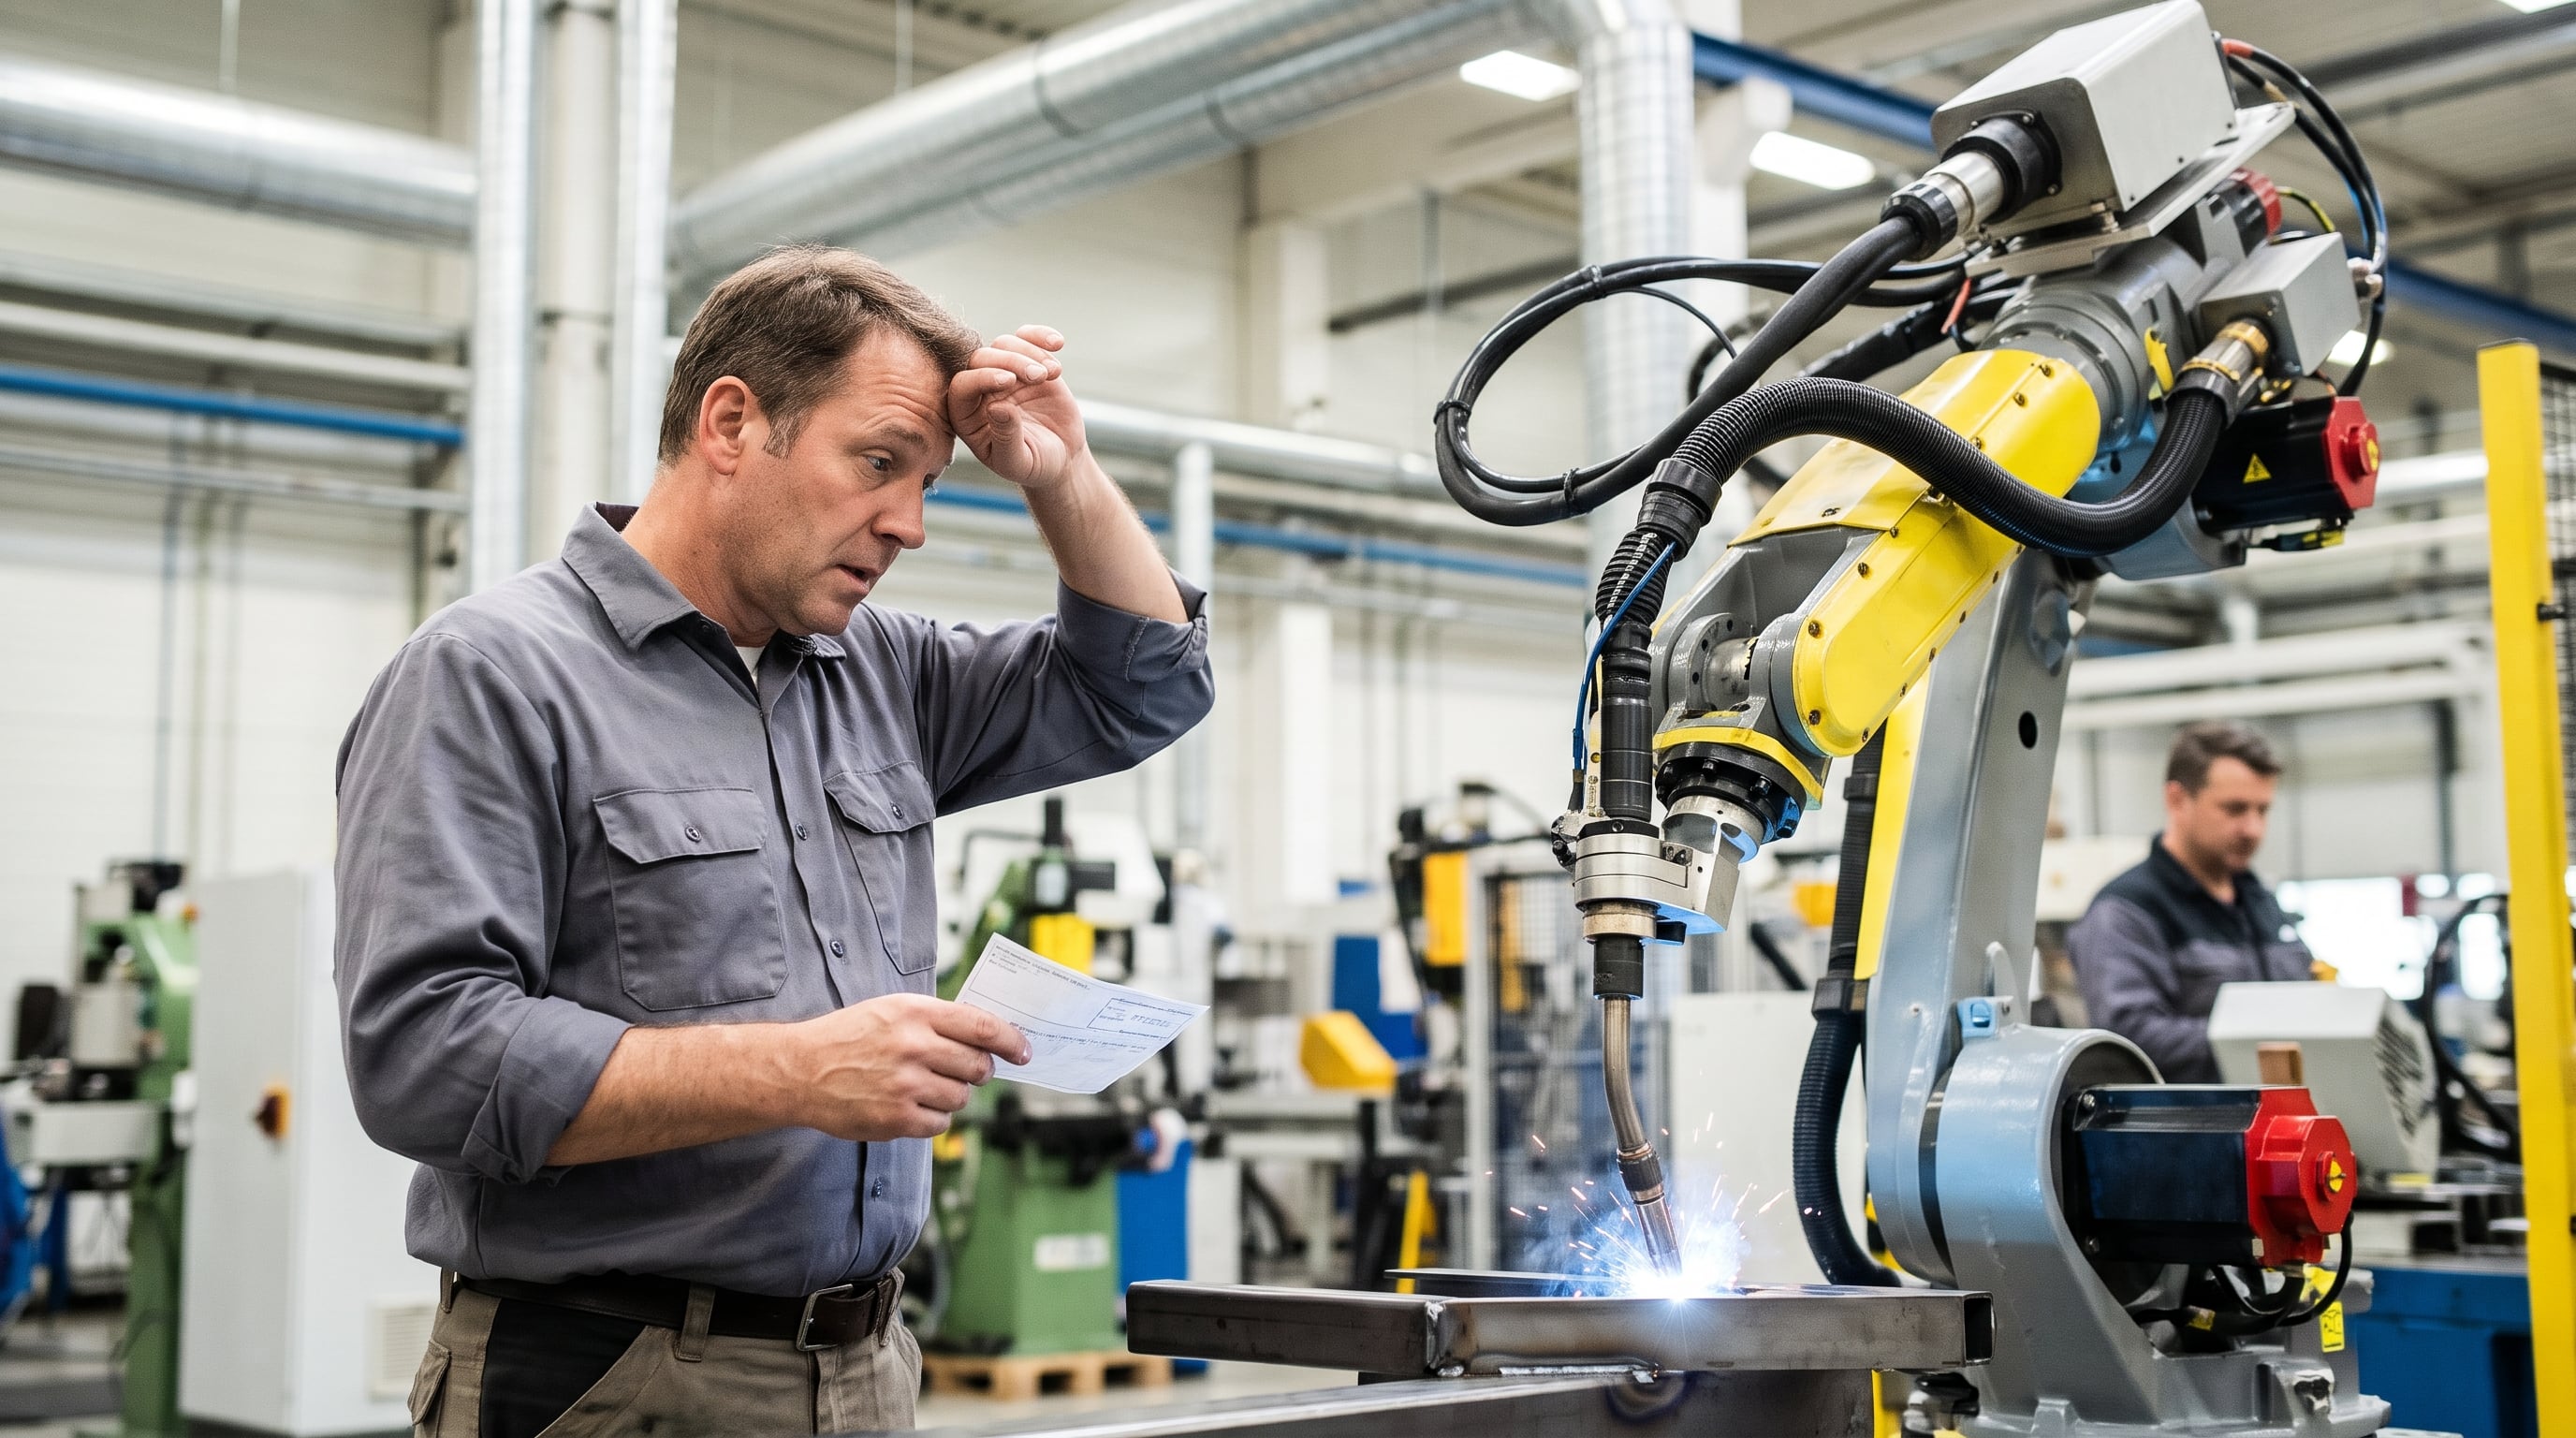
Un operario sostiene un documento frente a un brazo robótico que suelda piezas metálicas durante los procesos de automatización industrial. (Imagen Ilustrativa Infobae)

El informe también señaló la rapidez de las comunicaciones de ARCA posteriores al vencimiento impositivo. “La notificación fue dentro de los 30 días para el 70 % de las empresas embargadas”, precisó la Fundación Observatorio Pyme.

Tensión en la cadena de pagos

Casi la mitad de las empresas relevadas informó que debió extender los plazos de cobro a sus clientes. El promedio alcanzó los 49 días, diez más que en 2025, una demora que añadió tensión a la cadena de pagos en un contexto de menores ventas y mayores costos.

La entidad vinculó la extensión de los cobros con las dificultades financieras que enfrentan las compañías. Pese a ese escenario, un tercio de los industriales pyme consideró que es un buen momento para invertir en maquinaria y equipos.

Advertisement

El universo relevado por el Observatorio Pyme comprende unas 16.000 pymes manufactureras argentinas, con dotaciones de entre 10 y 250 empleados. Según la Fundación, esas empresas generan más de 560.000 puestos de trabajo formales.

industria metalúrgica,España

Advertisement
Continue Reading

Tendencias