
ECONOMIA
Histórico: YPF presenta proyecto del RIGI récord de u$s25.000 millones para producir en Vaca Muerta

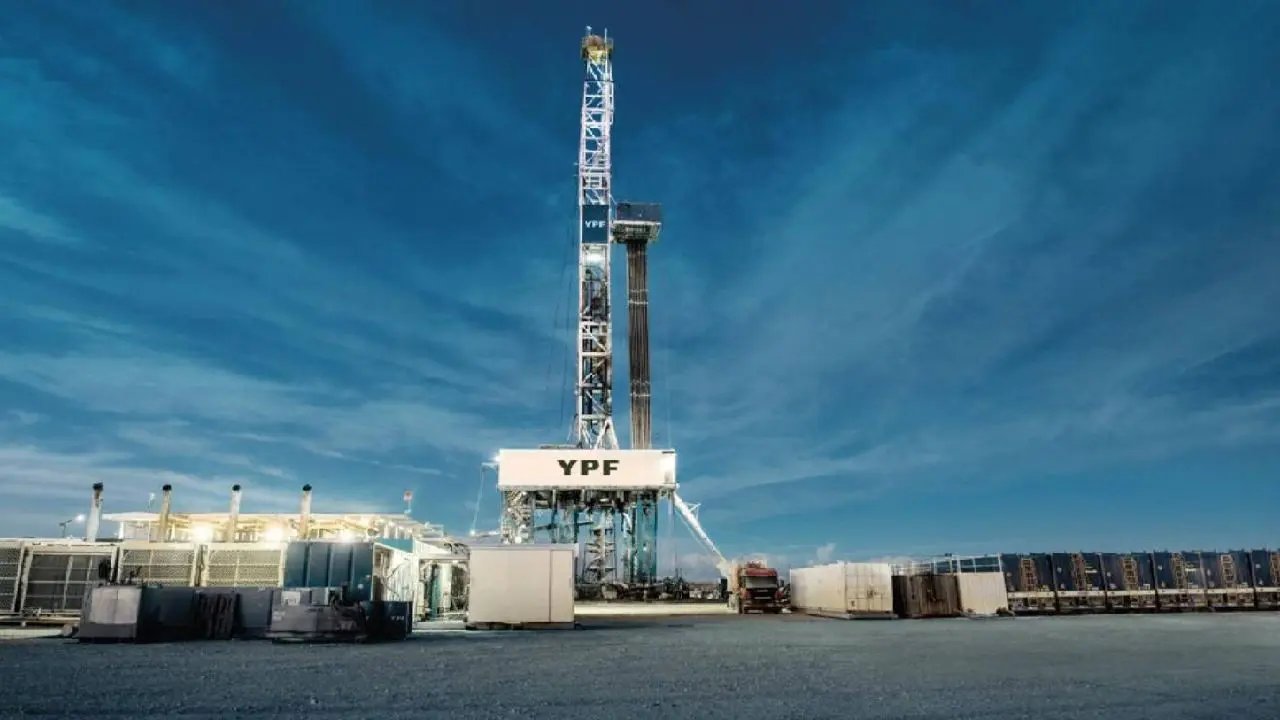
YPF presentó la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) para el proyecto LLL Oil, con una inversión estimada de u$s 25.000 millones en los próximos 15 años. Esta iniciativa constituye el proyecto de exportación de petróleo más importante de la Argentina y el mayor presentado bajo el RIGI hasta el momento.
El proyecto, desarrollado íntegramente por YPF, prevé la perforación de 1.152 pozos y alcanzará un plateau de producción de 240.000 barriles diarios de petróleo a partir de 2032, en momentos en que se estima que la producción del país se acercará al millón y medio de barriles.
La producción de crudo estará destinada 100% al mercado de exportación y será evacuada a través del sistema Vaca Muerta Oil Sur – VMOS, que estará operativo en su primera etapa hacia fines de este año, en tanto que el gas natural asociado producido será destinado al abastecimiento del mercado local.
Se estima que LLL Oil -sigla que remite al histórico yacimiento Loma La Lata- generará exportaciones por alrededor de u$s6.000 millones anuales hacia 2032 y creará aproximadamente 6.000 puestos de trabajo directos durante su desarrollo.
El desarrollo productivo más grande del RIGI
LLL Oil es un proyecto único por su escala, integración y potencial exportador. Contempla el desarrollo integrado del potencial productivo en áreas geográficamente contiguas de Vaca Muerta, aprovechando sinergias operativas y económicas que permitirán alcanzar niveles de eficiencia y competitividad de clase mundial.
Las cinco áreas linderas geográficamente vinculadas al RIGI son el súper productivo bloque de La Angostura Sur I que se encuentra en pleno desarrollo y en 18 meses de desarrollo se ubicó entre los cinco más productivos de la Cuenca Neuquina, La Angistura Sur II, La Angostura Suroeste, La Angostura Norte y Barreal Grande
Las áreas compartirán instalaciones de superficie, equipos de perforación, sets de fractura y la logística asociada al suministro de arena y agua, entre otros recursos estratégicos. Este esquema permitirá maximizar el desarrollo del recurso y acelerar la generación de valor para el país.
La petrolera destacó que el RIGI constituye un catalizador clave para hacer posible una iniciativa de esta magnitud y potenciar el desarrollo a gran escala de Vaca Muerta, consolidando un nuevo horizonte de inversiones, exportaciones y crecimiento para la Argentina.
El anuncio de Horacio Marin
Al respecto, el presidente y CEO de la petrolera, Horacio Marín, utilizó sus redes sociales para brindar precisiones sobre el alcance de la iniciativa y destacar el impacto macroeconómico que tendrá para el país. «Hoy presentamos la adhesión al RIGI para el proyecto LLL Oil: una inversión de u$s 25.000 millones para acelerar el desarrollo de Vaca Muerta«, dijo el directivo.
«Se trata del programa de exportación de petróleo más importante de la Argentina y el mayor presentado bajo el RIGI», afirmó el directivo, quien además precisó que «en toda la vida del proyecto va a generar más u$s100.000 millones en exportaciones», agregó Marín en su cuenta de X.
En ese mismo sentido, el ejecutivo enfatizó el cambio de escala que significará la puesta en marcha de este plan integral en la cuenca neuquina para los próximos ejercicios. «Pero esto es mucho más que una inversión. Es el inicio de una nueva etapa. Todo lo que hicimos hasta ahora no tiene comparación con lo que viene en los próximos dos años», aseguró.
En ese sentido, y retomando el tono emotivo que utiliza en sus presentaciones públicas, Marín concluyó que el objetivo de máxima se alcanzará «con pasión, con la milla extra y con ejecución de excelencia» debido a que se está «construyendo una compañía y una industria de clase mundial».
Las proyecciones de YPF
A fines de abril, el CEO de la petrolera había anticipado en mayo y junio la empresa iba a presentar una serie de proyectos al RIGI que iban a superar hasta lo entonces conocido, lo que se ratificó con esta primera presentación que hasta el momento es la inciativa de mayor inversión hasta la fecha.
A la vez Marín asegura que YPF prevé duplicar su producción en apenas 3 años, al resaltar que la petolera alcanzó el nivel de actividad más alto desde 1923, una cifra que definió como el punto de partida para una nueva escala operativa.
Bajo la vigencia del Plan 4×4, el objetivo central apunta a que la Argentina supere los u$s30.000 millones en exportaciones energéticas hacia el año 2031, posicionando al sector como un motor de divisas estructural para la economía nacional.
Marín, destacó que «la industria atraviesa un momento histórico que difícilmente vuelva a repetirse, exceptuando futuros desarrollos offshore de gran magnitud». Este escenario se sustenta en un nivel de inversión que, según las proyecciones oficiales, permitiria que la provincia de Neuquén y la formación Vaca Muerta reciban desembolsos estimados en u$s130.000 millones en los próximos cuatro o cinco años.
La estrategia actual de la petrolera se enfoca en los activos más rentables, con un eje prioritario en el petróleo y en este sentido, la empresa busca alcanzar los 250.000 barriles netos de producción a diciembre, mientras que las metas para 2027 presentadas ante los mercados internacionales anticipan cifras de crecimiento sustancial.
El nuevo bloque estrella de Vaca Muerta
La Angostura Sur, el bloque operado por YPF y que es el eje del nuevo RIGI presentado hoy, alcanzó un hito de productividad que lo posicionó rápidamente en el exclusivo club de los cinco yacimientos con mayor volumen de extracción de crudo en la cuenca neuquina. Este ascenso no solo es relevante por el caudal obtenido, sino por la velocidad con la que se integró a la red de producción nacional.
Desde el inicio de sus operaciones comerciales a fines de 2024, el bloque mantuvo una curva de aprendizaje acelerada que sorprendió en la industria. En un lapso de solo 18 meses, logró niveles de extracción que a otros desarrollos masivos, hoy considerados maduros, les demandó años de inversión y ajustes técnicos constantes.
Los registros oficiales de marzo confirmaron que el área superó la barrera de los 45.000 barriles diarios de petróleo. Esta cifra no solo representa un récord propio para el yacimiento, sino que inyectó una dinámica de competencia interna dentro del portfolio de la compañía de bandera, superando a bloques históricos que lideraban el ranking.
«De 2.000 a 47.000 barriles diarios en menos de un año y medio. Eso es La Angostura Sur, uno de los cinco bloques más productivos de Vaca Muerta y es 100% de YPF», anunció en sus redes sociales el presidente y CEO de la Compañía, Horacio Marín.
Un activo para el potencial exportador
Este activo es de vital importancia estratégica, dado que es propiedad al cien por ciento de YPF bajo una concesión no convencional con una vigencia que se extiende hasta el año 2059, lo cual subraya el potencial a largo plazo que la compañía asigna a esta región austral de Vaca Muerta. Hasta el momento, la compañía desarrolló el 15% de los 350 pozos de inventario.
Los datos de producción más recientes confirman el acierto de esa apuesta: La Angostura Sur experimentó un crecimiento vertiginoso en la producción de petróleo no convencional, y en los primeros doce meses el volumen de extracción había multiplicado por un factor de 17, al pasar de apenas 2.000 barriles diarios en octubre de 2024 a superar los 35.000 barriles en octubre último.
El impacto financiero de este desempeño es igualmente contundente, ya que se estima que el bloque La Angostura Sur se proyecta como un campo capaz de generar un EBITDA anual superior a los US$500 millones, reconfirmando la capacidad de Vaca Muerta para albergar proyectos de alta rentabilidad, lo que otorga gran competitividad al momento de ganar mercados.
Las proyecciones a futuro refuerzan el optimismo porque se espera que el área alcance una producción máxima de más de 80.000 barriles diarios en los próximos años. Esta expansión se basa en una estructura de costos eficiente, con un precio de equilibrio (break-even) inferior a 40 dólares por barril.
Este bajo costo operativo no solo garantiza la rentabilidad del proyecto, sino que también lo posiciona con una significativa resiliencia frente a la evolución de la dinámica global del mercado energético.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,rigi,ypf,vaca muerta







ECONOMIA
Riesgo país: por qué las elecciones quedaron en segundo plano y la clave que el mercado espera confirmar
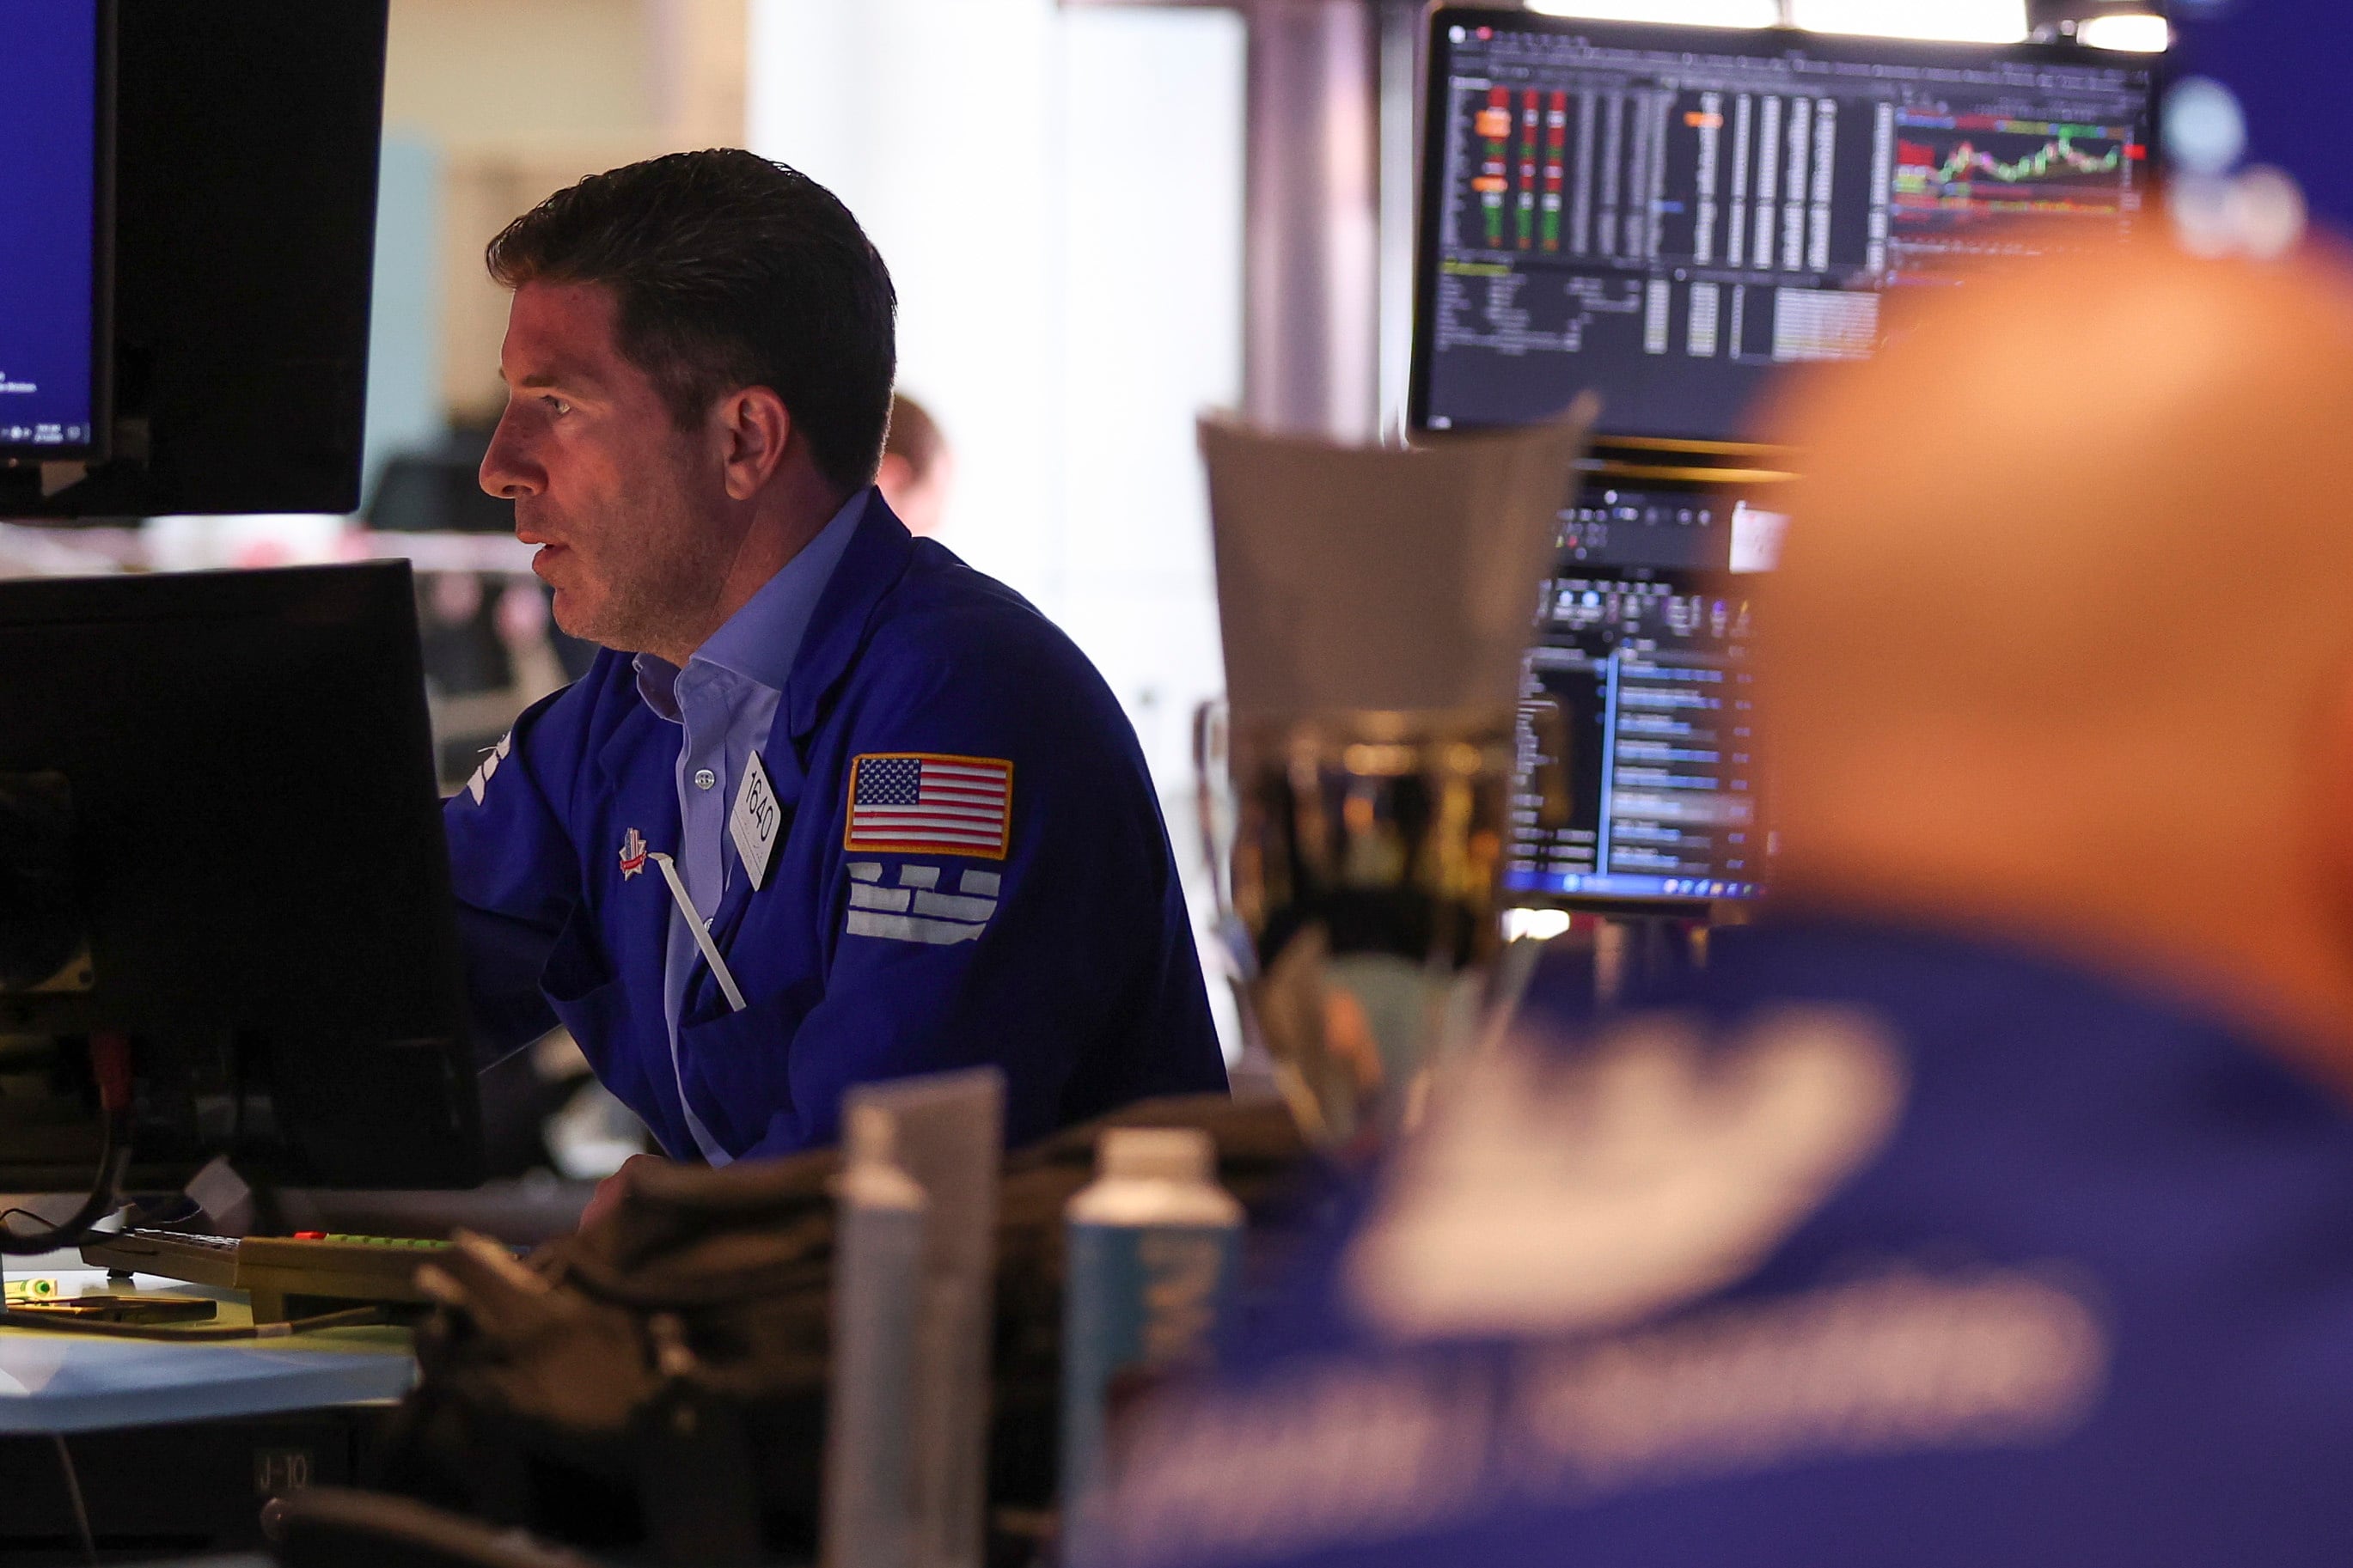
Los bonos soberanos reflejaron que el escenario externo pesa más que las elecciones de 2027. Tras una caída inicial que llevó al riesgo país por encima de los 700 puntos básicos, los títulos revirtieron la tendencia y cerraron en alza. Resta conocer el impacto del anuncio de Estados Unidos de apoyar a la Argentina con USD 20.000 millones, una medida que podría moderar la demanda de dólares y garantizar el pago de los vencimientos de 2027 y parte de 2028.
Los bonos Globales más largos, que son los que más inciden en el cálculo del riesgo país, se sobrepusieron a una fuerte caída inicial y terminaron con alzas que rozaron 1% y lograron que el riesgo país baje 3 unidades (-0,4%) a 672 puntos básicos, un nivel que sigue siendo elevado, pero marca que el mercado le marcó un piso.
Separar a los bonos soberanos locales de los internacionales, es imposible. El rendimiento de los títulos del Tesoro de Estados Unidos sigue elevado en 5,12% y marca un rendimiento que duplica a la inflación. Pero también subió el rendimiento de los bonos españoles y la caída de los títulos franceses los volvió a arrimar al 5%. Solo Japón está mostrando leves mejoras que ubican su rendimiento en apenas por debajo de 3 por ciento.
El informe del equipo de Research de Adcap advirtió que “el aumento de los retornos de los bonos del Tesoro de Estados Unidos se está trasladando al crédito corporativo argentino, con una suba promedio de 74 puntos básicos en los rendimientos durante el último mes. El ajuste fue más significativo en los bonos de mayor duración, lo que provocó un aplanamiento de las curvas corporativas. Por este motivo, favorecemos los bonos de duración corta a media”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El reporte señaló que “algunos bonos corporativos argentinos continúan ofreciendo un carry trade atractivo en comparación con sus pares regionales, incluso al considerar las diferencias en las calificaciones crediticias y la duración”.
Y enumeró: “El bono YPF 2031, emitido por la mayor productora de petróleo y gas de la Argentina, se destaca por ofrecer un rendimiento del 7,95% y un spread de 305 puntos básicos frente al bono Petrobras 2033, emitido por la principal productora de petróleo y gas de Brasil, que presenta un rendimiento del 6,3% y un Z-spread de 118 puntos básicos. Esto representa aproximadamente 165 puntos básicos de rendimiento adicional, con una duración menor (3,7 frente a 5,1 años)”.
A juicio de los autores del análisis, “estos diferenciales de rendimiento reflejan, en parte, el mayor riesgo soberano y político de Argentina, y no necesariamente fundamentos crediticios individuales más débiles”.
En tanto, los bonos soberanos podrían recuperar compradores en el corto plazo si los títulos y las acciones de las empresas de inteligencia artificial siguen sembrando dudas.
Por caso, en las Bolsas de Nueva York, el Dow Jones —el índice con menor exposición a las tecnológicas y con una mayor presencia de empresas industriales y de salud— subió 1,02%. El S&P 500 avanzó apenas 0,29%, ya que las alzas de las compañías de salud compensaron las bajas de las firmas vinculadas a la inteligencia artificial. El Nasdaq, de fuerte composición tecnológica, cerró la rueda con una leve caída de 0,02 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
A la vez, el nuevo índice de las líderes locales terminó con una baja de 0,3% en pesos y en dólares. Hubo pocas subas entre las que se destacaron las de Ternium (3,5%) y las de YPF (+1,8%).
En el Mercado Libre de Cambios (MLC) se operaron USD 74 millones que le permitieron al Banco Central comprar 103 millones de dólares. El dólar mayorista subió 50 centavos a 1.525 pesos.
En la plaza financiera, el MEP subió casi $5 a $1.545, mientras el contado con liquidación quedó en 1.623,76 pesos. El “blue” subió $10 (+0,7%) a 1.570 pesos.
El dato positivo fue que el Tesoro logró canjear el 73% de la Letra vinculada al dólar D30O6, cuyo vencimiento opera a fin de mes. Según la consultora F2 de Andrés Reschini, además de canjear un buen porcentaje de los títulos se “logró reducir el valor nominal emitido desde USD 5.348 millones a 1.450 millones. De esta manera, el fixing de estos instrumentos sigue siendo seguido de cerca por el mercado, pero hace meses que ya no genera presión en el tipo de cambio”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Anoche en el overnite, las Bolsas de Nueva York mostraban volatilidad. Tras la buena performance de ayer, el Dow Jones abría levemente negativo, mientras el Nasdaq recuperaba 0,65% apostando a que tras el cierre de hoy se conocerán los balances de Tesla y Meta que definen al sector tecnológico, pero también estará el balance de Abbott en momentos en que el sector salud está atrayendo inversores.
Lo que preocupa es el renacer del petróleo que anoche anotaba subas de más de 1% del Brent que lo devolvía a la zona de los 110 dólares. La noticia negativa la daba el Bono del Tesoro de Estados Unidos que estaba en baja y aumentaba su retorno a 5,13%. El dólar, tras la baja de ayer, recuperaba terreno frente a las seis principales divisas del mundo.
La rueda de hoy mostrará si es sostenible el alza de los bonos soberanos argentinos, el dato que más inquieta a los inversores.
bolsa de nueva york,broker,indice,trabajadores
Durante décadas, gran parte de la riqueza, la inversión y las decisiones económicas estuvieron concentradas en manos masculinas. Ese equilibrio está cambiando y, con él, puede cambiar también la forma en que se asignan los recursos y se definen prioridades económicas.
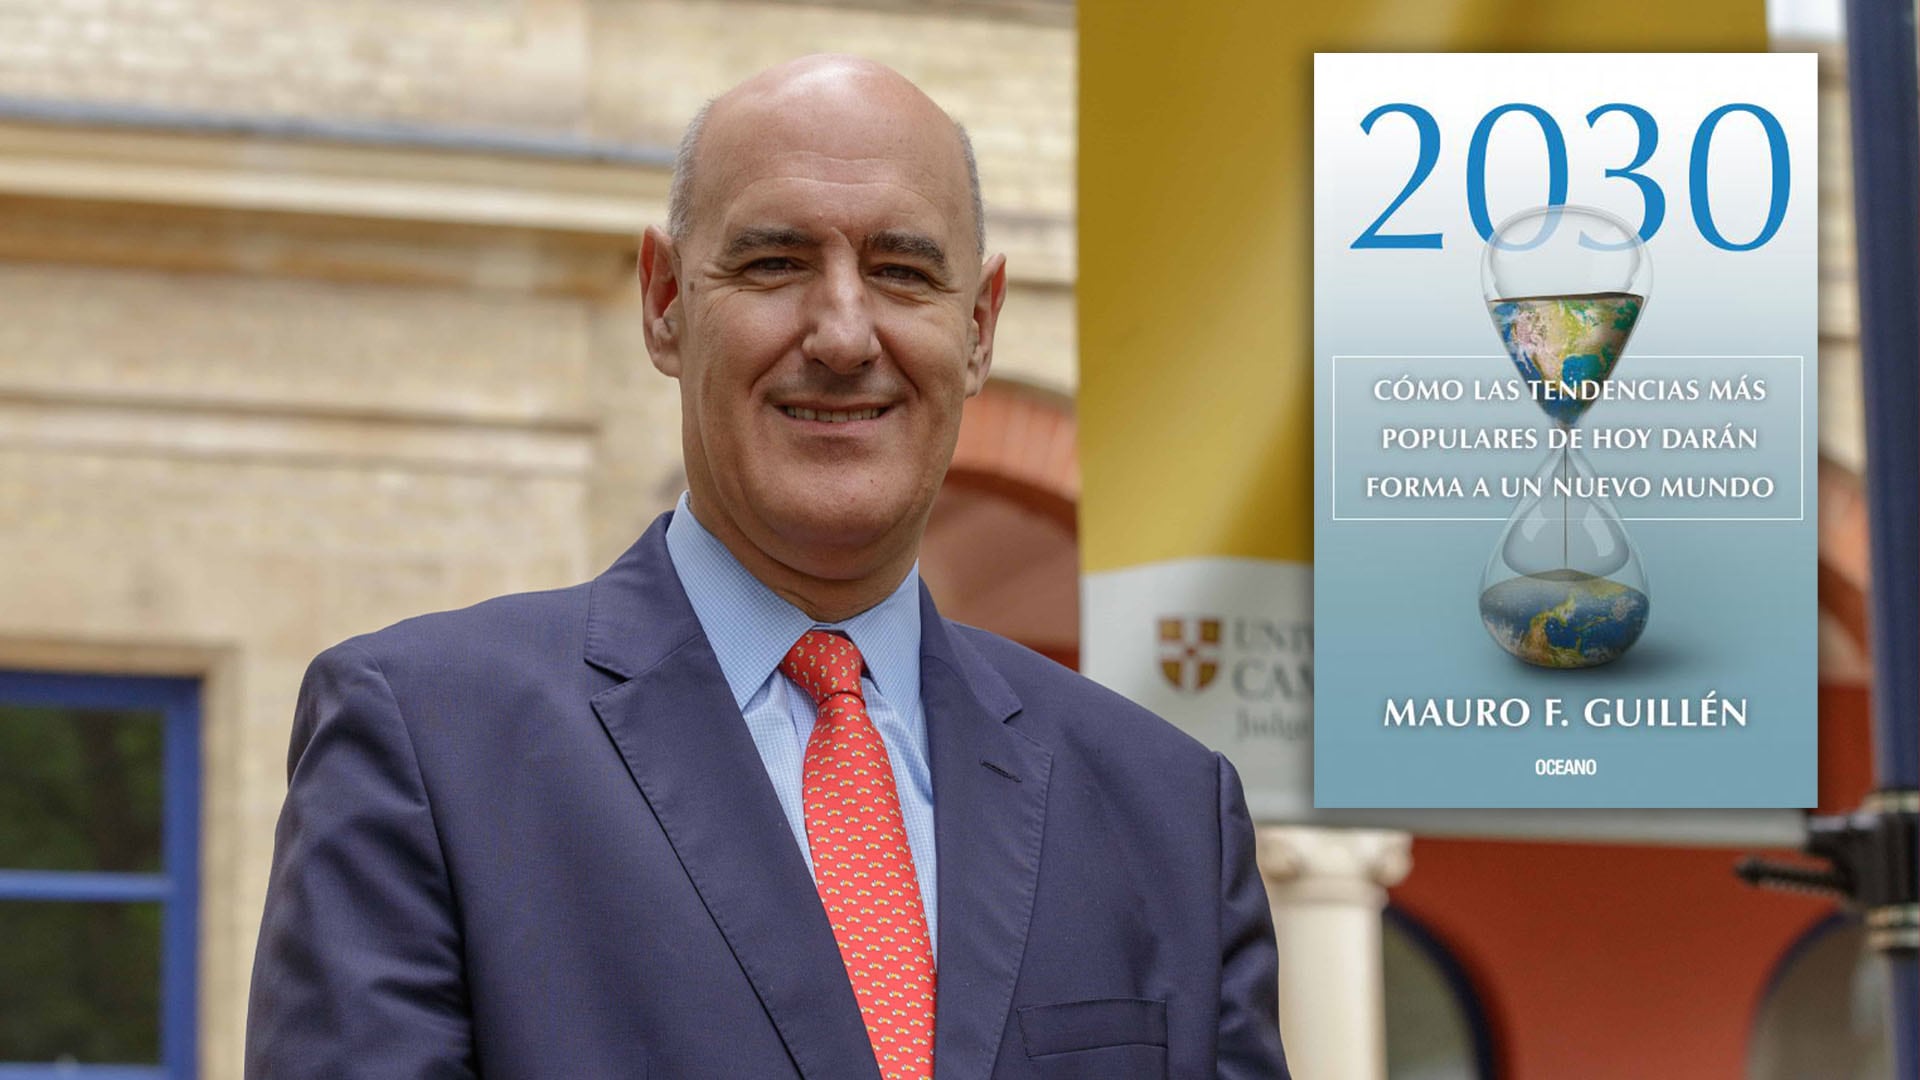
En su libro 2030: How Today’s Biggest Trends Will Collide and Reshape the Future of Everything [2030: Cómo las mayores tendencias actuales confluirán y transformarán el futuro de todo], Mauro F. Guillén identifica el crecimiento del poder económico femenino como una de las grandes transformaciones de esta década. Su proyección era que hacia 2030 las mujeres llegarían a controlar más de la mitad de la riqueza mundial. El dato es relevante no sólo por su magnitud, sino por lo que implica en términos de capacidad de decisión: mayor patrimonio significa también mayor influencia sobre el consumo, el ahorro, la inversión, la protección financiera y la forma en que se administran los riesgos.
Más riqueza en manos de mujeres cambia la estructura del poder económico
El crecimiento del poder económico femenino no debería leerse únicamente como una redistribución cuantitativa de la riqueza. También supone una modificación en quién decide sobre esa riqueza y, por lo tanto, en qué necesidades, industrias y objetivos pueden ganar peso.
Guillén señala que existen diferencias en los patrones de consumo y de asignación de recursos. En términos generales, observa una mayor propensión de las mujeres a destinar recursos a educación, salud y seguros. Si esa tendencia se combina con una participación creciente en el patrimonio, el emprendimiento y el liderazgo empresarial, el impacto puede extenderse mucho más allá de las decisiones individuales.
No cambia solamente quién controla el dinero. También puede cambiar el destino de ese dinero y, con ello, la relevancia de determinados mercados y servicios.
Del consumo inmediato a las decisiones de largo plazo
Hay un aspecto especialmente interesante en los sectores que Guillén identifica. Educación, salud, prevención, seguros y protección financiera tienen algo en común: muchas veces sus beneficios no se ven de manera inmediata.
Invertir en educación significa construir capacidades cuyo retorno puede extenderse durante décadas. Invertir en salud o prevención supone actuar hoy para reducir riesgos futuros. Contratar un seguro implica anticiparse a una contingencia que todavía no ocurrió. Ahorrar requiere resignar consumo presente para generar seguridad futura.
Guillén no plantea de manera explícita que las mujeres tengan necesariamente una visión más orientada al largo plazo, y sería una simplificación afirmar eso. Sin embargo, sí aparece una conexión relevante: algunos de los rubros hacia los que las mujeres tienden a orientar una mayor proporción de sus recursos son, por naturaleza, inversiones con horizontes temporales más extensos.
Esto adquiere una importancia particular en un contexto en el que la economía, las empresas y las políticas públicas están obligadas a pensar cada vez más allá del corto plazo.
Decisiones que atraviesan generaciones
El impacto de estas decisiones tampoco termina necesariamente en la persona que las toma. Buena parte de los recursos destinados a salud, educación, protección o ahorro tiene efectos sobre el conjunto de la familia y puede alcanzar a varias generaciones.
Una decisión sobre educación puede afectar las oportunidades futuras de los hijos. Una decisión sobre ahorro o seguros puede proteger a una pareja o a una familia frente a determinados riesgos. Una inversión en salud puede reducir necesidades de cuidado futuras. En sociedades donde conviven durante más tiempo hijos, padres, abuelos y hasta bisabuelos, estas decisiones adquieren una dimensión cada vez más intergeneracional.
El crecimiento del poder económico femenino puede, por lo tanto, tener un efecto multiplicador. No se limita a modificar el bienestar de quien administra los recursos, sino que puede influir sobre la seguridad y las oportunidades de toda una red familiar.
Del hogar a los mercados y las organizaciones
Guillén también anticipa un crecimiento de la presencia femenina en el emprendimiento, el liderazgo y la propiedad de empresas. Eso implica que estos patrones de decisión pueden trasladarse progresivamente desde el ámbito doméstico hacia las organizaciones y los mercados.
A medida que aumenta la participación de las mujeres en posiciones de decisión, sus preferencias y prioridades pueden influir sobre qué productos se diseñan, qué servicios se desarrollan, qué riesgos se cubren y qué necesidades reciben mayor atención. Salud, educación, seguros y servicios financieros son algunos de los sectores en los que esta transformación puede resultar especialmente visible.
Por eso, el cambio no debería analizarse solamente desde una perspectiva de igualdad o participación. También tiene una dimensión económica: una modificación profunda en quién controla la riqueza puede terminar alterando la dirección de la innovación y el crecimiento de industrias enteras.
La conexión con la longevidad
Esta transformación se vuelve todavía más significativa cuando la analizamos desde la longevidad. Vivir más años obliga a extender casi todas nuestras agendas económicas y personales. Las personas deberán financiar períodos de retiro más prolongados, sostener la salud durante más décadas, actualizar conocimientos varias veces a lo largo de su vida y prepararse para convivir con más generaciones al mismo tiempo.
En ese escenario, educación, prevención, ahorro, seguros y protección financiera dejan de ser decisiones secundarias. Se convierten en parte de la infraestructura necesaria para sostener vidas que pueden extenderse hasta los 90 o 100 años.
Por eso, el aumento del poder económico femenino puede tener una relevancia particular en una sociedad longeva. Las mujeres no sólo viven, en promedio, más años. También tendrán una participación creciente en las decisiones económicas que determinarán cómo se financian, protegen y organizan esas vidas más largas.
En una economía acostumbrada a medir resultados en meses o trimestres, la longevidad obliga a pensar en horizontes mucho más extensos. Y el cambio en quién controla la riqueza puede convertirse en una de las fuerzas que ayuden a desplazar parte de esas decisiones hacia el largo plazo.
[Artículo publicado originalmente en The Shift ]
Mauro Guillén,Editorial Océano,ensayo
ECONOMIA
Un informe comparó la pérdida del empleo formal con un antecedente histórico: el ejemplo del país que sufrió años antes de repuntar
Un estudio del Centro de Empresa y Crecimiento (CEC) del IAE Business School comparó la situación del empleo formal en la Argentina con la de Australia a comienzos de los años noventa. El documento plantea que, a nivel local, la actividad económica recuperó terreno desde fines de 2023, pero con un mercado laboral formal comprometido. En Australia ya pasó algo similar hace décadas y el informe describe cómo el resultado de todo ese proceso puede dar algunos indicios de lo que le espera a la economía argentina.
Los datos estadísticos muestran con precisión lo que está pasando. Entre el cuarto trimestre de 2023 y el segundo trimestre de 2026, el PBI real creció 5,8% en Argentina. En el mismo período, el empleo registrado total y el empleo privado registrado cayeron aproximadamente 4 por ciento. La fecha de partida coincide con la llegada del gobierno de Javier Milei y el inicio del actual programa de estabilización macroeconómica.
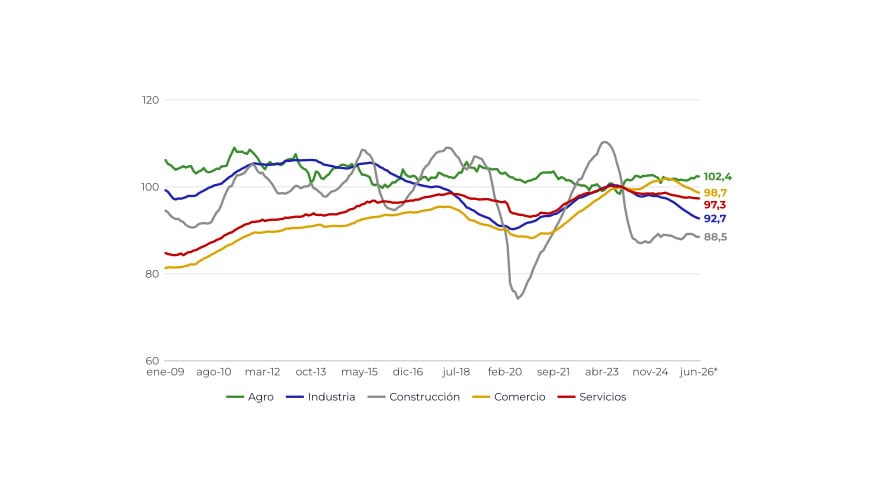
El CEC aclara que el fenómeno tiene antecedentes locales. Entre 2012 y 2026, el empleo registrado total creció, pero el empleo privado registrado permaneció prácticamente estancado. Según el estudio, la divergencia reciente entre producto y empleo se inserta en una trayectoria más extensa de bajo dinamismo del empleo asalariado privado.
El agregado del empleo registrado, además, combina modalidades con evoluciones contrastantes. El monotributo supera en 7,9% el nivel de fines de 2023 y los autónomos se mantienen prácticamente estables. El empleo privado registrado, el empleo público y el de casas particulares permanecen por debajo del nivel que tenían antes de la llegada del gobierno.
Un antecedente para mirar
Según el estudio, el patrón argentino, con un PBI que recupera terreno mientras el empleo registrado permanece rezagado, “tiene un antecedente de magnitud similar en la experiencia australiana”. El documento sostiene que Australia atravesó una dinámica parecida mientras implementaba reformas que transformaron las condiciones de competencia y la organización productiva del país. A principios de los noventa hubo un período de desacople entre PBI y empleo en el que la recuperación de la actividad no se tradujo de forma inmediata en una recuperación del empleo, en particular del asalariado privado.

El IAE recuerda que Australia había tenido un intento de apertura comercial en 1973 y que en 1983 inició una agenda de reformas con medidas sucesivas. Incluyó la desregulación financiera, la flotación del tipo de cambio, reducciones arancelarias, privatizaciones, reformas laborales y nuevas reglas fiscales y monetarias. La agenda se extendió durante más de una década y atravesó distintos gobiernos, ciclos económicos y shocks externos.
La cronología histórica ordena el proceso en tres etapas. La primera ola, entre 1983 y 1987, abarcó la flotación del tipo de cambio y la apertura financiera. La segunda, de 1988 a 1993, incluyó la apertura comercial y la reforma laboral. La tercera, de 1994 a 2000, se centró en la disciplina fiscal y la política monetaria. El mismo esquema registra una Cumbre Económica Nacional con consenso tripartito en 1983 y un acuerdo, identificado como “El Accord”, que duró 13 años y cinco elecciones.
El costo en empleo
El recorrido, según el CEC, “tuvo momentos de dolor”. En 1983, la tasa de desempleo australiana alcanzaba el 10 por ciento. La primera ola de reformas contribuyó a ordenar la macroeconomía, pero no eliminó las dificultades de la transición, que coexistieron con sectores en reconversión, tensiones laborales y una nueva recesión a comienzos de los noventa.
El momento más duro llegó en 1993, cuando el desempleo volvió a 11 por ciento. Entre 1990 y 1993 se perdieron más de 200 mil puestos de trabajo. La tasa de desocupación, que en 1989 era de 6%, tardó más de una década en volver a ese nivel, recién alcanzado en el año 2000. Para el informe, esa persistencia muestra que los costos laborales de una transición “pueden prolongarse incluso después de que la economía retoma su crecimiento”.
El desacople, en números
El estudio cuantifica la brecha australiana (entre empleo y PBI). Tomando como referencia el cuarto trimestre de 1989, cuando se profundizó la apertura comercial mediante un plan de reducción de aranceles, hacia el segundo trimestre de 1993 el PBI se ubicaba 6% por encima. El empleo asalariado privado, en cambio, todavía permanecía 3% por debajo de ese nivel. “La economía había vuelto a expandirse, pero las empresas aún no habían recuperado plenamente la demanda de trabajo”, analizaron los especialistas que elaboraron el informe.

El paralelo con la Argentina es directo, aunque con períodos distintos: aquí el PBI está 5,8% arriba de su nivel de fines de 2023 y el empleo privado registrado, cerca de 4% abajo. En Australia, la recuperación laboral llegó en el segundo trimestre de 1994. Según el CEC, cuando el crecimiento se consolidó, la inversión respondió y la economía ganó capacidad de adaptación, el empleo total y el asalariado privado retomaron una trayectoria ascendente. El informe lo plantea como un problema de tiempos: “El punto no es que el empleo pueda esperar indefinidamente, sino que el vínculo entre crecimiento y contratación tiene rezagos, especialmente cuando una economía atraviesa una reconversión profunda”.
Por qué Australia salió adelante
IAE Business School no atribuye el crecimiento de la economía australiana a haber evitado los costos, sino a haber sostenido la dirección de las reformas. Asimismo, destaca la construcción de acuerdos para administrarlas y por complementar los cambios macroeconómicos con medidas que mejoraron el funcionamiento de los mercados.
Pasado el período de reformas, Australia encontró viendo a favor en el contexto internacional. Luego diez años de crecimiento promedio del PBI de 4% y un piso de desempleo de 4,3% en 2008, llegaron el boom de las commodities y el shock de demanda de China. “El proceso de transformación ya estaba terminado y el país tuvo mayor capacidad para aprovechar la oportunidad”, explica el informe.
Qué deja la comparación para la Argentina
El análisis de los expertos aclara que el caso australiano no ofrece “una promesa automática ni una excusa para desatender el presente”. Su lectura es que la comparación deja una advertencia y una guía. La advertencia es que los costos laborales de la transición son reales y deben monitorearse con rigor. La guía es que la estabilidad macroeconómica necesita persistencia y debe complementarse con condiciones concretas para invertir, emprender, capacitar trabajadores y expandir empresas.
En ese marco, el estudio puso el foco en la cantidad de empresas activas y su impacto en el empleo. En concreto, IAE señaló que, según el Observatorio de Empleo y Dinámica Empresarial, las empresas empleadoras pasaron de unas 569 mil a 540 mil entre el cuarto trimestre de 2023 y el cuarto trimestre de 2025, y los puestos de trabajo asalariado privado registrado, bajaron de 6,372 millones a 6,186 millones.
Para los expertos, un cambio sostenido de esos valores sería una señal observable de recuperación, y esa es su vara de medición: “La prueba de sostenibilidad de la transformación económica no será solo cuántos empleos se preservan hoy, sino cuántas empresas nuevas empiezan a crear los empleos de mañana”.

Ocho Top 100 llegan para cerrar el año en la cancha Guillermo Vilas del Buenos Aires Lawn Tennis Club

La alternativa que ya evalúan los intendentes ante un escenario incierto por las reelecciones indefinidas

«Es como una cata de vinos”: la polémica comparación de Maru Botana para justificar las caras que pone en MasterChef al probar los platos
El mensaje de Chiqui Tapia para Boca finalista de la Sudamericana

Riesgo país: por qué las elecciones quedaron en segundo plano y la clave que el mercado espera confirmar

El canciller iraní aseguró que mantiene conversaciones ininterrumpidas con EEUU a través de intermediarios para poner fin a la guerra

Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella

De cara al debate por el endeudamiento familiar, el Gobierno sostiene un discurso duro y considera que funciona para la imagen de Milei

 CLIMA2 días ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS3 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella


