Connect with us

ECONOMIA

Importante bodega de San Juan está en crisis con 380 cheques sin fondos y deuda de $680 millones

Published

on


El duro contexto que atraviesan las bodegas nacionales, derivado de factores que van desde la caída del consumo interno hasta un estancamiento de las exportaciones e inconvenientes derivados de la suba de costos y la variable climática, sigue complicando el devenir de varios de los actores relevantes de ese nicho comercial. Una muestra del mal momento que atraviesan los protagonistas del sector puede ubicarse en el presente de Bianchi, que viene de despedir a 17 empleados y además acumula una abultada deuda bancaria que mantiene a la firma muy cerca del concurso de acreedores. Otro ejemplo reciente corresponde a Norton, que ostenta un pasivo superior a los u$s40 millones, según tribunales de Mendoza. De acuerdo a un informe reciente de la sindicatura cuyana, 367 acreedores de la empresa se presentaron ante la Justicia para reclamar el pago de deudas.

Advertisement

Pero los nombres de las bodegas complicadas no se agotan ahí. Según pudo constatar iProfesional en la base de deudores del Banco Central (BCRA), la bodega sanjuanina Casa Montes, responsable de marcas como Ampakama, Fuego Negro, Alzamora, Baltazar y Casa Montes, y uno de los principales jugadores del Valle de Tulum, también sufre un presente financiero complicado a partir de una deuda multimillonaria.

En detalle, la firma en cuestión totaliza 386 cheques emitidos sin fondos y, derivado de ese status, suma un rojo de 677,4 millones de pesos. Al mismo tiempo, el BCRA detalla que Casa Montes presenta otra deuda de $17,7 millones derivada de cheques rechazados por «defectos formales».

La mayoría de los documentos rechazados por carecer de fondos se concentran en un período que inicia a mediados del año pasado y llega a estos días. En cuanto a otras deudas con instituciones bancarias y agentes crediticios, el BCRA expone que Casa Montes acumula una deuda por algo más de $1.000 millones con el Supervielle, el Galicia y el Banco de San Juan.

Advertisement

Casa Montes y un inicio de 2026 marcado por las complicaciones

Casa Montes viene de atravesar un primer tramo de 2026 por demás complicado. En el bimestre inicial de este año, la bodega registró una amplia cuota de valores rechazados por el mismo Banco Central. En ese momento, desde la empresa se afirmó que dicha situación se encontraba en gran parte regularizada, ya que aproximadamente el 80% de esos compromisos ya habían sido cancelados.

Sin embargo, los meses transcurrieron y la mejora continúa sin verse en los registros de la institución. Siempre en el tramo inicial de 2026, Casa Montes dijo a iProfesional que el origen del problema no respondía a una falta estructural de financiamiento ni a un cambio en su conducta histórica.

Expuso que la firma se financió tradicionalmente a través del sistema bancario, utilizando herramientas habituales como acuerdos de descubierto, préstamos de capital de trabajo y descuento de valores.

Advertisement

Siempre a partir de ese contacto con este medio, la directiva de la bodega sostuvo que el «conflicto» financiero se habría desatado en mayo del año pasado, momento en que la compañía ingresó de manera tardía a un plan de pagos ante ARCA para regularizar obligaciones tributarias.

Esa demora habría derivado en un embargo que inmovilizó las cuentas bancarias de la empresa en todas las entidades con las que opera. Como consecuencia directa, aseguró Casa Montes, se produjeron los rechazos de cheques.

Si bien algunos de los valores, sostuvo la firma, luego fueron repuestos y abonados a los proveedores correspondientes, el sistema de recupero de cheques electrónicos resultó lento. Durante ese período, los cheques continuaron figurando como rechazados en los registros del Banco Central, aun cuando la situación comercial ya estaba parcialmente regularizada.

Advertisement

Esa marca negativa, argumentó Casa Montes, impactó de lleno en la relación con los bancos, que decidieron no renovar los acuerdos de descubierto vigentes. A partir de allí, la empresa se vio imposibilitada de cubrir en tiempo y forma la totalidad de los descubiertos y de afrontar el pago de todos los valores emitidos, profundizando transitoriamente la tensión financiera.

Norton, otro gigante del vino en graves problemas

En lo que reconfirma el mal momento que atraviesan buena parte de los principales actores del vino, Norton es otra compañía con nombre pesado que acumula un fuerte endeudamiento bancario.

Recientemente, iProfesional precisó que la empresa ostenta un pasivo superior a los u$s40 millones. Además, alrededor de 367 acreedores acaban de presentarse ante la Justicia de Mendoza para reclamar el pago de deudas.

Advertisement

Según pudo comprobar este medio también en la base de datos del BCRA, la bodega acumula una deuda superior a los $40.000 millones con distintos actores del nicho del financiamiento.

Entre los actores a los que debe la empresa se detallan los bancos Supervielle, Comafi, Industrial, Nación, San Juan, Santander, BBVA y Bank of China, entre otros. American Express y MercadoLibre también se mencionan en el informe del BCRA.

Al mismo tiempo, Norton acumula 355 cheques emitidos sin fondos por un monto que supera los 4.530 millones de pesos.

Advertisement

Bodega Bianchi, también muy complicada a nivel financiero

Además de Casa Montes y Norton, Bianchi es otro emblema que padece un presente dramático en términos financieros. En esa línea, iProfesional dio cuenta hace escasos días que, en la actualidad, la compañía acumula 205 cheques rechazados por $1.623 millones, de los cuales solo regularizó 11 documentos por poco más de 12 millones de pesos.

Además, los últimos registros oficiales muestran que mantiene una deuda bancaria superior a los $17.000 millones, distribuida entre más de una decena de entidades financieras.

Bodega Bianchi mantiene compromisos incumplidos con los bancos Supervielle, Comafi, Industrial, Nación, San Juan, Santander, BBVA y Bank of China, entre otros. Y también posee deuda con American Express y MercadoLibre.

Advertisement


iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,casa montes,bodega,vino,bianchi,norton,deuda,banco

Advertisement

ECONOMIA

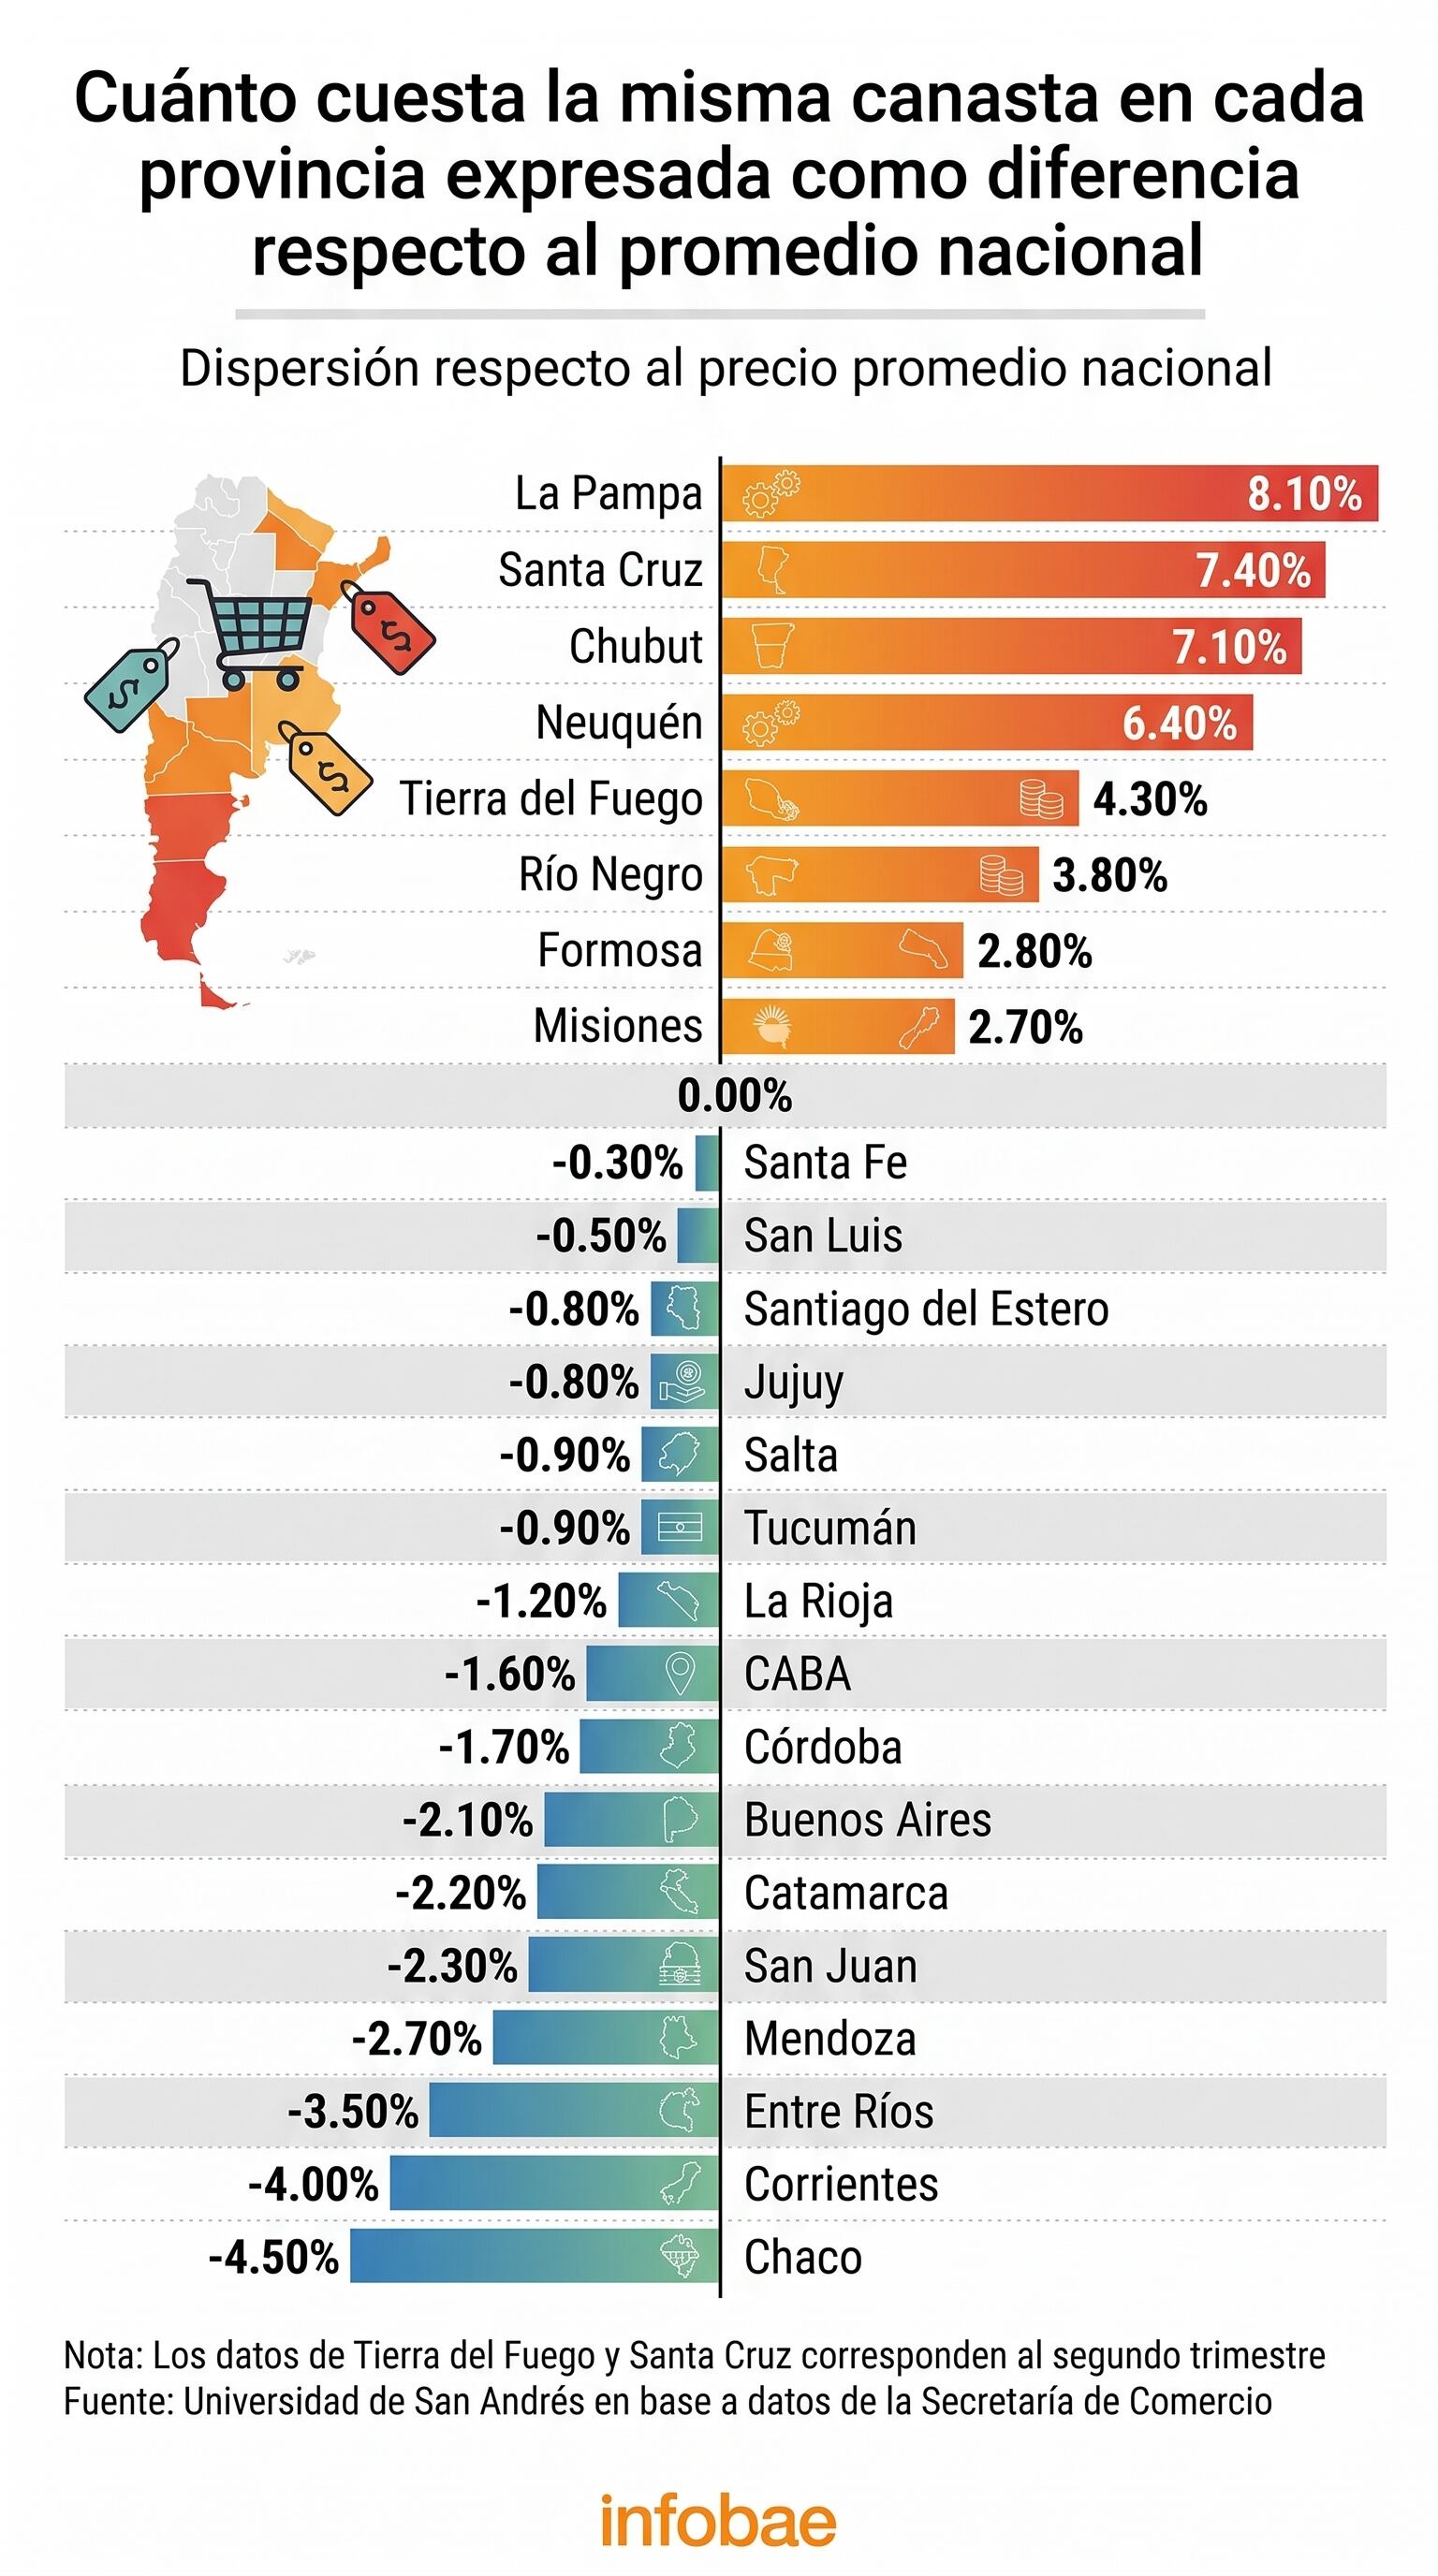
Grieta de precios: por qué la misma canasta de compras cuesta hasta 30% más según la provincia en la que se la compre

Published

on


En lácteos y carnes, algunas provincias tienen precios hasta 30% por encima del promedio nacional. (Imagen Ilustrativa Infobae)

Las mayores distancias respecto de los centros de producción y distribución, junto con los costos de transporte, almacenamiento y energía, terminan trasladándose a los precios finales (Di Pace)

Un remolque de camión abierto con cajas de latas apiladas en su interior, estacionado frente a un almacén industrial con una carretilla.
El peso de la logística sobre los costos, determina en gran medida las diferencias de precios (Imagen Ilustrativa Infobae)

En los bienes perecederos el costo de la logística es mayor que en los productos no perecederos (Piccardo)

(Imagen Ilustrativa Infobae)
En líneas generales, los precios tienden a ser más caros en las provincias con mejores ingresos (Imagen Ilustrativa Infobae)

Las canastas van a presentar diferencias de precios en distintas regiones, provincias y ciudades por un concepto denominado paridad de poder adquisitivo (Garro)

compras supermercado góndolas inflación precios
Se observan grandes diferencias de precios incluso dentro de una misma provincia (Foto: NA)


canasta básica,Argentina,alimentos,comercio

Advertisement
Continue Reading

ECONOMIA

Los números de morosidad en julio: cuál fue la diferencia entre bancos y fintechs

Published

on


El séptimo mes del año registró una nueva suba, consolidando un período de 21 meses consecutivos de aumentos según un informe de Eco Go


Advertisement

Morosidad: la brecha entre el sistema bancario tradicional y las fintechs

  • Bancos y sistema financiero tradicional: Concentran el 85,4% del crédito total de las familias (equivalente a $84,9 billones). En este segmento, el índice de morosidad por monto se ubicó en un 15,8%.
  • Proveedores no financieros (fintechs y tarjetas no bancarias): Abarcan el 14,6% restante del mercado ($14,5 billones). Sin embargo, la morosidad por monto en este sector escala hasta el 31,3%, duplicando el registro del sistema tradicional.

El mapa del nivel de mora y endeudamiento por provincias

  • Provincias con mayor morosidad por monto: La Rioja (25,3%), Santa Cruz (23,6%) y San Luis (23,5%).
  • Provincias con menor morosidad por monto: La Pampa (9,6%), Ciudad Autónoma de Buenos Aires (12,4%) y Entre Ríos (14,0%).
  • Provincias con mayor endeudamiento respecto al PBG local: Tucumán (13,5%), Catamarca (12,3%) y Formosa (11,8%).
  • Desempeño mensual del crédito real: La Pampa fue la única jurisdicción que anotó un crecimiento real en el mes (+0,5%), mientras que Chaco registró la mayor contracción (-2,1%).


bancos,morosidad,fintechs,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

Martín Guzmán dio 3 consejos para reformar al FMI y dijo que en la Argentina “hay una mishiadura importante”

Published

on


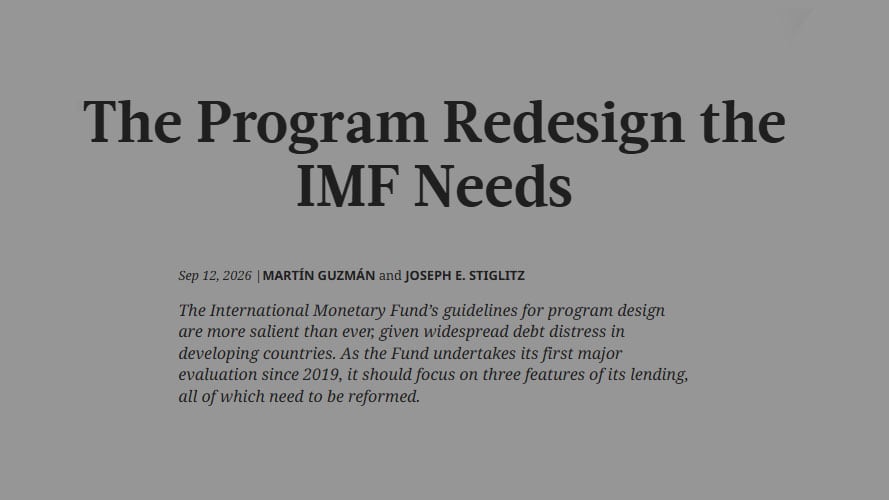
El exministro de Economía Martín Guzmán escribió junto a Joseph Stiglitz, su mentor académico y premio Nobel de Economía 2001, un artículo en Project Syndicate, un portal de opinión internacional, con tres consejos para “rediseñar” al FMI a partir de tres ejes: 1) revisar sus criterios de “condicionalidad”, 2) no limitarse sus programas a un “escenario base”, sino prever “contingencias” y ser más sensible a la preservación de la democracia, y 3) asegurar que los programas tengan un sustento político que trascienda al gobierno que los suscribe.

Este domingo, entrevistado en radio Splendid, Guzmán dijo que el presidente Javier Milei hizo bien al asumir en priorizar la lucha contra la inflación. “Haber puesto a la inflación como principal preocupación de la política macro en diciembre de 2023 está bien, es lo que había que hacer. Sí o sí tenía que haber un ordenamiento de las cuentas públicas, si no, era imposible bajar la inflación”, señaló quien renunció al Palacio de Hacienda el 2 de julio de 2022, mientras la vicepresidente Cristina Kirchner encabezaba un acto en Ensenada (días después se informó que la inflación de junio había sido del 5,3%, anualizada de 86%).

Advertisement

Pero si bien la inflación se redujo “significativamente”, reconoció Guzmán, la forma en que se la atacó generó desequilibrio en la producción. “Está muy mal la actividad urbana. Cuando se ve el crecimiento es porque lo impulsan el agro, la minería y la energía, la industria financiera, pero eso no crea empleo”, observó, y amén de citar datos recientes de la fuerte caída (en julio) de la industria y la construcción. Eso, dijo, afecta la “sostenibilidad del esquema económico y fiscal, pues la caída de la actividad urbana está generando una caída real en la recaudación, con lo cual al gobierno le cuesta mantener el superávit fiscal. “Es un problema serio”, señaló.

El combo de la morosidad

El exministro señaló además que la caída de los ingresos de la gente y “tasas de interés que se fueron a cualquier lado” llevó a niveles de morosidad récord. “Se celebra la caída de la inflación pero la situación de los ingresos es bien complicada, subrayó, amén de recordar que “hace muy poco” Milei anticipó un boom de consumo y recuperación de actividad. “Y uno decía ¿de dónde? Porque para que aumente el consumo tiene que aumentar el ingreso de la gente o la disponibilidad para gastar y eso viene de aumentar el salario o aumentar el crédito. Debería aumentar la inversión privada pero ¿quién va a invertir en áreas urbanas si no se vende?”, planteó Guzmán.

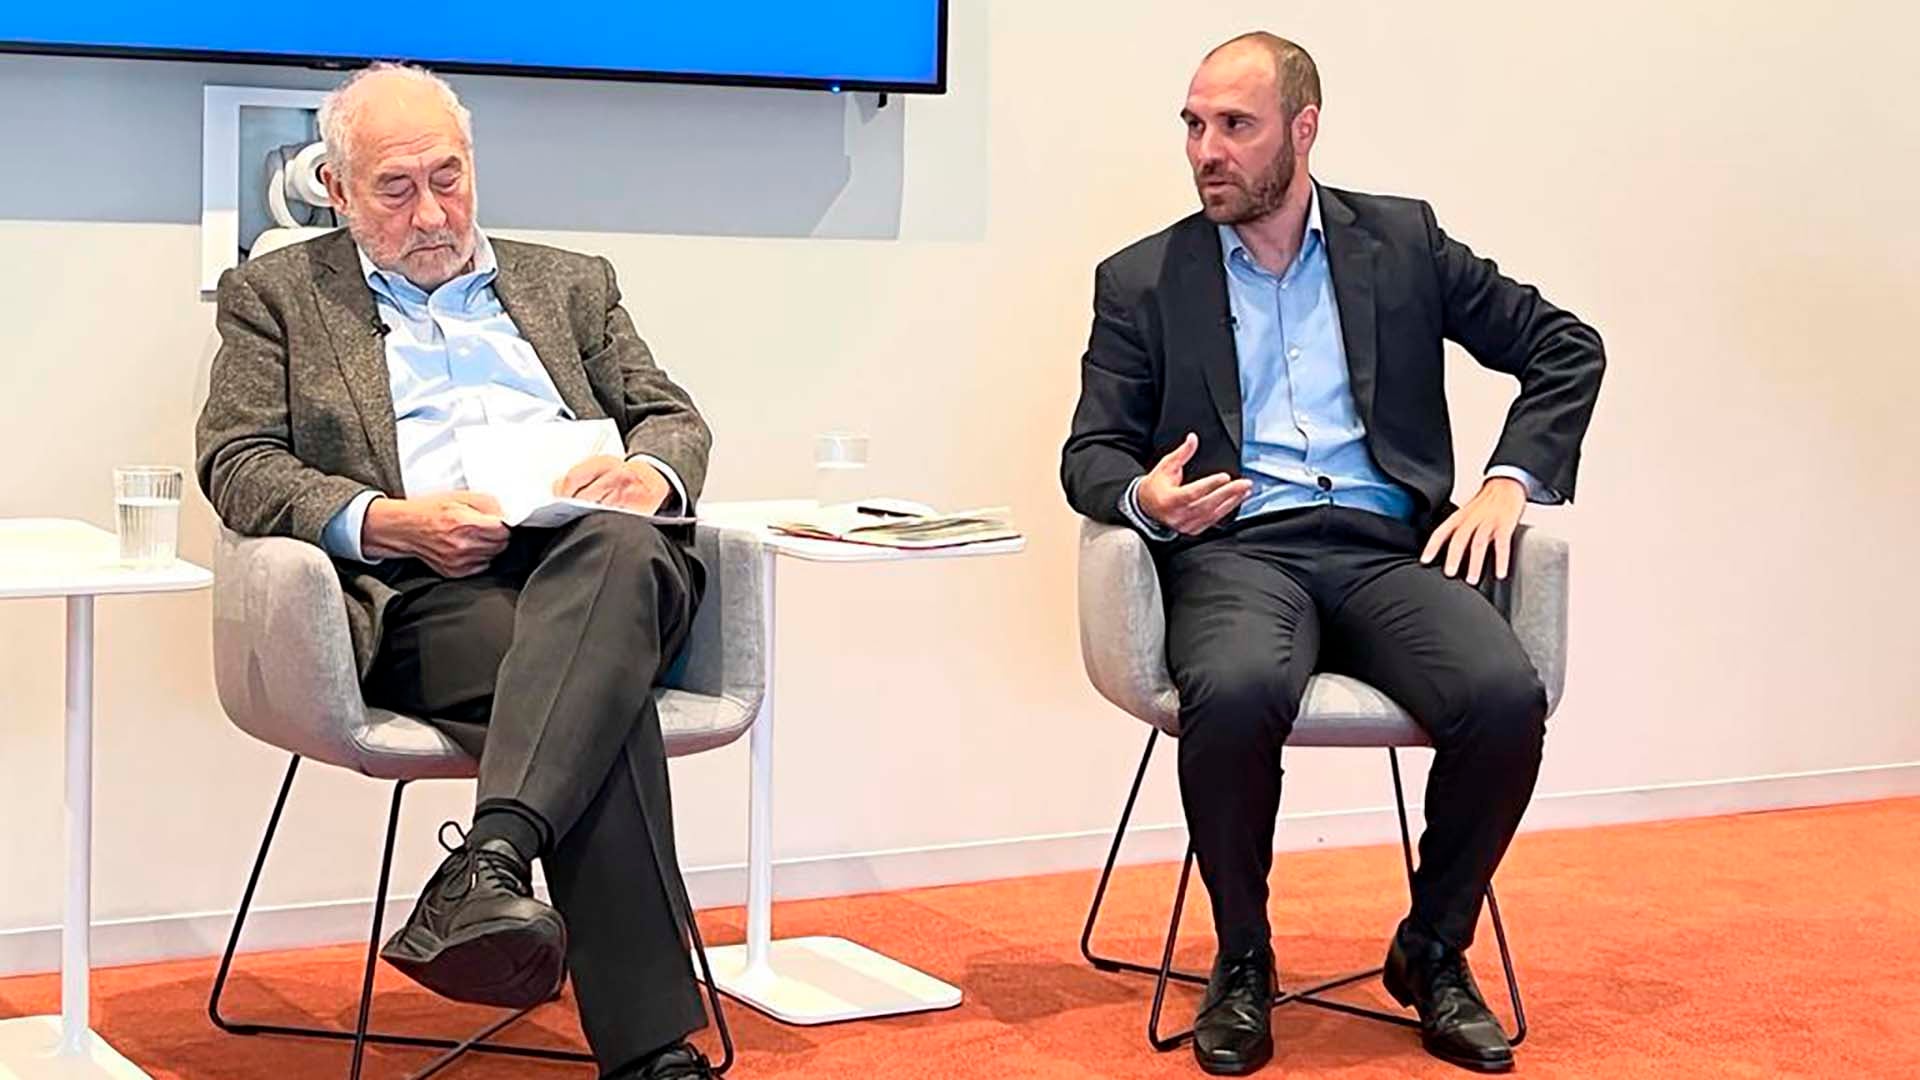
Guzmán junto a su mentor académico, el Nobel de Economía 2001 Joseph Stiglitz

Y a continuación describió una suerte de trampa sin salida. “Que aumente la inversión en energía, señaló, “no va a redundar en un aumento inmediato de la demanda por el trabajo y el salario. Del lado de la inversión difícil que veamos un aumento del salario real. ¿Por qué habría de aumentar el crédito en una economía donde tenés récord de morosidad de las personas? Tampoco la veo por ahí”.

Advertisement

Si bien reconoció que Economía “empezó a hacer otras cosas” (como el intento de movilizar el crédito hipotecario), las mismas no tienen “carácter macroeconómico”.

“Esto no va a andar solo por un impulso privado. Lo que podría cambiar la situación de la actividad urbana es que en primer lugar el Estado le de un impulso, pero para que el Estado pueda invertir más hay que contar con recursos para que no aumente el déficit y eso es complicado porque se tendrían que meter con temas impositivos que ha sido una bandera de este gobierno”.

El título y la bajada del artículo de Guamán y Stiglitz sobre cómo reformar el FMI

Según Guzmán, el gobierno sobreestimó la velocidad en la que iba a bajar la inflación y subestimó el impacto sobre la actividad económica. “La forma en la que se hizo el ajuste, donde le bajas el impuesto a los que mayor capacidad contributiva tienen en Argentina y recortas gastos claves en inversión pública genera lo que estamos viendo ahora”, marcó. “El haber apuntado al tipo de cambio como un ancla para atacar la inflación; hay sectores a los que eso les afectó al mismo tiempo que se les caía la demanda”.

Advertisement

La combinación de política económica, enfatizó “ha sido muy, muy maña para los sectores que más empleo generan en la Argentina”. Además, matizó, “no es que siempre hay que tener superávit o déficit, hay que tener sostenibilidad fiscal. Se tuvo en el peronismo en cierto momento, durante el gobierno de Kirchner, después se perdió y no pudimos ni siquiera establecer el camino hacia eso de forma firme en el gobierno del que fui parte”. En la pandemia, se justificó, “sí o sí tenías que aumentar el déficit, no había manera”.

Cómo reactivar la economía

En cuanto a la situación actual dijo que para reactivar la economía y mejorar la productividad “va a hacer falta aumentar la inversión pública de capital” en un quantum que estimó medio y un punto del PBI, pero sin aumentar el déficit. Los periodistas del programa No Vale Arrugar le preguntaron cómo sería eso posible. Guzmán mencionó que hay sectores que están muy “y se les han bajado los impuestos”.

Al gobierno en cambio, prosiguió, le conviene hablar de “riesgo kuka”, pero hay un temor del mercado “de que la gente no se banque esto. Y si no se banca esto, no queda claro cómo se reordena. El riesgo real es que no se sostenga social y políticamente el actual esquema oficial. Según Guzmán, el gobierno “tortura los datos” para decir lo que dice, “pero hay estancamiento en varios sectores y una caída q está teniendo consecuencias sobre la demanda y el consumo. Hay una mishiadura importante”.

Advertisement

También consideró “importante” la elección legislativa del 3 de noviembre en EE.UU. “porque hoy hay una dependencia importante del apoyo del Tesoro de EEUU con el Banco Central. En el mercado está instalada la percepción que detrás de la estabilidad cambiaria está EE.UU. Si la cosa el año que viene fuese como ahora tendría más visos de estabilidad la situación cambiaria, pero si la situación fuese diferente estaríamos en otro escenario”.

Además, el exministro cuestionó las facilidades fiscales que el gobierno dio a través del RIGI y dijo que muchas de las inversiones que se están haciendo bajo ese esquema “hubieran ocurrido igual, son sectores con nivel de productividad muy alto”, pero que “no derraman, porque para que derrame tiene que haber un programa de industrialización”. En cambio el RIGI, subrayó, “es anti industrial para la Argentina, es una pena, debilita al Estado”.

También explicó la morosidad financiera como consecuencia de una combinación de dos factores “fatales”: cayeron los ingresos reales y “se desestructuraron” las tasas de interés.

Advertisement

“Las tasas de interés para las personas que toman de un banco, 66% más o menos. Las billeteras virtuales es cualquier cosa arriba de 100%. Esa combinación es fatal. Las tasas se desestructuraron mucho en el 2025. Todo esto repercutió en todas las tasas a las que la gente tomó crédito. Ahí se armó un zafarrancho importante. La gente entonces entra en una bola de nieve porque te vence la deuda, no la podés pagar, la refinanciás a una tasa mucho más alta y menos chance de pagarla y así es como fue subiendo la mora. En cuanto a la posible solución, Guzmán dijo no verla “por el lado de limitar el crédito”, pero sí aconsejó “una política que mire las tasas y que implemente ciertas regulaciones. La usura tiene que estar prohibida. Está prohibida, llo que pasa es que hay que definirla en términos prácticos, no puede un banco cobrarle 66% de interés a una persona en una economía donde la inflación es 30%. Es un disparate. Y no pueden las billeteras actuar como intermediarios financieros y no ser reguladas como tal y cobrar tasas de 200%. Eso no debería ser posible en ningún lado”. Sin embargo, acotó, “al Banco Central lo único que parece importarle es la estabilidad bancaria”. Es un tema, concluyó, “en el cual el Estado tiene que tener un rol, solo no se va a resolver”.

Continue Reading

Tendencias