ECONOMIA
Industria: una de cada cinco fábricas anticipa que su producción seguirá bajando en los próximos meses

El panorama para la industria nacional mantiene una tendencia desfavorable de cara al segundo trimestre del año. De acuerdo con los resultados de la última Encuesta de Tendencia de Negocios de la Industria Manufacturera relevada por el Indec, el 20,1% de los empresarios del sector prevé que su nivel de producción disminuirá durante el período comprendido entre abril y junio de 2026. Esta cifra confirma la persistencia de un clima de retracción en la actividad productiva, donde solo una porción minoritaria de los consultados vislumbra una mejora en el corto plazo.
La medición del Indec refleja que la mayoría de las unidades de negocios, específicamente el 63,1%, estima que el nivel de fabricación se mantendrá sin cambios respecto a los niveles actuales. No obstante, el dato de que una de cada cinco fábricas anticipe una nueva caída resulta relevante en un contexto donde los indicadores sectoriales ya muestran retrocesos significativos. Las expectativas de aumento en la producción se ubican en el 16,8%, lo que arroja un balance de respuestas negativo de 3,3 puntos porcentuales.
Esta perspectiva se apoya en un escenario de arrastre complejo. Según los últimos datos oficiales, la industria manufacturera registró en febrero una caída del 8,7% en términos interanuales y una baja de 4% con relación al primer mes del año. Los números demuestran además que la crisis de ha ido profundizando en los últimos meses, afectando a casi la totalidad de las ramas de actividad. De las 16 divisiones que integran el índice, 14 presentaron variaciones negativas en febrero, destacándose sectores sensibles como maquinaria y equipo, que retrocedió un 29,4%, y la industria automotriz, con una baja del 24,6% interanual.
Crece la preocupación por la demanda interna
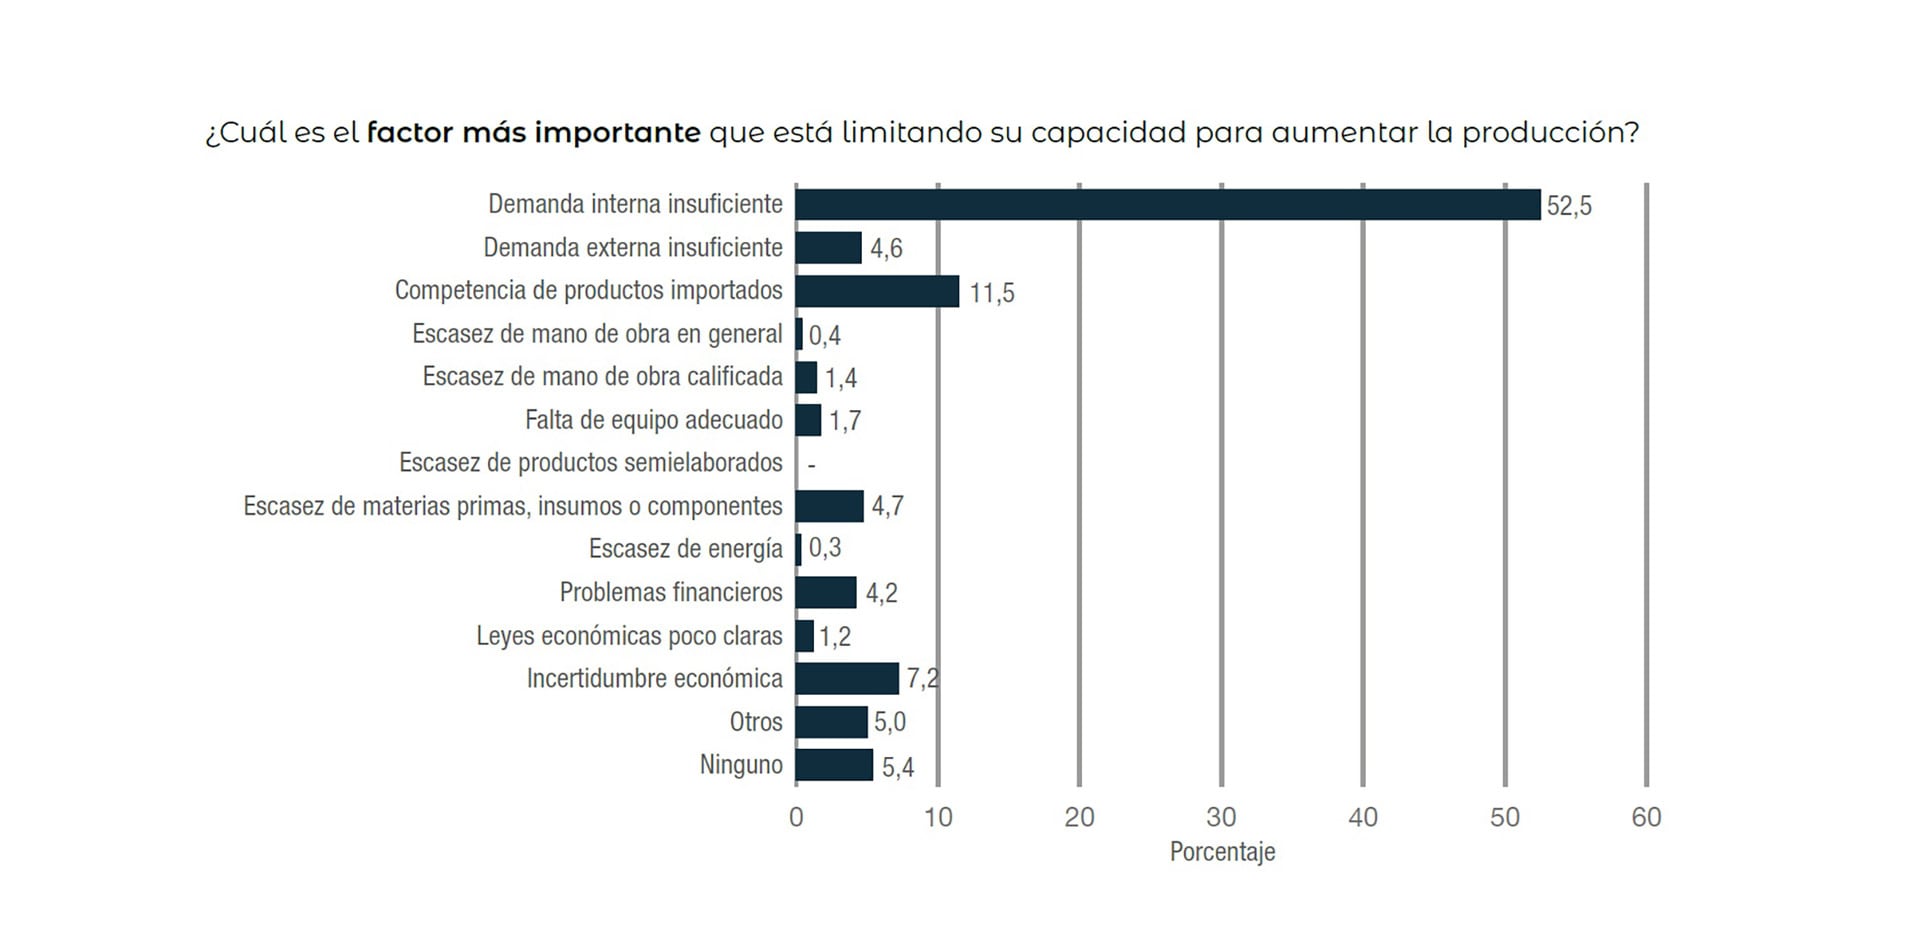
Un aspecto central que explica la cautela y el pesimismo de los industriales es el comportamiento del consumo doméstico. El informe del Indec señala que el factor identificado como el principal obstáculo para aumentar la producción es la demanda interna insuficiente, mencionada por el 52,5% de las empresas consultadas. Al profundizar en las expectativas para el próximo trimestre, se observa un deterioro en la visión de los fabricantes sobre este punto específico.
De acuerdo con los datos comparativos procesados entre la encuesta realizada en febrero y la actual correspondiente a marzo, la proporción de empresas que esperan una profundización en la caída de las ventas locales ha ido en ascenso. Mientras que en la medición de febrero el 23% de los industriales preveía que la demanda interna disminuiría en el corto plazo, en el relevamiento de marzo ese porcentaje escaló al 24,3%.
Este incremento de 1,3 puntos porcentuales en la expectativa de caída del consumo interno se produce en un marco donde el 58,2% de los consultados cree que el mercado local no presentará cambios y solo un 17,5% apuesta por una recuperación. El deterioro de las expectativas internas es un motor determinante para la decisión de las plantas de mantener o reducir sus ritmos de fabricación, dado que el mercado doméstico es el destino principal de la mayor parte de la producción nacional.
La continuidad de la crisis industrial y la falta de señales claras de recuperación en la demanda también tienen su correlato en las previsiones sobre el mercado laboral dentro de las fábricas. La encuesta de expectativas del Indec muestra que las empresas están ajustando sus planes respecto a la utilización de mano de obra para el trimestre abril-junio.
En cuanto a la dotación de personal, el 17,3% de las firmas anticipa una disminución en el número de empleados para los próximos tres meses. En contrapartida, apenas un 3,7% de los industriales planea incorporar trabajadores, mientras que el 79% estima que mantendrá su plantilla actual sin variaciones. Estas cifras revelan un balance negativo de 13,5 puntos en las expectativas de contratación, lo que sugiere que la tendencia de desvinculaciones o no renovación de contratos podría mantenerse vigente.

En sintonía con esto, las horas trabajadas por el personal afectado al proceso productivo también muestran una tendencia a la baja. El 18,7% de los establecimientos prevé que la cantidad de horas trabajadas disminuirá, frente a un 6,3% que espera un incremento. El 75% restante no anticipa cambios en este indicador.
El frente externo tampoco parece ofrecer un alivio inmediato para compensar la debilidad del mercado local. Según el Indec, el 15,6% de los exportadores industriales estima que sus ventas al exterior caerán en el próximo trimestre. El 66% no prevé cambios significativos y el 18,4% anticipa un crecimiento en sus despachos internacionales.
En definitiva, los datos de las encuestas de tendencia de negocios ratifican que el sector industrial atraviesa un período complejo. La combinación de una demanda interna en retroceso, una caída ya consolidada en los niveles de actividad y expectativas que no logran perforar el piso del pesimismo, coloca a la industria en una posición de vulnerabilidad para el cierre de la primera mitad del año.
La evolución de los próximos meses dependerá, en gran medida, de la capacidad de recuperación que muestre el consumo y de la estabilización de las variables macroeconómicas que afectan directamente a la estructura de costos de las fábricas argentinas. Por lo pronto, en una entrevista reciente, el presidente Javier Milei aseguró que el panorama tenderá a mejorar para la economía en general. “La actividad a partir de abril va a mejorar, la tasa de inflación va a empezar a caer. Hacia adelante vemos, más actividad económica, más empleo, mejores salarios reales y menos inflación”, declaró. Resta conocer si esa proyección se cumple y si el repunte alcanza o no la industria nacional.
automóvil,cadena de montaje,caminando,casco obrero,fábrica de coches/automóviles toyota,gesto,hombre,interior,operarios,vista general







Desde que el gobierno de Javier Milei asumió en diciembre de 2023 y ejecutó la devaluación inicial, el mercado argentino ha vivido bajo una paradoja constante: las proyecciones de devaluación (tanto del mercado de futuros como de las consultoras del REM) sistemáticamente sobreestimaron el ritmo al que el tipo de cambio oficial iba a depreciarse, y aun así los argentinos siguieron comprando dólares a un ritmo extraordinario una vez que se levantó el cepo para Las Personas Humanas.
Entre diciembre de 2023 y octubre de 2026, el mercado de futuros de Rofex apostó a una mayor devaluación de la que finalmente ocurrió. En solo seis de los 35 meses del período la apuesta del futuro “le ganó” al tipo de cambio oficial mayorista. En los otros 29 meses, el oficial devaluó menos de lo que el mercado de futuros había anticipado.
La mediana del Relevamiento de Expectativas de Mercado (REM) del BCRA se ubicó por encima del tipo de cambio nominal promedio mensual (Tcnpm) realizado en la gran mayoría de los meses, con las principales excepciones concentradas en el ajuste inmediato posterior a la devaluación de diciembre de 2023 y enero de 2024. En otras palabras, tanto el mercado como las consultoras proyectaron una depreciación más rápida de la que el esquema de crawling peg primero, y de bandas después, terminó permitiendo.

Esta sobreestimación sistemática no impidió que, a partir del levantamiento del cepo para personas en abril de 2025, los argentinos compraran dólares a una escala masiva.
Según los datos del Balance Cambiario del BCRA, entre abril de 2025 y septiembre de 2026 las compras brutas de billetes por personas humanas alcanzaron los USD 50.186 millones. Descontando ventas de billetes por USD 7.372 millones, la demanda neta se ubicó en USD 42.814 millones.
Los mayores volúmenes se concentraron entre julio y octubre de 2025, en el marco del año electoral legislativo. Lo más relevante no es el volumen sino el destino: aproximadamente dos tercios de esos dólares quedaron dentro del sistema financiero local (depósitos bancarios, ALyC y fondos comunes de inversión).
Lo más relevante no es el volumen de compras de dólares sino el destino: aproximadamente dos tercios quedaron dentro del sistema financiero local
Aquí aparece la distinción central que permite hablar de “modo dólar” sin necesariamente hablar de fuga de capitales clásica. En los episodios históricos de salida de divisas del país, la gran mayoría de los dólares comprados salían del sistema (al colchón o a cuentas en el exterior) y drenaban reservas de forma acelerada. En este período, la proporción que permanece onshore ha sido considerablemente más alta.
Funcionarios del BCRA como el vicepresidente Vladimir Werning y el director Martín Vauthier han insistido en que entre dos tercios y el 75% de lo comprado para ahorro se queda en el mercado doméstico, fondeando bancos y permitiendo cierta reactivación del crédito en dólares. Parte de ese flujo incluso recircula: personas compran dólares, los depositan o suscriben deuda local en moneda extranjera, las empresas liquidan y el circuito se reinicia.
No es salida neta irreversible en la misma magnitud que en crisis anteriores. La oferta exportadora elevada (agro, energía y minería) ha sido el otro pilar que permitió absorber esta demanda sin que el tipo de cambio se disparara de inmediato.
Pero la preferencia por el dólar no desaparece porque el oficial se mueva menos de lo esperado.
La historia argentina enseña que la memoria de devaluaciones bruscas, confiscaciones y pérdida de poder adquisitivo del peso pesa más que la estabilidad de corto plazo. Cuando el dólar se abarata en términos reales (como ocurrió en 2026, con una suba del tipo de cambio muy por debajo de la inflación), muchos lo interpretan como una oportunidad de compra más que como una señal de que ya no hace falta cubrirse. El levantamiento del cepo simplemente habilitó que esa preferencia se expresara sin topes artificiales.
De cara a 2027, año de elecciones presidenciales, es altamente probable que esta demanda se sostenga o incluso se intensifique. Los argentinos no necesitan que el tipo de cambio se dispare hoy para comprar dólares; les alcanza con la experiencia pasada de que, en contextos electorales, la incertidumbre política suele traducirse en presión cambiaria.
Los argentinos no necesitan que el tipo de cambio se dispare hoy para comprar dólares; las alcanza con la experiencia pasada
La sobreestimación sistemática de las proyecciones (futuros y REM) no ha modificado esa conducta: el mercado y las consultoras esperaron más devaluación de la que hubo, y las personas igual dolarizaron. La diferencia esta vez es que una porción importante de ese ahorro quedó dentro del sistema.
Si ese porcentaje se mantiene y la oferta de divisas por exportaciones no se deteriora, el esquema puede seguir absorbiendo la demanda. Si el porcentaje que se va al exterior o al colchón sube de forma marcada, o si el superávit externo se reduce, la presión será otra.
La moraleja es clara: los argentinos no están en “modo dólar” porque las proyecciones de corto plazo del mercado o del REM se hayan equivocado hacia arriba. Están en modo dólar porque llevan décadas de prueba de que el peso, como reserva de valor, ha fallado con demasiada frecuencia.
Las proyecciones pueden sobreestimar la devaluación mensual, el tipo de cambio oficial puede moverse menos de lo esperado y una parte importante de los billetes puede quedar depositada localmente. Nada de eso borra la preferencia estructural. En un año electoral, esa preferencia suele intensificarse.
Quien crea que la estabilidad cambiaria reciente y la menor devaluación frente a las proyecciones van a hacer que los argentinos dejen de comprar dólares, está subestimando la memoria y sobreestimando el poder de los datos de corto plazo sobre una conducta que se formó en décadas.
El autor es analista económico y director de la consultora Focus Market
dólares estadounidenses,pesos argentinos,ilustración,economía,finanzas,falsificación
ECONOMIA
Marcela Cristini, economista de FIEL: “Parte del saldo comercial tendrá como destino el pago de la deuda externa”

“Ya superamos el hito de los USD 100.000 millones, y una característica a destacar es que ha comenzado un proceso de mayor diversificación del patrón exportador”

“Chile, Uruguay, Brasil, Perú, Colombia, muestran desde hace mucho las virtudes de la estabilidad macroeconómica”


“La producción de productos básicos de la Argentina le imprime la categoría de global trader, con envíos a más de 120 países en el mundo”

“La política comercial del presidente Trump ya había sido limitada seriamente cuando la Corte Suprema de los Estados Unidos declaró ilegales sus ‘aranceles recíprocos’”

“En los países en desarrollo, el crecimiento se financia en buena medida con el ‘ahorro externo’, es decir, con el saldo del balance comercial combinado con el endeudamiento del sector privado y público en los mercados”

- el exceso de endeudamiento de los países de altos ingresos y su necesidad de refinanciamiento,
- la variabilidad de los mercados financieros debida a las dudas sobre los desarrollos de la IA y sus centros de datos,
- el menor crecimiento general y el de China en particular, y
- las mayores tasas de inflación en algunos países centrales (Estados Unidos y países de la Unión Europea), acompañadas por aumentos de las tasas de interés de referencia.
Hasta el momento, la Argentina ha gozado de términos de intercambio favorables (los precios de sus exportaciones subieron por encima de los de sus importaciones), pero esa tendencia podría no mantenerse si se normaliza el precio del petróleo
ECONOMIA
La historia del desarrollo nuclear argentino: del anuncio de la fusión en la Patagonia a un posible canje por Malvinas y el status actual

El viernes 18 de diciembre de 1983 Castro Madero anunció al mundo que la Argentina era el octavo país del mundo en lograr el enriquecimiento de uranio


“Antes de las elecciones de octubre 1983 se habían publicado varios artículos señalando que la Argentina seguía el camino de la India para fabricar una bomba de plutonio”

“Fue muy meritorio que pensara en términos científicos, de que hubiera físicos nucleares, y congregara gente capaz y con buena voluntad”


Varotto no quería que hubiera injerencia nacional, pero Invap se apoyaba en los recursos de la Conea
El Gobierno de Milei creó una Secretaría de Energía Nuclear, un despropósito, como lo fue cuando Mauricio Macri creó la Subsecretaría de Energía Nuclear

“Formaron Meitner Energy, que está trabajando en Vicente López y en Bariloche. Tiene casi 200 ingenieros nucleares argentinos que si no fuera por Meitner estarían en el exterior”

Nazareno Casero: “Actúo desde tan chico que lo naturalicé, es lo que sé hacer y lo que me gusta”

Eduardo Domínguez sobre la final de la Sudamericana: «Es normal que Boca sea el favorito» y por qué «hay una gran diferencia» :: Olé

Aprendió a jugar al básquet mirando videos y con pelotas de fútbol, y recibió el apoyo de una figura de la NBA: “Nada es imposible”

El mercado de futuros sobreestimó la devaluación oficial en 29 de los últimos 35 meses

Peleó con su hijo y lo encontraron muerto: investigan un presunto parricidio en Córdoba

El mensaje del Papa que decodificó el PJ para el 2027 y el futuro de los intendentes que reavivan la interna

El Gobierno toma distancia de los mensajes del papa León XIV, mientras el peronismo intenta capitalizarlos

Es millonario, tiene apenas 22 años, heredó una fortuna enorme, se quedó afuera del VIP del Papa León XIV y la gente ovacionó su actitud

Harry Kane, el gran olvidado

Fútbol sudamericano: por qué es importante seguir el calendario de partidos

 CHIMENTOS3 días ago
Escándalo íntimo en el cumpleaños de Emilia Mernes: un número uno, el mejor amigo, la novia del mejor amigo y una confesión que hizo estallar todo: «Me tocó y…»
- ECONOMIA2 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero
- POLITICA3 días ago
El Gobierno cree que la visita del Papa logró desactivar las tensiones internas y se prepara para una semana clave en el Congreso