ECONOMIA
Inversores que apostaron por SpaceX y conservaron las acciones ya perdieron hasta 40% en dólares

La acción «estrella» que se lanzó al mercado hace solo un mes, SpaceX (SPCX), que generó una euforia desmedida entre los diversos tipos de ahorristas, se transformó en su peor pesadilla, debido a que su precio se desploma 15% en dólares desde el cierre de su primer día cuando fue lanzada como IPO, el 12 de junio pasado, y finalizó esa rueda a u$s160,95.
Cabe recordar que salió al mercado esa misma jornada a un valor de u$s150. Por ende, desde el minuto cero hasta hoy cayó 9,3% en dólares. También en esa jornada salió en Buenos Aires a cotizar, en pesos, el CEDEAR de SpaceX, que es una fracción de la acción original, y que corre la misma suerte.
Y si se toma en cuenta el valor máximo intradiario que alcanzó en Nueva York, que fue el pasado 16 de junio cuando tocó los u$s225 en el medio de esa rueda, la pérdida ya asciende a 40% en dólares.
Es decir, todos los números la dejan en «rojo» a esta inversión, y no solo eso. El futuro inmediato puede ser más sombrío, ya que en base a los analistas consultados por iProfesional, puede llegar a desplomarse hasta 50% más.
En concreto, solo el lunes se derrumbó 4% en Wall Street para finalizar la jornada a u$s139,14. Y este martes cayó 2,2% más, para ubicarse en torno a los 136 dólares.
Las grandes expectativas que generó SpaceX, primero, se debió a que es la compañía creada por el multifacético empresario Elon Musk, que engloba a tres firmas: Starlink, que brinda Internet satelital con más de 10.000 satélites en órbita y más 10 de millones de suscriptores. Y también incluye a Starship, firma dedicada a lanzamientos de cohetes; y, finalmente, a xAI, que se orienta a la Inteligencia Artificial (IA).
Causas del desplome del valor de SpaceX
Las causas del desplome del valor de SpaceX en los últimos 30 días, que llega a ser de hasta 34% desde que llegó a un máximo hasta ahora, tienen múltiples causas y ya habían sido advertidas por iProfesional desde un inicio. En resumen, tiene que ver con las grandes expectativas que se colocaron en una compañía que, desde los números, hoy no muestra semejante sustento para la cotización con la que se alcanzó a negociar.
«Las respuestas están en la sumatoria de las opiniones de los que recomendábamos no entrar ahora en comprar esta acción. Es una empresa que, si bien genera caja, las ganancias no se ven» resume a iProfesional Juan Diedrichs, asesor de Inversiones de Capital Markets.
Al respecto, suma José Bano, economista y analista de mercado: «Durante los primeros días hubo una fuerte suba debido al FOMO (Fear Of Missing Out), que significa el temor a quedarse fuera. Es decir, los inversores que no participaron en el IPO salieron a comprar a cualquier precio, lo que generó un incremento de tres días que carecía de fundamentos sólidos».
Además, agrega Gustavo Neffa, economista y director de Research for Traders (RfT), que cuando SpaceX salió a la Bolsa, «ya estaba, en gran parte de su precio, contemplada su elevada valuación a la que empezó a cotizar. A corto plazo, se suma no solamente la depuración de parte de una elevada valuación, sino también el miedo a que se liberen a partir de agosto en forma gradual acciones que estaban bloqueadas de fondos y empleados. Y, finalmente, se suma la toma de ganancias en empresas relacionadas con la IA en general».
Para Leonardo Guidi, analista de AN Conectar Bursátil, lo que ocurre con SPCX es «completamente normal: la inmensa mayoría de las IPOs salen al mercado sobrevaloradas debido a una evidente alineación de intereses para inflar su precio».
En este sentido, explica dos de las causas que sustentan ello:
- La gerencia y los socios fundadores eligen estratégicamente el momento de mayor euforia del mercado para cotizar y así maximizar el precio de venta de sus acciones.
- Los bancos de inversión cobran comisiones porcentuales sobre el monto total colocado, «lo que los incentiva a empujar la valoración inicial al máximo posible».
«Por esta razón, entrar en una IPO suele ser un grave error financiero. En la práctica, no estás invirtiendo en el crecimiento futuro de la empresa, sino financiando la salida y la toma de ganancias de los inversores que entraron antes que vos», resume Guidi a iProfesional.
A ello suma Ignacio Rosenfeld, analista en inversiones: «La gran baja acumulada de SpaceX es lo que usualmente sucede en todo IPO: los actores institucionales, que son los primeros en comprar y en bloques muy sustanciales, rápidamente se deshacen de sus posiciones una vez logrado un upside interesante en el corto plazo. Además, el hecho de que SPCX sólo haya lanzado el 5% de su capital a la Bolsa ha generado más presión al alza, por la menor oferta, generando que en consecuencia la corrección sea más rápida».
¿Puede seguir bajando el precio de SpaceX?
Claro, esta situación no ocurre sólo con SpaceX de manera aislada, sino que en otras grandes salidas a Bolsa (IPO) ocurrió algo similar, donde después de la euferia viene una fuerte caída. Y para el caso de esta compañía puede seguir afrontando un desplome mayor.
«SPCX viene bajando y ya cotiza por debajo del precio de salida a Bolsa, y puede seguir bajando. De hecho, acciones tecnológicas que han salido al mercado, como por ejemplo META, Netflix o la misma Apple, han bajado hasta 60% luego de sus IPO’s, por lo que no sería raro ver a SpaceX llegar hasta los u$s110 o, inclusive, hasta los u$s100. Algunos analistas se animan a proponer 85 dólares como precio objetivo», detalla a iProfesional Andrés Repetto, analista de mercados y fundador de Andy Stop Loss.
Por lo tanto, considera que si llega a tocar los u$s110 puede ser «buen momento para empezar a acumular un poco y, si sigue bajando, ir comprando más».
A ello, acota Diedrichs: «Una excelente empresa no siempre es una buena inversión. Seguramente en el largo plazo, volatilidad mediante, sea una muy buena inversión».
Para Guidi, en este momento, SPCX es una empresa que «pierde dinero y cuyo futuro es muy difícil de pronosticar, así que es una inversión muy especulativa. Por esa razón, es que solo tiene sentido aceptar el riesgo tan alto que implica una inversión en esa empresa si su valuación, al momento de comprarla, es muy baja, proyectando escenarios futuros conservadoras. Para mí, esa valuación tan baja para adquirirla solo llegará si la empresa cotiza por debajo de los u$s90, lo cual no creo que ocurra, al menos, en los próximos meses».
En sintonía, Bano menciona que, a pesar de sus fortalezas operativas, la empresa está «sumamente cara» desde una perspectiva financiera estricta, ya que opera con pérdidas y no es posible evaluarla mediante ratios tradicionales como el Price-to-Earnings (P/E) o el valor de empresa sobre EBITDA.
«Para justificar su valuación actual, la compañía necesita aumentar drásticamente sus ventas y alcanzar un nivel de rentabilidad muy elevado. Por estos motivos, se proyecta que el precio de la acción debería corregir a la baja, estimando que podría caer, aproximadamente, hasta la mitad de su valor actual», indica Bano.
Por eso, Rosenfeld suma que, según el análisis de los fundamentals de la compañía, sigue apareciendo «sobrevalorada, a pesar de la fuerte corrección de las últimas semanas, lo cual lleva a tener todavía cautela antes de considerar tomar exposición».
Finalmente, Neffa completa y mira a futuro: «Puede ir más abajo el precio de SpaceX y sería muy cauto en armar posiciones a estos precios, por la debilidad del mercado, que podría continuar. Los valores objetivos a futuro van de 200 a 300 dólares, en promedio, por acción. Y habrá que darle, al menos, dos años para que lo alcance: en 2028, por la aceleración de los ingresos vinculados a Starlink».
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,cedear,ganar plata,inversiones,dólar,pesos,precio






ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
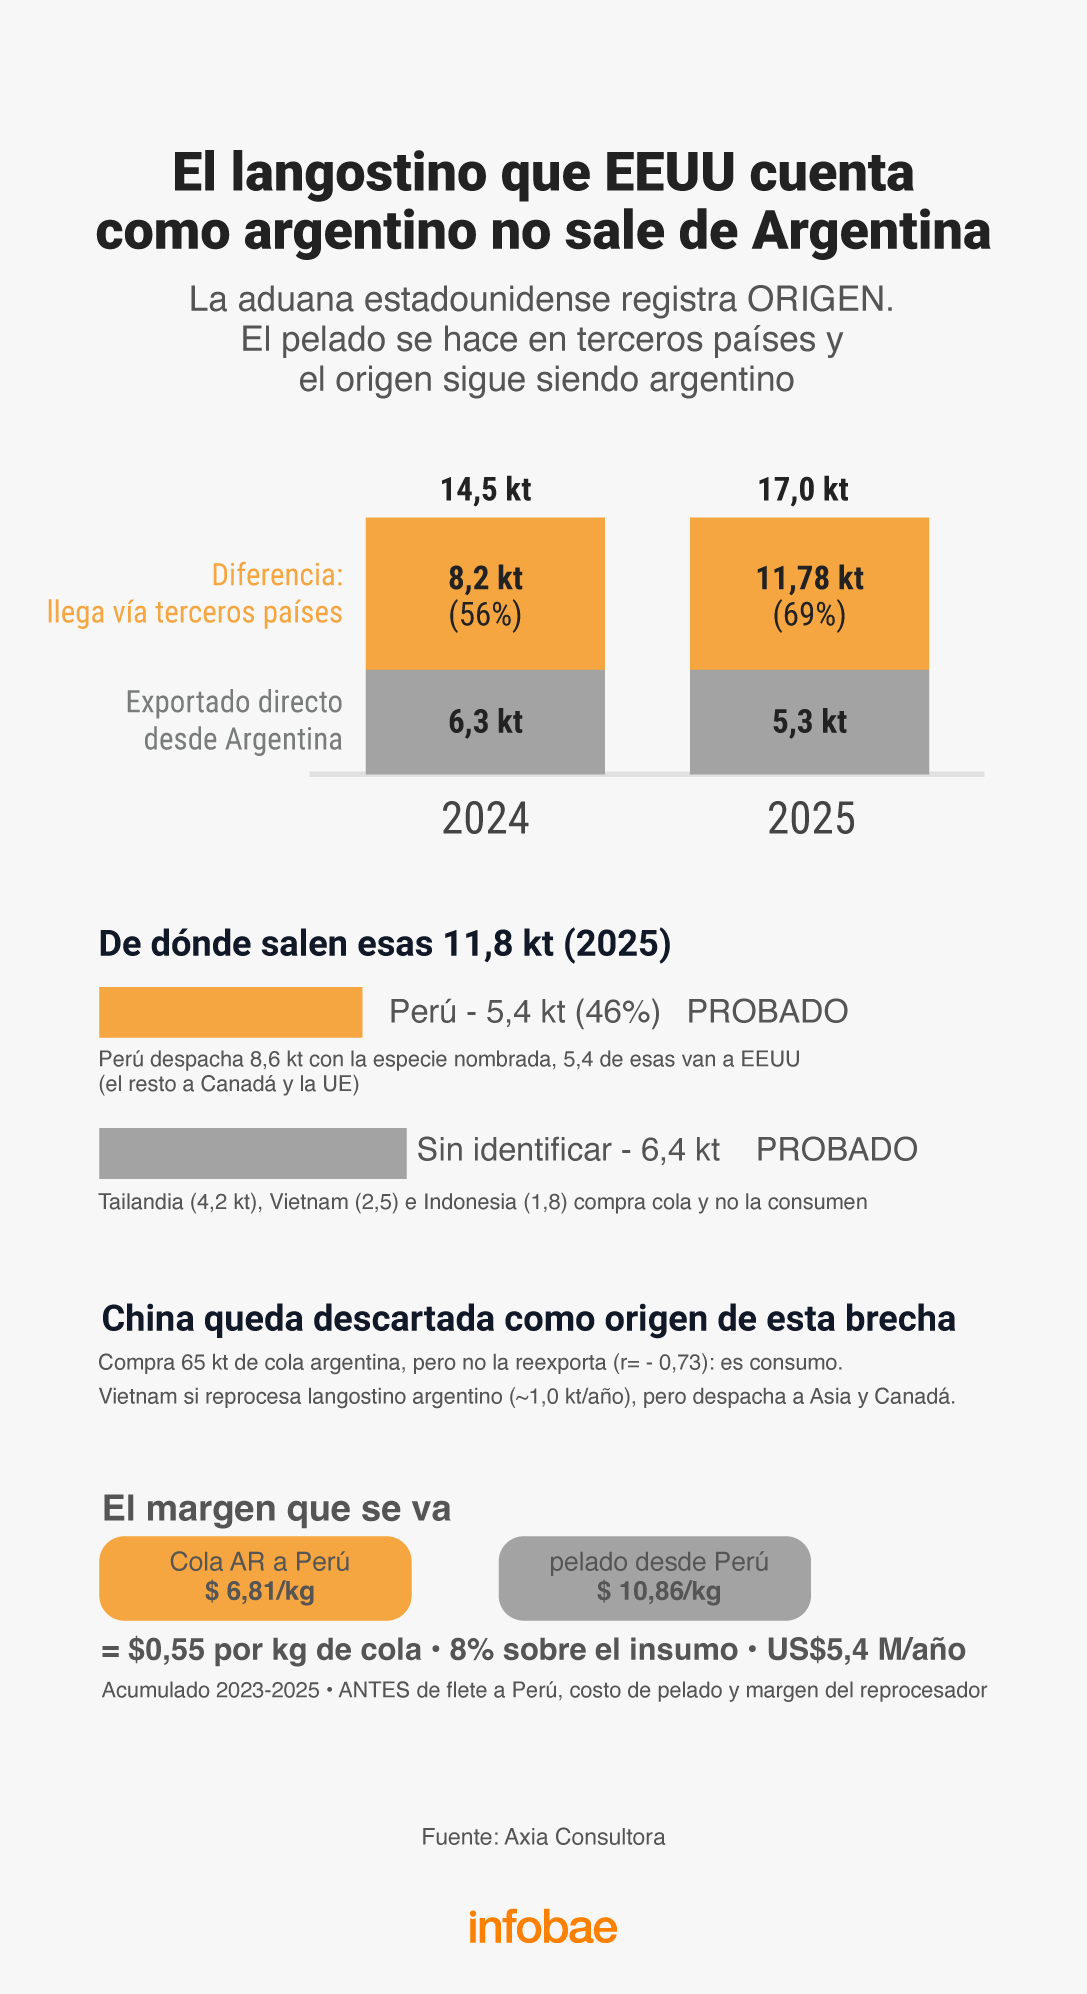
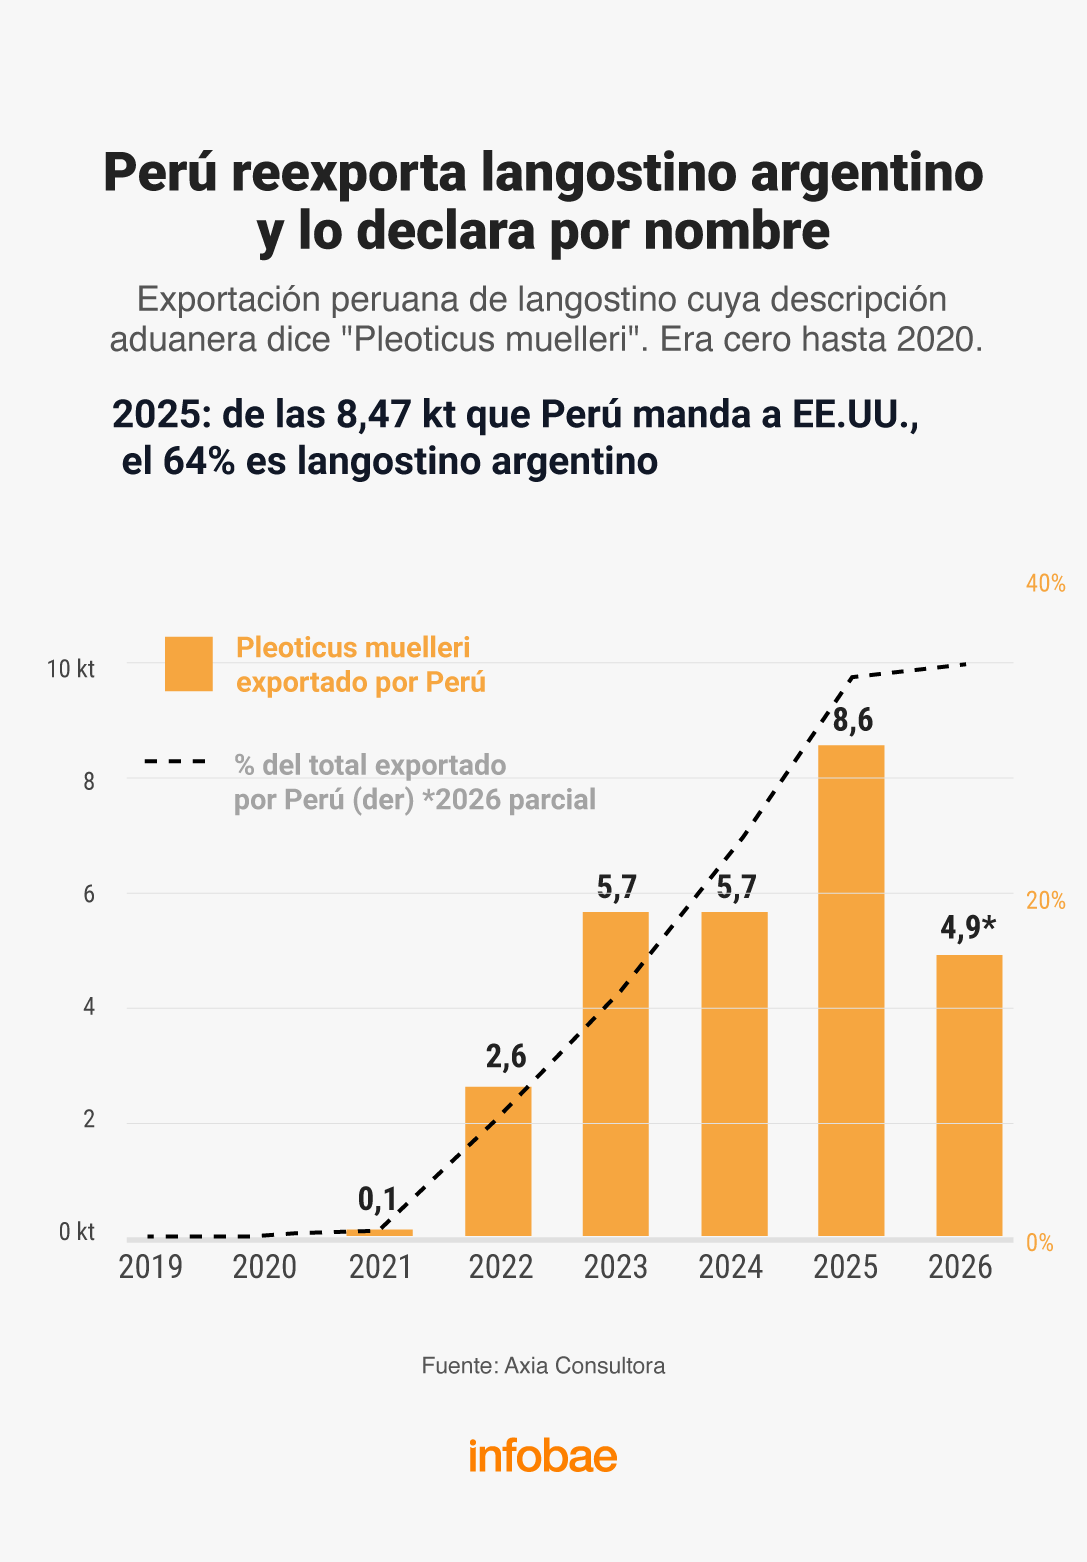
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
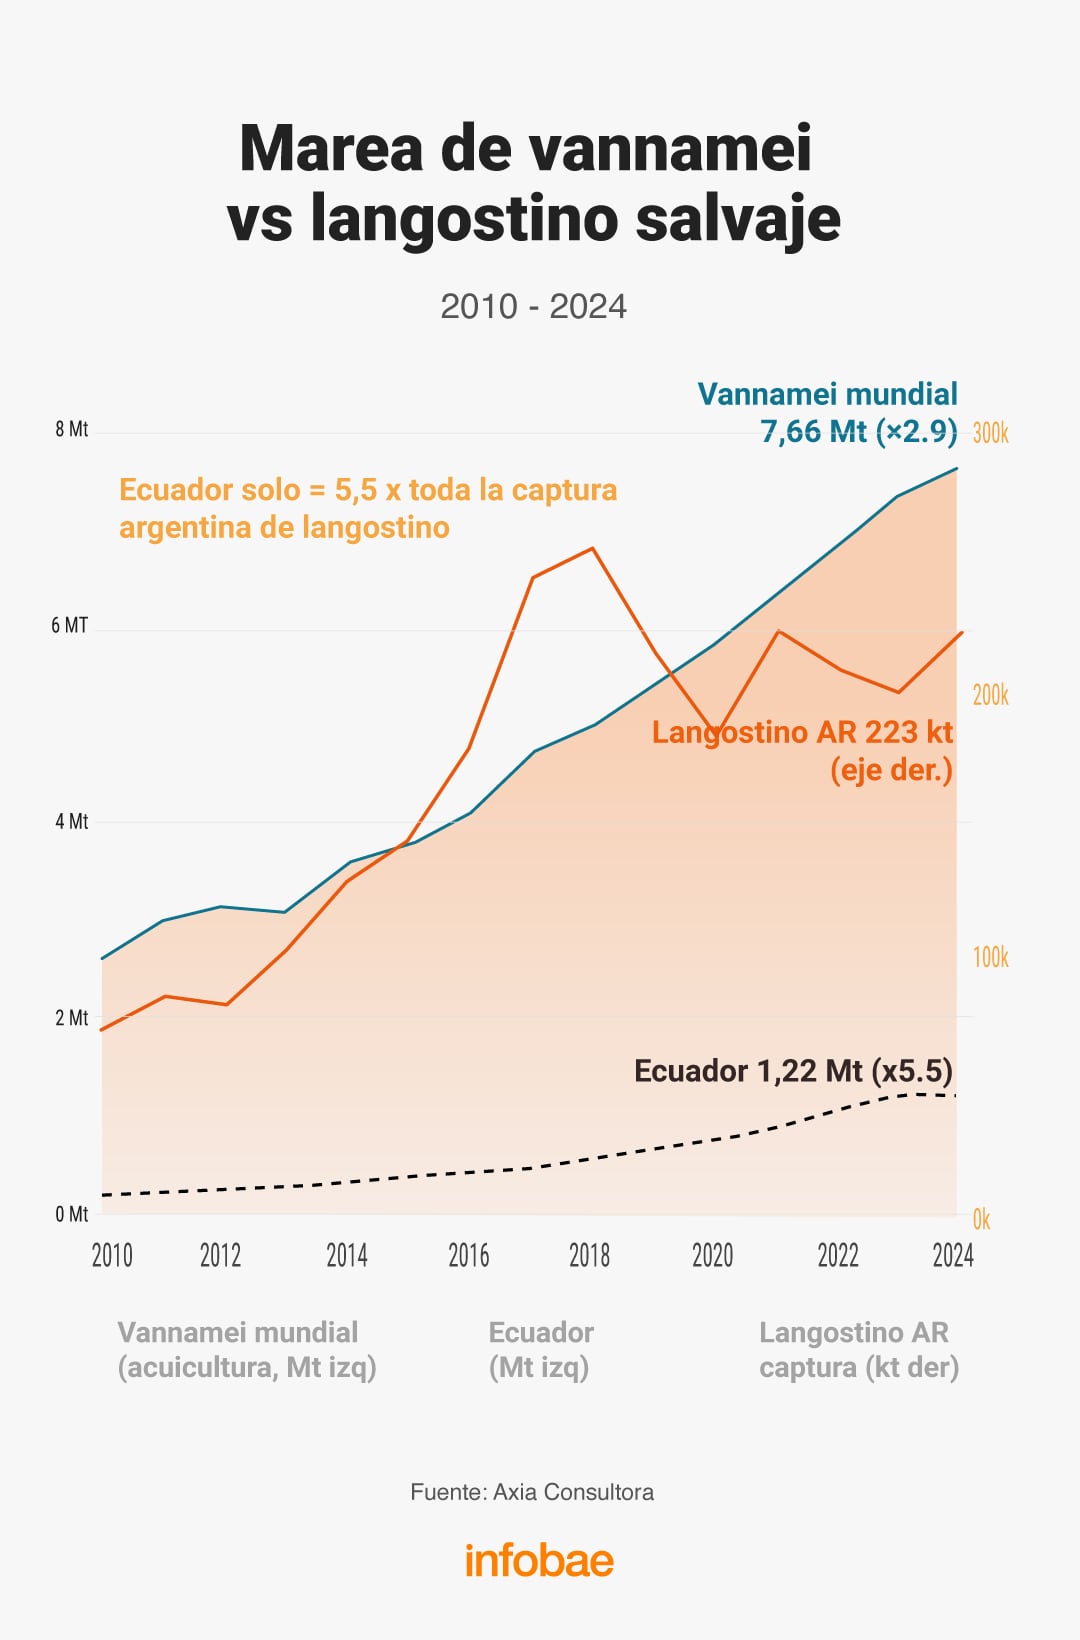
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

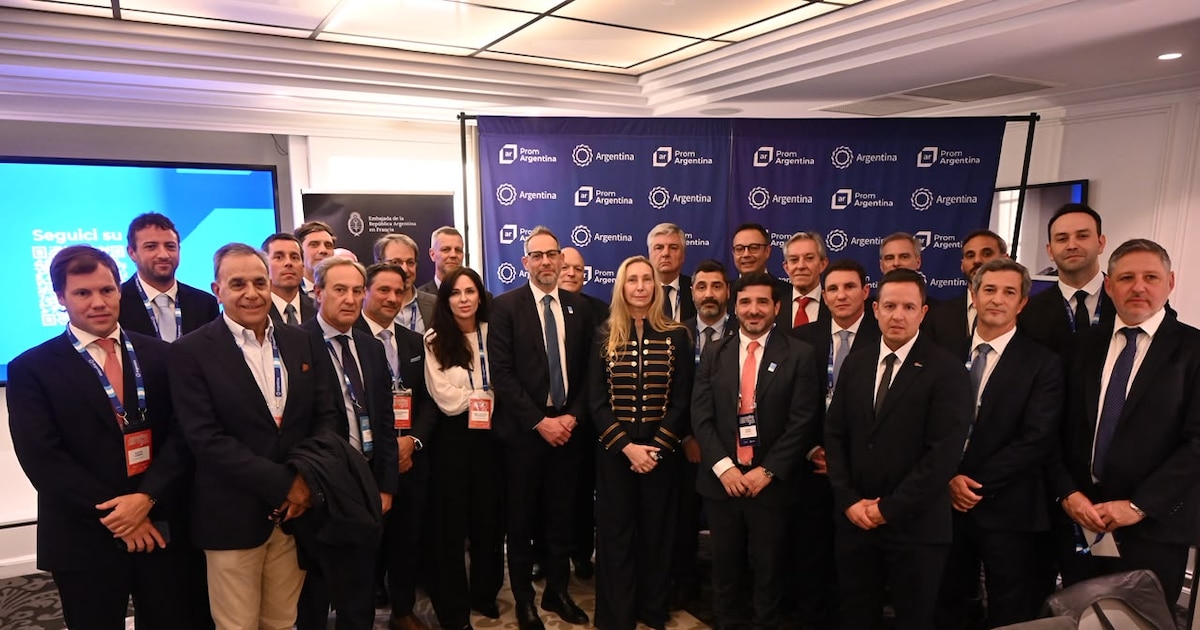
Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
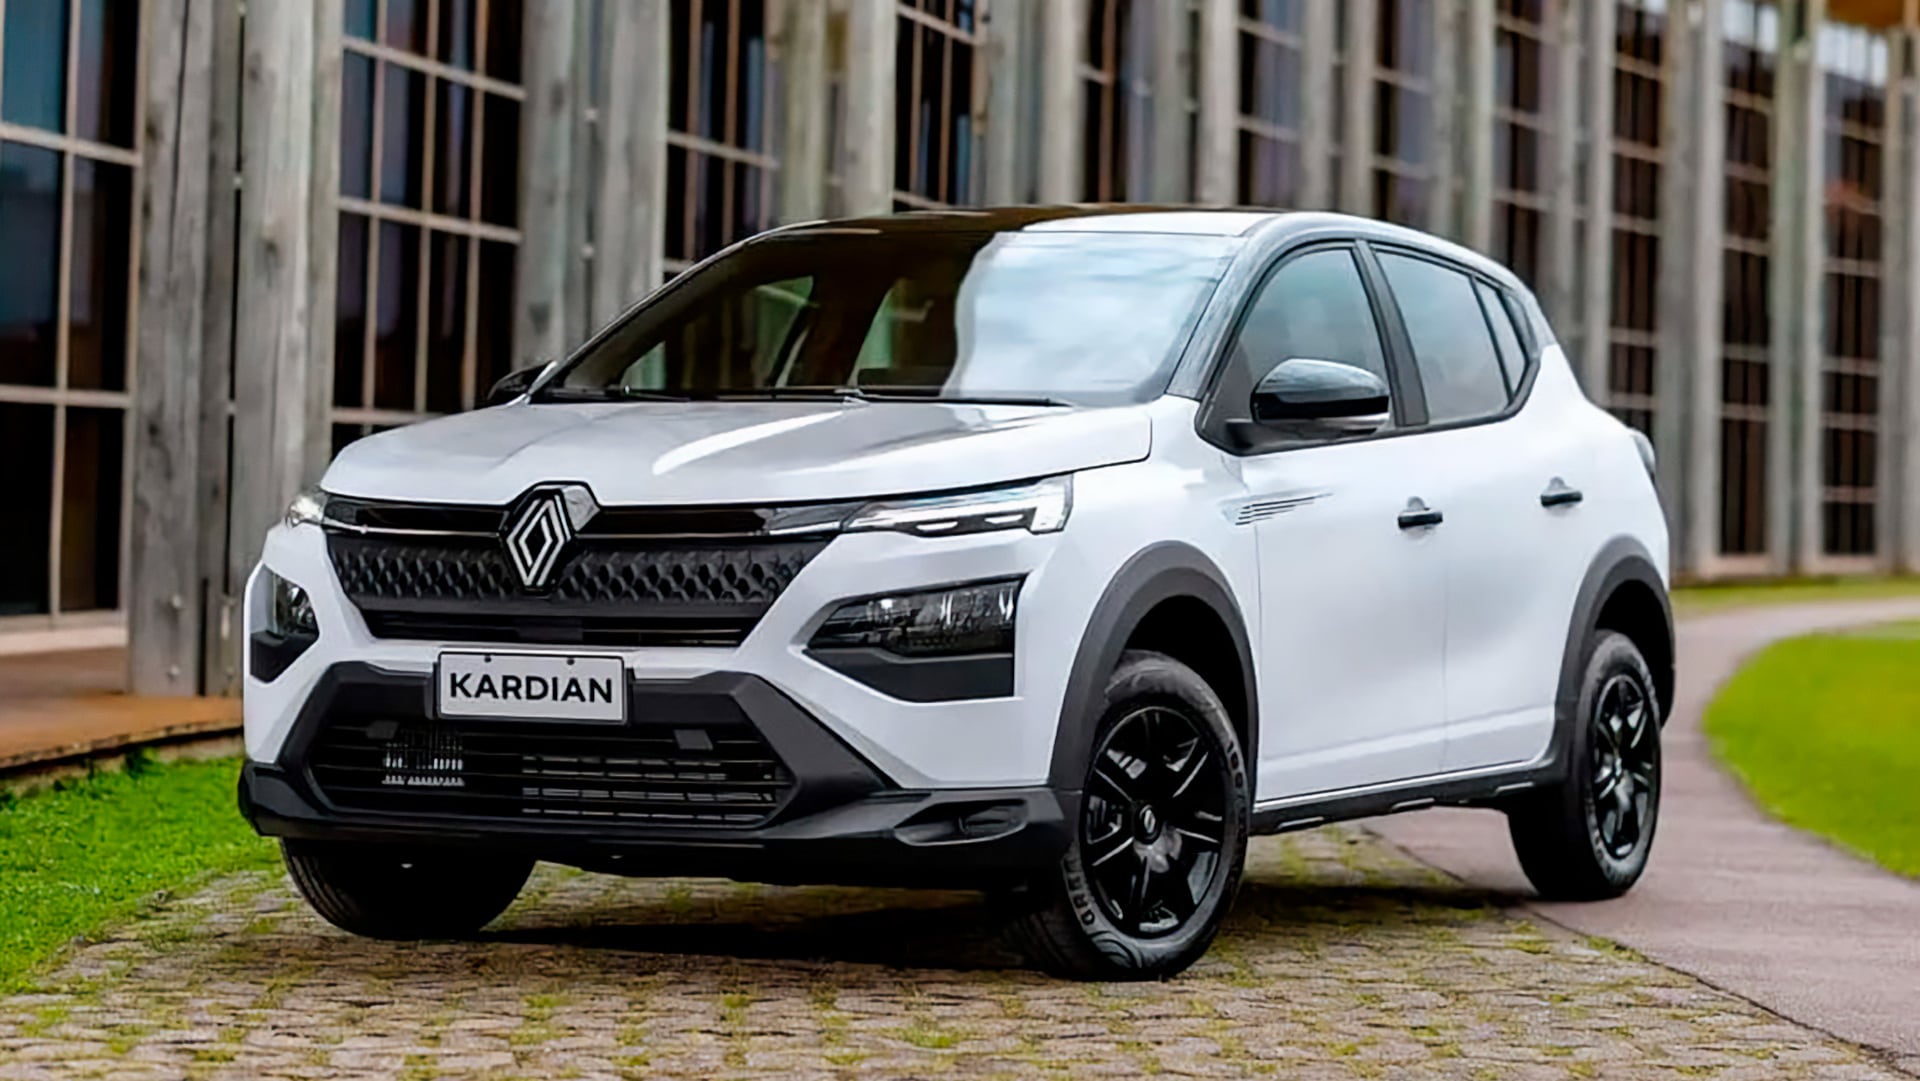
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía

Causa Malvinas: el Gobierno rechazó las críticas de Reino Unido y desafía a las autoridades británicas a dirimir el caso Sea Lion en la justicia internacional

El llanto de Nelson Castro en TN por la reacción de la gente al verlo en la Peregrinación a Luján: “Es muy difícil”

America’s Arctic war machine roars to life as commander reveals chilling new reality on Russia’s doorstep

Meet the voters who could break the GOP’s decadeslong grip on a Republican stronghold

Los detalles del operativo en CABA por la visita del papa León XIV: cuatro anillos de seguridad y un despliegue de 10.000 personas

República Dominicana ha incautado 16,671 kilogramos de drogas durante el segundo trimestre de 2026

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”