
ECONOMIA
La City advierte en pleno «Adornigate»: el piso del riesgo país será alto por el riesgo político

La mejora en la calificación por parte de Fitch y el anticipo de Moody’s a otra posible recalificación de la deuda argentina impulsaron a los bonos en dólares y se reflejó en el riesgo país, que transitoriamente cayó por debajo de la línea de 500 puntos. En el mercado estiman que en los próximos meses la tasa de riesgo soberano comprimirá un poco más, pero prevén un piso relativamente alto hasta finales de 2027. El impedimento a una mayor baja sería el «riesgo kuka», ya que los inversores temen a un crecimiento en las chances de derrota electoral de Javier Milei y un regreso del kirchnerismo.
Gustavo Neffa, director de Traders for Researchs, proyecta que el riesgo país caerá a la zona de entre 400 y 450 puntos en los próximos seis meses. Resalta que el equipo económico del Gobierno «está haciendo las cosas bien»: mantiene el superávit fiscal, compra grandes cantidades de dólares en el mercado de cambios y la actividad económica se habría recuperado en abril, lo que ayudaría a mejorar la recaudación tributaria.
El analista Gustavo Ber estima que a corto plazo, con un clima externo favorable, el riesgo país argentino (que determina el diferencial de tasa que pagan los bonos locales respecto a los de Estados Unidos) podría comprimir hacia la zona de 450 puntos. En el segundo semestre del año, según su proyección, cedería hasta acercarse a la línea de 400 puntos. Desestima una baja mayor hasta las elecciones de 2027 y, en caso de darse, sería mediante fuertes señales económicas y políticas que entusiasmen al mercado.
«A corto plazo, el riesgo país todavía tiene margen para bajar un poco más y acercarse a la zona de 400 puntos en los próximos meses. Para que eso ocurra, será clave que:
- Siga la compra de reservas por parte del Banco Central
- El Gobierno mantenga la disciplina fiscal y monetaria
- El contexto internacional acompañe, especialmente en términos de tasas globales y apetito de los inversores por activos financieros emergentes
Sin embargo, el riesgo electoral le pone un piso en torno a 400 puntos«, coincide Auxtin Maquieyra, de Sailing Inversiones.
El «riesgo kuka» y el «Adornigate» frenan una baja mayor del indicador
El Gobierno y el mercado coinciden en que el riesgo político está incorporado en el precio de los bonos soberanos en dólares, lo que impide que la tasa de endeudamiento que se determina a través del riesgo país caiga de manera significativa respecto a los niveles actuales. Si fuera únicamente por los fundamentos macroeconómicos y se excluyeran los temores a un cambio de rumbo político en 2027, aseguran, el indicador que elabora de riesgo sería mucho más bajo y facilitaría el acceso al mercado internacional para refinanciar los pagos de deuda en moneda extranjera.
El riesgo político implícito quedó en evidencia tras la emisión de los bonos AO27 y AO28. Si bien son de legislación local y no computan para el cálculo que elabora JP Morgan, sirven como referencia para constatar el temor de los inversores, ya que el primero vencerá en 2027, antes de que finalice el gobierno de Milei, y el segundo terminará en 2028, en la administración siguiente. Mientras el primero tiene altísima demanda en cada licitación y se emite con tasas de poco más del 5% anual, la demanda del segundo es mucho menor y se emite con tasas de casi 9% anual. La diferencia es contundente.
De hecho, tras la primera emisión del AO27, el ministro Luis Caputo resaltó el «riesgo kuka»: el riesgo implícito en este bono, que reflejaría el «riesgo Milei» porque caducará antes del fin del mandato, marcó una diferencia de apenas 117 puntos respecto a los bonos del Tesoro de Estados Unidos. En el mercado señalan que esa diferencia es con el título en dólar MEP, pero en CCL la diferencia sería mayor (más de 300 puntos), ya que en este caso la TIR es de 7,7%. De todas maneras, el AO28 opera con una TIR de 10%, lo que expone una clara diferencia respecto a su par más corto.
Caputo sostiene que el «riesgo kuka» es la razón por la cual el riesgo país no cae mucho más respecto a los niveles actuales y el consenso del mercado coincide. En los últimos días, el ministro aseguró ante empresarios que ese riesgo es «cero», pero en referencia a que, desde su opinión, la posibilidad de un regreso del kirchnerismo es nula. Más allá de su opinión personal, es lógico que ante empresarios e inversores haga esa afirmación para intentar transmitir certidumbre, pero el mercado sabe que la posibilidad de un regreso del populismo no es nula, por lo cual lo incorpora en el precio de los activos argentinos.
Qué probabilidades de reversión política marcan los precios de los bonos
De acuerdo con un cálculo realizado por Pablo Repetto, jefe de research de Aurum, en base a los precios y flujos de los bonos mencionados, por ahora los inversores estarían marcando «implícitamente» una probabilidad del 20% a que haya una reversión de las políticas actuales, mientras que la probabilidad de continuidad sería del 80%. Por la combinación de escenarios, concluye que la relación riesgo-retorno es asimétrica, con una ganancia esperada del 8% en caso de continuidad de Milei y pérdida superior al 30% en caso de un regreso del kirchnerismo.
«Esperar que el riesgo de reversión de políticas con un gobierno de impronta K tienda a cero es, al menos, voluntarista, teniendo en cuenta el horizonte temporal y la intención que muestra el Gobierno de subir al ring al kirchnerismo para fidelizar sectores que temen al regreso de esas políticas. Aún si redujeramos esas chances al 10%, los precios de los bonos registrarían una modesta mejora de entre 3% y 4%«, afirma.
Repetto considera que los precios actuales de los bonos soberanos de legislación doméstica incorporan adecuadamente la expectativa de continuidad de las políticas de Milei (80% contra 20% de riesgo de cambio de orientación política) y, por lo tanto, las mejoras esperadas lucirían acotadas para los próximos meses.
Hasta la mitad del riesgo país actual es temor al kirchnerismo
Martín Genero, de Clave Bursátil, estima que casi la mitad (entre 40% y 50%) del nivel actual de riesgo país tiene incorporado el temor de los inversores a un regreso del kirchnerismo. Coincide en que la tasa de riesgo soberano, si bien puede ceder un poco más, tendrá un piso elevado y no caerá de manera significativa hasta las elecciones presidenciales. Afirma que la oscilación del indicador entre 500 y 600 puntos desde hace siete meses va en línea con el índice S&P Merval, que en este lapso ha hecho un movimiento similar con un valor de entre u$s1.800 y u$s2.000 medido en dólares.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,riesgo país,kirchnerismo






El análisis económico aporta herramientas que permiten una lectura más objetiva de los indicadores. Una de ellas se basa en la diferencia entre shocks transitorios y permanentes
- Porque atribuyó la caída a factores puramente coyunturales cuyo impacto negativo no debería repetirse en agosto ni en septiembre.
- Porque la variación de julio, más allá de su elevado valor absoluto, está en línea con el comportamiento errático que muestra la economía desde, por lo menos, octubre del año pasado.

- estacional (compuesta por factores que se repiten sistemáticamente todos los años),
- irregular (“ruidos” que representan movimientos erráticos que no responden a ningún patrón específico) y
- tendencia-ciclo, que marca la dirección de fondo. Esta descomposición es especialmente relevante cuando se aplica a indicadores que miden el nivel de actividad económica, como el EMAE, en cuyo caso la variación del componente de tendencia-ciclo siguió siendo positiva en julio.

La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana
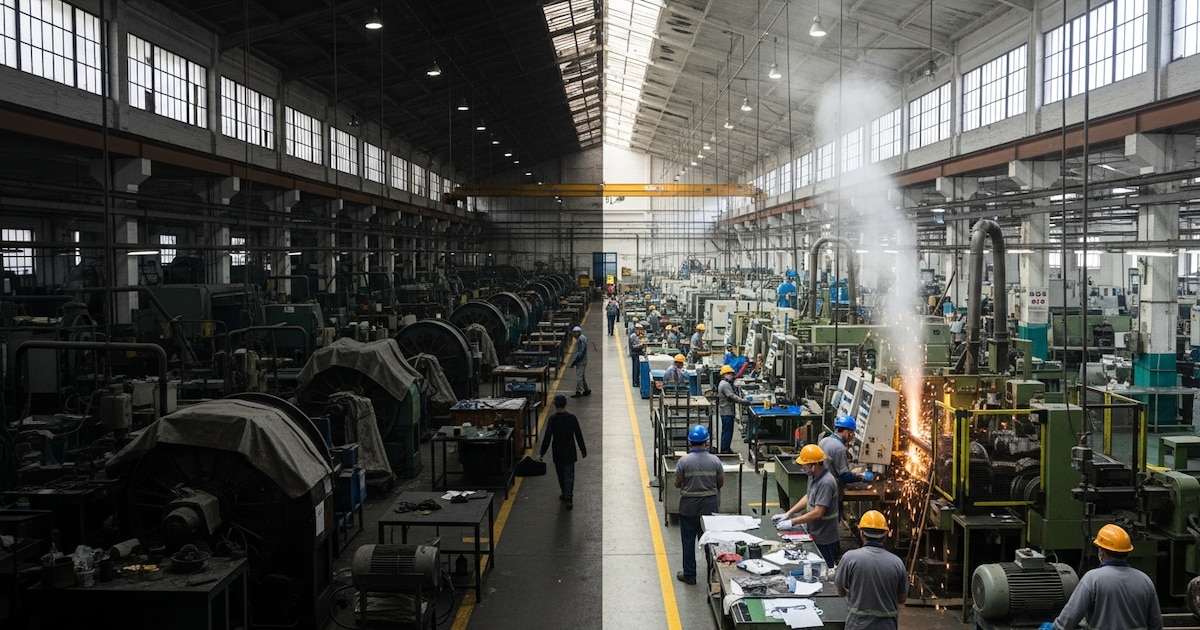
fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo
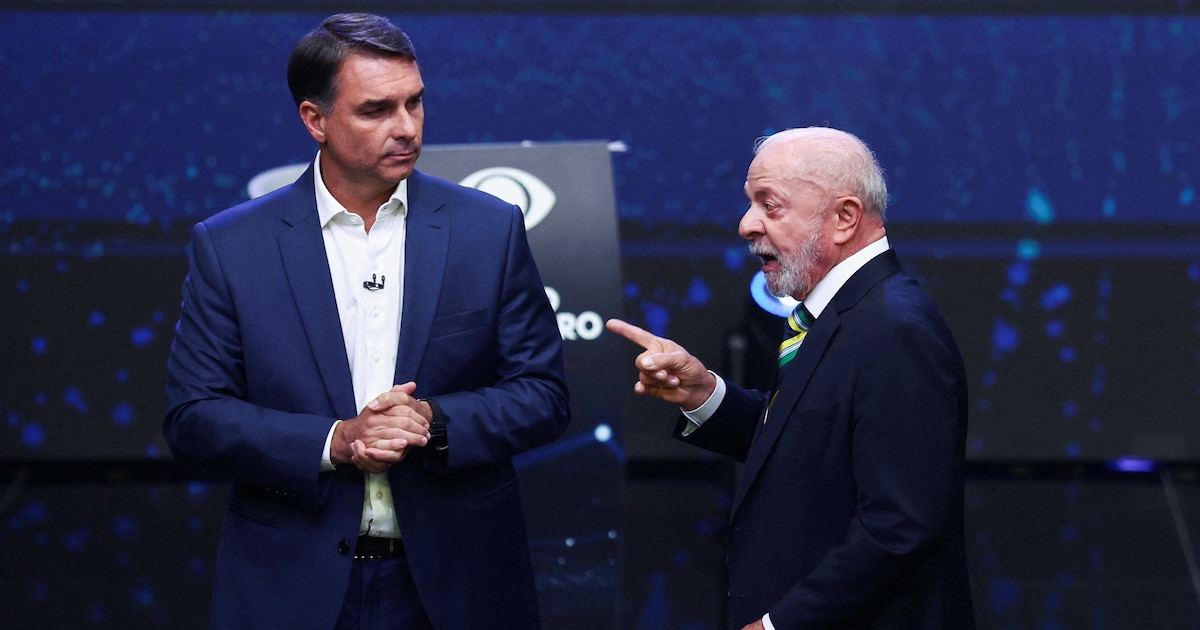
- Política: se reabre el canal directo y se puede hablar de lo que las empresas ya reclaman.
- Precios relativos, y es la que más pesa en el corto plazo.
A la Argentina le viene bien una apreciación del real porque Brasil explica cerca del 31% del tipo de cambio real multilateral

Adefa y Anfavea sostienen que 2029 “es ya”, porque las inversiones se deciden a cinco años. El régimen camina al libre comercio bilateral con un arancel externo del 35 por ciento

Brasil no va a salir de los Brics aunque gane Bolsonaro: China es comprador decisivo de sus materias primas y fuente de inversión
South America / Central America,Government / Politics
Decisiones de la Justicia Federal dispusieron recomposiciones basadas en la inflación o en combinaciones de precios y salarios

Quien aportó durante décadas sobre remuneraciones elevadas puede obtener una sentencia que recomponga su haber; sin embargo, la prestación corregida vuelve a quedar sometida a un máximo

Si un mecanismo de movilidad resultó insuficiente para un haber individual, también pudo serlo para el piso que lo protégé y el techo que lo limita
jubilados,pensiones,trámites,adultos mayores,oficina pública,asistencia,gestión,ciudadano,comunidad,beneficios

Atención, Estudiantes: Palmeiras ganó con asistencia del Flaco López y gol de Giay

Kicillof quiere garantizar la reelección de los intendentes y buscará una negociación con la oposición

¿Crecimiento, estancamiento o recesión?

Elina Costantini reveló el insólito momento que vivió con Eduardo Costantini antes de casarse: “Problema psicológico”

Nintendo repasa toda la serie de Nintendo Switch Sports Resort en esta nueva imagen – Nintenderos

‘Slow Horses’ convierte a los peores espías de Gran Bretaña en protagonistas de la serie del momento

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Honduras: DAET niega detenciones de policías tras operativo en San Pedro Sula y alerta sobre posible atentado

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



