ECONOMIA
La deuda pública aumentó en abril por cobertura para próximos vencimientos, bonos ajustables y diferencias de cambio

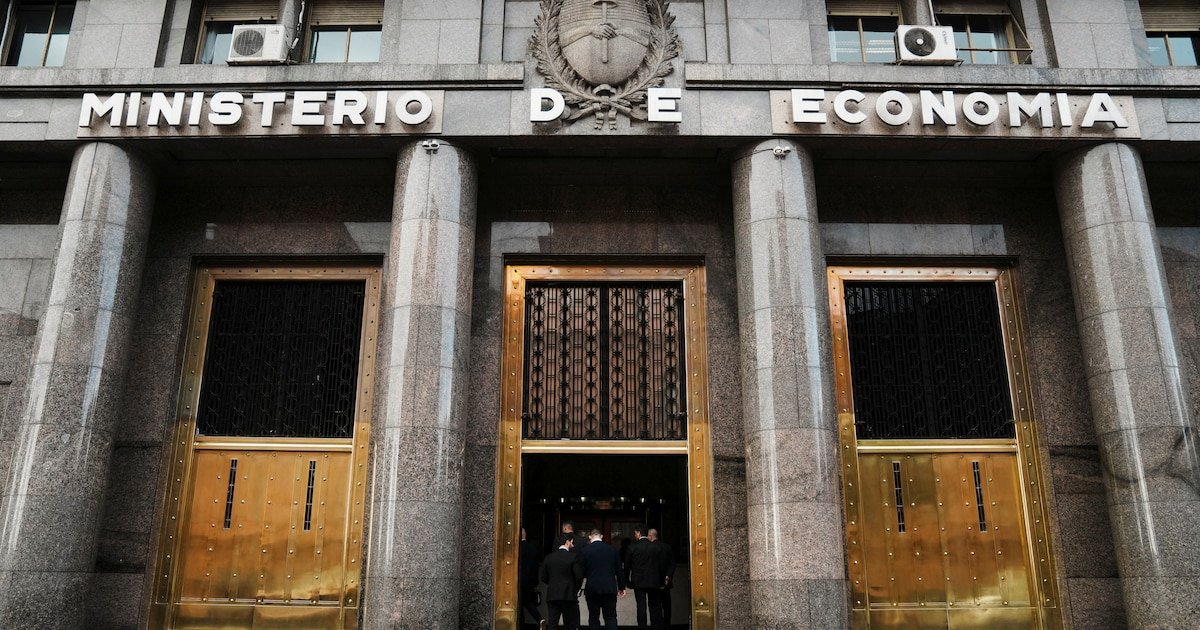
Cada mes, la Secretaría de Finanzas informa operaciones de deuda pública superiores a 40.000 millones de dólares. En abril ascendió a USD 74.200 millones, incluyendo financiamiento, canjes, capitalizaciones, pagos, ajustes y cancelaciones, y un saldo neto que muestra reducción de compromisos con el sector privado no financiero, mientras que sigue creciendo con organismos internacionales, principalmente para financiar obras de infraestructura y cumplir el acuerdo de facilidades extendidas con el Fondo Monetario Internacional (FMI) desde abril de 2025.
No obstante, analistas y consultoras privadas advierten sobre los vencimientos de 2027, estimados en USD 23.000 millones, que generan incertidumbre respecto a la capacidad de pago, pese a que mes a mes la Secretaría de Hacienda informa la sostenibilidad de superávit fiscal financiero que permite acumular depósitos oficiales en el Banco Central de la República Argentina, en pesos y dólares, y obtuvo en abril garantías de organismos internacionales para afrontar los próximos vencimientos de deuda.
La cartera que dirige Federico Furiase informó que en abril de 2026 el stock de deuda bruta ascendió a USD 496.676 millones, de los cuales USD 494.141 millones se encuentran en situación de pago normal. Por tipo de legislación, en abril, la deuda en moneda local representó el 47% del total, mientras que el 53% restante correspondió a moneda extranjera.

Durante abril, la Administración Central concretó operaciones por USD 74.200 millones: USD 39.150 millones en financiamiento y capitalizaciones, y USD 35.050 millones en amortizaciones y pagos.
El incremento neto de USD 4.100 millones se atribuyó al atraso en el desembolso trimestral del FMI por unos USD 1.000 millones y al anticipo en la colocación de bonos para afrontar vencimientos en julio y enero próximos, por más de USD 4.000 millones, en cada caso.
Desde enero de 2026, la dinámica de la deuda pública es motivo de seguimiento para analistas y consultoras económicas debido a la concentración de vencimientos y la limitada acumulación de reservas internacionales en el Banco Central y la capacidad de compra del Tesoro Nacional.
En términos de PBI, la deuda consolidada de la Administración Central y el Banco Central aumentó en abril a 59,1%, un punto más que en marzo, según la estimación implícita del BCRA en los agregados monetarios.
Las operaciones de deuda con organismos internacionales -excluyendo al FMI-, destinadas a recapitalizar el Banco Central y financiar reformas sin requerimiento legislativo, junto con el efecto de la valuación de divisas, se estabilizaron en 38.967 millones de dólares.
El saldo del préstamo del FMI aumentó en USD 653 millones, reflejando la variación de monedas frente al dólar y cancelaciones netas derivadas del retraso en el desembolso esperado.
Por diferencias de cambio, los Adelantos y Letras del Banco Central transferidos a la Tesorería aumentaron en USD 30 millones, ubicándose en 55.552 millones de dólares.
La deuda consolidada de la Administración Central y el Banco Central, descontados los depósitos oficiales en el ente monetario por USD 7.435 millones -que aumentaron en USD 2.529 millones-, totalizó en abril de 2026 USD 489.241, con un incremento de USD 10.318 millones frente a marzo.
En comparación con noviembre de 2023, la deuda bruta de la Administración Central aumentó en USD 71.383 millones a marzo último. Sin embargo, al considerar las transferencias de pasivos del Banco Central al Tesoro durante los primeros meses de 2024 y la variación de depósitos oficiales, el stock consolidado en los primeros 29 meses de la presidencia de Javier Milei presentó un crecimiento neto de USD 2.290 millones.
Este resultado se descompone en un alza de USD 21.635 millones con organismos internacionales y baja de USD 19.345 millones en el agregado del sector público y privado.
En términos de PBI, la deuda consolidada se mantuvo en 59,1% que había alcanzado en noviembre de 2023, tras un pico de 76,3% en diciembre de ese año -por el sinceramiento cambiario y la eliminación de la brecha con los tipos de cambio alternativos-.
Según los analistas, la coordinación entre el Tesoro y el Banco Central sigue siendo clave para el desempeño económico de corto plazo. La estrategia oficial prioriza evitar que la expansión monetaria de origen cambiario se traslade a precios o al dólar, mediante la colocación de deuda en moneda nacional para enfrentar vencimientos futuros y consolidar la disciplina fiscal, con el objetivo de reducir el peso de la deuda pública sobre el PBI.
A mediados de mayo, el Banco Central de la República Argentina puso a disposición del Tesoro Nacional $24,4 billones en concepto de dividendos del ejercicio 2025, tras la aprobación del directorio sobre el estado contable del año.
Hacienda informó que los fondos se distribuirán en dos operaciones: $6 billones se destinarán a la constitución de depósitos del Tesoro en el BCRA y $18,4 billones a la recompra de Letras Intransferibles en cartera del organismo, por un valor nominal estimado de USD 21.700 millones. Esta medida permitirá reducir la deuda pública consolidada con el ente monetario a USD 30.600 millones.
Corporate Events,South America / Central America







ECONOMIA
Otra jugada de Elon Musk: empezó la producción masiva de Tesla Semi, el camión eléctrico que busca revolucionar el transporte mundial
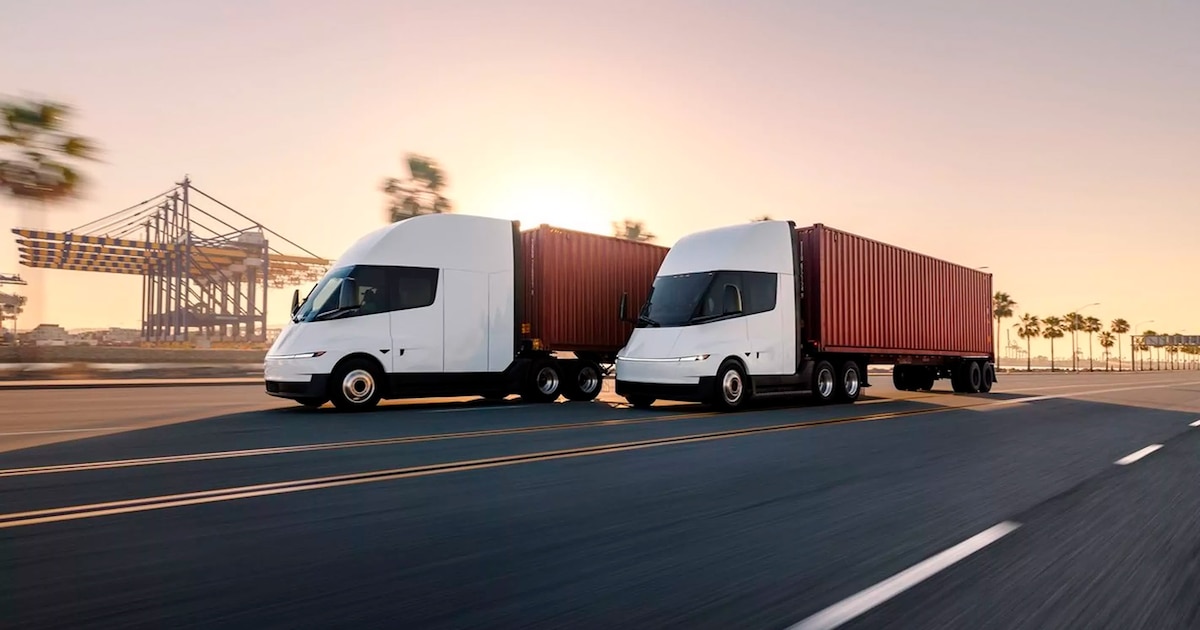


Tesla,Tesla Semi,camión eléctrico,transporte de carga,producción en serie
El «súper El Niño» podría mejorar las lluvias en Argentina y elevar la cosecha de soja y maíz, con hasta 4.000 millones de dólares extra
Puntos importantes

El súper El Niño muy intenso ya comenzó, persistirá hasta 2027.
Argentina podría beneficiarse: mejora agrícola, más dólares.
Riesgos: excesos hídricos, precios inciertos. Cautela esencial.
alimentos,precios,campo,dólares,Economía,Económica,Economia politica,Que es economía
ECONOMIA
Los subsidios a las tarifas pueden convertirse en una trampa que distorsione toda la economía
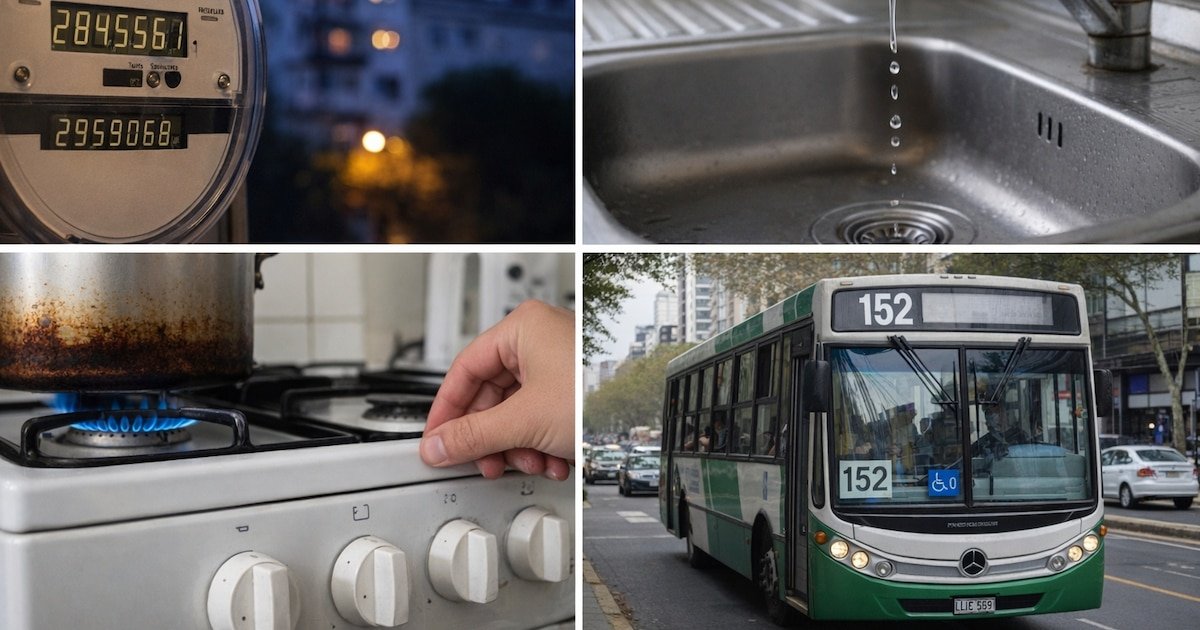
En muchos países de América Latina, como Argentina, y de otras regiones emergentes, los subsidios energéticos han llegado a representar entre el 2% y el 7% del PBI

- focalización extrema en los hogares de menores ingresos verificables, no universales;
- carácter temporal y decreciente, con calendarios claros de salida; y
- magnitud reducida —idealmente por debajo del 0,5% del PBI— orientada a corregir fallas de mercado específicas, como el acceso mínimo a energía en zonas aisladas o la transición hacia fuentes más limpias. Más allá de ese umbral, el subsidio deja de ser una herramienta de inclusión y se transforma en una transferencia regresiva que beneficia desproporcionadamente a quienes más consumen.
En Egipto, durante las décadas previas a 2014, millones de hogares y empresas disfrutaban de combustibles y electricidad a precios que representaban apenas una fracción del costo

Los precios relativos distorsionados son la semilla de las crisis recurrentes (Cavallo)
Electricidad,agua,gas,transporte público,servicios,ciudad,economía,tarifas,consumo,Argentina

POLITICA34 minutos ago
El Senado cambió la reforma de la carta orgánica del Banco Central y el proyecto regresa a Diputados

SOCIEDAD51 minutos ago
Padre de cuatro nenas y fanático del fútbol: quién era el empresario que murió en un vuelco en la ruta 65

CHIMENTOS54 minutos ago
A días de llegar a la Argentina, Julián Álvarez apareció pegado a una mujer: la foto de la que habla todo el mundo

INTERNACIONAL1 hora ago
Four American tourists among 6 killed after explosion levels building near Athens’ Acropolis

INTERNACIONAL1 hora ago
SCOTUS detention fight could unleash dangerous criminal migrants onto US streets, experts warns

INTERNACIONAL1 hora ago
ONU Turismo: la desaceleración global no frenó el crecimiento de República Dominicana

ECONOMIA3 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

CHIMENTOS3 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases

POLITICA3 días ago
Gira por New York: Milei se reunirá con Netanyahu y disertará en el Club Económico antes de regresar a Buenos Aires

INTERNACIONAL3 días ago
En fotos: así fue la recepción de Xi Jinping en la Casa Blanca

 ECONOMIA3 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- CHIMENTOS3 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases
- INTERNACIONAL3 días ago
En fotos: así fue la recepción de Xi Jinping en la Casa Blanca