Connect with us

ECONOMIA

La fórmula para matar la inflación y reactivar la economía

Published

on


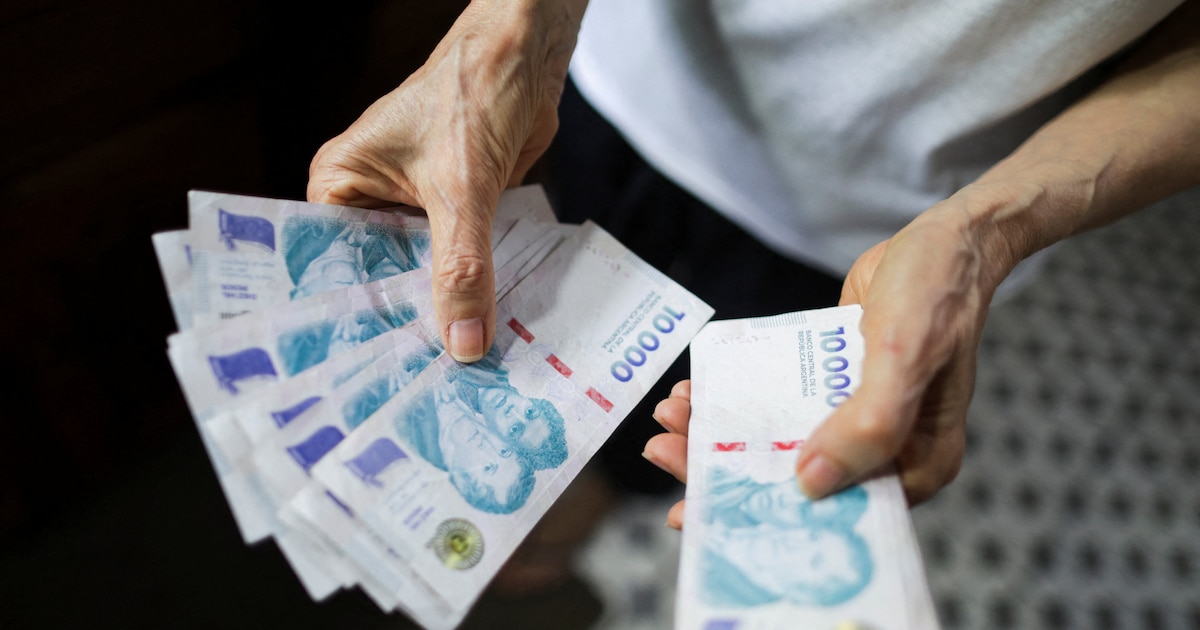
La aceleración de la inflación hundió los salarios reales en la segunda mitad del 2025 y mató la demanda de crédito, quitándole al consumo sus dos principales motores (REUTERS/Francisco Loureiro)

Los datos fiscales de enero del 2024 tomaron por sorpresa al propio ministro, que entonces llamó al Presidente y transmitió la novedad: el equilibrio fiscal se había alcanzado antes de lo esperado. El fogonazo hiperinflacionario del cambio de gobierno había producido la paradoja del electrodoméstico; el candidato que había llegado prometiendo la motosierra, saneaba las cuentas con una licuadora, que él mismo había ayudado a encender levantando la mano en el congreso para borrar de un plumazo la recaudación del impuesto a las ganancias de la cuarta categoría, lo que hizo subir el rojo de las cuentas públicas sobre finales del 2023 y le causó el primer enfrentamiento con los gobernadores que le reclamaron reinstalarlo, para no perder coparticipación.

Lo cierto es que Javier Milei se abrazó tan fuerte al equilibrio presupuestario que incluso aceptó pagar un enorme costo político congelando los salarios de los residentes del hospital de niños más prestigioso de América Latina, por menos de una décima parte de un punto del PBI. El mensaje se leyó fuerte y claro; “no hubo en los últimos 40 años, ni habrá en las próximas cuatro décadas, ningún presidente tan comprometido con el ancla fiscal”.

Advertisement

Con el fin de la emisión para financiar el déficit y ayudada por la tablita cambiaria, la inflación se derrumbó hasta abril del 2025 y siguió cayendo una vez liberado el tipo de cambio y eliminado el cepo para las personas físicas. Pero en junio, el incumplimiento de la meta de acumulación de reservas con el FMI, forzó al Gobierno a cambiar la política monetaria; el BCRA empezó a controlar agregados y la tasa de interés se puso tan volátil como lo indican los manuales de la facultad. Después vino el riesgo electoral y el programa monetario y cambiario quedó en una trampa, porque por un lado se había comprometido a la acumulación de reservas, pero por el otro tenía un mecanismo de bandas que obligaba al Central a funcionar como un cajero automático de dólares, cuando la paridad pasaba el límite superior de intervención. El revés electoral del oficialismo en septiembre derrumbó la demanda de dinero y aceleró el proceso de dolarización, pero la desmonetización de la economía no se detuvo siquiera en octubre, a pesar de que las urnas dieron entonces un espaldarazo a los libertarios.

La aceleración de la inflación hundió los salarios reales en la segunda mitad del 2025 y mató la demanda de crédito, quitándole al consumo sus dos principales motores. La volatilidad de tasas hacía daño por el lado de la oferta penalizando los stocks y enfriando la actividad. Para abril, el Banco Central ensayó otro cambio en su política monetaria y, aunque decía que seguía controlando la cantidad de dinero, en la práctica armó un corredor de pases activos que planchó la tasa. Por fortuna, más por el timming de los precios regulados y por los shocks estacionales, que por la errática política monetaria, la inflación cedió en el cuarto y el quinto mes del año.

Si los precios continúan en relativa calma durante junio, como lo muestran las mediciones de alta frecuencia de las consultoras privadas, para cuando termine el mundial la economía habrá hilado tres meses consecutivos de baja de la inflación y es plausible pensar que entonces se recuperen los salarios y reviva la demanda de crédito, empujando la reactivación de la economía en el segundo semestre, pero tan pronto empiece el ruido político del 2027, el fantasma del “riesgo kuka” golpeará otra vez la puerta.

Advertisement

El acta de defunción del principal problema económico argentino de los últimos 20 años depende de la irrelevancia de la próxima elección. En Brasil, en Chile, o en Uruguay, también pasaba en los 80 lo mismo que acá, pero hoy la izquierda y la derecha alternan sin que se hunda la demanda de dinero cuando ganan los que quieren más gasto público o amenazan con más regulaciones sobre los mercados. La clave es que ellos tienen un banco central independiente, de suerte que la política monetaria no depende del gobierno de turno.

Nosotros somos los únicos latinoamericanos, además de Venezuela, que tenemos problemas con la inflación y seguimos insistiendo en nuestra capacidad de hacer cosas distintas a las que hacen todos los países que terminaron con el flagelo. Al borde de una hiper, con el Banco Central estallado de pasivos remunerados y el balance enfermo, el ejecutivo tenía un argumento para concentrar el poder de la política monetaria en cabeza del ministro de economía, pero resuelto ese problema y luego de dos temporadas repartiendo “utilidades” al tesoro, la felicitación del presidente al ministro por el dato de la inflación de mayo es un desatino innecesario. Pensemos que la moneda es una institución basada en la confianza y si el presidente se atribuye la política monetaria, entonces la moneda refleja la confianza en su gobierno, que naturalmente será volátil.

El acta de defunción del principal problema económico argentino de los últimos 20 años depende de la irrelevancia de la próxima elección

Para que la próxima elección resulte monetariamente irrelevante y se termine para siempre la inflación en Argentina necesitamos una regla muy simple; que nunca más un presidente de la nación pueda nombrar, ni mucho menos despedir, a un director o al presidente del Banco Central.

Advertisement

Hay varias fórmulas posibles para esa arquitectura, pero la que más me gusta es una regla simple: que los diez principales bancos del país según volumen de depósitos nombren cada uno a un director y que entre ellos elijan al presidente. En paralelo, en el ámbito del ministerio de economía, una superintendencia de entidades financieras, sin poder sobre la política monetaria, regularía el normal funcionamiento del sistema.

Idealmente, esa tecnología debería estar protegida por la constitución, pero hasta que tengamos una nueva carta magna puede hacerse por ley. Es cierto que un nuevo gobierno con mayoría parlamentaria podría afectar la independencia del central, pero, como ocurrió con la norma que derogó el régimen de convertibilidad, los responsables de ese cambio se convertirían en muertos políticos, porque la sociedad los condenaría por atacar la estabilidad.


Corporate Events,South America / Central America

Advertisement

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


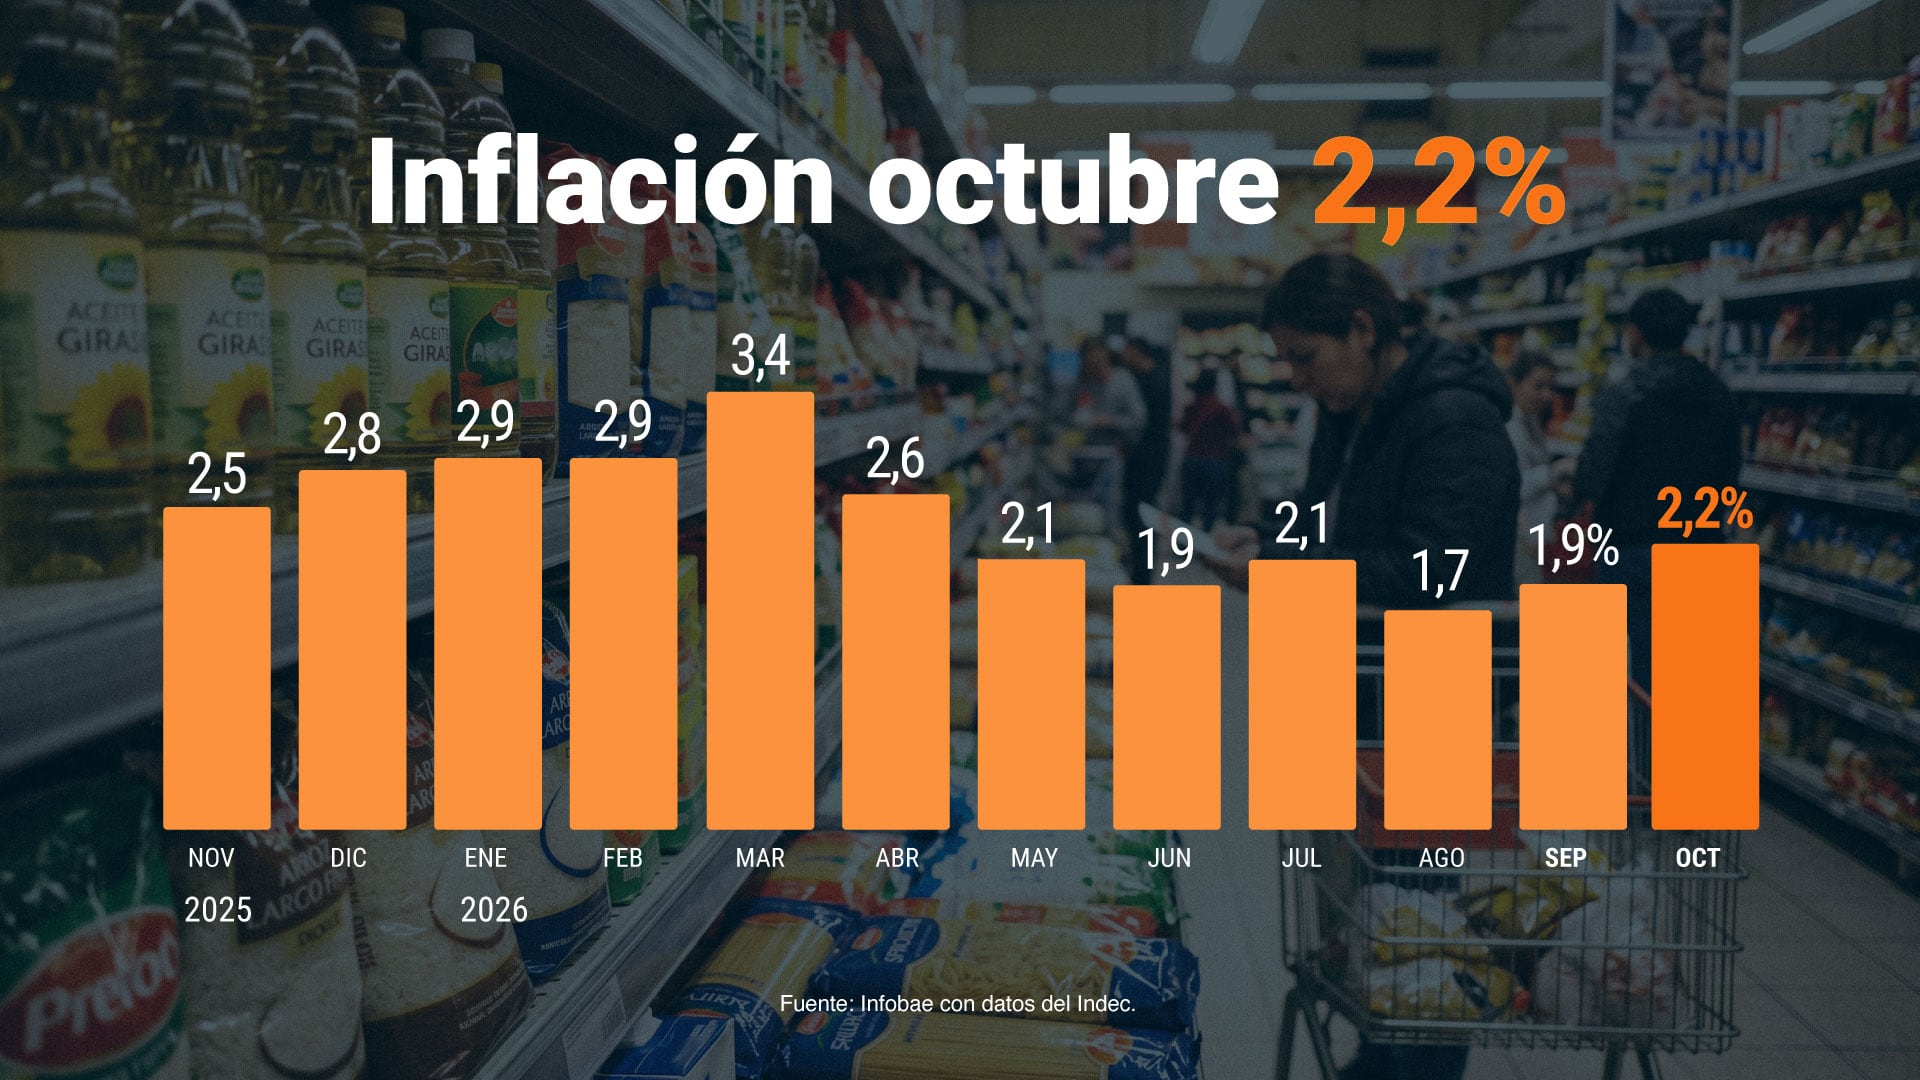
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.

Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

ECONOMIA

Nuevo mal dato para Milei: 2 de cada 3 argentinos se quedan sin sueldo el 20 de cada mes

Published

on


Un relevamiento nacional reveló que el 59,4% se endeudó en los últimos seis meses para afrontar gastos y 8 de cada 10 que pierden ante la inflación


Advertisement

Puntos importantes

Checkbox Checked
La mayoría de hogares agota sus ingresos antes del día 20, según el relevamiento de Zentrix.
Checkbox Checked
80.6% de los encuestados percibe que su salario pierde ante la inflación.
Checkbox Checked
Casi 6 de cada 10 se endeudaron para cubrir gastos básicos como alimentos y salud.

Si sueldo el 20 de cada mes: mal dato para Javier Milei

Endeudamiento para pagar alimentos, salud y servicios

El sueldo pierde contra la inflación

Jóvenes y sectores medios, entre los más afectados

El cuestionamiento de Milei a las encuestas sobre el fin de mes


inflación,encuesta,sueldo,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias