ECONOMIA
La morosidad volvió a crecer y casi 7 millones de personas ya no pueden acceder a un crédito


La morosidad en familias argentinas alcanzó un nuevo récord histórico de 12,7% en mayo, según datos de la consultora 1816. Es el 19° mes consecutivo de aumento en este indicador.
El dato surge del análisis de deudas con al menos 90 días de atraso, información que proviene de la Central de Deudores del BCRA (CENDEU). La consultora aclaró que el Banco Central puede actualizar estos números más de una vez, por lo que la cifra definitiva podría modificarse marginalmente.
El deterioro dejó una cifra alarmante: casi 7 millones de personas quedaron excluidas del sistema crediticio. Se trata del 27% de quienes habían tomado préstamos y ahora enfrentan atrasos significativos en sus pagos.
La morosidad se mide en deudas impagas por más de tres meses, un plazo que refleja no solo dificultades pasajeras sino problemas financieros estructurales en los hogares.
En el segmento de empresas, la mora también subió. Pasó de 3,3% a 3,5% en el mismo período. Al considerar todo el sector privado en conjunto, el indicador trepó de 7,3% a 7,7%.
El contexto hace más dramático el panorama: a fines de 2024, apenas el 2,5% de los créditos en familias estaban en situación irregular. En menos de seis meses, esa cifra se multiplicó por cinco.
Qué segmentos están más golpeados por la morosidad
Las líneas de crédito más afectadas son dos: préstamos personales y tarjetas de crédito. Ambas representan los productos más comunes entre las familias argentinas.
El informe de 1816 reveló que 26 de las 30 entidades financieras analizadas registraron aumentos en su morosidad durante mayo. No se trata de un problema aislado en algunos bancos, sino de una tendencia generalizada.
Pero el dato más preocupante está fuera del sistema bancario tradicional. En las entidades no financieras, que concentran el 17% de los créditos a privados, la tasa de morosidad saltó a 32,2%.
Este universo incluye financieras, casas de crédito y comercios que otorgan financiamiento propio. Son justamente estos prestamistas los que atienden a sectores con mayor vulnerabilidad económica o menor acceso al crédito bancario.
Las entidades no financieras tienen requisitos más flexibles que los bancos, pero cobran tasas más altas y enfrentan niveles de incumplimiento mucho mayores, lo que refleja el perfil de riesgo de sus clientes.
Por qué los jóvenes son el grupo más vulnerable
La consultora hizo especial énfasis en la situación de los menores de 35 años. Casi el 40% de los jóvenes con créditos vigentes tiene al menos un préstamo irregular.
Esta cifra no distingue entre entidades financieras y no financieras. Habla de una generación que entró al sistema de crédito en un momento de alta inflación y caída del poder adquisitivo.
Los jóvenes suelen tener ingresos más inestables. Muchos están en trabajos informales o recién arrancando sus carreras profesionales. Cuando los precios suben más rápido que los salarios, son los primeros en quedar expuestos.
El problema no es solo individual. Una generación entera de potenciales consumidores está quedando fuera del sistema crediticio. Eso tendrá efectos en el consumo y en la capacidad de reactivación económica a mediano plazo.
El vicepresidente del BCRA, Vladimir Werning, dijo la semana pasada en Córdoba que la morosidad tocó un pico en el segundo trimestre. Según su visión, los próximos datos podrían empezar a mostrar una desaceleración en esta tendencia preocupante.
Qué puede pasar con el crédito de acá a las elecciones
En mayo y junio, el crédito en pesos al sector privado dejó de caer en términos reales. Pero tampoco mostró mejoras considerables.
La consultora 1816 no ve que, de acá a las elecciones del año que viene, el crédito a familias sea un motor relevante de la actividad económica. Esto contrasta con lo que pasó en el segundo semestre de 2024 y el primer semestre de 2025.
Más del 27% de las personas que tomaron préstamos dejaron de ser ‘sujetos de crédito’, es decir, perdieron su capacidad de acceder a nuevos financiamientos por su historial de morosidad.
La razón es clara: cuando más de un cuarto de quienes tomaron créditos queda inhabilitado para volver a pedir prestado, el mercado se achica automáticamente. Los bancos se vuelven más selectivos. Las tasas suben. El acceso se complica.
Sin embargo, la consultora cerró con un matiz. El peso del crédito en la economía argentina es tan pequeño que su estancamiento no implica necesariamente una caída del PBI.
La economía local puede seguir creciendo en los próximos 12 meses, aunque sea sin el impulso del financiamiento a familias. Es una señal de que el crédito, históricamente relevante en otras economías, tiene aún un rol marginal en Argentina.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,morosidad,deuda






ECONOMIA
AILAT26: el encuentro que prepara a las organizaciones para el próximo cambio impulsado por la IA
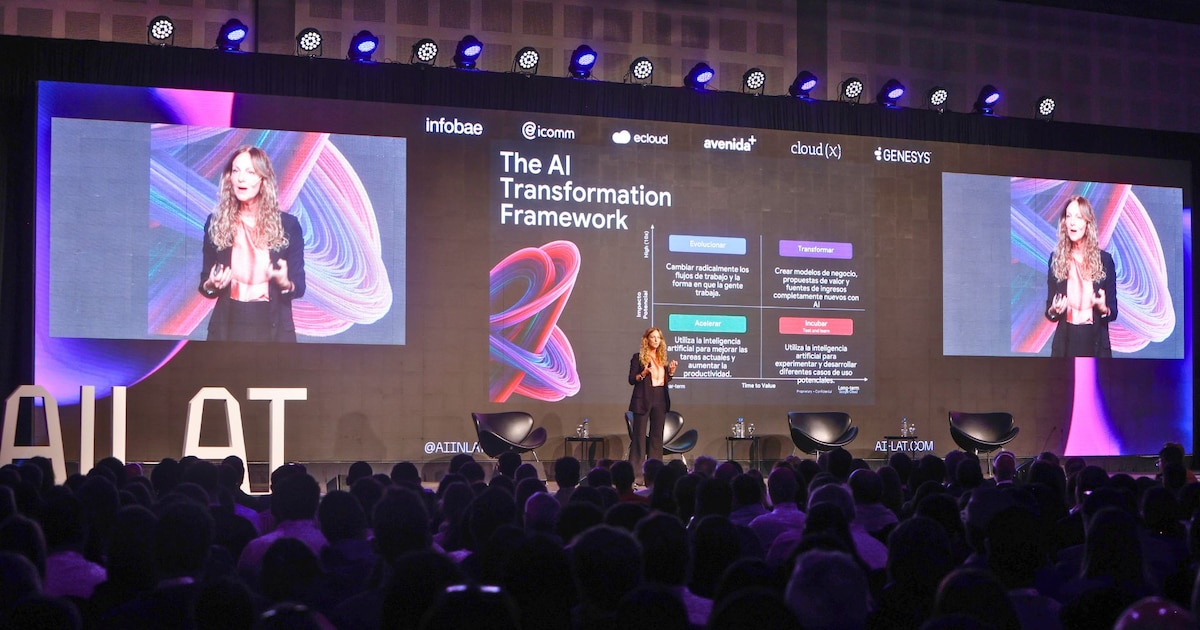
- Juan Vallejo, director general de Google Argentina
- Ezequiel Glinsky, General Manager de Customer Success para América Latina de Microsoft
- Astrid Mirkin, General Manager South Latam & Miami de TikTok
- Amilcar Luna, Head of AI de SAP Latin America
- Guilherme Fuhrken, LATAM Enterprise Sales Manager de Nvidia
- Pablo Moretti, VP de Desarrollo de Producto de Mercado Libre
- Matías Berardi, Global Account Manager para América Latina de AMD
- Alexander Vicondoa, Head of LATAM FDE Team de ElevenLabs
- Axel Abulafia, Board Member AI in LATAM
- Paul Ríos, GTM Leadership de Lovable
- Daniel Nofal, cofounder & President de RESTART
- María Pía Logiovane, Head of HR LatAm y Country Leader Panamá de Philips
- Jimena Faena, vicepresidenta de Marketing y Revenue Management LATAM de Wyndham Hotels and Resorts
- Sebastián Reinares, CDO Cono Sur de Bayer
- Gisele Cabrera, CDAO, Naranja X
- Gaspar Mac, Founder, Ecloud
- Alejandro Melamed, Founder & CEO de Humanize Consulting


inteligencia artificial,AI LAT,conferencia,transformación digital
ECONOMIA
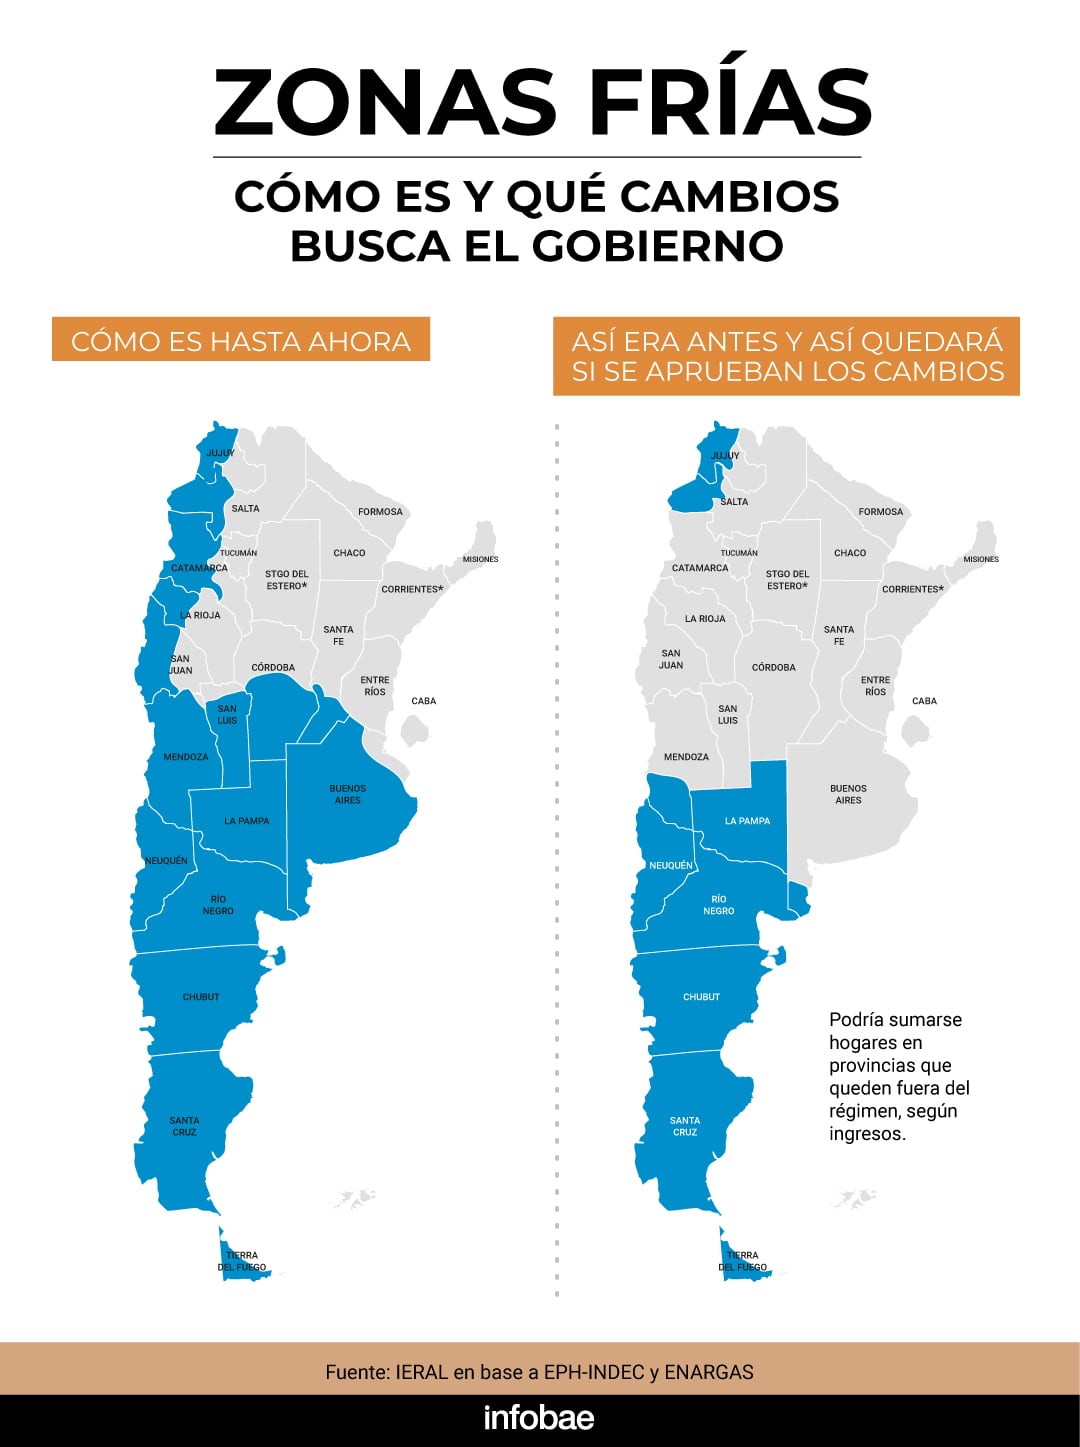
Zonas Frías: estos son los 94 municipios que podrían perder el subsidio en la boleta del gas

- 25 de Mayo
- 9 de Julio
- Adolfo Alsina
- Adolfo Gonzales Chaves
- Alberti
- Arrecifes
- Ayacucho
- Azul
- Bahía Blanca
- Balcarce
- Baradero
- Benito Juárez
- Bolívar
- Bragado
- Cañuelas
- Capitán Sarmiento
- Carlos Casares
- Carlos Tejedor
- Carmen de Areco
- Castelli
- Chacabuco
- Chivilcoy
- Colón
- Coronel Pringles
- Coronel Rosales
- Coronel Suárez
- Daireaux
- Dolores
- Florentino Ameghino
- General Alvarado
- General Alvear
- General Arenales
- General Belgrano
- General Guido
- General La Madrid
- General Las Heras
- General Lavalle
- General Madariaga
- General Paz
- General Pinto
- General Pueyrredon (Mar del Plata)
- General Rodríguez
- General Viamonte
- General Villegas
- Guaminí
- Hipólito Yrigoyen
- Junín
- La Costa
- Laprida
- Las Flores
- Leandro N. Alem
- Lincoln
- Lobería
- Lobos
- Maipú
- Mar Chiquita
- Marcos Paz
- Mercedes
- Monte
- Monte Hermoso
- Navarro
- Necochea
- Olavarría
- Pehuajó
- Pellegrini
- Pergamino
- Pilar
- Pinamar
- Puan
- Ramallo
- Rauch
- Rivadavia
- Rojas
- Roque Pérez
- Saavedra
- Saladillo
- Salliqueló
- Salto
- San Andrés de Giles
- San Antonio de Areco
- San Cayetano
- San Nicolás
- San Pedro
- Suipacha
- Tandil
- Tapalqué
- Tordillo
- Tornquist
- Trenque Lauquen
- Tres Arroyos
- Tres Lomas
- Villa Gesell y
- Villarino
Con una ligera suba el dólar mayorista alcanzó este miércoles nuevos precios máximos. La divisa subió dos pesos o 0,1%, a $1.516, después de haberse negociado a $1.518 por la mañana.
Este avance muy gradual del tipo de cambio, no obstante, mantiene vigente el período de atraso cambiario, con una evolución muy inferior al ritmo de la inflación. En septiembre la divisa sube solo tres pesos o 0,2%, a la vez que en el recorrido de 2026 la ganancia se ajusta a 61 pesos o 4,2 por ciento.
El BCRA fijó el techo del régimen de bandas cambiarias en los 1.910,11 pesos. El dólar mayorista quedó así a 394,11 pesos o 26% de ese límite oficial para la flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El dólar mayorista continúa por ahora inalterado a cualquiera de los vaivenes, y así es que sigue planchado en torno a los $1.515, dentro de una plaza que viene exhibiendo una mayor oferta”, estimó Gustavo Ber, economista del Estudio Ber.
“En este contexto, el BCRA parecería aún más inclinado por dar mayor espacio a la demanda privada, y así es que mantiene un ritmo de compras más acotado pero relativamente constante, posiblemente en busca de dar previsibilidad a los participantes, y así prolongar la calma cambiaria”, continuó Ber.
Septiembre se encamina a ser el mes con menores compras oficiales en el mercado en lo que va del año, dado que la autoridad monetaria absorbió poco más de 200 millones en total, iniciativa que quitó presión a la demanda y justifica en parte la estabilización de los precios.
Felipe Mendoza, analista de mercados de EBC Financial Group, prevé “un esquema de cotizaciones mayormente contenido dentro de un rango operativo estimado para el dólar mayorista entre los 1.510 y 1.530 pesos por dólar, mientras que los dólares bursátiles mantendrán un sesgo de consolidación en la franja de los 1.535 a 1.610 pesos”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Si la absorción de liquidez por parte del Tesoro y la licitación de instrumentos en moneda local mantienen la tracción de las tasas de interés reales, la presión cambiaria en los mercados paralelos continuará acotada dentro de brechas inferiores al 5%”, continuó Mendoza.
El dólar al público continuó invariable. En el Banco Nación cerró a $1.535 para la venta, en la sexta rueda seguida para esta cotización minorista, en un máximo nominal. El BCRA informó que en entidades financieras el dólar minorista promedió $1.536,17 para la venta y $1.483,12 para la compra.
La cotización blue del dólar ganó cinco pesos o 0,3% este miércoles, a $1.560 para la venta. El billete informal anotó récord nominal de $1.570 el 28 de julio.
La Secretaría de Finanzas obtuvo un positivo resultado en el canje de deuda dollar-linked, con una aceptación del 75 por ciento.
“El canje del instrumento dollar-linked con vencimiento a fines de septiembre se colocó principalmente en el instrumento dollar-linked con vencimiento en octubre de 2026 (USD 2.419 millones), seguido por los instrumentos con vencimiento en noviembre de 2026 (USD 843 millones) y junio de 2028 (USD 70 millones)”, precisó Max Capital.
“La tasa de aceptación fue elevada en comparación con los últimos canjes, aliviando la presión sobre el tipo de cambio, al menos temporalmente. La deuda en circulación del instrumento dollar-linked con vencimiento en septiembre de 2026 asciende a USD 1.098 millones”, evaluaron desde Max Capital.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En materia de Obligaciones Negociables, emisiones que significan un importante aporte al volumen de negocios de la plaza cambiaria, Vista Energy obtuvo USD 400 millones mediante una nueva emisión de deuda denominada en dólares a 8 años de plazo, a un rendimiento de 7,95%. Con esta operación, el total de emisiones de deuda corporativa en moneda extranjera acumuló USD 17.40 millones desde noviembre de 2025.
Por otro lado, los últimos datos disponibles sobre depósitos privados en moneda extranjera, informados por el BCRA al 18 de septiembre último, muestran que las colocaciones en efectivo aumentaron USD 70 millones, hasta 41.623 millones de dólares.
Asia / Pacific,Corporate Events

Milei usó una particular corbata para su discurso en Naciones Unidas: cuál fue su explicación

Autoridades de salud mantienen 325 mil dosis para hacerle frente a la influenza en Panamá

Otro gesto de un sindicato clave: la UOCRA cerró un acuerdo trimestral alineado con la pauta oficial

El choque de Jimena Barón con el Puma Rodríguez al aire en Es mi sueño: “Estoy cansada”

Javier Milei, ante la ONU: “Esta es una organización inútil, que miró para otro lado con la causa Malvinas”

NYC kitten rescue defends ‘NO F—ING MAGA’ adoption policy as PETA calls for it to be abolished

Enrique Szewach: “El apretón monetario afecta a la actividad, al salario real y a los márgenes”

Círculo rojo: conversaciones informales por un acuerdo judicial con los gobernadores y el factor Bullrich

Milei camina por la cornisa: entre el desorden político y el ajuste permanente

La DEA advirtió sobre el avance de la mafia albanesa: la Policía uruguaya vigila el ingreso de ciudadanos de los Balcanes

 POLITICA2 días ago
Radiografía del ajuste: Los flancos más criticados de la gestión de Javier Milei entre recortes sociales, crisis previsional y salarios de miseria
- ECONOMIA3 días ago
El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones
- ECONOMIA3 días ago
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre