ECONOMIA
La pregunta que se hacen comerciantes y consumidores: ¿cuándo llega la recuperación?

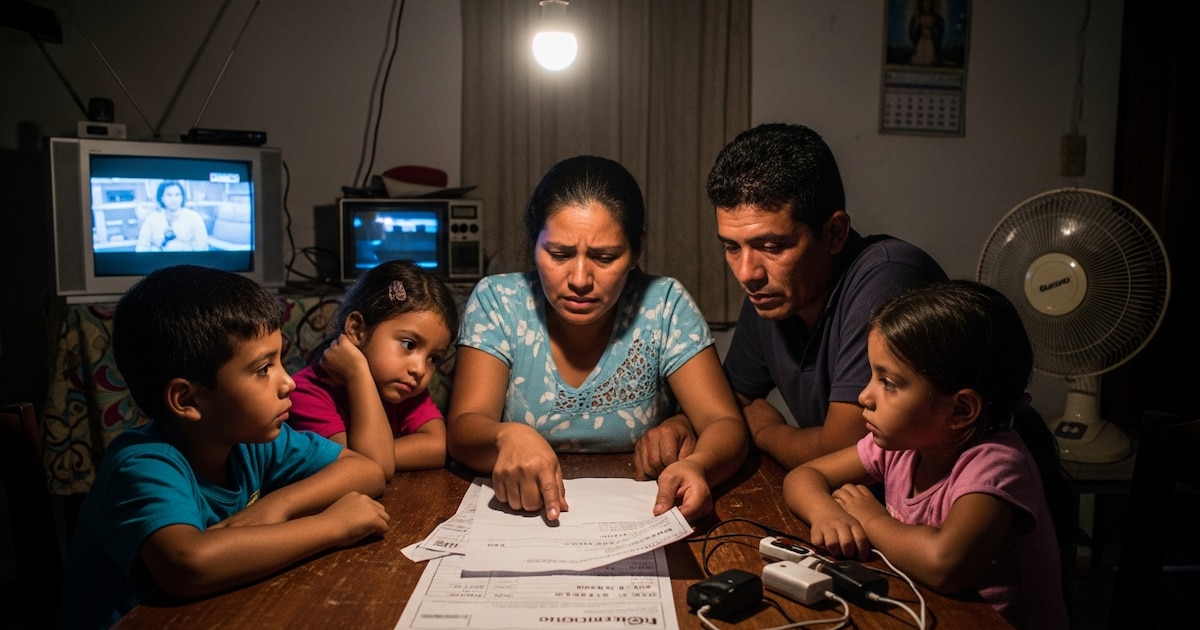
La estabilización macroeconómica suele producir una paradoja que desconcierta tanto a la opinión pública como a buena parte del sector empresario. Mientras los principales indicadores financieros muestran mejoras -desaceleración de la inflación, estabilidad cambiaria, reducción del déficit fiscal y del gasto público-, la economía real sigue exhibiendo señales de debilidad: la mora empieza a bajar, aunque desde niveles elevados; el endeudamiento de familias y empresas continúa siendo alto; caen el consumo masivo y las ventas minoristas; y numerosos comercios y pyme enfrentan crecientes dificultades para sostener su actividad.
Lejos de ser una contradicción, este comportamiento responde a una secuencia observada en numerosos procesos de estabilización en el mundo.
La primera explicación proviene del economista estadounidense Irving Fisher, quien en su clásico trabajo The Debt-Deflation Theory of Great Depressions (1933) describió cómo la caída de la inflación modifica el peso real de las deudas.
Irving Fisher, quien en su clásico trabajo The Debt-Deflation Theory of Great Depressions (1933) describió cómo la caída de la inflación modifica el peso real de las deudas
En contextos de alta inflación, las obligaciones financieras tienden a licuarse con el paso del tiempo y las empresas pueden trasladar con rapidez sus mayores costos a los precios. Cuando la inflación se desacelera, ese mecanismo desaparece. Las cuotas dejan de perder valor real, los márgenes se achican y quienes no logran aumentar sus ingresos al mismo ritmo empiezan a tener más dificultades para cumplir con sus compromisos financieros. El resultado suele ser un aumento de la mora, tanto en hogares como en empresas.
El efecto macroeconómico
Al mismo tiempo, la reducción del déficit fiscal implica una menor inyección de recursos del Estado en la economía. El ajuste del gasto público recorta parte de la demanda agregada, especialmente en actividades vinculadas al mercado interno. Si ese menor impulso todavía no es reemplazado por inversión privada, la actividad económica puede atravesar un período de desaceleración.

Esta dinámica también impacta en el consumo. Las familias no consumen únicamente en función de su ingreso actual, sino también de las expectativas que tienen sobre sus ingresos futuros. Aunque la inflación disminuya, si persiste la incertidumbre laboral o los salarios reales aún no muestran una recuperación sostenida, los hogares tienden a postergar compras importantes, aumentar el ahorro precautorio y restringir el consumo a bienes esenciales.
Existe, además, un fenómeno propio de las economías que salen de largos períodos de inflación elevada. Durante la alta inflación, consumidores y empresas adelantan compras porque saben que los precios aumentarán rápidamente. Cuando la estabilidad comienza a consolidarse, ese incentivo desaparece. El consumo deja de adelantarse y la demanda se normaliza, lo que provoca una caída estadística de las ventas minoristas durante los primeros meses del proceso.
Durante la alta inflación, consumidores y empresas adelantan compras porque saben que los precios aumentarán rápidamente. Cuando la estabilidad comienza a consolidarse, ese incentivo desaparece
A este escenario se suma un cambio estructural: la apertura comercial. Durante años, muchas empresas desarrollaron su actividad en un mercado relativamente protegido, con escasa competencia externa y elevados márgenes de rentabilidad. La apertura de la economía modifica esas condiciones.
Aquí cobra relevancia el concepto de “destrucción creativa”, desarrollado por Josef Schumpeter. Según el economista austro-estadounidense, los procesos de mayor competencia eliminan empresas menos productivas y favorecen la aparición de otras más eficientes. Es un mecanismo que, aunque mejora la productividad agregada en el largo plazo, suele implicar elevados costos de transición para numerosas pequeñas y medianas empresas que no logran adaptarse al nuevo contexto competitivo.
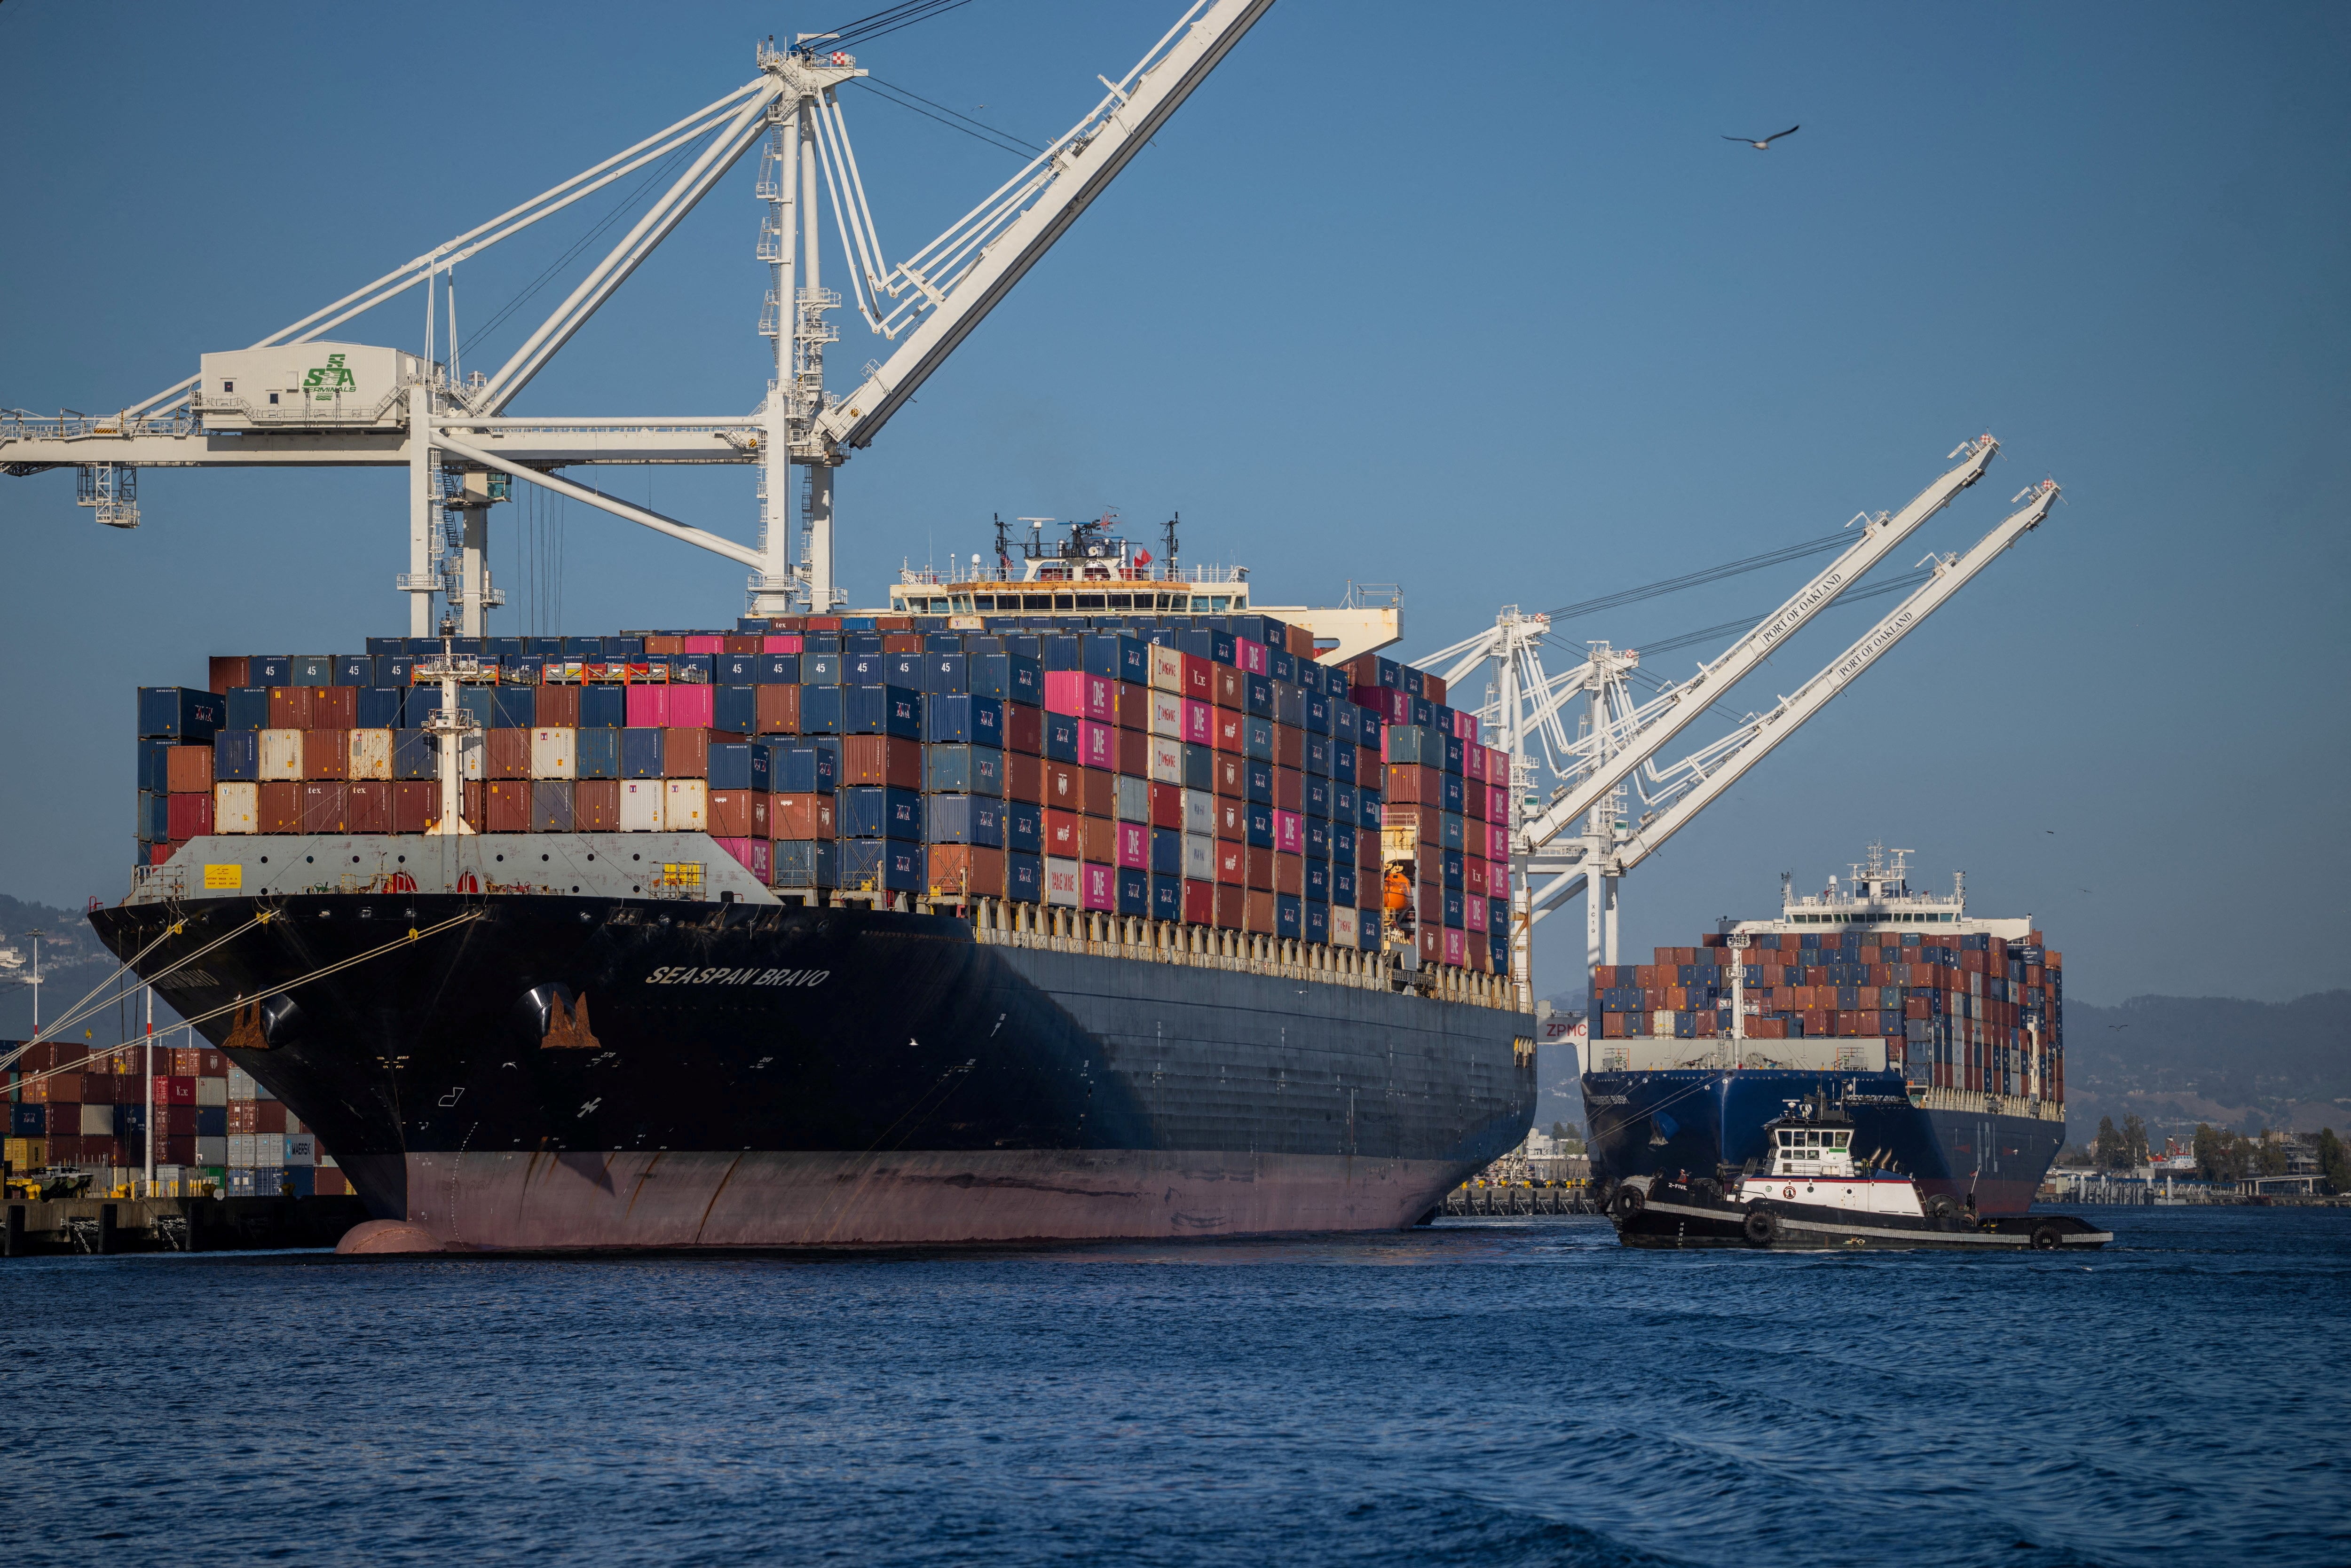
La consecuencia inmediata es una fuerte presión sobre los márgenes de rentabilidad. Empresas acostumbradas a trasladar aumentos de costos mediante subas de precios deben empezar a competir por eficiencia, productividad e innovación. No todas cuentan con el capital necesario para encarar esa transformación.
El resultado es una economía con comportamientos muy distintos según el sector que se observe.
Mientras las actividades vinculadas al comercio exterior -como el agro, la energía, la minería o la economía del conocimiento- muestran una evolución favorable gracias al ingreso de divisas, mayores inversiones y altos niveles de productividad, los sectores dependientes del mercado interno -como el comercio, la construcción y la industria orientada al consumo local- siguen afectados por la debilidad de la demanda doméstica.
Mientras las actividades vinculadas al comercio exterior muestran una evolución favorable gracias al ingreso de divisas, mayores inversiones y altos niveles de productividad, los sectores dependientes del mercado interno siguen afectados por la debilidad de la demanda
Hoy suele denominarse a este proceso “economía dual”: distintos sectores crecen a velocidades muy diferentes dentro de un mismo país. La pregunta inevitable es cuánto tiempo puede durar esta situación.
La experiencia internacional muestra que estos procesos suelen atravesar varias etapas. Economistas como Alberto Alesina y Silvia Ardagna, en sus investigaciones sobre consolidación fiscal, sostienen que las estabilizaciones exitosas siguen una secuencia relativamente previsible:
- mejora la macroeconomía;
- disminuyen el riesgo país y el costo del financiamiento;
- aumenta la inversión privada;
- comienzan a recuperarse el empleo y los salarios;
- repunta el consumo.
Es decir, la mejora visible en la vida cotidiana suele llegar bastante después del ordenamiento inicial. A eso se suma, además, la incertidumbre política que pueden introducir las elecciones presidenciales y su impacto sobre las decisiones de inversión.
La historia reciente ofrece varios ejemplos:
- Chile, tras las reformas de mediados de los años ochenta, el consumo tardó entre dos y tres años en mostrar una recuperación sólida.
- Israel, luego del plan de estabilización de 1985, la inflación cayó rápidamente, pero la demanda interna necesitó aproximadamente dos años para consolidarse.
- Perú, durante la década de 1990, la estabilización monetaria fue mucho más veloz que la recuperación del consumo, un proceso que demandó entre dos y cuatro años.
Necesario, pero no suficiente
Sin embargo, existe una condición indispensable: que la inversión privada reemplace efectivamente el impulso que antes ejercía el gasto público. Si esa inversión no llega, o se concentra únicamente en sectores intensivos en capital y con escaso impacto sobre el empleo, la economía puede prolongar durante varios años un esquema dual, en el que conviven excelentes indicadores macroeconómicos con un consumo débil y dificultades persistentes para buena parte de las empresas orientadas al mercado interno.
En definitiva, la estabilización es una condición necesaria para el crecimiento, pero no suficiente. La recuperación sostenible del consumo no suele ser el punto de partida de un programa económico, sino su etapa final. El verdadero desafío consiste en que la mejora de la macroeconomía logre traducirse en inversión productiva, generación de empleo, aumento de la productividad y, finalmente, una recuperación genuina del poder de compra de los hogares. Solo entonces la estabilidad dejará de percibirse exclusivamente en los indicadores financieros para reflejarse también en la economía cotidiana.
El autor es Analista Económico y director de la consultora Focus Market
luz,energia electrica,centro américa energia eléctrica,familias centroamericanas








ECONOMIA
Los inversores ven una oportunidad de compra en los bonos argentinos a pesar de la tensión electoral, según Bloomberg
Los bonos argentinos, con rendimientos de dos dígitos, están atrayendo a inversores dispuestos a mirar más allá de la caída de la popularidad del presidente Javier Milei y los temores electorales de cara a los comicios de fines del próximo año.
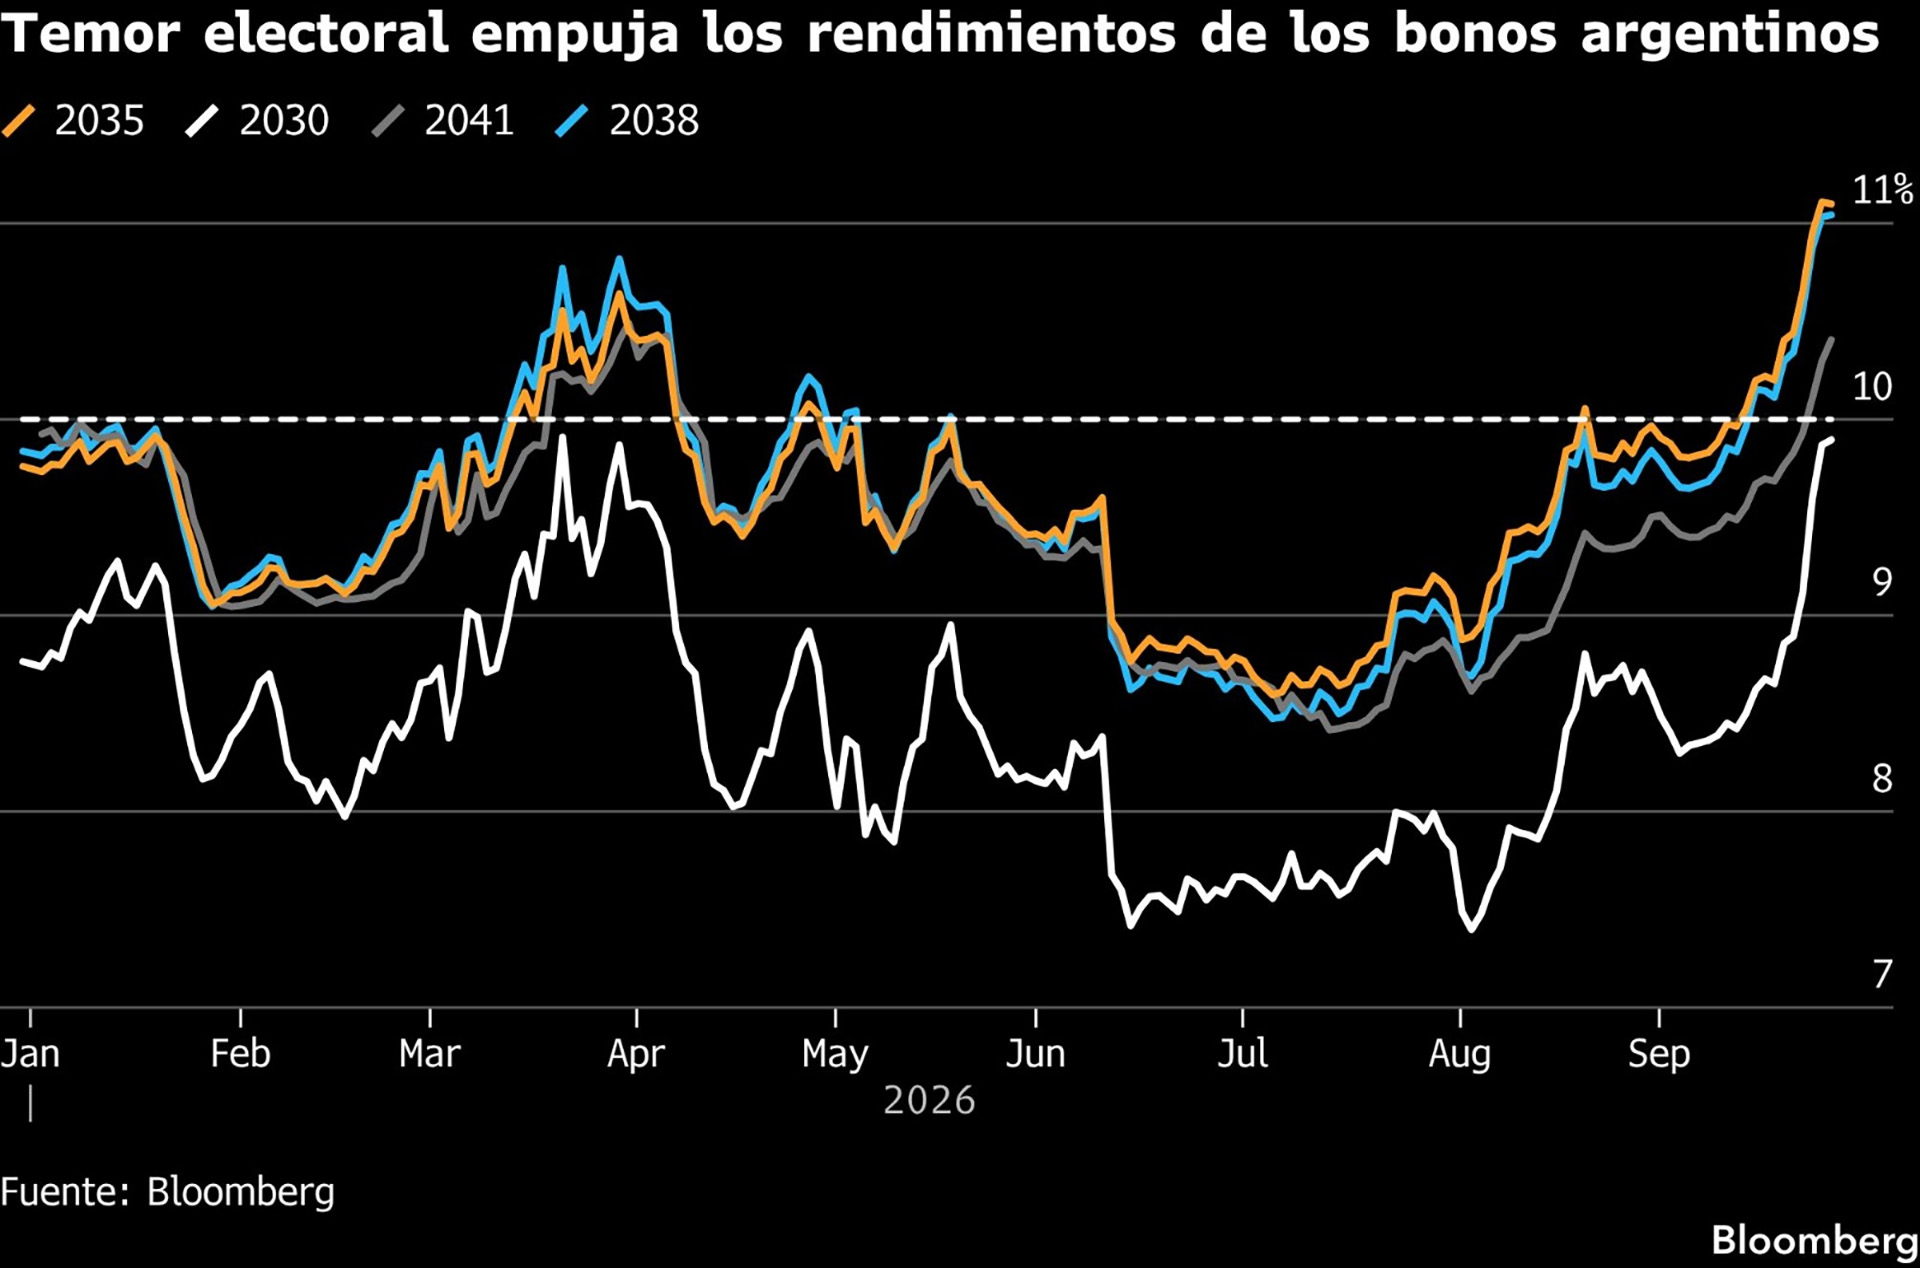
Vontobel y Schroders han aumentado su exposición a Argentina, mientras que el fondo de cobertura londinense ProMeritum Investment Management aprovechó la ola de ventas para tomar posiciones en deuda soberana del país, la de peor desempeño entre los mercados emergentes este trimestre. Estrategas de Morgan Stanley han recomendado aumentar posiciones en bonos en dólares de vencimientos largos, al considerar que rendimientos cercanos al 10% son “demasiado baratos” como para dejarlos pasar, pese a las preocupaciones sobre la agenda del presidente libertario.
“Es demasiado pronto para empezar a operar en función de la elección”, dijo Thomas Haugaard, gestor de cartera de Janus Henderson Investors en Copenhague. “Tiendo a ver esto más que nada como una oportunidad de compra”.
Temor electoral empuja los rendimientos
Pese a los bajos índices de aprobación de Milei, el ancla fiscal de Argentina se mantiene intacta, las reservas de divisas están aumentando y el peronismo sigue muy fragmentado, según Haugaard. Esos factores deberían limitar nuevas pérdidas y no apuntan necesariamente al tipo de giro político que los mercados están empezando a temer, dijo.
Fernando Gimenez, economista senior y estratega de ProMeritum, dijo que la firma no tenía exposición al crédito argentino a comienzos de agosto, pero empezó a comprar tras la ola de ventas.
Aunque es probable que la volatilidad política persista hasta las elecciones de 2027, “los niveles del mercado me parecen un punto de entrada muy atractivo en comparación con otras alternativas de crédito de mercados emergentes”, dijo Gimenez.
Nerviosismo anticipado
Los inversores están viendo señales tempranas de que el intento de Milei de reactivar la economía argentina mediante una terapia de shock está perdiendo impulso. Los analistas han estado recortando sus previsiones de crecimiento, el mercado laboral sigue débil y encuestas recientes muestran que la popularidad del Presidente ronda sus niveles más bajos desde que asumió.
La presión política también está poniendo a prueba los planes más amplios de reforma de la administración. El mes pasado, legisladores diluyeron un proyecto para flexibilizar los límites a la propiedad de tierras por parte de extranjeros ante una fuerte oposición. Más tarde, Milei se vio obligado a abandonar otra sección clave de la ley antes de su aprobación, lo que desató una ola de ventas de bonos argentinos.
.responsive {
width: 100%;
height: auto;
}
Los títulos volvieron a bajar esta semana tras un reporte de que el Congreso argentino no respaldaría el acuerdo comercial bilateral de Milei con Estados Unidos. Milei restó importancia a las preocupaciones sobre el crecimiento y sus perspectivas electorales. En una entrevista el jueves con John Micklethwait, editor jefe de Bloomberg News, dijo que los indicadores económicos no reflejan la transformación estructural del país, especialmente en petróleo y gas. Agregó que su gobierno ha creado más de medio millón de empleos, muchos de los cuales, según dijo, no se contabilizan porque son informales.
Los bonos argentinos en dólares han caído más del 6% desde fines de julio, el peor desempeño entre los mercados emergentes. Algunos inversores dicen que la ola de ventas ha sido impulsada en parte por inversores locales, que tenían casi un cuarto de los bonos en dólares en circulación durante el primer trimestre del año, según estimaciones de la corredora argentina Portfolio Personal Inversiones.
Ese nivel de concentración “afectará los factores técnicos del mercado”, dijo Jared Lou, gestor de cartera de William Blair en Nueva York.
El atractivo persiste
La ola de ventas ha hecho que la deuda resulte cada vez más atractiva frente a la de otros mercados emergentes para inversores como Alexander Robey.
“Nos siguen gustando los bonos soberanos argentinos”, dijo Robey, gestor de cartera de Allianz Global Investors. “Son muy atractivos a este nivel de valoración en comparación con otros como los de Ecuador o Nigeria. Se obtiene una prima de spread muy significativa”.
Mientras tanto, JPMorgan Chase & Co. y Barclays Plc han reafirmado sus recomendaciones de sobreponderar la deuda argentina. Barclays calificó a Argentina como “una de las propuestas de valor más atractivas” entre los créditos de alto rendimiento de los mercados emergentes.
Fernando Grisales, gestor senior de deuda de mercados emergentes de Schroders, comenzó a aumentar su posición a medida que los bonos caían. Señaló indicios de que las cifras de Milei en las encuestas se están estabilizando y considera que la inversión en el sector petrolero del país, impulsada por la formación de shale Vaca Muerta, es una tendencia de más largo plazo que probablemente persistirá.
“Los bonos han ajustado sus precios, las cifras de Milei en las encuestas se están estabilizando, el Banco Central sigue acumulando reservas y la inversión en el sector petrolero es real, y seguirá siéndolo durante años, ya sea con Milei o con cualquier otro presidente”, dijo Grisales.
La Administración Nacional de la Seguridad Social (ANSES) oficializó a través del Boletín Oficial un incremento del 1,66% para todas sus prestaciones sociales, que rige a partir del mes de octubre de 2026. La medida alcanza a la Asignación Universal por Hijo (AUH), la Asignación por Embarazo, las asignaciones familiares, las jubilaciones y las pensiones.
El ajuste se determina mediante la fórmula de movilidad previsional, que indexa los haberes al índice de precios al consumidor (IPC) de dos meses antes. De este modo, la suba de octubre refleja la inflación registrada en agosto, que el Instituto Nacional de Estadística y Censos (INDEC) había situado en 1,7%. El mecanismo, establecido por el Decreto 274/2024, garantiza que los montos se actualicen de forma automática todos los meses sin necesidad de un decreto específico.
La actualización mensual comprende un conjunto amplio de beneficios. La resolución 284/2026 reguló los haberes previsionales, mientras que la 283/2026 formalizó los nuevos valores de las asignaciones familiares y las prestaciones universales. Ambas normas se publicaron el 23 de septiembre de 2026 y tienen vigencia desde el primer día del mes siguiente.
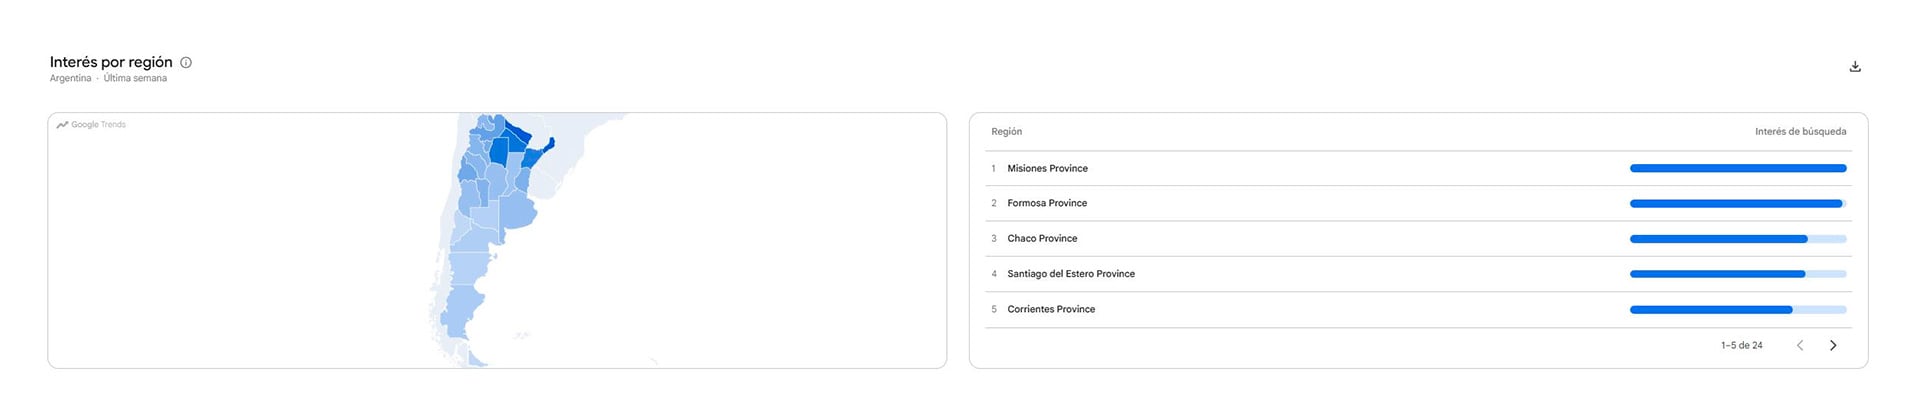
En la última semana, el interés de búsqueda en Google sobre la Asignación Universal por Hijo registró un marcado aumento, alcanzando un crecimiento interanual del 80% según los datos de Google Trends. La expectativa por las actualizaciones y novedades del beneficio impulsó significativamente la consulta «auh octubre», la cual tuvo un incremento del 250% en las búsquedas recientes. Asimismo, se observa un sostenido interés vinculado a trámites específicos, como el seguimiento de la libreta AUH (+20%), reflejando la necesidad de las familias de confirmar los montos y requisitos previos al inicio del nuevo mes.
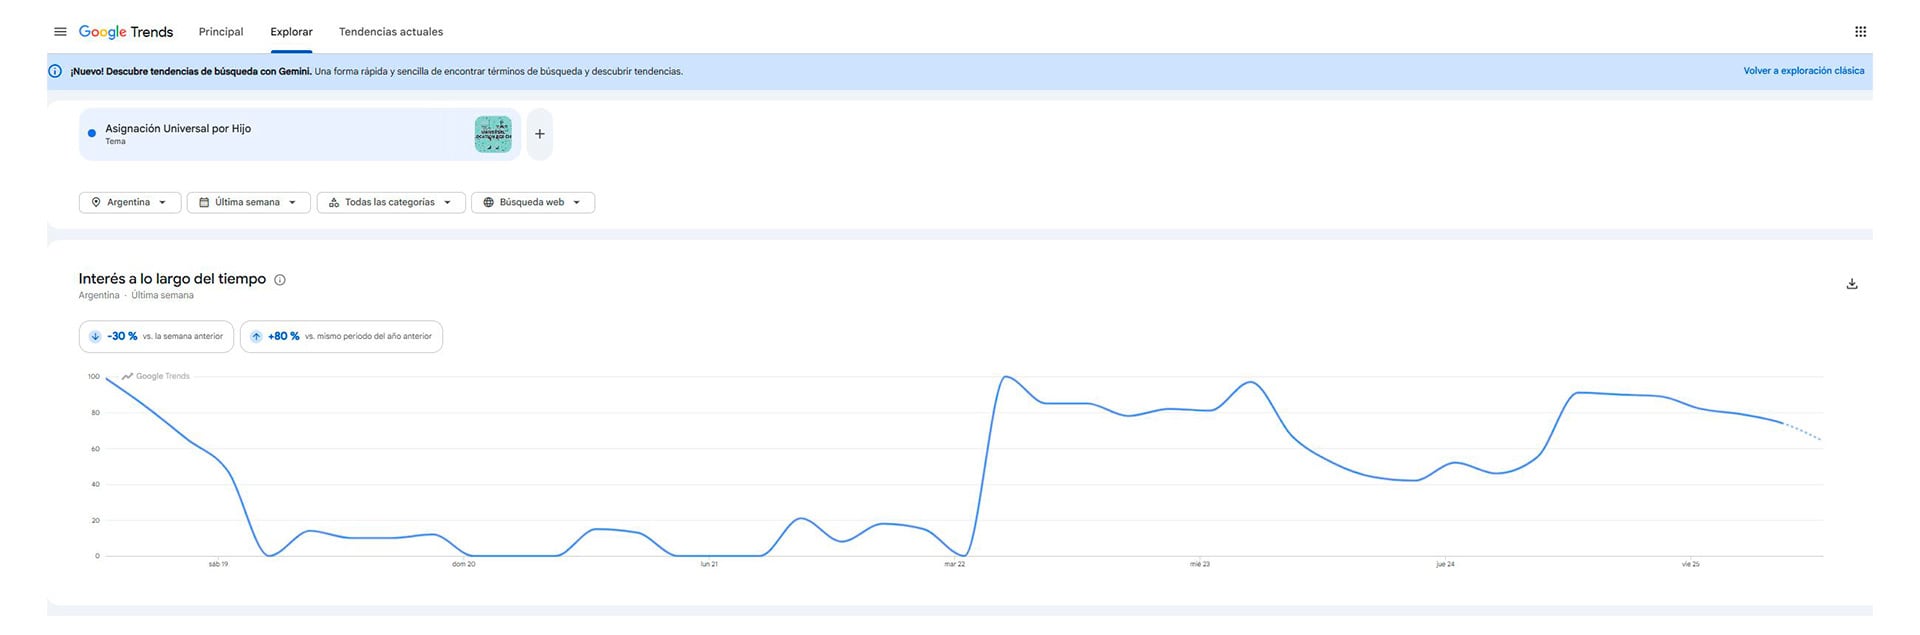
A nivel geográfico, el interés por la AUH muestra una fuerte concentración en las provincias del norte del país. Misiones lidera el ranking de regiones con mayor volumen de consultas relativas a la prestación, seguida muy de cerca por Formosa, Chaco, Santiago del Estero y Corrientes. Este comportamiento en el buscador evidencia cómo la expectativa por la liquidación de octubre cobra un volumen e impacto social especialmente relevante en las provincias del NEA y NOA.
De cuánto es la AUH en octubre 2026
Con el ajuste del 1,66%, la AUH alcanza en octubre un monto bruto de $156.588 por hijo. Sin embargo, ANSES no deposita esa suma de forma íntegra cada mes: abona el 80% de manera directa en la cuenta bancaria del titular, lo que equivale a $125.270,40 por menor, y retiene el 20% restante —$31.317,60— hasta que la familia acredite los controles de salud, el calendario de vacunación y la asistencia escolar mediante la Libreta AUH.
Para los hogares con más de un hijo, el monto se multiplica por cada menor. Una familia con dos hijos percibe más de $250.000 netos en forma directa; con tres, supera los $375.000; y con cuatro, los $500.000.
La AUH por discapacidad tiene un valor diferencial: $509.863 brutos, de los cuales $407.890,40 corresponden al pago mensual directo (80%) y $101.972,60 quedan retenidos. Para esta prestación no rige el límite de edad de 18 años: se extiende sin restricción temporal.

De cuánto serán los otros planes sociales de ANSES en octubre 2026
La Asignación por Embarazo para Protección Social (AUE) recibe el mismo porcentaje de actualización y queda fijada en $156.588 brutos mensuales, con un cobro directo de $125.270,40. Al igual que la AUH, el 20% se retiene hasta la presentación de los controles correspondientes.
Entre las asignaciones de pago único, la prestación por adopción asciende a $545.685, la de matrimonio es de $136.662 por cada cónyuge y la de nacimiento se fija en $91.273.
En cuanto a las asignaciones familiares para trabajadores registrados en relación de dependencia y titulares de la Ley de Riesgos del Trabajo, los montos varían según el ingreso del grupo familiar (IGF) y la zona geográfica. Quedan excluidos del cobro aquellos grupos familiares cuyo ingreso total supere los $6.419.726 o en los que al menos uno de sus integrantes perciba una remuneración individual superior a $3.209.863.
De cuánto serán las jubilaciones
La actualización abarca jubilaciones, pensiones, la Prestación Básica Universal (PBU) y la Pensión Universal para el Adulto Mayor (PUAM). El haber mínimo jubilatorio pasa a $435.748,51 en octubre, mientras que el máximo se fija en $2.932.174,85. La PBU, que integra el cálculo de determinadas jubilaciones del régimen general, queda establecida en $199.335,05. La PUAM —dirigida a personas de 65 años o más que no reúnen los requisitos para acceder a una jubilación ordinaria, según la Ley N.º 27.260— llega a $348.598,81.
La resolución también actualizó las remuneraciones imponibles. Desde octubre, la base mínima para aportes al sistema de seguridad social será de $146.759,98 y la máxima, de $4.769.631,49. El Gobierno aún no oficializó el bono previsional extraordinario de $70.000 que viene abonando desde 2024. Este beneficio alcanza a jubilados, pensionados, beneficiarios de la PUAM y titulares de pensiones no contributivas. Quienes cobran hasta el haber mínimo reciben el bono completo; quienes superan ese piso pero no alcanzan los $505.748,51 reciben un monto parcial equivalente a la diferencia.

Quiénes pueden cobrar la AUH de ANSES
La AUH está destinada a madres, padres o tutores de menores de 18 años —sin límite de edad en casos de discapacidad— que se encuentren en situación de vulnerabilidad laboral. Pueden acceder quienes estén desocupados, trabajen en la economía informal, sean personal de casas particulares o monotributistas sociales. El beneficio no alcanza a quienes tengan empleo registrado en relación de dependencia, ya que ese grupo accede a las asignaciones familiares contributivas del Sistema Único de Asignaciones Familiares (SUAF).
Entre los requisitos de nacionalidad, tanto el adulto a cargo como los menores deben residir en Argentina. Los extranjeros o naturalizados deben acreditar al menos dos años de residencia legal continuada. Los hijos deben ser solteros y no tener empleo ni percibir otra prestación del sistema de asignaciones familiares.
Para tramitar la prestación, ANSES exige que los vínculos familiares estén actualizados en el sistema. La documentación necesaria incluye el DNI del titular y de cada menor, la partida o certificado de nacimiento y el certificado de matrimonio, unión convivencial o sentencia de guarda o adopción, según el caso. En situaciones de discapacidad, se requiere el Certificado Único de Discapacidad (CUD) vigente.
El trámite puede realizarse de forma remota a través de la plataforma Mi ANSES —con CUIL y Clave de la Seguridad Social— o de manera presencial en cualquier Unidad de Atención Integral (UDAI) con turno previo. ANSES realiza controles periódicos mediante cruces de datos, por lo que el cumplimiento de los requisitos no garantiza el cobro en forma permanente.
- Tasas en Estados Unidos: El rendimiento de los bonos del Tesoro estadounidense subió con fuerza, ahora en la zona de5% anual por primera vez desde 2007,lo que hace que los inversores prefieran refugiar su dinero allí en lugar de en mercados emergentes.
- Tensión global: Los conflictos geopolíticos internacionales generan incertidumbre y golpean a los activos de mayor riesgo. Ejemplo de ello es la escalada del petróleo, que este año volvió a operarse sobre USD 100 el barril.
- Suba de tasas de la Fed. La Reserva federal de los EEUU retomó un sendero de suba de las tasas de referencia, debido a la persistente inflación en la economía norteamericana. Tasas más altas encarecen el crédito y fortalecen al dólar, a la vez que pueden desacelerar la economía a escala internacional.
- Dudas sobre el financiamiento: Los inversores muestran cautela respecto a cómo el país enfrentará los importantes vencimientos de deuda de los próximos años. En 2027, la necesidad de divisas para pagos de deuda soberana con acreedores privados y organismos multilaterales supera los 21.000 millones.
- Menores compras de reservas. El firme ascenso del riesgo país se da en el bimestre agosto-septiembre, que coincide con un bajo ritmo de compras de divisas a manos del Banco Central en el mercado de cambios. El nivel de dólares líquidos en las arcas oficiales es una medida de la capacidad de pago de futuros vencimientos de compromisos en moneda extranjera.
- Tensión social y actividad débil: Preocupa el impacto de la caída de la actividad económica en rubros de mano de obra intensiva -construcción, industria y consumo- y el aumento de la pobreza, pues pueden afectar la continuidad del programa de política económica si Javier Milei pierde las elecciones presidenciales del año próximo.
Business,Corporate Events,North America

El llamativo comentario de Rusherking a una participante de Es mi Sueño que impactó a todos: «Qué peligrosa»

El Estado cambia la forma de auditarse: la SIGEN actualizó sus reglas tras casi 25 años

WATCH: Former Dem Lt Gov reveals why he resigned after sexual harassment probe rocked state

Los inversores ven una oportunidad de compra en los bonos argentinos a pesar de la tensión electoral, según Bloomberg

La delgada línea entre el milagro y la catástrofe

Video: el baile de Mauricio Macri en el acto del PRO en Jujuy donde alternó apoyos y críticas al Gobierno de Milei

El Senado se encamina a una dura pelea por dos lugares en el Consejo de la Magistratura y el rol de Villarruel podría ser decisivo

Gabriela Margall, escritora: “Se puede vivir de la literatura si uno tiene disciplina, se compromete y entiende que a veces hay momentos buenos y a veces no tanto”

Discapacidad: nuevo desafío para el oficialismo en Diputados y más sospechas en un área sensible

El ministro de Justicia porteño promoverá un jury contra la jueza que cuestionó la baja de imputabilidad

 ECONOMIA1 día ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- INTERNACIONAL3 días ago
Ex-Democrat shares abortion pill experience that left her ‘hemorrhaging in the bath’
- CHIMENTOS3 días ago
Fue un polémico participante de Gran Hermano, tuvo varios escándalos con una ex y se separó de su nueva novia a 2 años en medio de rumores de infidelidad