ECONOMIA
La revolución de la longevidad y el desafío de financiar el retiro

Durante décadas, la jubilación fue concebida como una etapa relativamente breve. Un tiempo de descanso después de la vida laboral activa. Sin embargo, en el último tiempo, esa realidad cambió radicalmente. Hoy vivimos más, llegamos en mejores condiciones a la adultez mayor y cada vez más personas pasan 25 o incluso 30 años jubiladas.
La verdadera pregunta ya no es solamente cuándo nos jubilamos. La verdadera pregunta es cómo financiamos una longevidad cada vez mayor.
Este fenómeno representa uno de los desafíos económicos y sociales más importantes de nuestro tiempo. Porque mientras la expectativa de vida crece, los sistemas previsionales enfrentan fuertes tensiones producto de cambios demográficos como baja en los índices de natalidad, menor cantidad de aportantes por jubilado y nuevas dinámicas laborales que modificaron el funcionamiento tradicional de los sistemas previsionales. A eso se suma una realidad evidente: muchas personas llegan a la etapa pasiva sin un ahorro complementario suficiente para sostener su nivel de vida.
La verdadera pregunta es cómo financiamos una longevidad cada vez mayor
La longevidad es, sin dudas, una buena noticia. Vivir más y mejor es un logro de las sociedades modernas gracias al desarrollo de la medicina y la adopción de hábitos más saludables. Pero también obliga a replantear decisiones financieras y modelos de previsión que durante décadas parecían suficientes, pero que hoy requieren ser revisados.
En Argentina todavía hablamos poco de retiro, ahorro de largo plazo y planificación financiera personal. Culturalmente, el retiro suele percibirse como un tema lejano, reservado para edades avanzadas. Sin embargo, cuanto más se posterga esa conversación, más difícil resulta construir herramientas que permitan afrontar el futuro con mayor tranquilidad.
En ese contexto, el seguro de retiro cumple una función muchas veces poco conocida: no sólo permite planificar el largo plazo, sino también construir un fondo disponible ante contingencias o imprevistos. Muchas familias comprobaron esa utilidad durante la pandemia.
En Argentina todavía hablamos poco de retiro, ahorro de largo plazo y planificación financiera personal
La educación financiera aparece entonces como un elemento central. Comprender cómo administrar ingresos, proyectar necesidades futuras, desarrollar hábitos de ahorro y construir un respaldo económico para el mañana, dejó de ser un conocimiento accesorio: hoy es una necesidad. Y particularmente para las generaciones más jóvenes, que probablemente tendrán trayectorias laborales más flexibles, mayores cambios de empleo y una vida post laboral mucho más extensa que la de sus padres o abuelos.
Existe además un aspecto poco conocido de los seguros de retiro: son administrados por compañías especializadas en inversión, gestión de riesgos y administración de capitales de largo plazo. Esa experiencia resulta clave cuando el desafío consiste precisamente en sostener recursos durante horizontes de 20, 30 o más años.
Planificar el retiro implica mucho más que ahorrar dinero. Es construir estabilidad futura, previsibilidad y autonomía económica. Y eso requiere instituciones capaces de gestionar fondos con criterios técnicos, prudencia y visión de largo plazo.
La discusión sobre longevidad también interpela al mundo laboral, a las familias y al propio concepto de envejecimiento. Hoy muchas personas jubiladas continúan activas, desarrollan nuevos proyectos, emprenden, estudian o acompañan económicamente a otras generaciones. La jubilación ya no representa necesariamente un retiro total de la vida productiva o social. Y eso exige nuevos enfoques sobre cómo acompañar financieramente esa etapa.
Planificar el retiro implica mucho más que ahorrar dinero. Es construir estabilidad futura, previsibilidad y autonomía económica
En ese debate también aparece un mito que vale la pena desterrar: que el seguro de retiro solo sirve si se comienza a muy temprana edad. Si bien una mayor permanencia favorece la capitalización de los aportes, iniciar un plan a los 40 o 45 años también puede resultar altamente efectivo, especialmente considerando que la etapa posterior al retiro puede extenderse durante décadas.
Estamos frente a un cambio estructural. La revolución de la longevidad redefine la economía, el sistema previsional y las decisiones individuales. Por eso, construir una cultura de previsión resulta cada vez más importante.
Hablar de retiro no debería generar temor. Por el contrario, debería entenderse como parte de una planificación responsable y saludable. Porque prepararse para el retiro no implica dejar de vivir, sino tener la libertad de decidir cómo queremos seguir viviendo.
La autora es presidenta de AVIRA

ECONOMIA
Repuntaron los bonos y cayó el riesgo país pero el mercado limita el horizonte a octubre de 2027
Dos factores confluyeron para que los bonos soberanos interrumpieran una racha de once ruedas consecutivas de caídas, que había elevado el riesgo país en 138 puntos, hasta los 628 puntos básicos. La fuerte liquidación de exportadores y la compra de USD 70 millones por parte del Banco Central en el Mercado Libre de Cambios (MLC) alentaron compras de oportunidad.
De esta manera, los títulos más largos, que son los de más elevada renta, subieron hasta 1,15% y el riesgo país cayó 21 unidades (-3,3%) a 607 puntos básicos.
Pero la Bolsa no detuvo su caída y el Merval de las acciones líderes perdió 0,6 por ciento. Transportadora de Gas del Norte, que viene de un mal balance y de tarifas atrasadas, continuó su declive y bajó 4%, seguida de Central Puerto e YPF con 2,4 por ciento.
En el exterior, el escenario se complicó más para la Argentina porque los bonos del Tesoro de Estados Unidos continúan bajando y sus tasas rompen récords. El Bono a 10 años ahora rinde 5,25%, el nivel más alto desde 2006 y el bono a 30 años subió a 5,60% el mayor retorno desde 2002.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Esa dinámica arrastró a los títulos del mundo. Los de Alemania subieron su tasa a 3,61%; los de Francia a 4,81% y los de Japón a 3,08 por ciento. La deuda se encareció para todos y a la Argentina la sorprende con un escenario político inestable. Una muestra de cómo inciden los tiempos electorales surge de la comparación entre dos bonos soberanos. El Bonar AO27, que vence antes de las elecciones, rinde 4,4%, mientras que el AO28 ofrece 11,6 por ciento. Medido en riesgo país, el primero arroja un diferencial casi imperceptible y el segundo alcanza los 630 puntos básicos. Los inversores votan todos los días con sus decisiones de inversión, y los rendimientos reflejan esa preferencia.
En Estados Unidos, la caída del Índice de Confianza del Consumidor fue elevada y la llevó a los niveles de 2014. La suba de los bonos del Tesoro arrastraron al alza la tasa de hipotecas y los alquileres. Por eso, el dinero que se destina a consumo es menor y equivale a una caída del salario real.
En la Reserva Federal, este indicador genera dudas porque un enfriamiento de la economía podría postergar de octubre a diciembre la suba de tasas prevista. Esa posibilidad es la que el mercado comienza a incorporar en los precios, pese a las dudas que resurgen sobre el sector de inteligencia artificial, principal demandante de fondos de los inversores globales.
Las Bolsas de Nueva York reaccionaron con cautela ante este escenario y anotaron leves bajas que no superaron 0,26 por ciento. La menor tensión entre Estados Unidos e Irán hizo bajar el petróleo porque el rial iraní tuvo una fuerte caída; sigue pagando los costos del cierre del estrecho de Ormuz. La economía parece solucionar lo que la diplomacia no puede. El dólar sigue fuerte en el mundo y subió 0,22 por ciento. En el mes aumentó 1,68% frente a las seis principales divisas del mundo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La abundancia de dólares en la Argentina impide que la moneda estadounidense arrastre al peso. En el MLC se operaron USD 846 millones y el BCRA pudo comprar una cifra cercana a lo acostumbrado el mes pasado de 70 millones de dólares. Es la mayor compra de las últimas 22 ruedas. El dólar mayorista bajó $1,50 (-0,2%) a 1.522 pesos.
La consultora F2 de Andrés Reschini señaló que “en futuros el volumen operado fue de 2.008.703 contratos y el interés abierto sumó otros USD 69,5 millones hasta 4.294 millones. En la rueda de bonos soberanos dollar linked (BYMA, t+1) el volumen de operaciones fue de USD 170 millones (VN) que es superior a los USD 140 millones previos, pero nada que se salga de lo habitual”.
Otro buen dato para respaldar al dólar fue el que dio el Indec al señalar que la Balanza de Pagos del segundo trimestre fue récord para Bienes y Servicios con USD 7.191 millones que permitieron un saldo a favor de 2.214 millones de dólares. Según F2 este saldo “refuerza la idea de una proyección positiva para fin de año”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el mercado financiero, el MEP cayó $6 (-0,4%) a $1.550 y el contado con liquidación (CCL) perdió $10 (-0,6%) a 1.614 pesos. El “blue” cayó $5 (-0,30%) a 1.560 pesos.
Las tasas de interés bajaron. Las LECAP con vencimiento hasta el 30 de noviembre rinden 1,9%, aunque la letra que vence el 15 de enero registró un salto inesperado: su tasa subió a 2,06% efectivo mensual, por encima del 2,03% que ofrece el instrumento con vencimiento el 31 de enero. En el mercado atribuyeron el movimiento a una venta de gran volumen, que permitió a compradores de oportunidad acceder a un título con mayor renta.
En el mercado overnite, se preanunciaba una rueda con mejores precios en las Bolsas de Nueva York porque los rendimientos del Tesoro operaban anoche en baja. El Dow Jones estaba 0,30% arriba, el oro aumentaba 0,75% a USD 4.211, pero el petróleo Brent dio vuelta su apertura inicial a la baja y estaba 0,40% arriba en USD 96 por barril. El dólar seguía en alza frente a las principales monedas del mundo.
Los inversores locales esperaban una mejor rueda para los bonos soberanos. Hay precios de oportunidad. Si bajan las tasas de los títulos del Tesoro de Estados Unidos, podría repetirse el alza de ayer.
horizontal,market
ECONOMIA
Vuelven las pickups nafteras a la Argentina: qué se sabe de los nuevos modelos que llegarán en 2027
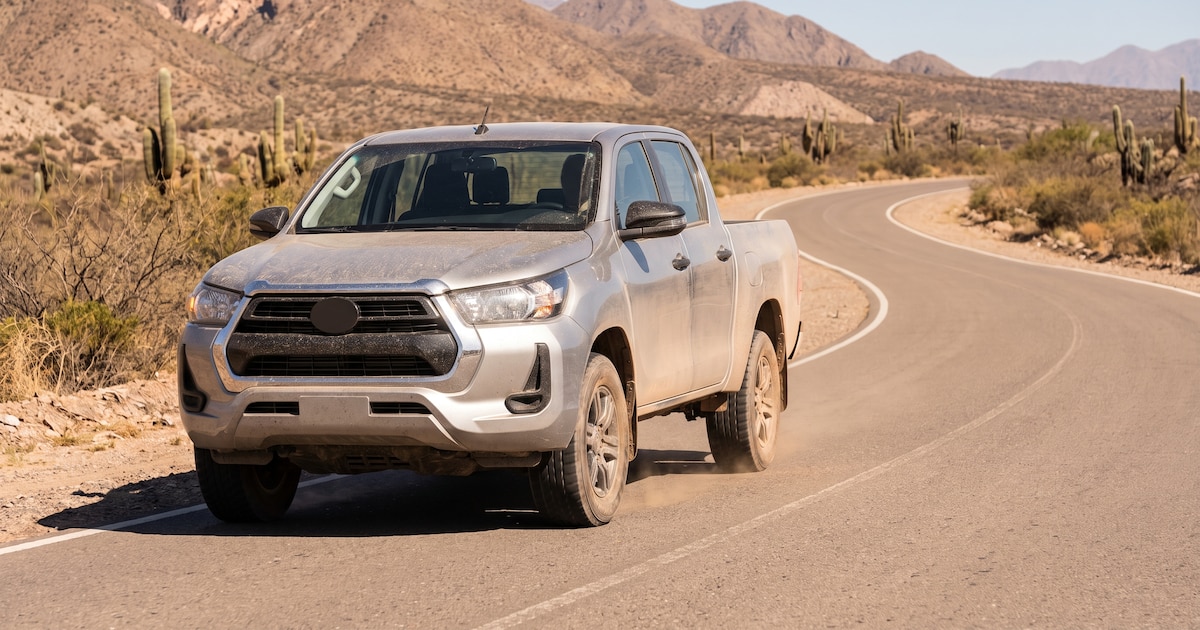


Ford Ranger,vehículo híbrido enchufable,batería,chasis
Antes de dejarse llevar por una tendencia, hay que entender cómo funciona, qué riesgo implica y qué lugar podría ocupar dentro de una cartera
En caso de detectar potencial, se debe entrar con moderación, con capital dispuesto a perder
¿Qué está pasando con bitcoin y a dónde va?
Bitcoin venía formando máximos decrecientes y esa estructura comenzó a modificarse desde junio de 2026
Además de las señales técnicas, hay un factor que consideramos fundamental para entender el momento actual: la adopción
¿Bitcoin saliendo del fondo y las acciones tocando techo?

Javier Milei desconfía de propios y ajenos mientras la economía desafía su estrategia de Gobierno

Cuándo son los feriados por la visita del papa León XIV a la Argentina

ICE confusion ignites MAGA backlash: ‘I would have called for impeachment’

Milei llega a París para la Argentina Week: se reunirá con Macron y gobernadores y hablará ante inversores

Repuntaron los bonos y cayó el riesgo país pero el mercado limita el horizonte a octubre de 2027

Juli Poggio se accidentó en su debut en MasterChef Celebrity y debió ser asistida: «¡Me quema, me lastima!»

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales

El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027

La Federación Argentina de Municipios criticó el fin del régimen de Zona Fría: “Es un golpe directo al bolsillo”

 POLITICA3 días ago
El obispo de San Justo alertó que la asistencia alimentaria volvió a niveles de pandemia
- INTERNACIONAL3 días ago
Iran ‘miscalculating’ by betting on midterms after 3-hour talks, Trump officials warn
- INTERNACIONAL3 días ago
UK police arrest ‘explosive’ suspects near US airbase, key to Iran war