ECONOMIA
La verdadera amenaza no es la AI, es liderar como si nada hubiera cambiado

La inteligencia artificial dejó de ser una promesa para convertirse en una fuerza transformadora concreta. Según el Informe de Tendencias de Gartner de 2026, el gasto global en AI alcanzará los 2,52 billones de dólares este año, con un crecimiento interanual del 44 por ciento. Pero, más allá de la magnitud de estas cifras, el verdadero desafío no es tecnológico: es humano.
Estamos frente a una tecnología extraordinariamente poderosa, capaz de resolver problemas y habilitar soluciones que, hace apenas un año, parecían imposibles. Sin embargo, hay una idea que conviene desarmar: la AI no “es”. La AI “está siendo”. Es dinámica, cambiante, en permanente evolución. Lo que funciona hoy puede no funcionar mañana. Y lo que es disruptivo en un contexto puede ser irrelevante en otro.
Durante años hablamos de entornos VUCA (de los términos en inglés volátiles, inciertos, complejos y ambiguos) como si la estabilidad fuera la norma y la disrupción la excepción. Hoy esa lógica quedó obsoleta. Ya no enfrentamos “cisnes negros” aislados, sino verdaderas bandadas de eventos inesperados que redefinen constantemente las reglas del juego. E
En este contexto, el principal desafío de los CEOs no es adoptar tecnología, sino liderar en medio del cambio constante. La primera transformación es cultural. Las organizaciones necesitan recuperar algo que parecía reservado a la infancia: el entusiasmo por aprender. No alcanza con adaptarse; hay que desarrollar una motivación activa por descubrir, probar, equivocarse y volver a intentar. Porque en esta nueva realidad no es que algo cambia: todo está cambiando, todo el tiempo.
Según el Informe de Tendencias de Gartner de 2026, el gasto global en AI alcanzará los 2,52 billones de dólares este año
Sin embargo, uno de los principales obstáculos sigue siendo la resistencia. La AI todavía es percibida, en muchos casos, como una amenaza. Y esa percepción tiene consecuencias concretas: cuando reaccionamos desde el miedo, restringimos en lugar de expandir.
El rol del liderazgo es, entonces, profundamente cultural. Se trata de crear entornos donde la novedad sea vista como una herramienta de potenciación. Donde la conversación gire en torno a cómo la AI puede amplificar lo que somos capaces de hacer. Porque si algo queda claro en esta transición es que el valor diferencial no está en la tecnología en sí misma, sino en el criterio con el que se la utiliza.
Los modelos de inteligencia artificial operan sobre probabilidades. No piensan, no interpretan, no tienen contexto en el sentido humano. Procesan datos, identifican patrones, optimizan decisiones. Y lo hacen a una velocidad y escala inéditas. Hoy es posible desarrollar en meses, y con costos significativamente menores, soluciones que antes demandaban años de trabajo y grandes inversiones.
Pero hay algo que no pueden reemplazar: el juicio humano. La capacidad de entender matices, de leer contextos, de tomar decisiones en escenarios ambiguos, de empatizar. Ese sigue siendo el territorio irremplazable del liderazgo. Y, paradójicamente, es ahí donde la AI vuelve a poner el foco.
Por eso, la discusión debería centrarse en cómo la inteligencia artificial redefine aquello que nos hace valiosos. Para los CEOs que todavía dudan si invertir o no en AI, la respuesta no está en la tecnología. Está en el negocio.
Los modelos de inteligencia artificial operan sobre probabilidades. No piensan, no interpretan, no tienen contexto en el sentido humano
La pregunta correcta no es “¿debería incorporar inteligencia artificial?”, sino “¿cuál es mi problema real?”. A partir de ahí, el camino es claro: entender el desafío, y luego explorar cómo la tecnología puede ayudar a resolverlo.
La AI no es un fin en sí mismo. Es un habilitador. Volver a las bases del negocio, al propósito, al problema que buscamos resolver, al valor que queremos generar. Es, hoy, la estrategia más efectiva para encontrar sentido en medio de la disrupción.
Porque en un mundo donde todo cambia, el verdadero diferencial no será quién adopte más tecnología, sino quién logre integrarla con más inteligencia, criterio y humanidad para mejorar sus resultados de negocio.
La autora es CEO de rebdee
innovación,tecnología,inteligencia artificial,corporativo,digital,datos,conectividad,futuro,negocios,oficina






ECONOMIA
Juicio por YPF: la jueza Preska cerró formalmente el caso y la Corte Suprema deberá definir el pedido de Burford
La jueza federal Loretta Preska puso punto final a su intervención en el juicio por la estatización de YPF con una resolución que deja sin efecto su propia sentencia de 2023 a favor de los demandantes y cierra formalmente el expediente en primera instancia en Nueva York. Ahora, la Corte Suprema de Estados Unidos deberá definir si toma el caso tras el recurso presentado por Burford Capital para que se revise el fallo.
La magistrada acató el fallo de la Cámara de Apelaciones del Segundo Circuito que en marzo pasado revocó la condena contra Argentina por más de USD 16.000 millones.
La orden de Preska incorporó al expediente las consecuencias del fallo favorable al Estado argentino, dictado por los jueces Denny Chin y Beth Robinson —con la disidencia de José Cabranes— el 27 de marzo. Los magistrados de segunda instancia entendieron que la jueza de Prezka había interpretado de manera errónea el derecho argentino al dictar su sentencia original.
Según explicaron fuentes de la Procuración del Tesoro a Infobae, se trata de un plazo procesal que el Gobierno esperaba. “Sería la finalización de la instancia, algo meramente procesal, porque el fallo ya se revirtió en la Cámara de Apelaciones. Había cierta demora en la llegada de este documento”, dijeron y aclararon que, de igual forma, esto no finaliza la causa judicial, puesto que la Corte Suprema de Estados Unidos deberá analizar si hace lugar al pedido de Burford Capital, presentado a principios de octubre, de revisar el fallo.

Cronología del caso
El caso comenzó con la expropiación de la petrolera durante el gobierno de Cristina Kirchner en 2012. Los fondos Petersen Energía, Petersen Energía Inversora —vinculados a la familia Eskenazi— y Eton Park demandaron a la República Argentina por considerar que la expropiación violó el estatuto de YPF al no respetar los derechos de los accionistas minoritarios. El fondo de litigios Burford Capital financia el caso y adiquirió los derechos de los exaccionistas.
En 2023, Preska emitió una sentencia que condenó a Argentina a pagar más de USD 16.100 millones, un monto que con intereses llegó a superar los USD 18.000 millones. La cifra representaba la mayor condena judicial contra un país en la historia de los tribunales estadounidenses.
Sin emargo, en mayo de este año, el fallo de la Cámara de Apelaciones determinó que la ley argentina de expropiación prohíbe las demandas de terceros que interfieran con un proceso expropiatorio. Además, estableció que los estatutos de una sociedad no constituyen un contrato bilateral entre accionistas que habilite reclamos de daños como los que plantearon los demandantes.
En junio, el plenario del Segundo Circuito —instancia conocida como en banc— rechazó un pedido de Burford Capital para revisar la decisión, lo que dejó como única vía disponible en Estados Unidos una apelación ante la Corte Suprema.
En esa petición, los demandantes definieron la decisión del Segundo Circuito como “gravemente errónea, totalmente sin precedentes y de consecuencias extremadamente relevantes”, según informó Bloomberg. Sostienen que el tribunal de alzada se apartó de precedentes de la Corte al dar preeminencia a una interpretación del derecho argentino y a una decisión de tribunales locales.
Fuentes oficiales consultadas por Infobae señalaron que la presentación no obliga a la Corte Suprema de Estados Unidos a tratar el expediente. El recurso de certiorari es el mecanismo mediante el cual las partes solicitan la intervención del tribunal, pero son los jueces quienes deciden si aceptan o rechazan la revisión.
La Corte recibe entre 7.000 y 8.000 peticiones por período de sesiones y suele conceder la revisión de alrededor de 80 casos, explicaron las fuentes. Tampoco existe un plazo fijado para resolver este tipo de pedidos. La complejidad y los antecedentes del litigio dificultan, según indicaron, establecer una estimación sobre cuándo podría conocerse una decisión.
Desde la Procuración del Tesoro de la Nación afirmaron que anticipaban este escenario desde el fallo de marzo y que ya trabajan en la estrategia de defensa. “Vamos a seguir ejerciendo la defensa de los intereses del Estado”, indicaron fuentes oficiales.
En paralelo, Burford también inició acciones ante el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI), dependiente del Banco Mundial, en representación de las sociedades Petersen.
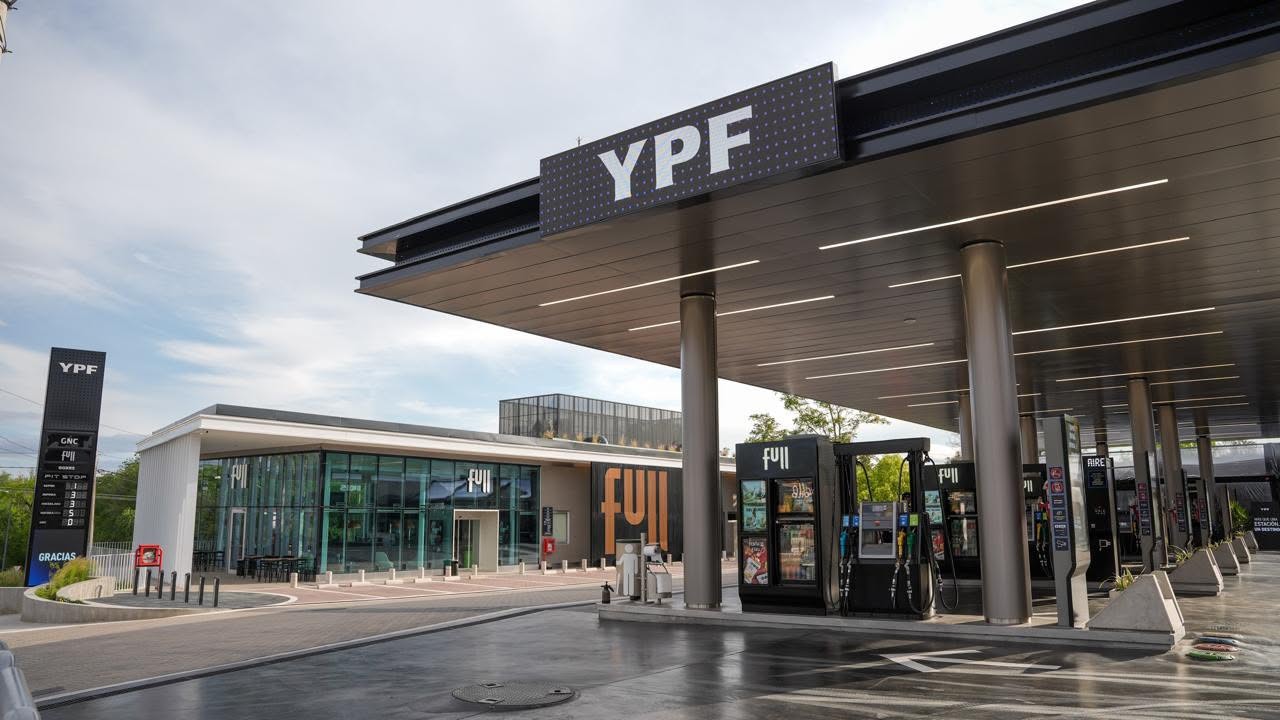
Con surtidores de autodespacho, tiendas ajustadas y alianzas gourmet, la petrolera estatal viene segmentando su red en tres modelos comerciales
Puntos importantes

YPF expande su estrategia comercial en Santa Fe, inaugurando Refiplus (formato esencial) y YPF Black (premium).
Refiplus, de bajo costo operativo, simplifica la atención para el interior, con autodespacho y servicios básicos.
YPF Black se enfoca en el segmento premium urbano, con atención personalizada, gastronomía y múltiples comodidades.
ypf,nafta,ypf black,refiplus,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios
ECONOMIA
El Banco Central cerró su mejor semana de compra de dólares desde julio y acumula casi USD 1.000 millones en octubre
El Banco Central de la República Argentina (BCRA) sumó USD 68 millones este viernes y cerró la semana con compras por más de USD 600 millones, el mayor saldo positivo semanal desde mediados de julio.
Desde el comienzo de la cuarta fase del programa monetario en enero de 2026, la autoridad monetaria lleva adquiridos USD 15.551 millones, una cifra que supera en más de 50% al objetivo anual de USD 10.000 millones pactado con el Fondo Monetario Internacional (FMI). En tal sentido, el equipo económico aspira a juntar USD 20.000 millones al cierre del año.
En ese contexto, el organismo presidido por Santiago Bausili aceleró la adquisición de divisas desde finales de octubre. Solo esta semana compró USD 642 millones, la mayor cifra semanal desde mitad de julio, y acumula USD 983 en el transcurso del mes.
En septiembre, el Banco Central adquirió USD 473 millones, su cifra mensual más baja en lo que va de 2026. El monto representó una caída frente a los USD 768 millones de agosto y los USD 2.162 millones de julio. En los meses previos, las compras habían sido de USD 1.418 millones en junio, USD 2.596 millones en mayo, USD 2.769 millones en abril, USD 1.671 millones en marzo, USD 1.557 millones en febrero y USD 1.158 millones en enero.
Durante el año, el Central contó con una oferta relevante de divisas por parte del complejo agroexportador, que liquidó más de USD 22.000 millones en el año. A ese aporte se añadió el ingreso generado por las ventas externas de energía. El aumento del precio internacional del petróleo, en medio de la guerra en Medio Oriente, elevó los dólares provenientes de ese sector.
También incidieron las emisiones de deuda colocadas en el exterior por provincias y compañías argentinas. Las estimaciones oficiales indican que esas operaciones superaron los USD 20.000 millones desde las elecciones legislativas de medio término. Los fondos ingresaron al Mercado Libre de Cambios (MLC), lo que amplió la disponibilidad de dólares para las intervenciones del Banco Central.
Las reservas internacionales brutas, a su vez, volvieron a ubicarse por encima de USD 50.000 millones: cerraron en 50.236 millones de dólares. El stock creció USD 196 millones, con el impulso de la mejora en la cotización internacional del oro, y alcanzó el nivel más alto del último mes.
De dónde saldrán los dólares
Un informe del área de Research de Banco Comafi destacó que para alcanzar los USD 20.000 millones previstos “restan unos USD 4.500 millones entre lo que queda del año y 2027″. “Parte de lo adquirido se aplicó a pagos de deuda: en el mismo lapso, las reservas brutas subieron USD 8.825 millones respecto del 24 de octubre de 2025″, señalaron.
A propósito de los flujos que permitirían acelerar la compra de divisas, los analistas de la entidad bancaria señalaron que dependerá, en buena medida, del sector agroexportador.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El sector liquidó USD 22.276 millones entre enero y septiembre, 20% más que en 2024, y los registros de 2019 y 2024 sugieren otros USD 6.500 millones en el último trimestre. De cara a 2027, la cosecha gruesa concentra los ingresos entre abril y septiembre, justo antes de la elección (USD 17.103 millones en esa ventana de 2026)”, detallaron.
No obstante, los economistas de Comafi resaltaron que el ritmo de ese flujo podría variar según las expectativas del sector: “Si se anticipara una baja transitoria de retenciones, algunos productores podrían demorar sus ventas, como ocurrió en 2025, cuando septiembre concentró USD 7.108 millones y el cuarto trimestre sumó USD 2.891 millones. En ese caso, las divisas llegarían en una ventana más corta y las compras del BCRA se concentrarían en esos meses”.
Fuentes oficiales anticiparon un incremento en el ingreso de divisas durante los últimos meses del año. La previsión se apoya en una cosecha de trigo que podría alcanzar niveles récord y en el aporte del sector energético, con Vaca Muerta como uno de los principales impulsores.
Dentro del organismo monetario estiman que la expansión de la producción de petróleo, gas y minería elevará la disponibilidad de dólares. Esa dinámica, según la evaluación oficial, permitiría fortalecer la posición externa y favorecer la recomposición de reservas.
El BCRA plantea que la acumulación de reservas debe ser el resultado de un escenario macroeconómico más sólido: menor inflación, inversiones y un aumento sostenido de las exportaciones. Bajo ese criterio, las compras de divisas no deberían perseguir por sí mismas un nivel determinado de reservas ni utilizarse para intervenir sobre el tipo de cambio.
Banking Services (Legacy),Banking Services (TRBC level 3),LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America,Equities Markets

POLITICA1 minuto ago
El Gobierno postergó hasta diciembre la puesta en marcha de los Fondos de Asistencia Laboral

INTERNACIONAL15 minutos ago
“Los demonios”, la película maldita que Huxley inspiró, fue censurada y destrozada por la crítica conservadora, regresa 50 años después con su versión original

ECONOMIA16 minutos ago
Juicio por YPF: la jueza Preska cerró formalmente el caso y la Corte Suprema deberá definir el pedido de Burford

CHIMENTOS18 minutos ago
El horóscopo de hoy: martes 20 de octubre

DEPORTE22 minutos ago
Ethan, el ‘otro Mbappé’ que brilla en Francia

SOCIEDAD23 minutos ago
En 1903, Perito Moreno donó 7500 hectáreas en la Patagonia: hoy forman parte de un Parque Nacional de 710.000 hectáreas que protegen 57 especies de vertebrados de valor especial

ECONOMIA4 días ago
El futuro será inteligente, pero inconsciente

CLIMA12 horas ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

DEPORTE4 días ago
Nacho Fernández rompió en llanto al hablar de la cinta de capitán con la imagen de Maradona: “Me acompaña todos los partidos”

SOCIEDAD4 días ago
La ANMAT prohibió un dispositivo de depilación definitiva por irregularidades sanitarias

 CLIMA12 horas ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- INTERNACIONAL3 días ago
Trump’s new press secretary out of the job just days after rocky debut
- POLITICA3 días ago
El Gobierno quiere capitalizar la sintonía con los aliados para acelerar con el proyecto de Malvinas