ECONOMIA
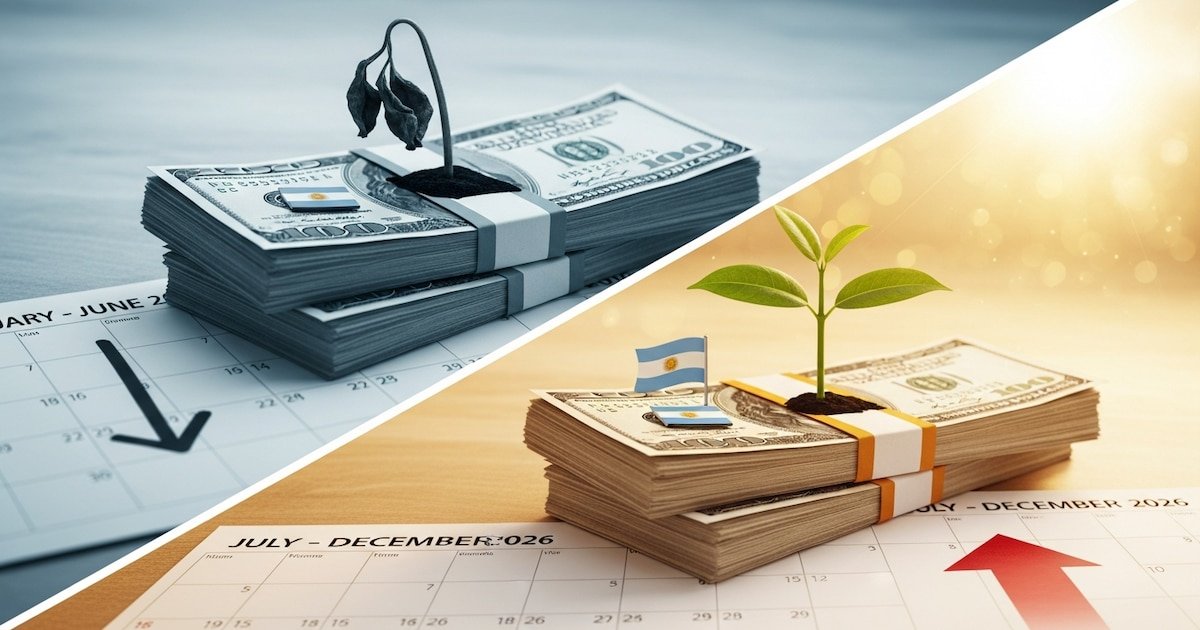
Las consultoras económicas creen que el dólar subirá en el segundo semestre del año

La semana pasada siguió complicada y trasladará sus consecuencias a la que comienza hoy. La gran desilusión por el encuentro entre Donald Trump y Xi Jinping, hizo que el precio del crudo se fortalezca 8% en 5 ruedas. De esa reunión no salió la mínima esperanza de una pronta apertura del Estrecho de Ormuz, la consecuencia más grave del conflicto en Medio Oriente.
El cierre de los mercados el viernes, en que volvió a subir el riesgo país, mostró que la Argentina ya no está aislada de lo que sucede en la región. El índice de emergentes bajó 3,4% y el de Brasil 2,4%, por la baja en las bolsas y bonos soberanos. También incide la crisis peruana por el ballotage del 6 de junio que enfrentará a dos modelos, el liberal y el populista. Las principales calificadoras de riesgo advirtieron que pueden bajar la calificación de los bonos peruanos.
La contracara fueron los bonos del Tesoro de Estados Unidos que incrementaron su tasa de retorno a 4,6%, el más elevado desde noviembre de 2024. Esa tasa actúa como una esponja: los inversores venden bonos regionales para colocar los dólares en los títulos norteamericanos.
Por otra parte, hoy será el debut de Kevin Warsh como titular de la Reserva Federal. El sucesor de Jerome Powell, que tuvo una mala relación con Trump, tiene que dar señales porque las consultoras estiman que puede subir las tasas ante los decepcionantes indicadores de inflación.

(Reuters)
Por supuesto, las consultoras locales reflejaron este escenario que comenzó a influir sobre los inversores tanto como la política local. Estas desventuras estuvieron presentes en los informes de las principales consultoras locales.
EconViews que dirige Miguel Kiguel, señaló que “la inflación subyacente o inercial de mediano plazo podría estar entre 2 y 2,5% (probablemente más cerca del límite inferior), por lo que habrá que ver cómo evoluciona la política monetaria para dominarla. Algunos indicios pueden surgir del Informe de Política Monetaria (IPOM) que publicó el Banco Central”.
Según la consultora, ese informe del BCRA “cobra más relevancia en esquemas monetarios como el actual, donde la tasa de interés no es un objetivo explícito, sino la cantidad de dinero, algo mucho menos palpable para el público general. El problema es que el mismo informe desnuda las falencias del esquema”.
EconViews indica que “en diciembre el BCRA había presentado un modelo econométrico donde proyectaba que la demanda de pesos se iba a recuperar después de las elecciones. La estimación suponía que la dolarización pre-electoral fue un shock transitorio, que la gente iba a volver a querer pesos y que, cuando eso pasara, el BCRA iba a emitir comprando dólares. Remonetización y reservas al mismo tiempo. Tres meses después, la demanda de dinero no solo no se recuperó, sino que cayó. La famosa remonetización no se dio y las compras de reservas fueron esterilizadas por las emisiones de deuda del Tesoro”.
Ante esa situación, agrega la consultora, “el BCRA ensaya algunas explicaciones para el fallo en sus proyecciones. Que los medios de pago digitales y los fondos money market están reemplazando al efectivo, que las empresas todavía no gastaron los pesos del financiamiento en dólares y que las tasas tardaron en bajar más de lo previsto. Todo puede ser cierto. Y también es válido que las metas que persigue el BCRA se vayan recalibrando. El problema de fondo es que cuando el ancla es tan difícil de medir, deja de ser ancla”.

REUTERS/Matias Baglietto
Y hay más. “Otro de los problemas de la estrategia monetaria -sigue el informe- es la falta de claridad en las metas de crecimiento de la cantidad de dinero. No hay un target cuantitativo publicado de ninguna variable monetaria. Ni rango, ni banda, ni compromiso numérico. Lo que hay son proyecciones de un modelo mostradas en gráficos. ¿A qué se aferra el mercado si ni siquiera hay una meta concreta contra la cual evaluar al BCRA?”.
De acuerdo a EconViews, “en la práctica, lo que realmente está haciendo el trabajo de disciplinar la inflación es el tipo de cambio y, en menor medida, el estancamiento de los salarios. Pero la fragilidad de esa estrategia es conocida para los argentinos. Cuando el atraso cambiario corrige, la inflación vuelve a acelerar. Y es el cuento de nunca acabar. El desafío es poder salir del ancla cambiaria. El esquema actual tiene margen de mejora, pero a nuestro criterio, utilizar la tasa de interés como instrumento operativo sería una opción superadora. No hace falta saltar a un esquema formal de metas de inflación; basta con usar la tasa como guía. Devolverle al mercado una referencia clara no solo simplificaría la lectura de la política monetaria, sino que aportaría previsibilidad clave para coordinar expectativas. Romper la inercia inflacionaria requerirá, en algún punto, dar un salto de calidad en la política monetaria”.
Para FMyA, que dirige Fernando Marull, “la economía real ya está mostrando los efectos de segunda ronda con la aceleración inflacionaria en EEUU. La crisis del petróleo está vigente y lo demuestra el petróleo que no baja de los USD 100 por barril y que el Estrecho de Ormuz está lejos de volver a la normalidad. Los commodities siguen altos y benefician a la Argentina. Donde sí hubo ruido esta semana fue en Brasil, que ya está entrando en modo electoral, y el mercado descuenta una disputa entre Bolsonaro junior y Lula. De cualquier manera, la economía brasilera crece lento, pero sin pausa”.
Para la consultora, “la segunda semana de mayo no trajo grandes cambios. El clima financiero sigue tranquilo y las expectativas están sobre la velocidad del rebote de la economía real. El BCRA continúa comprando reservas y las tasas de interés a empresas de primera línea siguen en 2,2%. Se confirmó la baja de la inflación en abril (2,6%) y esperamos que siga en mayo (segunda semana 0,5% y proyectamos 2% para mayo). Los datos de actividad en abril siguen mixtos. Seguimos proyectando un segundo trimestre mejor, por el rebote de los salarios, por la menor inflación, la cosecha y mayor movimiento en inversión”.
Las expectativas de FMyA para el segundo semestre son “un rebote del dólar, menor oferta del agro y más demanda de ahorristas e importadores”. Un rebote moderado, que hoy no parece estar a la vista porque hace 7 meses que el dólar está cayendo. El mercado también se va preguntando sobre el dólar en la previa electoral de 2027”.

REUTERS/Martin Cossarini
Para la consultora de Marull “los drivers para que siga bajando el riesgo país están: se viene el desembolso del FMI y el anuncio de la garantía de organismos internacionales y privatizaciones (AYSA, Hidrovía y Belgrano Cargas). Mientras, el BCRA seguirá comprando reservas (ya adquirió USD 8.000 millones) y el Tesoro colocando Bonares (USD 3.200 millones)”.
De la presión de la política dice que “en un contexto de debilidad en la economía real, la atención se la llevó la marcha universitaria, tema que continuará varios meses más. Las provincias sufrieron un revés esta semana con un recorte de $1,3 billones, en un contexto de recaudación débil y gasto contenido. En mayo, Udesa mostró un leve rebote en la Imagen Neta en Javier Milei (esperable). Por otra parte, bajó Axel Kicillof y, llamativamente, subieron Cristina Fernández de Kirchner y Mauricio Macri. La agenda parlamentaria sigue sin ruido, y sin grandes temas”.
La consultora F2 que dirige Andrés Reschini advierte que “llegamos a la mitad de mayo dejando atrás una semana en la que el dólar a nivel global se ha fortalecido y el costo de endeudamiento del Tesoro estadounidense se ha incrementado ante la amenaza de crecientes riesgos inflacionarios producto del alza en los precios de los commodities energéticos y su traslado a precios. Las chances de una pronta reapertura del Estrecho de Ormuz se desvanecen y el mercado no ha visto resultados concretos del encuentro entre Trump y Xi Jinping, más allá de lo positivo en cuanto a la mejora en la relación entre las dos principales potencias globales. Las principales divisas de la región se han debilitado contra el dólar más de lo que lo ha hecho el peso argentino y eso en un contexto de inflación alta favorece a la apreciación del tipo de cambio real”.
El informe agrega que “comenzaron a descender los break evens (puntos de equilibrio) del mercado de bonos, lo que mejora el atractivo de los rendimientos en pesos, con la salvedad de que estos se mantienen en terreno real negativo. Sin embargo, esta mejora no está garantizada ya que los riesgos de que la fortaleza en el dólar y la escalada en los precios de la energía se profundicen pueden obstaculizar la desaceleración en la inflación local. El tipo de cambio se encuentra a un 24% de distancia de la banda superior y, ante la falta de atractivo en los rendimientos en pesos, los riesgos del escenario internacional y la aproximación al año electoral, se puede incrementar el interés por cerrar posiciones en pesos más aún luego de los altos rendimientos que ha ofrecido el carry durante la primera parte de 2026. El mercado de cobertura cambiaria comenzó a mostrar algunas señales que pueden estar indicando que, si bien este no espera una situación de estrés en el corto plazo, ha comenzado a abrir el paraguas, anticipándose al calendario electoral”.
Además, F2 resalta la cancelación de cerca de dos tercios de los USD 3.000 millones activados del swap con China, lo que puede generar objeciones pues debilita la liquidez de la entidad. Sin embargo, prosigue, “las compras de divisas continúan y la semana pasada el desempeño mejoró con un acumulado de compras de casi USD 600 millones. La pregunta es si ante los riesgos del contexto externo, la aproximación al año electoral y la necesidad de acumular reservas el tipo de cambio podrá soportar este nivel de apreciación”.
Las expectativas de los inversores en el overnite, el mercado que opera a futuro hasta la apertura de hoy, mostraban a los tres principales índices de las Bolsas de Nueva York en rojo, el petróleo con alzas de más de 1% y el oro con baja de 0,50%. El dólar seguía fortaleciéndose ante las principales monedas del mundo. El escenario, salvo que alguna noticia sorpresiva a primera hora de hoy lo cambie, no parece optimista.
dólar,Argentina,economía,finanzas,mercado,2026,recuperación,devaluación,inversión,valor







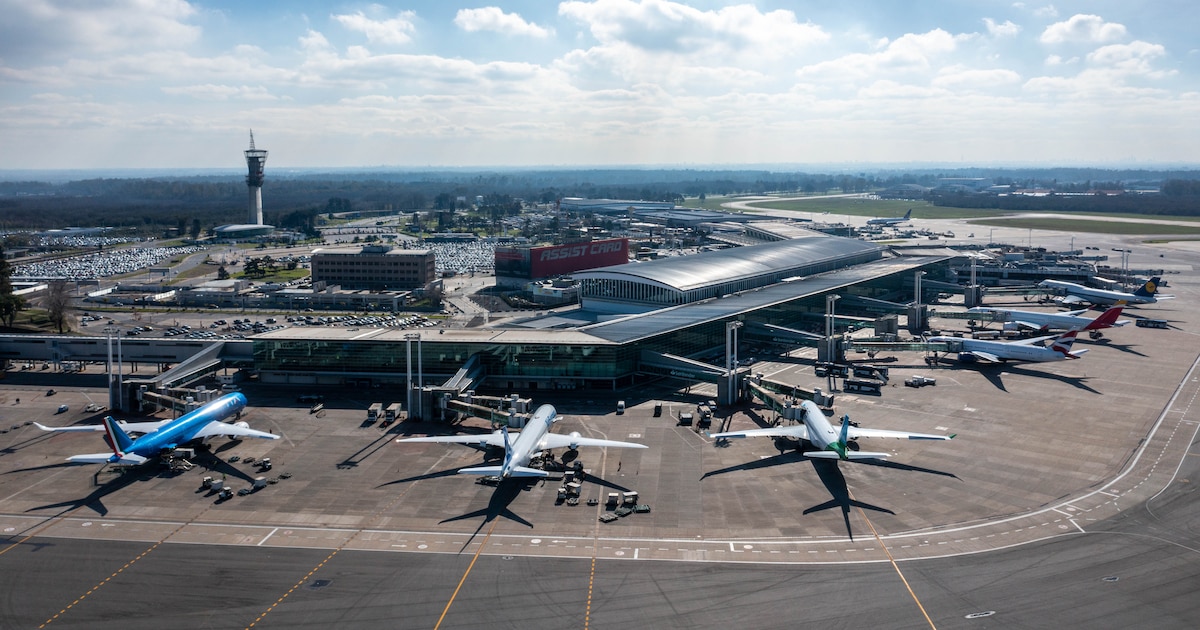
Esta madrugada, el Directorio del Organismo Regulador del Sistema Nacional de Aeropuertos (ORSNA) aprobó un nuevo cuadro tarifario para más de 30 aeropuertos. No obstante, aclararon que los nuevos costos entrarán en vigencia 60 días después de su publicación en el Boletín Oficial.
La medida fue oficializada en la Resolución N° 69/2026, que contó con la firma de la directora del ORSNA, Noelia Ruiz. De esta manera, estableció: “Aprobar el nuevo cuadro tarifario correspondiente a los aeropuertos integrantes del Grupo ‘A’ del Sistema Nacional de Aeropuertos (SNA), de acuerdo con los valores máximos, el alcance y las condiciones establecidos en el anexo”.
Según indicaron, la decisión alcanzará únicamente a las terminales y categorías comprendidas en el Grupo A del Sistema Nacional de Aeropuertos. Los restantes aeropuertos conservarán sus propios conceptos tarifarios y condiciones de aplicación.
Entre los aeropuertos que se verán alcanzados por los incrementos tarifarios se encuentran: el Aeroparque Internacional Jorge Newbery, el Aeropuerto Internacional Ministro Pistarini de Ezeiza, el Aeropuerto Internacional Ingeniero Aeronáutico Ambrosio Taravella de Córdoba, el Aeropuerto Internacional de San Carlos de Bariloche – Teniente Luis Candelaria y el Aeropuerto Internacional de Mendoza – El Plumerillo.

También estarán incluidos el Aeropuerto Internacional de Puerto Iguazú – Cataratas del Iguazú, el Aeropuerto Internacional de Salta – Martín Miguel de Güemes, el Aeropuerto Internacional de San Salvador de Jujuy – Gobernador Horacio Guzmán, el Aeropuerto Internacional de Comodoro Rivadavia – General Enrique Mosconi y el Aeropuerto Internacional de Mar del Plata – Astor Piazzolla.
Uno de los cambios centrales impactará en la Tasa de Uso de Aeroestación doméstica (TUA), que, de acuerdo con la información de la ANAC es abonado por los pasajeros. No obstante, no se determinó un porcentaje, debido a que dependerá del tipo de vuelo y aeropuerto.
Según los fundamentos expresados en la resolución, el cambio busca mantener estable el valor de la contraprestación por el uso de las instalaciones aeroportuarias, reducir la necesidad de actualizaciones nominales recurrentes y sostener los ingresos de la concesión. También señalaron que su denominación no implica que se trate de un tributo.
Frente a esta modificación, el ORSNA aclaró que la TUA conservará su condición de tarifa regulada y que el organismo mantendrá sus atribuciones para intervenir sobre su esquema de aplicación. “La TUA reviste el carácter de tarifa dado su función retributiva del uso de las instalaciones aeroportuarias por parte de los usuarios y cuya explotación ha sido objeto de una concesión realizada por el Estado Nacional”, explicaron las autoridades.
.container-video {
position: relative;
width: 100%;
overflow: hidden;
padding-top: 2%;
}
.responsive-iframe-video {
position: absolute;
top: 0;
left: 0;
bottom: 0;
right: 0;
width: 100%;
height: 100%;
border: none;
}
</html
Por otro lado, el nuevo esquema incorpora en forma directa una reducción equivalente al 30% que regía para calcular la Tasa de Aterrizaje Internacional y la Tasa de Estacionamiento Internacional.
Hasta ahora, esa bonificación dependía de un acuerdo entre el ORSNA, la Asociación Internacional de Transporte Aéreo (IATA, por sus siglas en inglés) y Aeropuertos Argentina 2000. Además, estaba condicionada a que las líneas aéreas cumplieran con la regularidad de sus pagos.
De esta manera, con el cuadro aprobado, el descuento quedará incluido en los valores de esas tarifas y su aplicación ya no estará sujeta a ese convenio ni a las condiciones previstas en él. “Esto aporta mayor transparencia y previsibilidad a la aplicación de la tarifa”, consideraron las autoridades aeroportuarias.
A raíz de esto, las futuras adecuaciones tarifarias deberán seguir los mecanismos de revisión ordinaria o extraordinaria de la ecuación económico-financiera de la concesión y las actualizaciones periódicas previstas en el Acta Acuerdo de Readecuación Contractual.
De hecho, ese documento incorporó una proyección financiera de ingresos y egresos con alcance indicativo hasta 2056. Sin embargo, quedarán fuera de los mecanismos generales las modificaciones que ya hayan sido acordadas entre el Estado nacional y la concesionaria e incluidas en el acta.
Finalmente, la ORSNA indicó que la Administración Nacional de Aviación Civil (ANAC) deberá publicar la medida dentro de su ámbito de competencia, mientras que Aeropuertos Argentina 2000 será notificada de manera formal.
air,aircraft,airfield,airline,airliner,airplane,airport,airway,argentina,arrival,arrive,aviation,board,boarding,buenos aires,building,business,check-in,cockpit,continents,depart,departure,ezeiza,ezeiza international airport,finger,flight,fly,gate,gateway,holiday,hub,industry,international,jet,jetway,latin american,ministro pistarini,passenger,pistarini,plane,refuel,secure,terminal,tourism,traffic,transport,transportation,travel,traveler,way
ECONOMIA
Petróleo en alza y bonos bajo presión: las señales externas que vuelven a inquietar a la Argentina
La crisis de los bonos soberanos de Europa y Estados Unidos desataron reacciones en cadena. A pesar de que la tasa de los títulos norteamericanos a 10 años cayó a 5,22%, se ubica en el nivel más alto desde el 30 de junio de 2006. Los anuncios del secretario del Tesoro de EE.UU., Scott Bessent, acerca de profundizar la disciplina fiscal a través del recorte de gastos, alentaron tímidamente las compras de papeles de la deuda.
En Europa, la crisis se agravó. Los bonos soberanos de Francia ya rinden casi 5% y en 15 días la calificación de su deuda será revisada por Moody’s. Los bancos y el euro están siendo arrastrados por la crisis gala. El país acumula un déficit de 5% anual en el último lustro y se proyecta a 6% este año. Su deuda representa 119% del PBI. Los fondos de inversión se están deshaciendo de bonos y acciones europeas.
El Euro Stoxx Banks, índice que reúne a los principales bancos de Europa, cayó un 5% en dos días. Deutsche Bank, Société Générale y CaixaBank, de España, registraron descensos de dos dígitos. El euro, a su vez, cotiza en 1,12 dólares, su nivel más bajo desde abril del año pasado.
En Japón, el bono a 10 años rinde una inusual tasa del 3%, mientras las acciones de los tres principales bancos del país acumulan caídas promedio del 5% en los primeros días del mes.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La crisis también afecta de forma directa a los bonos argentinos, aunque la magnitud de las bajas muestra una mayor resistencia relativa de esos títulos. Ayer cerraron equilibrados y el riesgo país se mantuvo sin cambios. En este escenario, el superávit fiscal argentino cobra relevancia frente al déficit del 5% de Francia.
Ammiel Pardo, economista senior de Aldazabal y Cía., indicó que “al analizar la evolución del spread (brecha) entre los vencimientos 2027 y 2028, observamos una correlación significativa con la dinámica del riesgo país. La ampliación del spread se produjo en línea con el aumento del riesgo soberano, en un contexto marcado por la suba de las tasas de la Reserva Federal y una mayor cautela de los inversores frente al proceso electoral del próximo año. La posterior compresión del riesgo país acompañó a la reducción del spread observado en las ruedas”.
La inflación, el otro tema que preocupa al Gobierno, se ve afectada por el escenario internacional. Si bien el beneficio está en el superávit comercial por el encarecimiento del petróleo, el costo es la presión en el precio de los combustibles. En la Ciudad de Buenos Aires, el índice de precios se ubicó en 1,8 por ciento. Sin embargo, la cifra fue descontada por los mercados y no influyó en bonos y acciones.
Federico Filippini, jefe de Research & Strategy y Tomás Buscaglia, analista de Research de Adcap Grupo Financiero, señalaron que el dato confirma que “la inflación se mantiene anclada por debajo del 2%. La composición del dato también fue favorable, con una desaceleración de la inflación núcleo al 1,7% mensual, una suba del 1,6% en bienes y del 2% en servicios. Utilizando la relación histórica entre la inflación de CABA y la nacional, el dato apunta a un IPC nacional de entre 1,7% y 1,8% mensual, ligeramente por debajo de nuestra proyección del 1,9%”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Por lo tanto, el dato de septiembre mantiene encaminado el proceso de desinflación, aunque la principal incógnita sigue siendo qué tan rápido podrá pasar la inflación del ritmo actual de entre 1,7% y 1,9% mensual hacia niveles más cercanos al 1%. Dado el deterioro de la actividad económica, seguimos considerando que el balance de riesgos para la inflación de mediano plazo está sesgado a la baja”, sumaron Filippini y Buscaglia.
En tanto, en el Mercado Libre de Cambios (MLC) se operaron USD 501,6 millones que le permitieron al Banco Central comprar USD 43 millones sin afectar el precio del dólar mayorista que bajó $1,50 a 1.515,50 pesos. El dólar en el mundo, en tanto, se apreció 0,14% frente a las principales divisas.
Según la consultora F2 que dirige Andrés Reschini, “en futuros de dólar el volumen de operaciones fue de 696.170 contratos, el menor registro desde el 21 de setiembre. Los ajustes retrocedieron junto con el spot mientras que el interés abierto añadió unos USD 61 millones luego de desarmar 26 millones en la jornada anterior. Las tasas implícitas cerraron con una ligera baja desde fin de diciembre en adelante, pero se elevaron para los dos primeros vencimientos”.
En los mercados financieros, el MEP y el contado con liquidación (CCL), se mantuvieron sin cambios en $1.538 y 1.609 pesos. El “blue” tuvo una caída de $15 (-1%) a 1.540 pesos.
La Bolsa local no se vio influenciada por la mala jornada que tuvieron los mercados del mundo que hizo que el Nasdaq, el índice de las tecnológicas en Nueva York, perdiera 1,25 por ciento. Los datos negativos de Open AI provocaron un efecto dominó en las acciones de semiconductores. Los índices de acciones europeas y asiáticas también cerraron en baja.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En ese contexto, el Merval de las acciones líderes subió 0,3% en pesos y en dólares. Loma Negra, tras conocerse el aumento de los despachos de cemento, aumentó 5% y fue lo más destacado del día.
La nota la dio el informe de la Auditoría General de la Nación (AGN) que acusó al Banco Central de maniobras especulativas con el oro que lo llevaron a perder 1.000 millones dólares.
De acuerdo los funcionarios de la entidad, fueron operaciones de cobertura por variaciones del precio del metal. Cabe recordar que en el último tiempo el metal alcanzó una volatilidad extrema. De un récord de fines de enero de USD 5.590 a USD 4.177 del cierre de ayer.
Según Martín Redrado, ex presidente del Central, “se trata de un error en la evaluación del mercado del oro. Es necesario dar a conocer el informe técnico sobre el cual se basó la decisión”.
Anoche, en el mercado overnite, el oro subía 0,22% mientras el dólar se mantenía estable porque volvieron a surgir las dudas sobre una nueva suba de las tasas de interés a fines de octubre.
Los tres principales índices de las Bolsas de Nueva York insinuaban leves alzas, pero el petróleo subía casi 4% elevando el precio del Brent a USD 104,13 lo que va a sacudir hoy a todos los mercados. Hoy puede ser un día complicado para el mundo.
american,americas,business news,economy,manhattan,markets,new york city,new york stock exchange,north american,nyse,stocks, securities,u.s.,u.s. stock market,u.s.a.,united states of america,us,usa
ECONOMIA
Alberto Pierri, dueño de Telecentro: “Cuando se ocupa un cargo público lo único que importa es lo que se le deja a la gente”
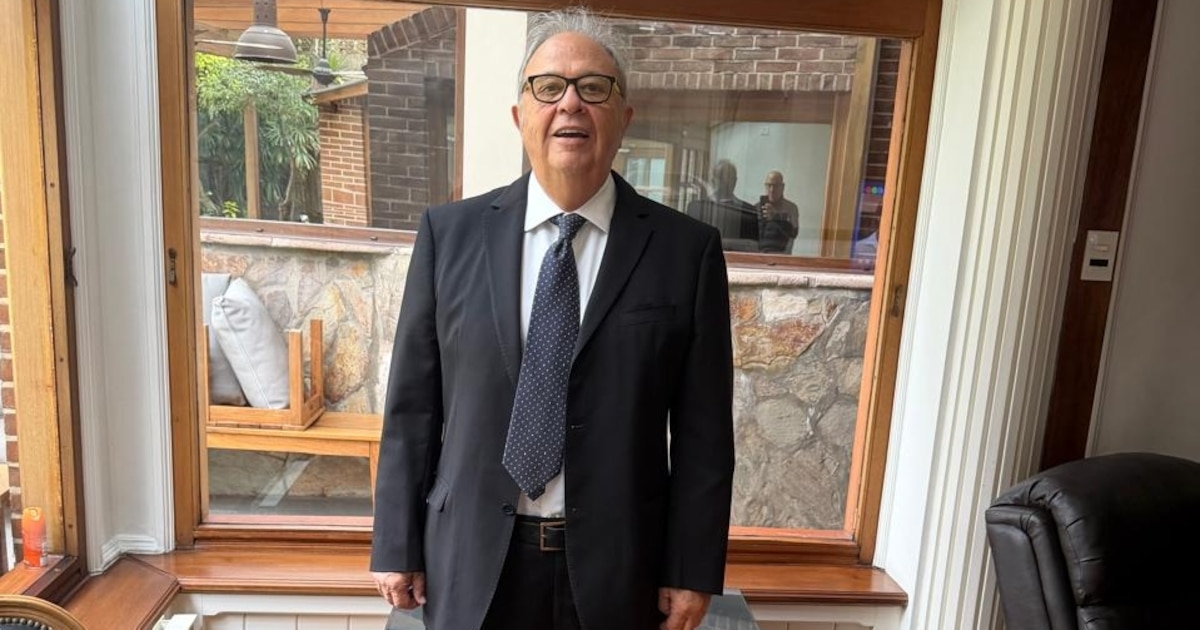
“iPlan tiene un perfil muy dinámico e innovador, desarrolló una marca premium para internet residencial y se consolidó en el segmento corporativo”

“Durante el gobierno de Macri invertimos USD 820 millones y ahora estamos con un plan de otros USD 400 millones para migrar toda nuestra red a fibra óptica”


Alberto Pierri

Preocupa la economía en la Casa Rosada, pero el Gobierno descarta un escenario de crispación social

El Premio Nobel de la Paz fue otorgado a la sudafricana Navanethem Pillay

Con equipo alternativo: la formación de Boca Juniors vs. Instituto por la fecha 13 del Torneo Clausura

Milei negocia alianzas para 2027 con gobernadores, pero apuesta a tener candidatos propios en las provincias

Franco Colapinto afronta la única práctica antes de la clasificación de la Sprint del GP de Singapur de la F1

Tony Robbins, experto en desarrollo personal: “Sólo hay una razón por la que sufrís: estás enfocado en vos”

¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

El gobernador de la provincia que más ATN recibió de la Casa Rosada no integró la comitiva de Milei en París

Israeli medical workers who treated Oct 7 wounded relive day terror hit home

 DEPORTE1 día ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- INTERNACIONAL3 días ago
Después de su prohibición, las plataformas de apuestas deportivas y los casinos en línea ya están fuera de servicio en Brasil
- POLITICA3 días ago
Marcha contra la Corte: sectores del PJ, la izquierda, gremios y piqueteros protestan por el fallo que libera la venta de tierras para extranjeros