ECONOMIA
Las deudas de los argentinos: las cifras de mora de familias y empresas, los planes de los bancos para reducirlas y lo que espera el Gobierno

La morosidad en los créditos familiares y comerciales se disparó a lo largo de los últimos meses y rompió todos los registros de los últimos veinte años. El último informe de la Central de Deudores del Banco Central mostró que la irregularidad en el cumplimiento de obligaciones financieras subió del 12,1% en abril al 12,7% en mayo. En empresas, el ratio avanzó del 3,3% al 3,5%, mientras que el total de préstamos al sector privado alcanzó el 7,7%. Estos datos sitúan a la Argentina en un escenario de alerta para el sistema financiero y para las posibilidades de recuperación del consumo interno.
El deterioro de la capacidad de pago de las familias se refleja en que más del 27% de quienes accedieron a un préstamo dejó de ser sujeto de crédito. Esta exclusión afecta a casi siete millones de personas, que no pueden acceder a nuevas líneas de financiamiento ni regularizar su situación por los canales tradicionales. La suma de saldos en mora, tanto en entidades bancarias como no bancarias, evidencia una pérdida de solvencia extendida en todo el entramado social.
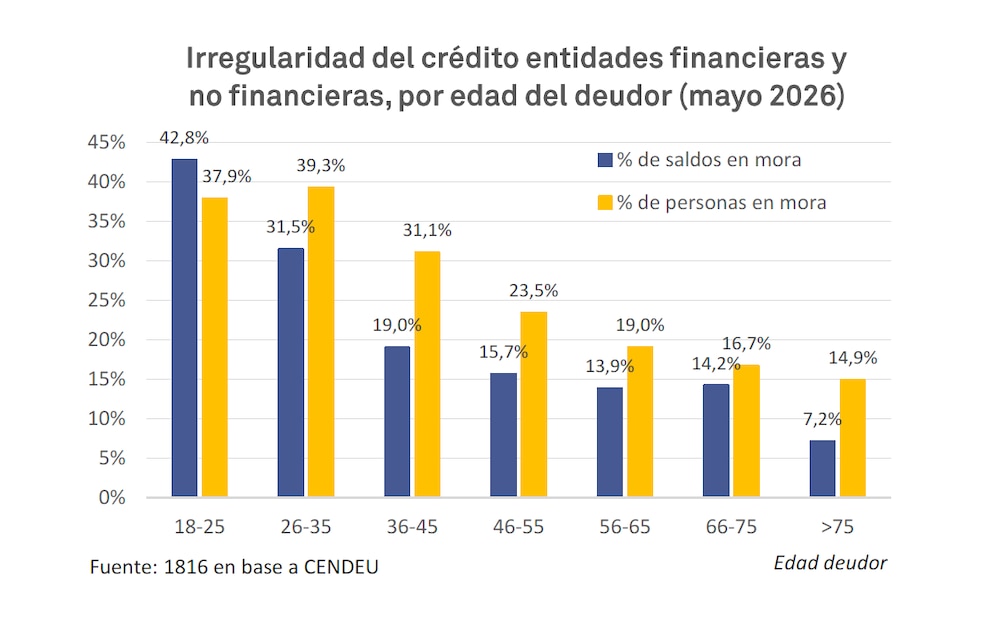
El impacto de la crisis crediticia difiere por franja etaria. Los jóvenes aparecen como el segmento más golpeado: el 40% de las personas menores de 35 años con créditos activos tiene al menos una obligación en situación irregular. Entre los deudores de 18 a 25 años, el nivel de morosidad escala al 42,8%, mientras que en el grupo de 26 a 35 años llega al 39,3%. En las siguientes franjas, la proporción desciende, aunque se mantiene elevada: el 31% de quienes tienen entre 36 y 45 años y el 23,5% de quienes tienen entre 46 y 55 años registra algún atraso.
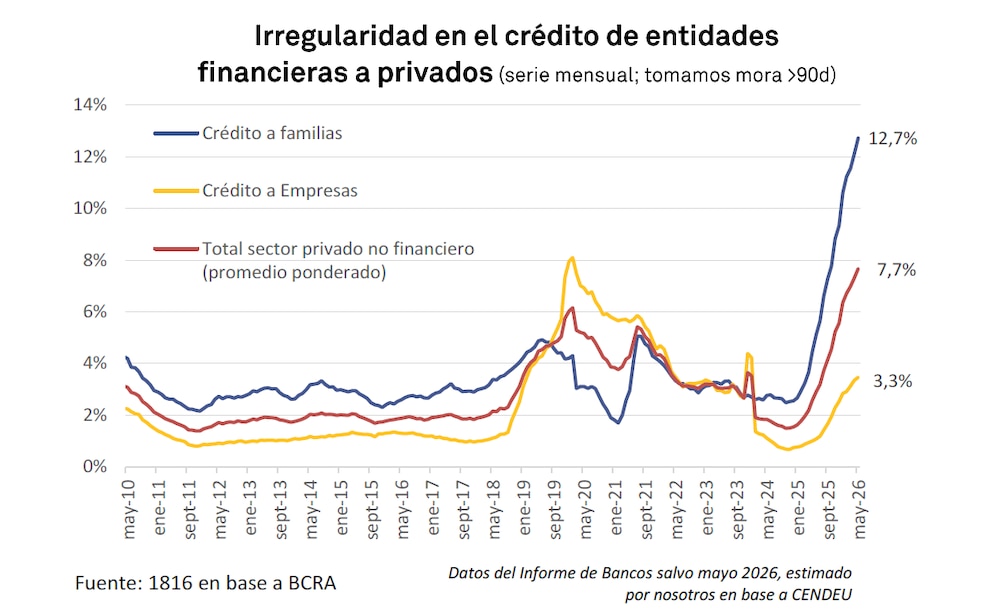
En el segmento de entidades no financieras, donde se concentra cerca del 17% del total de créditos a familias, el nivel de mora alcanzó el 32,2% en mayo, comparado con menos del 10% un año y medio atrás. Esta dinámica refuerza la idea de que la crisis trasciende el circuito bancario tradicional y se expande hacia alternativas de financiamiento informal, con consecuencias directas para la estabilidad de los hogares.
El deterioro de los indicadores crediticios ocurre en paralelo a una drástica reducción de la oferta de préstamos por parte de los bancos privados. Estas entidades optaron por limitar la concesión de nuevos créditos, endurecer los requisitos de aprobación y evitar la actualización de límites en productos como tarjetas de crédito. La decisión obedece a la necesidad de “limpiar” sus carteras, priorizar la liquidez y reducir el nivel de riesgo en un contexto de retracción del consumo y alta volatilidad macroeconómica.
Mientras tanto, la banca pública cumplió un rol de contención, sosteniendo el nivel de préstamos y lanzando programas específicos para mitigar el impacto de la morosidad. El Banco Provincia puso en marcha el plan “Ponete al día”, que permite a los clientes regularizar deudas en mora hasta el 31 de mayo mediante la reducción de tasas, la extensión de plazos hasta 72 meses y condiciones personalizadas según el perfil crediticio. El esquema diferencia entre mora temprana y avanzada. Para quienes presentan atrasos de hasta 90 días y cobran sueldos, jubilaciones o pensiones en la entidad, la tasa anual es del 50%, con una reducción al 39% para ingresos inferiores a cuatro salarios mínimos. En casos de mora avanzada, la tasa baja al 31% anual, dirigida a quienes estarían sobreendeudados bajo condiciones convencionales. El plan incluye una alternativa específica para refinanciar deudas con tarjetas de crédito, con tasas del 41% anual en 60 cuotas para atrasos de hasta 70 días y deudas de hasta 10 millones de pesos.
El foco de estos programas está puesto en los sectores más vulnerables. Según datos oficiales del banco, en los primeros cinco meses del año se concretaron más de 66.000 acuerdos de recuperación de deuda por un monto de 234.000 millones de pesos, lo que implicó un crecimiento del 157% respecto a igual período del año anterior.
La presión sobre los ingresos familiares y la dificultad para afrontar vencimientos de préstamos se traduce en una preocupación central para la sociedad argentina. Una encuesta reciente de la consultora Zentrix reveló que el 53% de los votantes del oficialismo considera que el peso de las deudas personales es su máxima inquietud económica. En el universo opositor, la incertidumbre económica y la pérdida de poder adquisitivo ocupan el primer lugar, seguidos por la preocupación por los ingresos y salarios. Entre quienes apoyan al oficialismo, la corrupción y la incertidumbre económica también figuran como temas relevantes, aunque en menor medida que el endeudamiento.

La evaluación sobre la relación entre salarios e inflación muestra que dos tercios de los votantes oficialistas percibe que sus ingresos no logran superar la suba de precios. A pesar de ello, la proporción que considera que puede ahorrar llega al 18,5%, una cifra tres veces mayor que la de los votantes opositores. En este último segmento, la posibilidad de ahorrar es casi inexistente y la mayoría declara que sus ingresos sólo alcanzan hasta el día 20 de cada mes.
El análisis del contexto crediticio muestra que los bancos no están dispuestos a expandir los préstamos hasta que consigan reducir el nivel de riesgo y “depurar” sus carteras. La falta de demanda de financiamiento, el estancamiento del consumo privado y la preferencia de las entidades por colocar fondos en deuda pública explican la retracción. La única excepción radica en el crédito en dólares, que creció por el buen desempeño del comercio exterior y la prefinanciación de exportaciones. Algunas entidades presionan para flexibilizar las condiciones para prestar en moneda extranjera, aunque se mantienen restricciones desde la crisis de 2001.
En paralelo, distintas provincias lanzaron programas de desendeudamiento para amortiguar el avance de la mora bancaria y aliviar la situación financiera de los sectores más afectados. La Ciudad Autónoma de Buenos Aires, por ejemplo, aprobó un plan de refinanciación para deudas bancarias por préstamos personales y tarjetas de crédito, con tasas máximas del 35% y plazos de devolución de al menos 24 cuotas mensuales. El acceso está limitado a familias con ingresos inferiores a diez salarios mínimos y que presenten atrasos de entre 60 y 180 días. En la provincia de Buenos Aires, el Banco Provincia ofrece plazos de hasta 72 meses y tasas diferenciadas según el nivel de atraso. Santa Fe, Corrientes, Misiones y Córdoba implementaron esquemas similares, con bonificaciones en tasas y condiciones especiales para empleados estatales, jubilados y trabajadores privados o autónomos.
El Congreso nacional mantiene en carpeta varios proyectos de desendeudamiento familiar, impulsados por distintos bloques legislativos. El debate refleja la preocupación política y social por el crecimiento del endeudamiento y la necesidad de encontrar soluciones que eviten una profundización de la exclusión financiera.
Desde el Gobierno, confían en que la marcha de la macro va a poner las cosas en su lugar. El portavoz presidencial Adrián Ravier aseguró en su primera conferencia de prensa que la recuperación del crédito depende de ganarle a la inflación y que la baja de tasas favorecerá la actividad económica, la inversión y el consumo.
El último dato de inflación, del 2,1%, alimenta las expectativas oficiales de que el próximo registro baje aún más y permita romper la inercia inflacionaria. Mientras tanto, la recaudación tributaria nacional muestra una caída real del 5,6% en comparación con el año anterior, lo que genera tensiones con los gobernadores y complica la posibilidad de alcanzar acuerdos fiscales entre la Nación, las provincias y los municipios.
finanzas personales,deuda,facturas,pasaporte,documentos,hombre,preocupación,economía,crisis,hogar







ECONOMIA
El Banco Central compró otros USD 100 millones y busca fortalecer la “bazuca” de dólares para evitar tensiones en 2027
El Banco Central de la República Argentina (BCRA) compró USD 101 millones este martes y ya adquirió más de USD 15.300 millones en lo que va del año. En el equipo económico aspiran a comprar hasta USD 20.000 millones en 2026 con el objetivo de fortalecer la “bazuca” de dólares de la que habló el presidente Javier Milei para evitar tensiones cambiarias de cara a las elecciones presidenciales de 2027.
Desde el inicio de la cuarta fase del programa monetario en enero, el organismo comandado por Santiago Bausili sumó USD 15.301 millones, muy por encima de la meta anual de USD 10.000 millones que había sido pactada con el Fondo Monetario Internacional (FMI).
A la vez, desde finales del mes anterior, la autoridad monetaria aceleró la compra de divisas tanto dentro como fuera del Mercado Libre de Cambios (MLC). En el transcurso de octubre, se hizo de 733 millones de dólares. De esta manera, sobrepasó las adquisiciones del mes previo y todo apunta que superará la cifra de agosto.
En septiembre, las compras del Central totalizaron USD 473 millones, el menor resultado mensual de 2026. El volumen representó una baja frente a los USD 768 millones registrados en agosto y los USD 2.162 millones de julio. Durante junio, la entidad había adquirido USD 1.418 millones; en mayo, USD 2.596 millones; en abril, USD 2.769 millones; en marzo, USD 1.671 millones; en febrero, USD 1.557 millones, y en enero, 1.158 millones de dólares.
En cuanto a las reservas internacionales brutas, experimentaron una caída de USD 117 millones, pese a las compras del BCRA. Así, cerraron en 49.722 millones de dólares.
La “bazuca” de USD 75.000 millones
La referencia a una “bazuca” de USD 75.000 millones apunta a reforzar la confianza del mercado ante una eventual presión sobre el tipo de cambio, con la mirada puesta en las elecciones presidenciales de 2027. Javier Milei difundió esa estimación durante Argentina Week París, al sostener que el Gobierno dispondría de herramientas para responder frente a episodios de inestabilidad.
Según la cuenta oficial, el respaldo potencial reúne USD 20.000 millones obtenidos por el Banco Central mediante compras de reservas desde los comicios de 2025. A esa suma se añaden otros USD 20.000 millones de un swap con Estados Unidos y un monto equivalente de un mecanismo similar con China. Los USD 15.000 millones restantes provendrían de la venta de contratos de dólar futuro, una intervención que podría incidir en las cotizaciones del mercado de contado.
Más allá de las declaraciones presidenciales, el debate excede el monto anunciado y se concentra en la disponibilidad inmediata de esos recursos. Parte de las reservas adquiridas pudo destinarse a vencimientos o intervenciones anteriores.
Los swaps —acuerdos de intercambio de monedas entre bancos centrales— dependen de condiciones políticas y operativas para su uso. A la vez, las operaciones en el mercado de futuros están sujetas a los límites previstos en el acuerdo con el FMI.
La señal llega mientras el Ejecutivo procura mantener el régimen de bandas cambiarias sin recurrir a ventas de divisas del BCRA. En paralelo, busca fortalecer las reservas para atender los próximos compromisos de deuda.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar operó estable
Con operaciones por USD 580,4 millones en el segmento de contado, el dólar mayorista avanzó 50 centavos y cerró a $1.513. En lo que va de octubre, acumula una baja de seis pesos, equivalente al 0,4 por ciento.
La cotización se movió dentro de un rango acotado, en una jornada con buena oferta de divisas y una licitación de deuda del Tesoro. El mercado también procesó el dato de inflación de septiembre, que fue de 1,9%, dos décimas por encima del registro de agosto. La variación interanual llegó al 33,4%, mientras que el dólar mayorista subió $153 —un 11,3%— en los últimos 12 meses, desde los $1.360 del 14 de octubre de 2025.
El BCRA fijó en $1.934,07 el límite superior de la banda cambiaria. De ese modo, el tipo de cambio mayorista se ubicó $421,07, o 27,8%, por debajo de ese techo. Se trató de la mayor distancia desde el 21 de abril de 2025, cuando alcanzó el 28,4%, dentro del régimen que entró en vigencia el 14 de abril de ese año.
En el Banco Nación, el dólar al público se mantuvo en $1.535 para la venta. El dólar blue tampoco registró cambios y terminó en $1.550, luego de tocar $1.555 durante las primeras operaciones.
edifico,elecciones presidenciales,exterior,sede banco central de argentina en buenos aires
Banco Bica consolida su viraje estratégico: tecnología propia, nuevos hábitos y convergencia entre el modelo bancario y la lógica fintech
(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);
var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();
dólar,banco,finanzas personales,home banking,fintech,tecnología,Finanzas,Secretaría finanzas
ECONOMIA
El Gobierno porteño planea subir el impuesto a los Ingresos Brutos desde 2027 para la compra de autos 0Km


autos,vehículos,concesionario,sala de ventas,exposición,automóviles,modelos,nuevo,interior,sin gente

Mató a su compañero de celda para ser condenado a muerte y sorprendió con sus últimas palabras antes de ser ejecutado

La causa contra Mauricio Macri, Luis Caputo y Federico Sturzenegger por el crédito de US$57.100 millones del FMI se encamina a su cierre definitivo

El Gobierno defendió el Presupuesto 2027 en Diputados: “Busca sostener el equilibrio fiscal”

Se desprendieron rocas de un cerro en Mendoza y aplastaron una camioneta: el conductor resultó ileso

Trump-backed GOP candidate who ousted scandal-plagued incumbent warns against ‘never-ending war’ with Iran

El Banco Central compró otros USD 100 millones y busca fortalecer la “bazuca” de dólares para evitar tensiones en 2027

Andrea Rincón recordó el quiebre de su amistad con Julieta Ortega: «No se remontó»

Anticipan más crédito y mayor flujo en acciones con reforma del mercado de capitales

Corinthians presentó a un técnico europeo para salvarse del descenso

La controversia por la ley de Tierras avivó las diferencias internas en la Corte Suprema

 INTERNACIONAL3 días ago
El presidente Mulino confirma una llamada con Delcy Rodríguez tras el terremoto que sacudió Panamá
- DEPORTE3 días ago
Miguel Merentiel dejó un emotivo mensaje para el Manteca Martínez
- POLITICA3 días ago
El Gobierno enfrenta una nueva marcha universitaria en medio del conflicto por la Ley de Financiamiento