ECONOMIA
Llamativas maniobras en el mercado de futuros que la City atribuye al BCRA para contener al dólar

De a poquito, lentamente, está volviendo una discusión clásica de la economía argentina: ¿puede realmente hablarse de que el tipo de cambio está en equilibrio si, al mismo tiempo que compra divisas en el mercado spot, el Banco Central vende indirectamente en el mercado de futuros y en el de bonos que ajustan por la cotización nominal del dólar?
Es lo que se preguntan los analistas más desconfiados del discurso oficialista que habla de una libre flotación. El gobierno pone como argumento que si realmente hubiera un retraso cambiario no habría margen para que el BCRA estuviera comprando todos los días más de u$s100 millones para engrosar sus reservas.
Pero desde la vereda de enfrente le recuerdan que, en simultáneo hay posturas millonarias para contener al tipo de cambio en el mercado de futuros y que, llamativamente, hubo un movimiento de u$s500 millones en el mercado de los bonos dólar linked, donde se presume que el propio BCRA fue el mayor protagonista.
Además, también resultó sugestivo que este movimiento se produjera justo cuando el tipo de cambio salió de su letargo para alejarse de la zona de $1.400, a la que los operadores consideraban una especie de «techo informal» de la banda de flotación.
Ese movimiento del billete verde, casualmente, se había producido luego de que el BCRA desarmara en mayo sus posiciones en futuros, por lo que desde inicios de junio estaría yendo en sentido opuesto. Y deja abierta la especulación respecto de si esa salida del mercado se reveló como una estrategia peligrosa, porque indujo a una mayor demanda minorista de dólares.
Bajando tasas de cobertura
La intervención indirecta en el mercado cambiario fue un debate que dominó todo el año pasado, sobre todo en los momentos en que el BCRA «planchaba» la cotización del dólar futuro, arriesgando así el pago de millonarios seguros a quienes compraban contratos apostando a la devaluación. Hubo meses de pérdidas y otros de grandes ganancias para la entidad dirigida por Santiago Bausili, pero lo que nunca cesó fue la pelea teórica.
Los economistas críticos argumentaban que cuando el BCRA hace posturas por un volumen muy grande y, de esa forma, hace caer la tasa implícita de los futuros por debajo de la tasa que rinden los títulos en pesos, lo que realmente busca es incentivar a que los inversores vendan sus dólares hoy. En otras palabras, mantener bajo control la cotización sin tener que deshacerse de sus propias reservas.
Claro que no es una jugada exenta de riesgos: si el mercado le gana la apuesta -es decir, si el tipo de cambio finalmente cierra por encima del contrato a futuro-, el BCRA debe emitir pesos, reforzando el efecto de una corrida.
Si bien actualmente el mercado está calmo en comparación con el año pasado, los analistas observaron cómo en las últimas ruedas hubo un incremento de la actividad del BCRA en el mercado A3, donde hay interés abierto por 3,1 millones de contratos.
Y lo más sugestivo fue que esto ocurrió al mismo tiempo que el dólar, después de estar «anestesiado» por debajo de los $1.400 durante todo el mes de mayo, dio un salto hasta $1.442 el martes, para caer luego a $1.436 este jueves.
Esta jugada llevó a una caída de las tasas implícitas en los mercados futuros. Esto hace que sea más conveniente invertir en títulos en pesos. E, incluso para los más temerosos, otorga una cobertura barata que permite hacer lo que en la jerga se conoce como «tasa sintética» -invertir en pesos pero simultáneamente comprar un «seguro» de devaluación.
Así, los intereses para los contratos de dólar futuro más cortos -los que vencen a fin de junio- quedaron con una tasa nominal anual de 17,59%, y van subiendo gradualmente hasta un 23,35% para los contratos de noviembre.
El costo oculto de vender bonos
Pero el movimiento que más llamó la atención fue el que hubo en los bonos dólar linked, que son nominados en pesos y ajustan al nivel del tipo de cambio oficial más un premio, y que salen a la venta en cada licitación del Tesoro.
El Central está habilitado para comprar estos papeles en el mercado secundario, y los analistas estiman que tiene en cartera unos u$s2.300 millones, sobre una emisión total de u$s6.800 millones -dividida en tres bonos, uno con vencimiento a noviembre, otro a septiembre y otro a fines del año próximo-.
Esto implica que el Central tiene en su poder la tercera parte del volumen de estos fondos. Y si hace una operación de venta masiva, el resultado es que absorbe pesos del mercado y, además, disminuye la demanda sobre los dólares, porque canaliza ese capital hacia el bono emitido por el Tesoro. Eso es, precisamente, lo que ocurrió este jueves, cuando se produjo un inusual movimiento por u$s500 millones.
Es, también, una operación que ya se había realizado el año pasado, y que generó críticas porque había analistas que veían un «regalo» al mercado por el bajo costo al que se vendían los títulos DL.
Además, otra crítica recurrente es que no es gratis adoptar estas estrategias para comprar calma a corto plazo. Porque cada vez que el BCRA saca un bono DL de su cartera y lo vende en el mercado, está transformando deuda intra estatal en deuda con los privados.
¿El FMI no la ve?
Aunque no hay tensiones cambiarias en este momento, que coincide con el grueso de la exportación agrícola y con la suba en el precio internacional del petróleo, no son pocos los analistas que creen que las tensiones podrían retornar a mediano plazo.
Y lo preocupante es que el propio Fondo Monetario Internacional sigue sosteniendo que el peso está sobrevaluado. El tema aparece en los anexos del reporte divulgado en mayo, en el cual se analiza con detalle una serie de metas de política económica, el desvío respecto del plan trazado y se plantea la evolución a corto plazo.
En lo que respecta al tipo de cambio, el modelo que aplica el Fondo para determinar la cotización que no impida el crecimiento de la economía, establece que tiene que haber un superávit de 0,7% del PBI en la cuenta corriente. Pero el año pasado se registró un déficit de 1,1%. En otras palabras, salieron más dólares de los que entraron por los canales de comercio y servicios, cuando el FMI sugería un resultado positivo para no afectar la competitividad.
Y, de acuerdo con esa evaluación, el peso está sobrevaluado en un 15,8%. Esa apreciación toma en cuenta el tipo de cambio de fin de año. En el primer cuatrimestre, esa situación se agravó, dado que el dólar se abarató en términos nominales, mientras la inflación acumuló un 12,3%.
El FMI se cuida de no aconsejar explícitamente una devaluación, pero deja en claro su opinión. Considera que hay problemas de competitividad, y que podrían agravarse si el panorama internacional -que ahora juega a favor de Argentina por los precios de las materias primas-, se tornara menos amigable.
«Dejen que el tipo de cambio actúe como un colchón para absorber un shock externo. Aprovechen el buen momento de la exportación petrolera para acelerar la acumulación de reservas, lo cual podría reducir el riesgo país argentino y facilitar el acceso a mercado y la inversión externa directa», sugiere el staff del FMI. Es una forma indirecta, pero bien elocuente, de decirle al gobierno que ante una crisis comercial global, haga como sus vecinos de la región, que devalúan sus monedas.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,bonos,tasa,interés,banco central,mercado,inversiones,devaluación,toto caputo,crédito







ECONOMIA
Telecentro oficializó la compra iPlan: cuánto pagó, sus planes para el futuro y qué pasará con los clientes
Este medio lo adelantó hace poco más de un mes y hoy, luego del cierre completo de la operación llegó la confirmación oficial.
En un movimiento que impacta fuerte en el mundo de las telecomunicaciones –después de que Telecom se quedara con Telefónica, a comienzos de 2025– Telecentro, el operador cuyo principal accionista es Alberto Pierri, compró iPlan, uno de los jugadores más jóvenes del mercado local, aunque tiene 20 años y fuerte presencia en conexiones de fibra óptica.
El negocio se cerró en unos USD 260 millones, según fuentes que participaron del deal a las que tuvo acceso Infobae.
“Esta operación fortalece nuestra presencia incorporando infraestructura, servicios y la fortaleza de la marca iPlan. En su equipo y en su posicionamiento encontramos un activo clave para nuestro plan de expansión: vamos a sumar capacidades de red para potenciar la llegada a más hogares y empresas, cuidando y consolidando lo que iPlan construyó exitosamente durante todos estos años”, dijo Fernando Herrera, CEO de Telecentro.
Por su parte, Pablo Saubidet, cofundador de iPlan, afirmó que “con esta operación iPlan accederá a una nueva escala y a mayores recursos que le permitirán profundizar el liderazgo alcanzado en los segmentos residenciales premium y de las pymes, ambos complementarios a los que han sido foco de Telecentro”.
Según detalló la empresa de Pierri en un comunicado, con la operación “Telecentro suma un jugador relevante del mercado, con fuerte ritmo de crecimiento”.
Además destacaron que iPlan les aporta su “sólida trayectoria en el segmento corporativo, complementando la amplia oferta en el mercado residencial que posee, y permitiéndole el acceso inmediato a nuevas plazas como Rosario, Córdoba y Tucumán, además de ampliar su cobertura en CABA”.
Telecentro, un jugador de peso en el negocio de las telecomunicaciones, que ahora consolida el segmento corporativo. En las últimas semanas la familia Pierri participó también de la licitación por la mayoría accionaria de Metrogas.
Como resultado del negocio, se estima que los ingresos consolidados ascenderían a USD 750 millones. Y, según pudo saber este medio, más allá de las sinergias de negocios producto de la fusión, no están previstos cambios en los servicios y prestaciones para los clientes de ambas compañías.
De parte de los vendedores el asesor financiero fue JP Morgan y los estudios de abogados fueron Cleary Gottlieb Steen & Hamilton y Mitrani Caballero. Por Telecentro, en tanto, el asesor financiero fue F&G Advisors y el legal, DLA Piper.
Telecentro tiene 35 años en el mercado y es uno de los líderes del sector. Ofrece servicios de televisión por cable, banda ancha e internet, y telefonía fija, y cuenta con una extensa red de fibra óptica a través de la cual brinda servicios a una significativa base de clientes residenciales y corporativos. Suma más de 6 millones de hogares “pasados” (el total donde puede brindar servicios) y una tasa de penetración del 30 por ciento. En 2025, alcanzó ingresos por más de USD 600 millones.
iPlan, en tanto, fue fundada en 1999 por Pablo Saubidet, Daniel Nofal y George Stewart, quien falleció en 2001. Todos eran ex Cablevisión. Cuenta con una red 100% subterránea de última generación y atiende el segmento corporativo y residencial con conectividad de fibra, servicios de IT, datacenter y soluciones de internet de alta velocidad FTTH. Suma más de 1 millón de hogares pasados, una tasa de penetración del 11% en el segmento residencial y del 17% en el segmento corporativo. El año pasado tuvo ingresos por unos USD 130 millones.
Daniel Nofal es hijo de Luis Nofal, histórico empresario de medios –fallecido en 2010– quien fue fundador, junto a Carlos Ávila, de Torneos y Competencias. Además, es hermano de Esteban Nofal, quien recientemente adquirió Celulosa Argentina.
ECONOMIA
Inversión de USD 110 millones: con la presencia de Jorge Brito y el gobernador Orrego, Genneia inauguró el Parque Solar San Juan Sur
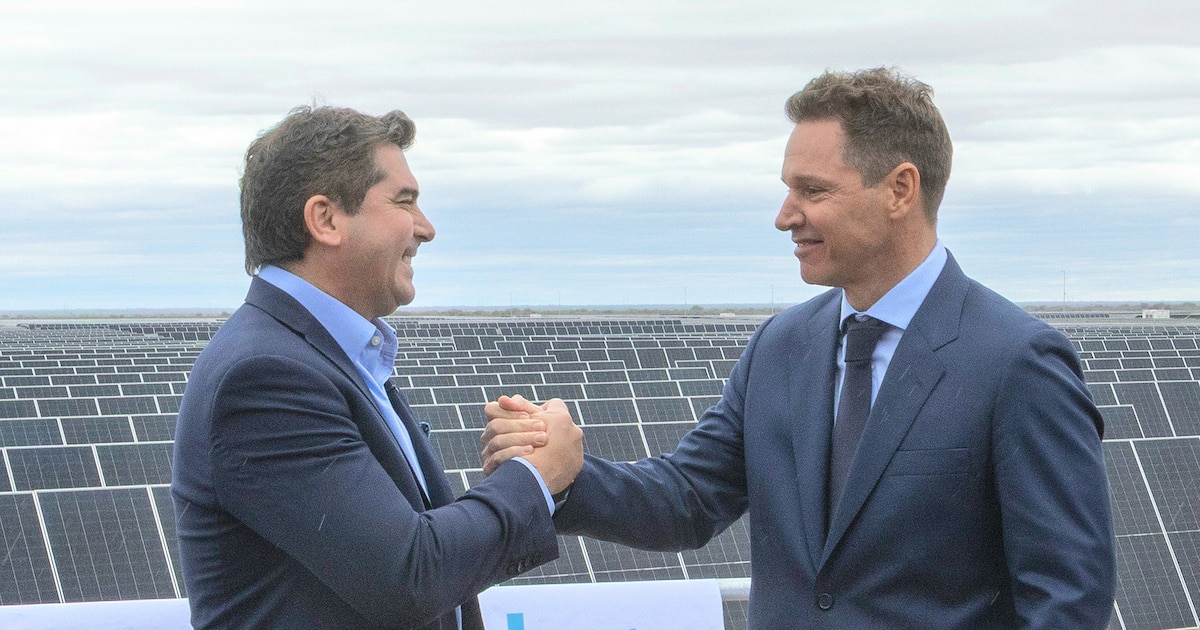
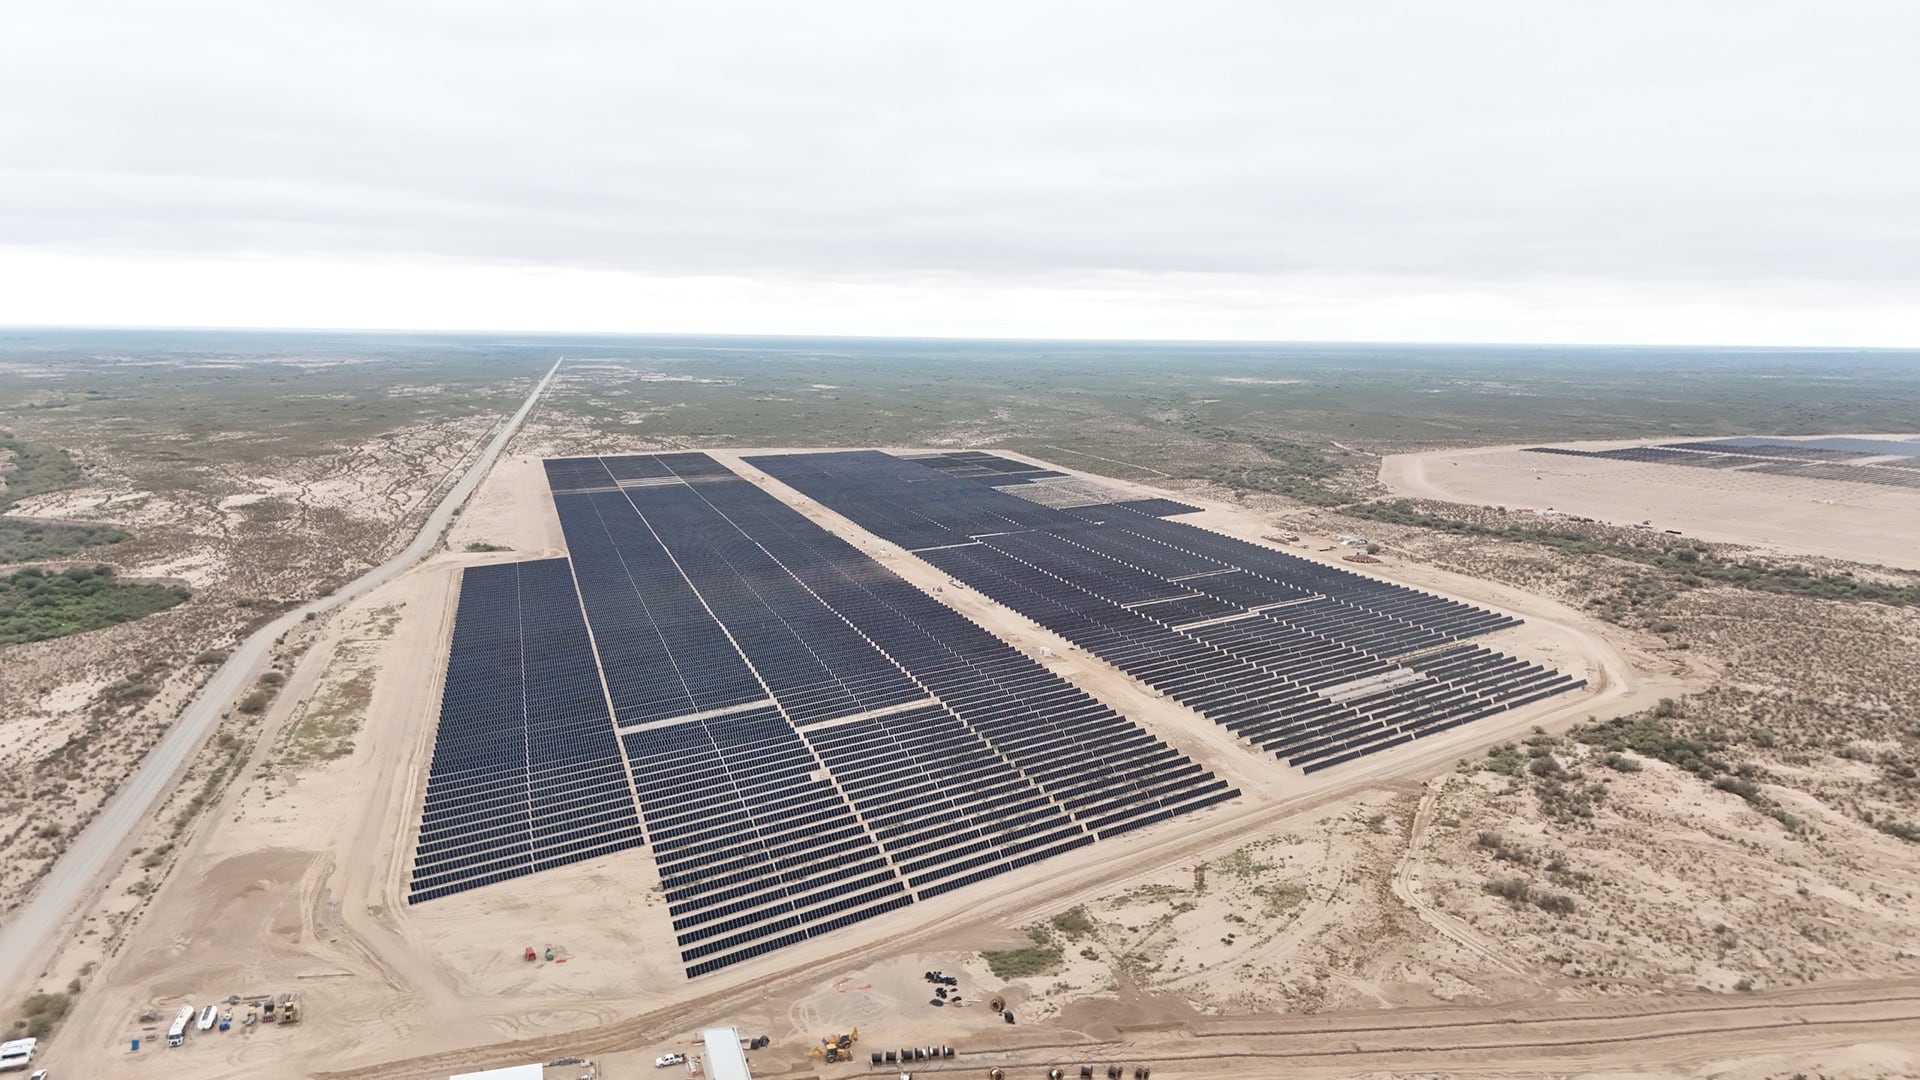
Genneia inauguró el Parque Solar San Juan Sur en Retamito, San Juan.
Con una inversión de USD 110 millones y una potencia de 129 MW el nuevo complejo amplía la oferta de energía renovable para la industria y la minería de la provincia.
Se trata del mayor desarrollo fotovoltaico de San Juan y elevó a 350 MW la capacidad operativa de la compañía en territorio sanjuanino. También representa el cuarto parque solar de Genneia en la provincia y el séptimo de la empresa en la región de Cuyo.
Una inversión orientada a la demanda minera e industrial
La inauguración reunió al presidente de Genneia, Jorge Brito; al gobernador de San Juan, Marcelo Orrego, al CEO de la empresa, Bernardo Andrews; y al intendente de Sarmiento, Alfredo Castro, además de autoridades nacionales, provinciales y referentes del sector energético.
Brito vinculó el proyecto con la expansión renovable de la empresa en el país: “El desarrollo de la Argentina necesita una matriz energética cada vez más robusta, competitiva y sustentable. En Genneia asumimos ese desafío con una visión de largo plazo y más de 2.000 millones de dólares invertidos en la última década, que nos permitieron superar los 1,7 GW de capacidad renovable en nueve provincias”.
El presidente de la compañía sostuvo que la nueva planta permite consolidar su vínculo con las actividades extractivas. “Con este proyecto alcanzamos los 350 MW de capacidad instalada en la provincia. Seguimos fortaleciendo nuestro rol como socio estratégico para el desarrollo de la minería”, afirmó.
Brito agregó que Argentina dispone de recursos naturales para expandir su producción con una matriz de menor impacto ambiental. “En Genneia queremos ser protagonistas de ese proceso, acompañando el desarrollo productivo del país con inversiones de largo plazo y energía renovable a gran escala”, destacó.
La planta ocupa 500 hectáreas y cuenta con 250.000 paneles bifaciales de alta eficiencia. La electricidad producida será vendida a grandes usuarios industriales mediante el Mercado a Término de Energías Renovables, conocido como MATER.
La generación anual del parque equivaldrá al consumo de unos 90.000 hogares y evitará la emisión de cerca de 160.000 toneladas de dióxido de carbono por año. Durante la construcción, el proyecto generó alrededor de 300 empleos en su momento de mayor actividad.
La expansión solar en San Juan y Cuyo
San Juan Sur se incorpora a los desarrollos Ullum I, II y III, Sierras de Ullum y Tocota III. La empresa busca atender una demanda industrial que requiere abastecimiento confiable, costos competitivos y reducción de emisiones.
El gobernador Marcelo Orrego señaló que la obra responde a una coordinación entre el Estado provincial y el sector privado. “Que una empresa líder como Genneia continúe invirtiendo y ampliando su presencia en San Juan es una clara señal de confianza en nuestro potencial productivo y en las condiciones que ofrecemos para el desarrollo de proyectos de gran escala”, expresó.
Con la nueva planta, Genneia alcanzó 800 MW de capacidad solar en Cuyo y cuenta con siete parques fotovoltaicos en operación a nivel nacional.
La empresa de energías renovables tiene un 24% del total de la potencia instalada, alcanzando el 21% de la capacidad de energía eólica y el 26% de la solar. Posee 8 parques eólicos —Rawson, Trelew, Madryn, Chubut Norte, Villalonga, Pomona, Necochea y La Elbita— y 7 parques solares —Ullum, Sierras de Ullum, Tocota III, Malargüe I, Anchoris, San Rafael y San Juan Sur—.
“Con estos activos, ha elevado su capacidad total de energía renovable a más de 1.785 MW, marcando un logro sin precedentes en el panorama energético del país”, destacó. Abastece a más de 100 clientes corporativos de distintas industrias es la principal emisora de bonos verdes de Argentina, con más de USD 1.280 millones emitidos hasta la fecha.
ECONOMIA
El oro del BCRA: la AGN dice que el organismo especuló con el precio del metal, “erró el cálculo” y perdió más de USD 1.000 millones
La Auditoría General de la Nación (AGN) realizó un informe sobre los resultados contables del Banco Central de la República Argentina (BCRA) y señaló que, en 2025, la autoridad monetaria realizó operaciones financieras “especulando” con la trayectoria del precio internacional del oro, “erró el cálculo” y perdió 1.023 millones de dólares.
Juan Manuel Olmos, presidente de la AGN, sostuvo que desde que el organismo audita los estados contables del Banco Central “nunca se había registrado una pérdida de esta magnitud, ni tampoco la utilización de las reservas físicas de oro para transacciones de riesgo”.
El señalamiento forma parte de la auditoría de los estados contables de la entidad al 31 de diciembre de 2025. Sobre ese conjunto, la AGN opinó que los balances son razonables en sus aspectos técnicos y en lo que respecta a la situación patrimonial del Banco Central.
Ahora bien, el punto que concentra la atención está en las operaciones vinculadas a las reservas de oro. De acuerdo con la AGN, bajo la actual gestión (Bausili) y con fines de cobertura, el BCRA concertó operaciones de derivados liquidables en dólares y utilizó parte del oro de las reservas como bien de respaldo, lo que técnicamente se denomina subyacente.
Según los estados contables, el resultado de esas operaciones fue una pérdida de $1,5 billones, equivalentes a USD 1.023 millones, que se pagó con divisas de la entidad. Olmos detalló la composición de ese monto. Se trata de USD 960 millones por el resultado negativo de las operaciones y USD 62,8 millones correspondientes a primas de opciones.
Noticia en desarrollo…
Corporate Events,South America / Central America

Telecentro oficializó la compra iPlan: cuánto pagó, sus planes para el futuro y qué pasará con los clientes

El fuerte cruce entre Luis Ventura y Marina Calabró por la presencia de Claudia Villafañe en el juicio por la muerte de Maradona

El ‘reset’ de Ter Stegen que sigue con atención el Barça

Grabois cruzó a Pettovello por las denuncias contra estudiantes: “Fanática de los desacatamientos judiciales”

Conflicto universitario: en La Plata, los estudiantes de las secundarias que dependen de la UNLP perdieron 38 días de clase

El Gobierno analiza realizar una demanda ante un organismo internacional por el atentado a la AMIA

¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia

Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

La Argentina se sumó a un acuerdo liderado por EE.UU. para impulsar el uso de la inteligencia artificial en la ciencia

 DEPORTE20 horas ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- INTERNACIONAL2 días ago
Después de su prohibición, las plataformas de apuestas deportivas y los casinos en línea ya están fuera de servicio en Brasil
- DEPORTE2 días ago
El discurso completo de Leo Messi en su despedida con Argentina: ‘Hoy me toca quizás el día más triste de mi carrera’