ECONOMIA
Maniobras con el dólar despiertan sospechas en la City: ¿el BCRA salió a contener la cotización?


El movimiento alcista del dólar de las últimas jornadas volvió a atraer las miradas sobre el mercado de futuros, donde se está registrando una llamativa suba del volumen, una señal de que los inversores están tomando cobertura. Y, como siempre, con las sospechas de que el Banco Central esté interviniendo para moderar expectativas.
Hacía tiempo que esto no ocurría. De hecho, en su último informe, correspondiente a mayo, el BCRA una caída fuerte en su posición de futuros, al vencerse un contrato que concentraba dos tercios del interés abierto total. Así, los contratos por u$s193 millones que mantenía el BCRA a fines de mayo lucen una pequeñez en comparación con los u$s6.844 millones de septiembre pasado, el pico alcanzado en plena turbulencia cambiaria a pocas semanas de las elecciones legislativas.
Desde ese entonces, el Central fue desarmando sus posiciones, mes a mes. Pero eso parece estar cambiando ahora, cuando se podría estar produciendo un punto de inflexión, según las señales que están percibiendo los operadores del mercado.
Este martes, en el mercado A3 (ex Rofex) hubo operaciones por 1,9 millones de contratos, y el interés abierto aumentó en 224.500 contratos. Los analistas lo consideran inusualmente alto, tratándose de un día lejano a fin de mes, que es cuando se concentra la mayor parte de la operatoria. Traducido a plata, son u$s224 millones en una sola jornada.
Pero, además del volumen, llamó la atención también el nivel de las cotizaciones y de la tasa de interés implícita. Hubo aumentos de precios para todos los contratos, en particular para los que tienen vencimiento posterior a marzo 2027, que subieron en torno de 14%. Así, la postura para ese mes se ubica en $1.809 por dólar.
Los de vencimiento más corto, que son los que concentran el mayor volumen de cobertura, tuvieron incrementos en torno de 10%. El contrato de diciembre está ahora en $1.648 -en línea con la expectativa que reflejan los economistas en la encuesta REM-.
Volvió la «tasa sintética»
Pero lo que más llamó la atención fue la cotización de los plazos más cortos, como el de fin de este mes, que se ubica en $1.475, apenas tres centavos por encima del cierre del tipo de cambio mayorista. Para julio, se fijó un precio de $1.502, lo que implicaría una tasa devaluatoria de 1,8% en el mes.
Estas cifras suponen que, quien tome cobertura para junio, tendrá un costo equivalente a una tasa de 12,4% nominal anual. Es una tasa menor que la que se consigue por hacer una colocación en pesos, que puede superar el 24% en bonos de renta fija.
Cuando lo que se gana por comprar el título público es mucho más que lo que cuesta ese «seguro» contra la devaluación, entonces los inversores se desprenden de los dólares y el tipo de cambio baja. Y lo contrario ocurre cuando la tasa queda debajo de la curva de futuros.
Es lo que, en la jerga financiera, se conoce como la «tasa sintética». Cuando el BCRA influye para aplastar esa tasa implícita de futuros, entonces el mercado suele reaccionar con una venta de dólares en el mercado spot, coloca los pesos que les dan por esos dólares para aprovechar el alto nivel de tasa y, simultáneamente, toma una cobertura en A3 para no correr el riesgo de una devaluación imprevista.
La diferencia entre la tasa en pesos y el costo de la cobertura es la ganancia que deja esta operatoria -la tasa sintética-. En ese caso, el objetivo de la estrategia del BCRA es que el mercado ayude a contener, o incluso a hacer caer, la cotización del dólar.
Recuerdos de una polémica caliente
Lo que está ocurriendo en estos días trae el recuerdo de una situación que se vio con intensidad a mediados del año pasado, cuando se produjo la turbulencia financiera con tasas de interés super altas y una corrida cambiaria, que recién empezó a ceder luego de las elecciones legislativas, y con la ayuda del blindaje aportado por Scott Bessent, el secretario del US Treasury.
En aquel momento, los analistas del mercado debatieron acaloradamente respecto de si el Central hacía bien en intervenir. Por lo pronto, la crítica generalizada era que esa política iba en contra del mantra del equipo económico, que sostenía que con el nuevo sistema de bandas había una libre flotación del dólar.
Los defensores de la estrategia oficial argumentaban que era una forma de moderar la fluctuación cambiaria sin tener que sacrificar reservas. Y, además, como las expectativas estaban disparadas hacia una devaluación fuerte, cuando finalmente llegaba fin de mes y el tipo de cambio estaba debajo del precio del contrato, el BCRA terminaba embolsando la diferencia.
Todavía es muy temprano como para determinar si lo que está ocurriendo hoy en el mercado tiene un paralelismo con lo que aconteció el año pasado. En principio, todo indicaría que las expectativas deberían ser muy diferentes: no hay «ruido político» al no ser un año electoral, y además se está produciendo un flujo de ingreso de dólares por exportaciones mucho mayor a lo previsto originalmente.
Cambio de tendencia
Sin embargo, el movimiento del dólar de los últimos días significó un quiebre de tendencia. De hecho, junio va a ser el primer mes del año en el que la tasa devaluatoria supere a la inflación.
Para los industriales que protestan por el atraso cambiario, la noticia se siente como un alivio, pero los analistas del mercado están viendo otras cosas. La principal es el impacto del escenario internacional: el dólar está reaccionando en sentido inverso a las materias primas, en especial el petróleo, que se había disparado tras el inicio del conflicto en Medio Oriente.
Esa situación -unida al boom productivo de Vaca Muerta- posibilitó que se haya producido un ingreso de divisas récord. La balanza comercial de mayo registró exportaciones totales por u$s9.537 millones, de los cuales un 18,3% corresponden al aporte del petróleo. Pero tras conocerse la noticia de las negociaciones de paz y la reapertura del estrecho de Ormuz, el precio del barril bajó desde los niveles superiores a los u$s100 y ya se ubica en la cotización pre-conflicto, en torno de u$s76 para el crudo Brent.
Y, además, se está evidenciando una suba de la demanda minorista de divisas -ya está en su nivel «normal» superior a los u$s2.000 millones mensuales-, mientras el boom exportador empezará a declinar inevitablemente cuando pase la fase más intensa de la venta agrícola.
¿Pulseada del BCRA y bonistas?
En definitiva, lo que se está viendo es que hay una mayor demanda por cobertura contra una devaluación. Y eso, no por casualidad, ocurre luego de un impulso del dólar que no estaba en los planes de los analistas, ya acostumbrados al letargo que mantenía al billete verde en torno de los $1.400.
Hay analistas que asocian lo que está ocurriendo en el mercado de futuros con el vencimiento de un bono «dólar linked» -es decir, paga en pesos pero ajusta según la variación del tipo de cambio-. El tipo de cambio de este jueves será el que defina el precio que el Tesoro les reconocerá a los ahorristas.
En otras palabras, que el nivel llamativamente bajo de la cobertura en dólar futuro podría ser el resultado de una «pulseada» entre los inversores, que tratan de empujar al alza el tipo de cambio para obtener una mayor rentabilidad con el bono, y el BCRA, que interviene para lograr el efecto exactamente opuesto.
Si esa fuera la situación, entonces la reacción esperable debería ser una suba en la tasa implícita del mercado A3 a partir de la semana próxima. Si, en cambio, este escenario se mantuviera, habrá más razones para argumentar que hay un cambio de expectativas en el mercado.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,banco central,dólar futuro,bcra,mercado,cotización,tipo de cambio,devaluación,bonos,bancos,dólar linked






ECONOMIA
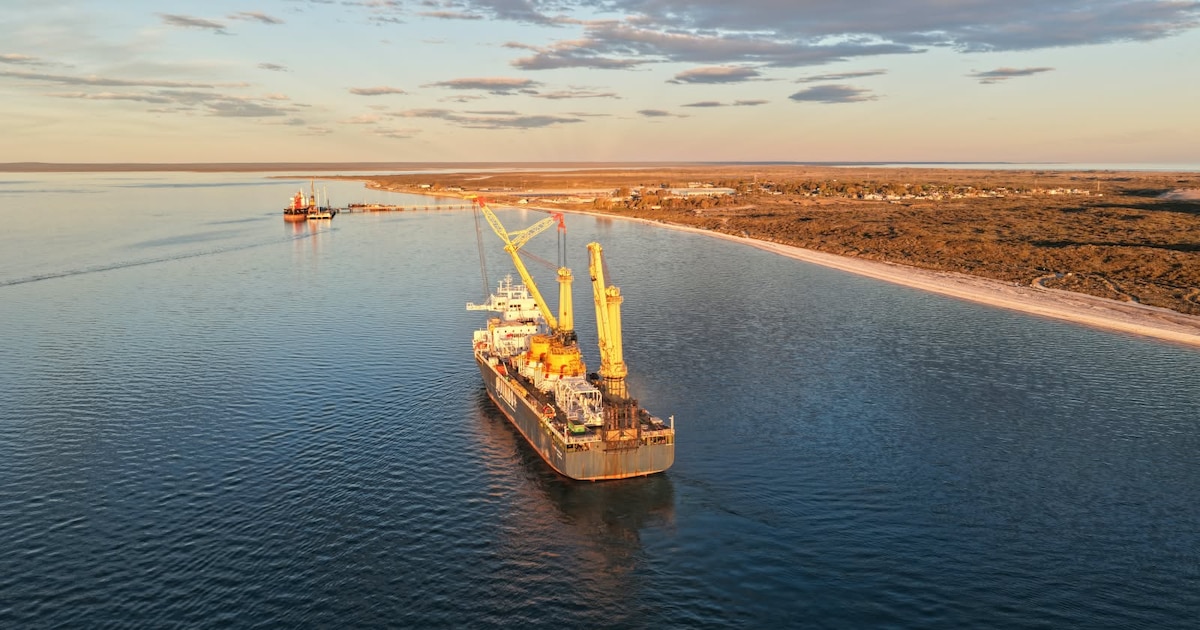
Tras cruzar el estrecho de Ormuz, llegaron al país las monoboyas del oleducto que habilitará exportaciones por USD 15.000 millones
Señales mixtas en la industria automotriz: la producción cayó en septiembre, pero las exportaciones repuntaron
Las terminales ensamblaron 39.747 vehículos, un 15,6% menos que un año antes, mientras los despachos al exterior avanzaron 6,8% interanual
Jornada financiera: impulsado por el optimismo en Brasil, el riesgo país cayó debajo de los 600 puntos básicos
El S&P Merval subió 3,7%, detrás del alza de 8,9% de la Bolsa de San Pablo. Los bonos en dólares recuperaron más de 2% en promedio y el índice de JP Morgan cedió a 599 unidades. El dólar siguió a $1.540 en el Banco Nación y el BCRA compró USD 14 millones en el mercado

VMOS,YPF,Monoboyas,Vaca Muerta
ECONOMIA
Jornada financiera: impulsado por el optimismo en Brasil, el riesgo país cayó debajo de los 600 puntos básicos
Las acciones y los bonos de Argentina exhibieron un interesante rebote de cotizaciones este lunes, en base a fundamentos que vienen desde el exterior, por una sesión de negocios positiva en los influyentes mercados de Brasil y los EEUU.
En Wall Street los principales indicadores marcaron un ascenso en un rango de 0,2% a 1,1%, con renovado impulso de los valores tecnológicos, mientras que el índice Bovespa de la Bolsa de Valores de San Pablo subió un firme 8,9%, en los 209.176 puntos, luego del triunfo del candidato Flávio Bolsonaro en la primera vuelta presidencial de Brasil.
La plaza accionaria de Argentina operó en alza tras las importantes caídas recientes, apoyada por la mejora en papeles del sector financiero. El índice S&P Merval de la Bolsa de Comercio de Buenos Aires ganó 3,7% en pesos, en los 2.869.488 puntos. El panel líder de la Bolsa porteña venía de retroceder un 4,4% la semana previa y finalizar septiembre con una merma de 7,1 por ciento.
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street destacaron las mejoras de Mercado Libre (+9,6%), Banco Francés (+7,7%), Banco Supervielle (+7,6%) y Telecom (+7,1%).
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los bonos soberanos en dólares -Bonares y Globales- ganaron un importante 2,1% en promedio, mientras que el riesgo país de JP Morgan, que mide el diferencial de las tasas de retorno de los bonos del Tesoro de los EEUU con sus pares emergentes, descontó 49 unidades (-7,6%)para la Argentina, en los 599 puntos básicos.
En Wall Street, las acciones brasileñas más representativas estuvieron negociadas con muy amplias subas: Petrobras (+11,5%), Vale (+2,9%), Nu Holding (+13%), Bradesco (+18,8%) y Banco Itaú (+15,5%).
Brasil, principal socio comercial de Argentina, celebró sus comicios presidenciales el domingo, donde se definió que el senador Bolsonaro se enfrentará a Luiz Inácio Lula da Silva en el balotaje que se llevará a cabo el 25 de octubre.
Sergio González, experto de Cohen Aliados Financieros, consideró que “gran parte de la probabilidad de una victoria de Flávio Bolsonaro en la segunda vuelta ya está incorporada en los precios. Creemos que el mercado comenzó a descontar este escenario en julio y que el resultado del domingo contribuyó a acelerar el rally”.
“En renta variable, creemos que una victoria de Flávio Bolsonaro favorecería a las empresas más expuestas al ruido político, particularmente a las estatales, como Banco do Brasil y Petrobras. También consideramos que las small caps brasileñas podrían mostrar una recuperación. En cambio, si gana Lula, el rally pre y poselectoral podría revertirse. Las más afectadas por ese movimiento serían precisamente las compañías domésticas estatales, Banco do Brasil y Petrobras, ante la percepción de que la gestión no sería tan promercado”, agregó González.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Vimos subas fuertes en Argentina, principalmente en los bancos, esto otra vez de la expectativa de este resultado que favorecería también en Argentina. En donde un real apreciado le asigna una mayor competitividad a la Argentina en el mundo, más que nada con las exportaciones y productos commodities que tanto Argentina como Brasil le ofrecen al mundo”, afirmó Damián Palais, asesor financiero de Cocos.
“Cuando hay una apreciación del tipo de cambio, los bancos argentinos comienzan una suba. Vimos a Grupo Galicia, Banco Supervielle subiendo entre 6 y 8 por ciento respectivamente, el día de hoy, pero el sector energético, a pesar de tener un día negativo para el petróleo (el Brent cayó 2,4%, a USD 99,96 el barril) también se vieron muy demandados YPF, Vista, Pampa y TGS. Por la expectativa que podría estar generando el resultado de las presidenciales brasileñas, y el impacto que podría tener en Argentina, el mercado se empieza adelantar y se pone a demandar papeles locales”, continuó Palais.
En Wall Street, donde el Nasdaq y Nvidia (+2,2%) alcanzan máximos históricos gracias a la fortaleza del sector tecnológico -que contrarresta la debilidad de los bonos- “el mercado se encuentra atrapado en una paradoja donde la renta variable continúa escalando gracias a la liquidez y al rally ininterrumpido de las megacaps asociadas a la IA, ignorando temporalmente la seria degradación en las condiciones crediticias y energéticas globales”, estimó Laura Torres, directora de Inversión de IMB Capital Quants.
“Una nueva temporada de resultados para las compañías del S&P 500 se asoma en el horizonte, donde el foco estará en la validación de expectativas de crecimiento en las ganancias corporativas, así como también en el gasto de capital de las llamadas hyperscalers”, aportó Balanz.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Con un monto operado de USD 412,6 millones en el segmento de contado, el dólar mayorista finalizó sin variantes este lunes, a 1.520 pesos.
“La divisa abrió cinco pesos debajo del cierre anterior, en $1.515, y tras unas pocas operaciones en esa banda -precio que resultó ser el piso de la jornada- logró acomodarse algo por encima, en la zona de $1.519, donde encontró el equilibrio y operó hasta casi el final de la rueda”, explicó Nicolás Merino, operador de ABC Mercado de Cambios.
El BCRA amplió el techo de las bandas cambiarias a 1.924,62 pesos. Así, el tipo de cambio oficial quedó a 404,62 pesos o 26,6% de ese límite teórico para la libre flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%), unos 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.
“El foco estará en confirmar si la aceleración en las compras de dólares por parte del Central se mantiene en el tiempo, lo cual ayudaría a estabilizar las expectativas. Además, si esto es así, el manejo de esta nueva liquidez y su impacto sobre las tasas, las curvas en pesos y el tipo de cambio será fundamental”, subrayó el equipo de Research de Puente.
El dólar al público se sostuvo a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.540,24 para la venta y $1.487,15 para la compra. El dólar blue cayó diez pesos o 0,7% en el día, a 1.550 pesos.
Los analistas asocian además la estabilización cambiaria doméstico con el avance de 2,5% del real brasileño respecto del dólar norteamericano, que este lunes se operó a 5 reales por unidad luego de las elecciones presidenciales en el país vecino, un piso desde mayo.
El BCRA absorbió USD 14 millones con su intervención cambiaria, el 3,4% de la oferta spot. Las reservas internacionales brutas crecieron en USD 144 millones, a USD 48.797 millones, con el aporte de una leve apreciación del oro (+0,2%), a USD 4.169,70 la onza.
Corporate Events,North America
ECONOMIA
Empresas necesitarán unos 2.000 empleados en blanco para las ventas de fin de año: qué sectores buscan contratar


Las 10 posiciones con mayor demanda en el último trimestre
- Pickers/Packers. El picker recolecta productos dentro del depósito según órdenes de compra; el packer controla la exactitud del pedido y realiza el empaquetado. El crecimiento del comercio electrónico en el último tramo del año impulsa con fuerza la demanda de estos perfiles.
- Operarios de depósito. Cumplen un rol clave en la recepción, almacenamiento, preparación y despacho de mercadería. La expansión de la actividad comercial de esta época y la necesidad de optimizar las operaciones de abastecimiento sostienen su demanda, especialmente en empresas de logística y grandes superficies de retail.
- Clarkistas/Conductores de autoelevador. Operadores especializados en el manejo de montacargas y autoelevadores, responsables de la carga, descarga y movimiento de mercadería dentro de los centros logísticos.
- Planificadores de ruteo. Diseñan y optimizan rutas de distribución mediante el análisis de datos, variables geográficas y condiciones operativas, con el objetivo de reducir costos y mejorar los tiempos de entrega.
- Distribuidores domiciliarios. Gestionan la última milla: recorridos urbanos, tiempos de entrega y contacto con el cliente final, apoyados en aplicaciones de ruteo inteligente.
- Vendedores de salón. La atención personalizada continúa siendo un diferencial para comercios y cadenas de retail, lo que impulsa la búsqueda de vendedores capaces de asesorar, concretar ventas y brindar una experiencia de compra presencial diferenciada.
- Repositores. Garantizan la correcta exhibición, reposición y disponibilidad de productos en góndolas y puntos de venta. Son perfiles muy demandados por supermercados y grandes tiendas.
- Preventistas. Visitan comercios para tomar pedidos, fortalecer el vínculo con la cartera de clientes y ampliar la presencia de marcas en los puntos de venta. La demanda se concentra principalmente en empresas de consumo masivo de alimentos, bebidas y cuidado personal.
- Cajeros. El manejo de medios de pago y la atención en caja son esenciales en supermercados, shopping centers y cadenas de retail, especialmente durante las fechas de consumo pico.
- Camareros para gastronomía y eventos. La actividad hotelera, la realización de eventos corporativos y sociales y el inicio de las vacaciones de verano impulsan la demanda de personal para locales gastronómicos, hoteles, salones y servicios de catering.
american,box,business,cardboard,checking,commercial,computer,delivery,digital tablet computer,distribution,e,ecommerce,factory,goods,greeting,industrial,inspection,internet,inventory,job,logistics,male,man,manager,manufacturing,merchandise,online,order,package,pen,person,product,professional,retail,shelves,shipment,shipping,stock,storage,storehouse,supermarket,supervisor,supply,tablet,technology,using,walking,warehouse,work,worker

Higiene urbana: el gobierno porteño propuso que parte del pago a las empresas esté sujeto a la evaluación de los vecinos

Se confirmó la escandalosa verdad de la separación de Zaira Nara y Diego Forlán por un contrato prenupcial: “3 millones de dólares”

Vacunatorio VIP: comenzaron las indagatorias y las audiencias se extenderán hasta diciembre

Una victoria de Bolsonaro completaría casi por completo el mapa de Trump en América Latina

Cómo serán los cortes de calle para el último partido de Lionel Messi con la selección argentina en el Monumental

Declaraciones clave en el juicio en San Nicolás contra los sindicalistas de Camioneros que bloquearon una pyme en 2021

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Poll: Turek, Hinson in close Iowa Senate race

Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”

EEUU refuerza su presencia militar en Medio Oriente con miles de soldados mientras Trump evalúa una nueva ofensiva contra Irán

 INTERNACIONAL2 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’
- POLITICA14 horas ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- POLITICA2 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final