ECONOMIA
Matías Surt, de Invecq Consultora: “Este tipo de cambio real no es compatible con los niveles de productividad de la economía”


La inflación retomó en abril el sendero de la desaceleración y el Gobierno sostuvo una hoja de ruta macroeconómica basada en la reducción del índice de riesgo país, impulsada por la mejora de la nota de la deuda según evaluadoras internacionales; la acumulación de reservas en el Banco Central; el crecimiento de las exportaciones, y la disminución de la deuda pública a partir de la consolidación del superávit fiscal.
Matías Surt, economista y socio director de Invecq Consultora Económica, analizó en diálogo con Infobae el alcance de esas señales y los puntos de tensión que siguieron abiertos, como el caso Adorni, los altibajos de los sectores industriales orientados casi exclusivamente al mercado interno y la evolución del consumo de las familias, en un contexto de expectativas concentradas en el corto plazo.
Surt es máster en Economía (Ucema) y profesor de Macroeconomía en la Universidad de Buenos Aires, la Universidad del CEMA y el Instituto Universitario CIAS. En la entrevista, expuso su visión sobre la coyuntura y las proyecciones inmediatas para la actividad, el consumo y los principales precios de la economía.
— En un proceso de estabilización, ¿una política de ingresos es necesaria o alcanza con orden fiscal y monetario? ¿En qué condiciones funciona y en cuáles fracasa?
— Del estudio teórico y empírico de programas de estabilización se aprende que las políticas de ingreso pueden hacer más eficientes los procesos desinflacionarios. Eficientes en el sentido de ayudar a cambiar expectativas, a quebrar la inercia y, en definitiva, a coordinar mejor la dinámica de precios. Son componentes heterodoxos que, asegurado lo esencial -el núcleo ortodoxo del orden fiscal y monetario-, pueden ayudar a hacer menos costosa la desinflación en tiempo y en pérdida de PBI y empleo.
“De ninguna manera el componente heterodoxo de ingresos puede sustituir al orden fiscal y monetario: hacerlo es una garantía de fracaso”
Ahora bien, de ninguna manera el componente heterodoxo de ingresos puede sustituir al orden fiscal y monetario: hacerlo es una garantía de fracaso y hay muchos antecedentes. Son los experimentos de los “poetas”, como los definió Rüdiger Dornbusch en un paper de referencia sobre el tema. Acá diríamos experimentos de “voluntaristas” que creen que se puede salir de un proceso inflacionario tan arraigado y en aceleración como el que tenía Argentina en 2023 solo con controles de precios y coordinación de salarios, y sin medidas drásticas de orden.
Dicho eso, el programa del Gobierno no tuvo ausencia total de este tipo de componentes heterodoxos, pero quizás no sean completos y con seguridad no se los reconoce ni se los define de esa manera por parte del equipo económico.

El control cambiario y el crawling peg de la primera etapa fue un componente heterodoxo que, junto con la normalización del comercio exterior, tuvo el objetivo de “controlar” indirectamente o disciplinar a una porción importante de la canasta de precios: los transables. Es incompleto porque la mayor proporción de la canasta de consumo son servicios, y ahí el control cambiario y la apertura no son eficientes para disciplinar o coordinar esos precios.
También hubo algún tipo de control de salarios, cuando se topeaban las paritarias para fijar una pauta por debajo del 2% mensual. Y no hay que olvidar la intervención directa sobre las prepagas en abril de 2024. No constituyó una cosa completa y consistente como para llamarla política de ingresos, pero que son componentes heterodoxos, lo son.
Un tema no menor, que creo que generalmente se pasa por alto cuando se habla de incorporar políticas de ingresos o los “pactos sociales”, es que es mucho más difícil hacerlo cuando el problema inflacionario tiene asociado un fenómeno de distorsión de precios relativos. Y ese era el caso de Argentina en noviembre de 2023. No creo que hubiera sido posible o eficiente implementar una política de ingresos cuando todavía no había una estructura de precios relativos que hiciera funcionar correctamente a los mercados.
“No creo que hubiera sido posible o eficiente implementar una política de ingresos cuando todavía no había una estructura de precios relativos que hiciera funcionar correctamente a los mercados”
Y una vez que se la tiene, para que el acuerdo sea duradero tiene que haber un consenso social de que esa es una estructura de precios relativos aceptable, que se puede “congelar” en ese momento. De lo contrario, se romperán los acuerdos al intentar mejorar la posición relativa de cada actor. No es sencillo.
— Si la inflación baja, ¿qué distorsiones de precios relativos quedan más expuestas (tarifas, tipo de cambio, salarios, tasas) y cuál es el principal riesgo de un rebrote?
— El principal riesgo de un rebrote inflacionario es que golpee aún más los ingresos, impidiendo la recuperación del mercado interno que el Gobierno necesita para llegar mejor posicionado a las elecciones del año que viene. No veo riesgos reales de rebrote o espiralización permanente; sí aceleraciones temporales como la que vimos de mayo 2025 a marzo 2026.
Hay distorsiones aún en tarifas de servicios públicos. Hoy hay una porción de la demanda que paga el 100% del costo eléctrico y otra porción (mayoritaria) que paga, en promedio, el 40%; con el gas de red, algunos el 100% y otros el 50%; y el transporte público, en la zona del 30% para todos.
Las tasas activas vinculadas al consumo están muy distorsionadas. Nadie podría decir que tarjetas de crédito a tasas promedio del 90% o los créditos personales al 65% son precios relativos “alineados” o de una macro saneada. Porque, con cualquier expectativa de inflación que tomes, están hablando de tasas reales de entre 30% y 50%. Imposible.

Y sobre el tipo de cambio, el debate es infinito. Yo sigo pensando que este tipo de cambio real (TCR) no es compatible con los niveles de productividad actuales de la economía argentina. Quizás sí con la productividad del futuro, cuando se hayan hecho y madurado todas las reformas que están en agenda o en ejecución. Pero esa será la productividad del futuro y el TCR está hoy. El sector externo está volando, por buenos volúmenes y acelerado por precios internacionales que nos favorecen.
Eso se traduce en una cuenta corriente de la balanza de pagos casi equilibrada, que puede permitir un TCR que está debajo del de equilibrio. Pero los precios son volátiles, y al stock de reservas del BCRA le falta mucho para estar en una posición saludable. Además, el TCR es relevante también como precio relativo de la actividad y, por ende, del equilibrio interno.
—En materia fiscal, ¿la mejora se sostiene por recorte de gasto, por cambios en ingresos o por recuperación de la actividad? ¿Qué dos rubros son decisivos?
—El superávit primario se sostuvo por un control estricto sobre el gasto que, luego de caer 30% real en 2024, no rebotó (a diferencia de lo que pasó el año pasado en las provincias, por ejemplo). Los recursos no están ayudando; de hecho, por eso el superávit primario fue menor en 2025 que en 2024 y para 2026 fue revisado a la baja por el FMI respecto de la proyección original.
“Los precios son volátiles, y al stock de reservas del BCRA le falta mucho para estar en una posición saludable”
Dado un superávit primario más bajo, el financiero también se ajusta, bordeando el equilibrio y yendo a déficit si la deuda con intereses capitalizables se hubiera emitido con cupón. El FMI lo estimó en un déficit de 0,8% del PBI. De todos modos, sigue siendo el pilar del programa y el compromiso del Gobierno es total.
Dicho eso, y pensando en la salud de las finanzas públicas a mediano y largo plazo y en la necesidad de generar espacio fiscal para una reforma tributaria, el gran pendiente es la reforma previsional que comprenda los parámetros fundamentales del sistema: edad, tasa de sustitución, tasa de contribución y ratio de activos aportantes sobre pasivos, en relación al “régimen general” y a los más de 200 “regímenes especiales”.
— ¿Cómo evalúa el esquema cambiario y la estrategia de reservas del Banco Central de la República Argentina?
— El cambio en la estrategia de acumulación de reservas internacionales me parece el giro más importante del programa económico en los últimos meses, y al que le asigno la mayor parte de la baja del índice de riesgo país.
Con respecto al régimen de flotación entre bandas, creo que quedó algo desdibujado, porque hay una sola banda relevante, que es el techo. No hay “bandas”: hay una banda superior; la inferior es irrelevante por el punto de partida y la evolución que se le puso. Y la superior quizás podría estar más alta pensando en el año electoral que viene, para evitar tocarla con tanta facilidad como el año pasado y obligar a la política monetaria nuevamente a sobrerreaccionar con tasa de interés.

— ¿Qué riesgo ve más relevante: atraso cambiario, volatilidad o insuficiencia de reservas?
— El mayor riesgo es político. Si nuevamente, y nada parece indicar lo contrario, el año que viene hay algún grado considerable de probabilidad de que gane un candidato que propone desandar todo lo hecho en este período y volver a un esquema macroeconómico populista, la volatilidad será enorme. Dado ese riesgo, cuanto más bajo sea el nivel del TCR y cuanto más bajas sean las reservas internacionales, mayor será la vulnerabilidad y la volatilidad.
Y obviamente hay un punto en donde todo se hace medio endógeno, porque la magnitud del riesgo político (que tiene existencia y vida propia) no es independiente del desempeño de la economía de acá hasta las elecciones.
— Qué define la fortaleza macro: ¿el valor de la moneda, la acumulación de reservas o el crecimiento del comercio exterior? ¿Cuál priorizaría y por qué?
— Una macro fuerte es una macro que no es vulnerable. Es medio tautológico, pero quiero decir una macro que permite una buena tasa de crecimiento económico con baja inflación, sin acumular desequilibrios fiscales, financieros y externos. Y que el núcleo de esa macro que permite crecer con baja inflación y sin acumular desequilibrios no sea puesto en tela de juicio en cada campaña electoral. No estamos ahí todavía. Ni por los desequilibrios ni por la puesta en tela de juicio de los componentes esenciales.
“El mayor riesgo es político”
Necesitaríamos una mejor condición fiscal y haber resuelto el problema de stock del Banco Central de la República Argentina. El BCRA sigue teniendo reservas netas negativas bajo metodología del FMI o apenas positivas contándolas de otra manera. Pero estamos lejísimos de tener el 20% o el 30% del PBI en reservas internacionales como tienen los bancos centrales fuertes de la región.
— ¿Qué debería ocurrir para que el crecimiento de sectores como energía, minería y agro se traduzca en más empleo y mejor ingreso real en el resto de la economía?
— Varias cosas. Primero, tiempo. Son todos sectores que estuvieron subdesarrollados durante muchísimos años, aún la agroindustria que es el corazón competitivo de la economía argentina, pero que no es todo lo que podría ser. Y tienen períodos de planificación, inversión y maduración largos. En la minería es clarísimo, pero en las economías regionales de la agroindustria también: son ciclos largos. Solo se pondrán en marcha a full cuando haya mayor seguridad de que no se volverán a distorsionar sus precios relativos con cierres de exportaciones o encarecimiento de insumos con cepos y brechas; y se haya avanzado en las reformas pro competitividad y en acuerdos comerciales para contar con mercados externos.
Aun así, con el crecimiento de base que podemos descontar, hay un aporte fenomenal de estos sectores a los 47 millones de argentinos, aunque nunca hayan visto ni vean un poroto de soja, cobre o una perforación petrolera. Son todos sectores exportadores, que generan dólares para sostener el salario actual y futuro de toda la economía.

— ¿Cómo cree que serían los salarios hoy, que están golpeados, sin Vaca Muerta, los futuros proyectos mineros o la cosecha de todos los años?
— Seguro que muchas de esas actividades estarían creciendo a una tasa mayor y más rápido con más infraestructura, con políticas de reentrenamiento laboral como las que hace el primer mundo y, en definitiva, con mejores bienes y servicios públicos. Eso quizás es lo que le falta a la política nacional, provincial y local para ayudar a acelerar la transformación estructural.
Y me parece importante bajar a los niveles de gobierno subnacionales porque no todo está en la Nación. A mí me preocupa, por ejemplo, la proliferación de distintas “políticas industriales” en las provincias energéticas y mineras que pueden agravar la heterogeneidad regional de la actividad, poner mayor rigidez al proceso de reconversión de empresas e incrementar costos innecesariamente con las regulaciones de “compre provincial”, “contrate provincial”, etc.
“Mejores bienes y servicios públicos. Eso quizás es lo que le falta a la política nacional, provincial y local para ayudar a acelerar la transformación estructural”
Además, me parecen insólitas en un país federal. ¿Se imaginan a Santa Fe exigiendo que el 70% de la cosecha de soja la hagan empresas santafesinas? ¿O que el 60% del maíz cordobés sea transportado por camioneros cordobeses? En lugar de facilitar que una empresa que puede estar pasándolo mal en algún gran conurbano sea proveedora de los sectores ganadores, las regulaciones provinciales buscan limitarlo.
O los cuellos de botella en servicios públicos para el desarrollo de Añelo, por ejemplo, que tiene una población que crece enormemente año a año, pero la política decide que la coparticipación de ingresos provinciales a los municipios siga haciéndose con los porcentajes de la década del 90. Parece que en lugar de facilitar el derrame y la flexibilidad se buscara llenar de rigideces una transformación virtuosa.

— ¿La mejora de la calificación de la deuda soberana debería impactar en la economía real (tasas de interés, crédito, inversión, empleo)?
— De forma muy indirecta. Es mejor que ocurra, por supuesto, pero no es algo que tenga impacto directo y rápido. Hay otros factores, que mencionamos, que prevalecen. El impacto más claro sería si esta mejora habilita el regreso al mercado internacional y, de esa manera, se conservan en el BCRA las reservas compradas en los últimos meses.
— ¿Qué condición falta para que se vea en la calle?
— Un poco lo que ya charlamos. Tengamos en cuenta que lo que vemos en la calle es un agregado: ahí adentro ya está el efecto positivo de estas cosas buenas. El tema es que los efectos negativos están primando. Sin tirar por la borda el corazón del programa, el Gobierno podría buscar un mejor esquema cambiario, menores tasas de interés activas y algo más de obra pública a través de la aceleración de licitaciones.
“El Gobierno podría buscar un mejor esquema cambiario, menores tasas de interés activas y algo más de obra pública”
— ¿Cómo influye desde ahora la dinámica política y las expectativas electorales hacia 2027 en decisiones de inversión, consumo y dolarización? ¿Qué variable reacciona primero?
— Mal, como comentaba anteriormente. Dado el estado actual, no veo cómo la dinámica política, que comenzará a intensificarse en los próximos meses, no complicará esas decisiones. La única forma posible sería que la elección se dirima entre candidatos que comparten el núcleo del esquema macroeconómico, con matices menores, y que las diferencias fuertes estén en el resto de la agenda política. No es el escenario de base.
— ¿Cuál es su escenario base para 2027 en tres variables: inflación, nivel de actividad y resultado fiscal? ¿Qué supuesto es el más frágil?
— Este año esperamos que cierre con una tasa de inflación del orden del 30%, un crecimiento económico muy dispar con promedio de 2,5% y equilibrio financiero, sin contabilizar los intereses capitalizables. El 2027 es difícil de proyectar por lo político, pero creo que pueden ser posibles algunos puntos menos de inflación (no muchos menos) con una tasa de crecimiento similar. Y el equilibrio financiero el Gobierno lo va a buscar como sea. Quizás la mayor fragilidad esté en la inflación, por la volatilidad cambiaria que puede llegar a haber.

— ¿Qué variable explica más el “bolsillo” en 2027: salario real, empleo registrado, crédito o precios regulados? Ordene esas cuatro por importancia.
— Bueno, por definición “el bolsillo” es el salario real, ¿no? Después está la discusión práctica respecto de cómo medimos el salario real para que refleje fielmente la capacidad de compra de los individuos y ahí entra el debate sobre los ponderadores del IPC. Si medimos la evolución del salario real con los ponderadores de 2004, el último dato disponible muestra un bolsillo del asalariado registrado 5% más bajo que en noviembre 2023.

Si lo medimos con los ponderadores de 2017/2018, que considero más fieles que los de 2004, ese bolsillo en realidad está bastante más flaco: bajó 11%. Para los asalariados públicos esa misma cuenta es menos 17% o menos 22%, y para la media de los jubilados es inferior: 10% entre los que tienen bono y 3% en los que no.

— ¿Qué va a pasar con esas variables de acá a 2027?
— Tiendo a pensar que los privados y públicos encontrarán un piso en estos meses y, con la baja de la inflación que estamos viendo, recuperarán muy lentamente algo de poder adquisitivo: nada espectacular, un cero coma algo por mes. Y eso se puede frenar por la volatilidad nominal electoral.
Los jubilados de la mínima con bonos no van a recuperar porque el bono fijo en $70.000 se sigue licuando. Y el resto tiene, en el mejor de los casos (si la inflación se fuera a 0% mañana), un 5% de recuperación (que es la inflación con lag que reciben de los últimos dos meses). A partir de ahí, nada más, porque la fórmula vigente consiguió topear las jubilaciones en términos reales.
— Si tuviera que elegir dos reformas o decisiones para mejorar crecimiento y empleo en 2027–2028, ¿cuáles serían y cuál es el principal riesgo de implementación?
— Una reforma previsional y tributaria, que idealmente condicione un acompañamiento provincial. El principal riesgo de implementación es la impopularidad que las reformas previsionales suelen tener. Acá, en Uruguay en 2023 o en Francia. Y pensando en la tributaria también: muchos creen que una reforma tributaria implica bajar impuestos y listo, pero dadas las condiciones argentinas es más complejo.
“Si queremos tener un buen sistema tributario, hay impuestos que bajar, pero quizás otros que deban subir”
Si queremos tener un buen sistema tributario, hay impuestos que bajar, pero quizás otros que deban subir; hay alícuotas por armonizar, gasto tributario por reducir y evasión por combatir.
Fotos: Maximiliano Luna

ECONOMIA
El gobierno abre una ronda de negocios para acercar las empresas locales a los USD 50.000 millones ya comprometidos del RIGI

REUTERS/Irina Dambrauskas
Corporate Events,South America / Central America
Con un monto operado de USD 412,6 millones en el segmento de contado, el dólar mayorista finalizó sin variantes este lunes, a 1.520 pesos.
“Desde el 27 de julio pasado que un inicio de semana comenzaba sin cambios respecto al viernes anterior”, comentó Gustavo Quintana, agente de PR Corredores de Cambio.
El BCRA amplió el techo de las bandas cambiarias a 1.924,62 pesos. Así, el tipo de cambio oficial quedó a 404,62 pesos o 26,6% de ese límite teórico para la libre flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%), unos 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.
El dólar al público se sostuvo a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.540,24 para la venta y $1.487,15 para la compra. El dólar blue cayó 15 pesos o 1% en el día, a 1.545 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los analistas asocian además la estabilización cambiaria doméstico con el avance de 2,5% del real brasileño respecto del dólar norteamericano, que este lunes se operó a 5 reales por unidad luego de las elecciones presidenciales en el país vecino, un piso desde mayo.
“La fuerte apreciación del real brasileño también parece favorecer al dólar mayorista, que cede con moderación hasta los 1.520, ante una oferta más activa a partir de la expectativa de mayores ingresos de capitales a la región”, indicó el economista Gustavo Ber.
“Asimismo, se aproxima una etapa de mayor demanda de dinero, que los operadores esperan que las autoridades aprovechen tanto para acelerar las compras del BCRA como para retomar una remonetización gradual de la economía, con potencial para impulsar la actividad y el crédito”, añadió el titular del Estudio Ber.
“Consideramos que el resultado electoral de ayer en Brasil es favorable para Argentina. La ventaja de dos puntos de Bolsonaro lo deja al borde de una victoria, y creemos que un real brasileño más fuerte, tasas más bajas y la presencia de un aliado natural dentro del Mercosur juegan a favor de los planes del presidente Milei. Se espera que el real se aprecie alrededor de 5%, mientras que las tasas deberían bajar entre 20 y 30 puntos básicos. Para el Mercosur, esto probablemente implique mayores probabilidades de una integración global como bloque”, evaluó Max Capital.
“La atención se traslada directamente al plano geopolítico y comercial tras la primera vuelta de las elecciones presidenciales en Brasil, donde el presidente Javier Milei siguió de cerca los resultados expresando su firme respaldo en redes a la candidatura de la derecha encarnada por Flávio Bolsonaro. Las dinámicas en el principal socio comercial de la Argentina abren un canal de expectativa sobre el futuro flujo del comercio bilateral”, analizó Felipe Mendoza, analista de mercados de EBC Financial Group.
“A partir del martes, el Central puso el pie en el acelerador. Compró USD 358 millones en los último cuatro días de la semana, equivalente a comprar USD 90 millones en promedio por día. Algo así no se veía desde hace dos meses, cuando en julio terminó con compras excepcionales que superaron los USD 100 millones por rueda en un promedio de cuatro días”, señaló Portfolio Personal Inversiones.
“Creemos que liquidaciones de emisiones corporativas -aunque todavía no provinciales- pudieron darse la semana pasada y agregar oferta al mercado de cambios. En este sentido, recordemos que septiembre fue el segundo mejor mes de colocaciones desde que se destrabaron estas operaciones luego de las elecciones legislativas nacionales del año pasado, pisándole los talones a noviembre de 2025. En particular, se colocaron USD 3.411 millones, de los cuales USD 600 millones correspondieron a la emisión de San Juan y el resto a colocaciones corporativas, entre las que se destacaron compañías del sector energético como YPF, Tecpetrol y Vista”, añadieron los analistas de Portfolio Personal.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Ignacio Morales, Chief Investments Officer de Wise Capital, explicó que “la entidad interviene para absorber el excedente de divisas sin fijar el tipo de cambio, sustentada en un flujo de ingreso genuino. Tras cerrar un septiembre de menor ritmo acumulativo con USD 473 millones, las compras anuales alcanzan los USD 14.568 millones y superan la meta inicial de USD 10.000 millones”.
“Con esta dinámica, el Gobierno proyecta llegar a los USD 20.000 millones impulsado por la cosecha de trigo y el flujo exportador de energía y minería. La Casa Rosada atribuye este proceso a la solidez de Vaca Muerta y el agro, proyectando un marco de mayor estabilidad cambiaria, menor inflación y más previsibilidad financiera para la economía”, añadió Morales.
Europe
Con la mayoría de las listas de precios actualizadas a octubre (con algunas marcas que subieron más de lo habitual y otras que se mantuvieron conservadoras), la lista de los 10 autos más accesibles del mercado automotor de 0 km volvió a presentar novedades.
Los incrementos se dieron en mayor medida en las marcas de Stellantis, que aplicó un 4% de incremento sobre la mayoría de sus modelos de Fiat, Peugeot y Citroën, mientras otros fabricantes locales o regionales fueron un poco menos agresivos, con incrementos de entre 0,9% y 1,7% para sus versiones más económicas del catálogo.
Sin embargo, la contracara sigue siendo la de las marcas importadoras, que tienen sus precios en dólares y, por lo tanto, no modifican los valores, sino que sus autos quedan atados a la cotización del dólar.
Los 10 autos más económicos de octubre
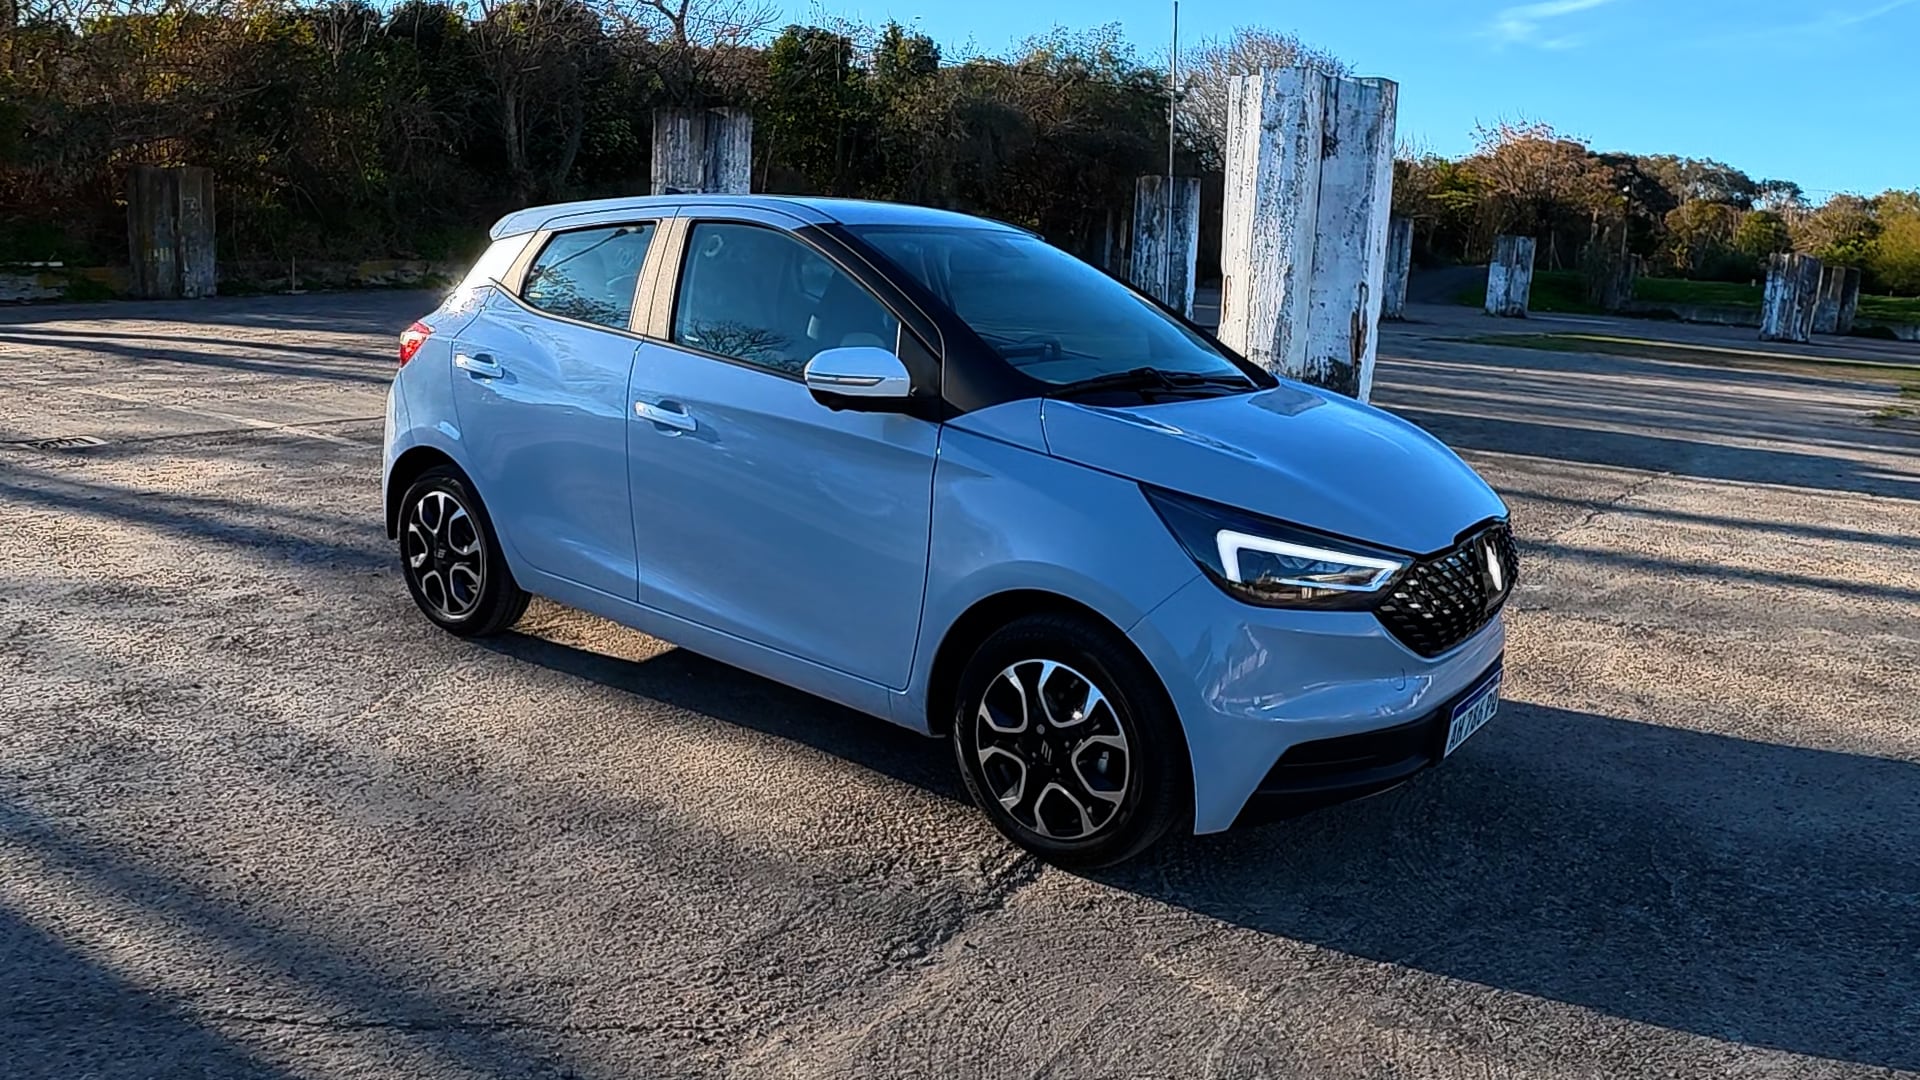
1. JMEV Easy 3: USD 16.900 / $26.026.000
Este citycar 100% eléctrico viene de China y es importado por el Grupo Antelo. Su precio estaba en USD 18.900 hasta julio, pero por tercer mes consecutivo tiene un precio promocional USD 2.000 menor gracias al cual se duplicaron sus, permitiéndole saltar al primer puesto del ranking y superar al Renault Kwid, que se había mantenido siempre en ese lugar privilegiado desde su regreso al mercado argentino.

2. Hyundai HB20: $28.500.000
Después de haber estado en el tercer puesto absoluto durante varios meses, el HB20 subió una posición más en septiembre que vuelve a mantener en octubre, incluso pese a aplicar un aumento del 1,8%. El HB20 es el segundo modelo más económico para la compra, pero también es el auto de menor precio entre los de motor de combustión, más barato del mercado también. Su mecánica es 1.6 litros atmosférico y la versión de entrada a la gama tiene caja manual de 6 velocidades.

3. Renault Kwid: $28.580.000
Desde diciembre de 2024 hasta julio de este año, el Kwid siempre se mantuvo como el auto más accesible del mercado argentino. Sin embargo, con la irrupción de los autos importados asiáticos y la apuesta de sostener precios de Hyundai, este citycar brasileño de Renault bajó en julio al segundo lugar del ranking y al tercero en septiembre. Este mes su precio volvió a aumentar un 0,9%. El Kwid es un hatchback del segmento A, tiene un motor 1.0 litros aspirado de tres cilindros y caja manual de 5 velocidades.
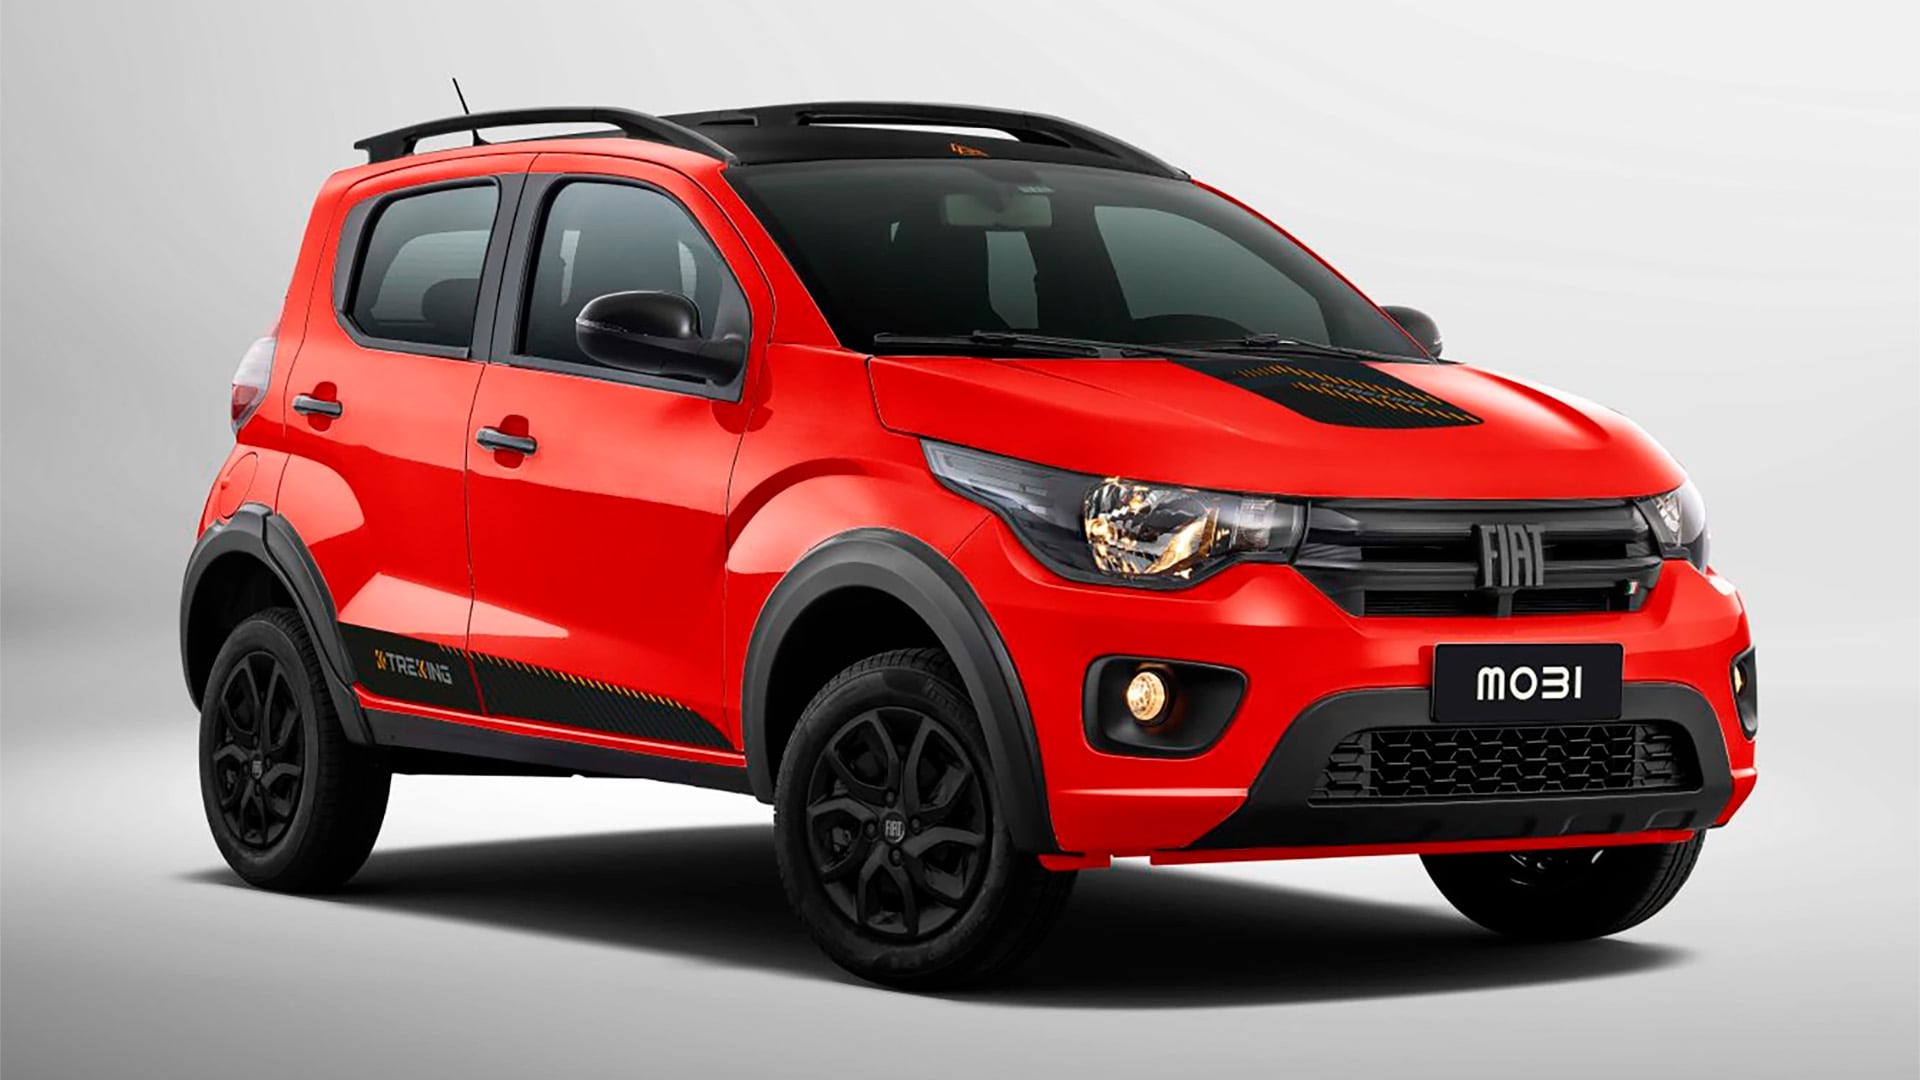
4. Fiat Mobi: $30.280.000
Este es el único modelo de Fiat que no tuvo incremento de precio en los últimos dos meses, contrastando con un 4% y un 4,4% que se aplicó a Argo y Cronos. El sostenimiento de Mobi sin incrementos es una estrategia de Stellantis para seguir peleando en la primera franja de precios del mercado. El Mobi viene desde Brasil y tiene una mecánica de combustión con un nuevo propulsor 1.0 litros turbo y caja manual de 5 velocidades.

5. Chevrolet Onix: $33.274.900
Aquí aparece el gran salto de precios del ranking por el cambio de segmento, solo con la excepción del Hyundai HB20 que se filtra entre los más modelos compactos. En esta categoría, el Chevrolet Onix aumentó un 1,5% en octubre, menos que sus competidores directos, lo que le permite mantenerse como el único de los hatchback y sedanes B de las terminales locales dentro del ranking. El Onix y Onix Plus, vienen e Brasil y tienen motor 1.0 litros turbo con opciones de caja manual y automática a medida que sube la gama.

6. MG3: USD 21.900 / $33.726.000
Fue una de las novedades de los últimos meses, porque es la versión naftera de un modelo que había entrado al mercado solo con equipamiento híbrido. El MG3 es un hatchback B importado de China con un motor 1.5 litros aspirado de 114 CV y caja automática tipo CVT. Aunque llega importado desde extrazona y paga el 35% de arancel, tiene un precio menor que varios de los competidores locales.

7. Kaiyi X3: USD 22.000 / $33.770.000
Este es el otro nuevo modelo que llegó al mercado argentino desde China y que, por estar equipado con un motor de gasolina, no puede evitar tampoco el arancel del 35%. El Kaiky X3 es un B-SUV de 5 pasajeros con motor naftero 1.5 litros de 114 CV y caja automática CVT. Es el modelo de entrada a la gama del modelo, que se completa con el X3 Pro, propulsado por un motor turbo de 125 CV.

8. Fiat Argo: $35.470.000
El Fiat Argo representa el cambio del mercado. Hace pocos meses era uno de los cuatro autos más baratos en Argentina. Sin embargo. fue perdiendo posiciones entre los nuevos jugadores con precios más bajos y en dólares que no aumentan, y los incrementos que aplican las automotrices locales por sus costos internos. Es un B-Hach brasileño, que equivale a un Cronos sin baúl. Tiene su misma mecánica 1.3 litros atmosférico con caja de cambios manual de 5 marchas.

9. Suzuki Swift Hybrid: USD 22.400 / $34.160.000
Incluso a pesar de la suba del dólar, este vehículo icónico de los 90 reversionado en un B-Hatch híbrido, se mantiene en el Top 10 de los autos de menor precio en Argentina también en septiembre. Es también el vehículo con esta tecnología más barato del mercado, con un sistema Mild-Hybrid que le permite evitar el arancel de importación extrazona. El Swift se vende en dos versiones, una con caja manual y otra automática CVT.

10. Nissan Versa: $34.815.400
Provisionalmente, el Nissan Versa queda como el décimo modelo del ranking mientras Volkswagen no de a publicidad los precios del Polo Robust, que el mes pasado era el cuarto de la lista con su precio de $29.775.900. El Versa, mientras tanto, tiene una relación de equipamiento y precio muy competitiva pero hoy se ve afectado en el volumen de unidades por provenir de México, país con el que se venció el acuerdo de libre comercio en marzo y no parece estar próximo a renovarse, lo que impide traer autos sin arancel.
Más allá de esa situación entre el Polo y el Versa, hay otros tres modelos que salieron del ranking por su precio, pero tienen un nivel muy alto de ventas a nivel tal de estar entre los 12 modelos con mayores patentamientos.
Se trata del Toyota Yaris, que se posiciona con su auto más accesible en $36.315.000, el Peugeot 208, que ahora se comercializa a partir de los $36.360.000, y el Fiat Cronos, que tiene su precio de acceso a la gama en $36.650.000.
JMEV Easy 3,vehículo eléctrico,Argentina,mercado automotor

La revolucionaria técnica que practica Mick Jagger y que le permite hacer un entrenamiento de alto rendimiento con más de 80 años

Marta Fort reflexionó sobre el impacto que tuvo la muerte de Ricardo Fort: “Tengo más familiares arriba que…”

El Gobierno anunció la llegada de una unidad regional de EE.UU. contra el crimen organizado

La AFA hizo negocios con un empresario israelí que se declaró culpable en su país por reportes societarios falsos

Lula prepara su estrategia para enfrentar a Flávio Bolsonaro en el balotaje y apunta a aumentar la participación electoral

El gobierno abre una ronda de negocios para acercar las empresas locales a los USD 50.000 millones ya comprometidos del RIGI

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Poll: Turek, Hinson in close Iowa Senate race

Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”

EEUU refuerza su presencia militar en Medio Oriente con miles de soldados mientras Trump evalúa una nueva ofensiva contra Irán

 INTERNACIONAL2 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’
- POLITICA9 horas ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- POLITICA2 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final